المصروف الثابت والمصروف المتغيّر وكلفة الوحدة
لماذا تربح عائشة هانم في بعض الأشهر وتتعثّر في أشهر أخرى، وهي تبيع الكعكة نفسها بالسعر نفسه؟ نقسم المصاريف إلى ثابتة ومتغيّرة، ونجد بالأرقام الكلفة الحقيقية للمنتج (كلفة الوحدة) وما يساهم به كل بيع في المصروف الثابت.
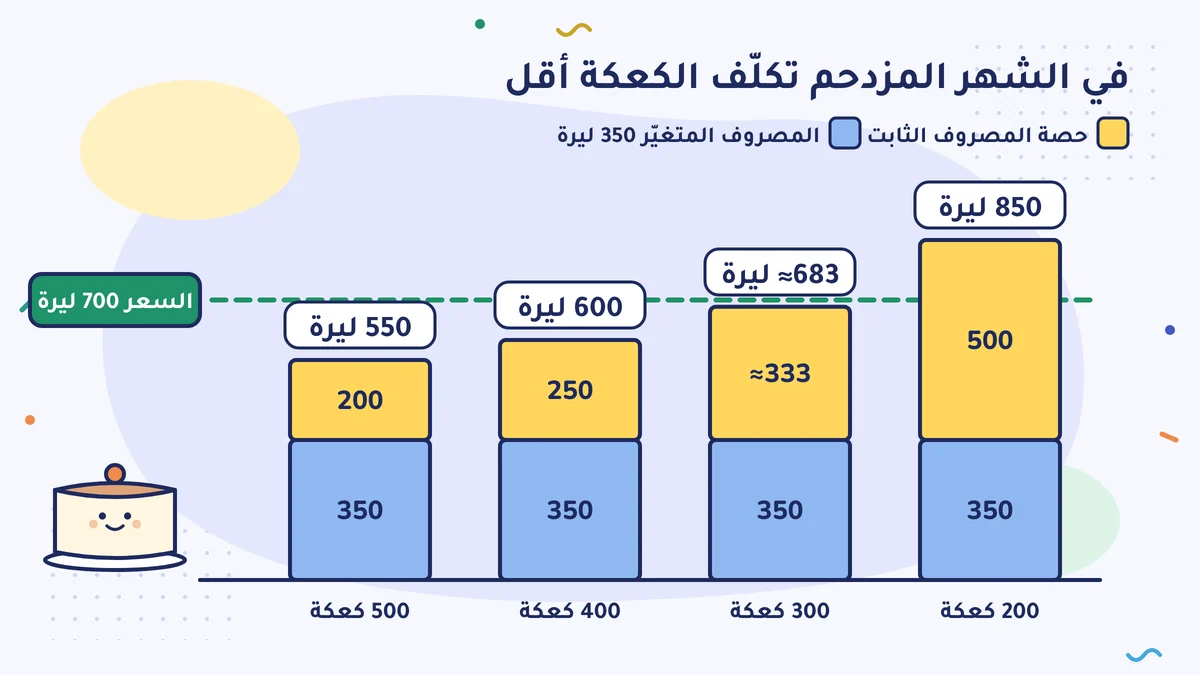
المصروف الثابت هو مصروف يُدفع كل شهر دون أن يتوقّف على عدد المبيعات (الإيجار، والراتب، وأجرة المحاسب)؛ والمصروف المتغيّر يرتفع مع كل بيع (المواد، والتغليف، وعمولة البطاقة). وتُحسب كلفة الوحدة بإضافة حصة المنتج الواحد من المصروف الثابت إلى المصروف المتغيّر عن كل منتج. ولأن حصة المصروف الثابت تتوقّف على عدد المبيعات، ترتفع كلفة المنتج نفسه في الشهر الهادئ، وتنخفض في الشهر المزدحم.
سعر الكعكة عند عائشة هانم صاحبة محل الحلويات
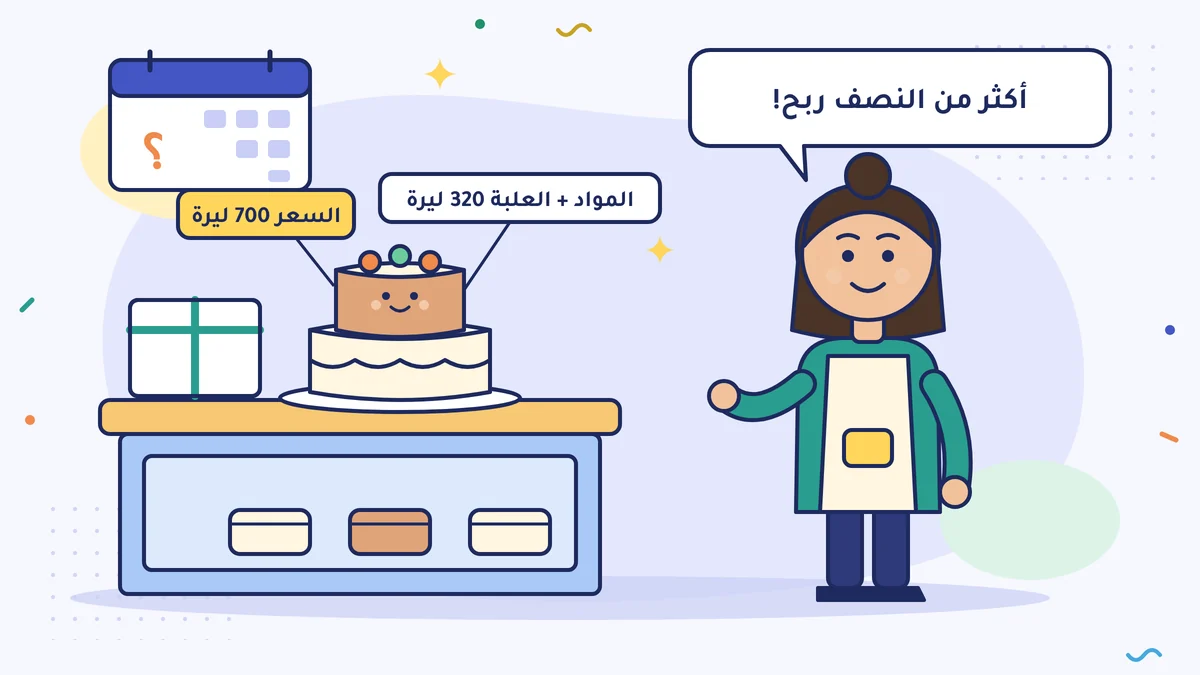
تدير عائشة هانم محلًّا للحلويات في الحيّ منذ ثلاث سنوات. وتضع سعر الكعكة الطازجة دائمًا بالطريقة نفسها: تجمع ثمن المواد والعلبة، ثم تبيع بأكثر قليلًا من ضعف هذا المجموع. مواد الكعكة الواحدة وعلبتها تكلّف 320 ليرة؛ وتبيعها بـ 700 ليرة دون ضريبة القيمة المضافة (KDV). وتقول: «أكثر من النصف ربح».
لكن الحساب في آخر الشهر لا يخرج كل شهر بالنتيجة نفسها. في بعض الأشهر يكون الوضع مريحًا، وفي بعضها بالكاد تُخرج الإيجار. السعر نفسه، والمواد نفسها. فما الذي تغيّر؟
الذي تغيّر هو عدد الكعكات التي باعتها في ذلك الشهر. في هذا الدرس نقسم المصاريف إلى مجموعتين لنعرف كم تكلّف الكعكة الواحدة فعلًا.
فكّر في العدّاد في سيارة الأجرة
عندما تركب سيارة أجرة يبدأ العدّاد بأجرة افتتاح. سواء ذهبت شارعًا واحدًا أو عشرة كيلومترات، تدفع أجرة الافتتاح هذه. ثم يرتفع الرقم قليلًا مع كل كيلومتر.
ومصاريف العمل كذلك من جزأين:
- المصروف الثابت (sabit gider): مصروف يُدفع كل شهر، سواء كان هناك بيع أم لم يكن. مثل أجرة الافتتاح في العدّاد. الإيجار، وراتب العامل واشتراك الضمان الاجتماعي (SGK primi)، وأجرة المحاسب القانوني (mali müşavir)، والإنترنت، والتأمين.
- المصروف المتغيّر (değişken gider): مصروف يرتفع مع كل بيع. مثل أجرة الكيلومتر. المواد، والتغليف، والعمولة التي يأخذها البنك عند الدفع بالبطاقة، والمكافأة التي تُدفع عن كل بيع، والشحن.
كلمة «ثابت» لا تعني «لا يتغيّر أبدًا»، بل تعني «لا يتغيّر بحسب عدد المبيعات». الإيجار يرتفع مرة في السنة؛ لكنه في هذا الشهر واحد، سواء بعت 200 كعكة أو 500 كعكة.
مصاريف عائشة هانم
المصاريف الثابتة الشهرية، مقرَّبة ودون ضريبة القيمة المضافة:
| المصروف | شهريًا (ليرة) |
|---|---|
| الإيجار | 40.000 |
| عامل واحد (الراتب وحصة صاحب العمل في الضمان الاجتماعي) | 41.000 |
| الجزء الثابت من الكهرباء والغاز الطبيعي (ثلاجة العرض، والإضاءة، والتدفئة) | 9.000 |
| أجرة المحاسب القانوني | 6.000 |
| الإنترنت، والتأمين، وأخرى | 4.000 |
| مجموع المصروف الثابت | 100.000 |
الـ 41.000 ليرة في سطر العامل رقم مقرَّب: كلفة عامل بالحد الأدنى للأجور (asgari ücret) على صاحب العمل في 2026، دون دعم، هي 40.874,63 ليرة في الشهر. وقد حسبناها في درس التكلفة الحقيقية للعامل عليك.
انتبه إلى سطر الإيجار: إذا كنت تستأجر المحل من شخص لا من شركة، ولم تكن في نظام المحاسبة المبسَّط (basit usul)، فأنت من يدفع جزءًا من الإيجار إلى إدارة الضرائب باسم المالك. ويُسمّى هذا الاستقطاع الضريبي (stopaj)، أي أن تقتطع الضريبة عند الدفع وتدفعها للدولة. ومصروف الإيجار عندك ليس المبلغ الذي يصل إلى يد المالك، بل مجموع الاثنين.
المصاريف المتغيّرة عن كل كعكة:
| المصروف | عن كل كعكة (ليرة) |
|---|---|
| المواد (الطحين، والقشطة، والفاكهة، والشوكولاتة) | 300 |
| العلبة والشريط | 20 |
| الكهرباء والغاز اللذان يستهلكهما الفرن عن كل كعكة | 10 |
| عمولة البنك عند الدفع بالبطاقة (متوسّط) | 20 |
| مجموع المصروف المتغيّر | 350 |
كانت عائشة هانم ترى السطرين الأولين فقط عندما تضع السعر. لكن طاقة الفرن وعمولة البنك ترتفعان أيضًا مع كل كعكة؛ فهما أيضًا مصروف متغيّر.
كلفة الوحدة: توزيع المصروف الثابت على الكعكات
الكلفة الحقيقية للكعكة الواحدة تُسمّى كلفة الوحدة (birim maliyet):
كلفة الوحدة = المصروف المتغيّر عن كل كعكة + حصة الكعكة الواحدة من المصروف الثابت
وحصة المصروف الثابت تتوقّف على عدد الكعكات المبيعة في ذلك الشهر:
| المبيعات الشهرية | حصة الكعكة من المصروف الثابت | كلفة الوحدة | السعر | الربح عن كل كعكة |
|---|---|---|---|---|
| 200 كعكة | 100.000 ÷ 200 = 500 | 850 | 700 | −150 |
| 300 كعكة | نحو 333 | نحو 683 | 700 | نحو 17 |
| 400 كعكة | 250 | 600 | 700 | 100 |
| 500 كعكة | 200 | 550 | 700 | 150 |
السعر نفسه، والمواد نفسها؛ لكن في شهر الـ 200 كعكة تُسبّب كل كعكة خسارة، وفي شهر الـ 500 كعكة تُكسب ربحًا جيدًا. وهذا جواب سؤال عائشة هانم: المصروف الثابت يرقّ في الشهر المزدحم، ويغلظ في الشهر الهادئ.
في الشهر الماضي باعت 400 كعكة. المبيعات 280.000، والمصروف المتغيّر 140.000، والمصروف الثابت 100.000 ليرة؛ والربح قبل الضريبة 40.000 ليرة.
هامش المساهمة: ما يساهم به كل بيع في المصروف الثابت
اطرح المصروف المتغيّر من السعر: 700 − 350 = 350 ليرة. ويُسمّى هذا هامش المساهمة (katkı payı). كل كعكة تترك في الصندوق 350 ليرة. وعلى هذا المال أن يغطّي المصاريف الثابتة أولًا. أول 100.000 ليرة من المساهمة في الشهر تدفع الإيجار والراتب والفواتير؛ وكل مساهمة بعدها ربح. عند 400 كعكة تتجمّع 400 × 350 = 140.000 ليرة من المساهمة، وبعد خصم المصروف الثابت يبقى 40.000 ليرة.
هامش المساهمة هو مفتاح الدرس التالي. به سنعرف بعد بيع كم كعكة نخرج من الخسارة.
انتبه وأنت تفصل بينهما
- المصاريف المختلطة: جزء من فاتورة الكهرباء (ثلاجة العرض، والإضاءة) ثابت، وجزء منها (الفرن) يرتفع مع الإنتاج. لا يلزم أن تفصلها بالقرش. انظر إلى فواتير الأشهر القليلة الماضية وقسّمها تقسيمًا تقريبيًا؛ فهذا خير من أن تضعها كلها في مجموعة واحدة.
- المصروف الثابت المتدرّج: إذا تجاوزت عائشة هانم 600 كعكة في الشهر فستحتاج إلى عامل ثانٍ أو فرن ثانٍ. عند تلك النقطة يصعد المصروف الثابت درجة. أي أن المصروف الثابت ثابت فقط ضمن مدى معيّن من المبيعات.
- جهدك أنت: في المنشأة الفردية (şahıs işletmesi) لا يُكتب ما تدفعه لنفسك مصروفًا (أن تعطي نفسك راتبًا). فإذا كانت منشأة عائشة هانم فردية، فعلى الـ 40.000 ليرة الباقية أن تغطّي جهدها لشهر كامل، واشتراكها هي في Bağ-Kur (تأمين أصحاب الأعمال الحرة)، وضريبة الدخل. وعندما تضع السعر احسب معيشتك أنت حسابًا منفصلًا: لا تدخل في حساب الضريبة، لكنها تدخل في حسابك أنت. وإذا كنت شريكًا في شركة ذات مسؤولية محدودة (limited şirket) وكانت الشركة تدفع لك أجرًا بكشف رواتب، فهذا الأجر مصروف على الشركة؛ فاكتبه في المصروف الثابت.
- ضريبة القيمة المضافة: إذا كنت مكلَّفًا بضريبة القيمة المضافة فاحسب كل شيء دون الضريبة. الضريبة التي تجمعها عند البيع أمانة؛ والضريبة التي تدفعها عند الشراء تستطيع في الغالب خصمها من الضريبة التي تجمعها عند البيع، لذلك لا تضيفها إلى الكلفة. وهناك استثناءات لا تُخصم (مثل المصاريف التي لا علاقة لها بالعمل)؛ فاسأل محاسبك عن أيّ بند لست متأكدًا منه. أما إذا كنت في النظام المبسَّط فلا تحسب ضريبة القيمة المضافة ولا تستطيع خصم ضريبة الشراء؛ لذلك يكون المبلغ الكلّي في فاتورة الشراء هو كلفتك.
من أين تأتي بالأرقام؟
جدول محاسبك يرتّب المصاريف بحسب نوعها (الإيجار، والعاملون، والطاقة)؛ ولا يقسمها إلى ثابتة ومتغيّرة. هذا الفصل تقوم به أنت. خذ مصاريف آخر ثلاثة أشهر، واكتب بجانب كل سطر «ث» (ثابت) أو «م» (متغيّر)، واستخرج متوسّطها الشهري. ثم اقسم مجموع المصاريف المتغيّرة على عدد ما بعته في تلك الأشهر الثلاثة. وإذا كانت لك شركة، فسطر «كلفة المبيعات» (satışların maliyeti) في الجدول يكون في الغالب قريبًا من المصاريف المتغيّرة، لكنه ليس مطابقًا لها تمامًا (قائمة الدخل سطرًا سطرًا).
إذا كنت تبيع أكثر من منتج فاحسب المصروف المتغيّر لكل منتج على حدة. أما توزيع المصروف الثابت على المنتجات فأصعب؛ فابدأ في الخطوة الأولى بأكثر ثلاثة منتجات مبيعًا عندك.
افعل هذا هذا الأسبوع
اكتب مصاريف آخر ثلاثة أشهر في ورقة، واكتب بجانب كل سطر «ث» (ثابت) أو «م» (متغيّر). ثم احسب المصروف المتغيّر عن الوحدة لأكثر منتج أو خدمة مبيعًا عندك، واطرحه من سعره: الرقم الذي يبقى في يدك هو هامش المساهمة لذلك المنتج.
أخطاء شائعة
- وضع السعر بالنظر إلى المواد وحدها. الإيجار والرواتب والفواتير أيضًا داخلة في كل منتج؛ وحصصها تتغيّر بحسب عدد المبيعات.
- نسيان المصاريف المتغيّرة الصغيرة مثل عمولة البطاقة والتغليف والهدر (fire). لأنها تتكرّر في كل بيع، تصير في آخر الشهر مجموعًا كبيرًا.
- حساب كلفة الوحدة مرة واحدة واستعمالها سنوات. كلما تغيّر عدد المبيعات والمصاريف تتغيّر كلفة الوحدة أيضًا؛ فجدّدها مرة كل ثلاثة أشهر على الأقل.
المصادر
- د. أوغور دمير، علاقات الكلفة والحجم والربح وتخطيط الربح (Maliyet Hacim Kâr İlişkileri ve Kâr Planlaması)، مذكّرة درس في جامعة أنقرة: الكلفة الثابتة والمتغيّرة، وهامش المساهمة
- بيلغن أوزكان (SMMM)، الانتقال إلى الربح في المنشآت: تحليل نقطة التعادل (İşletmelerde Kâra Geçiş: Başa Baş Noktası Analizi) (تعريف هامش المساهمة)، Muhasebetr
- EY: الحد الأدنى للأجور في 2026 وكلفة صاحب العمل
- Alomaliye: معلومات عن الحد الأدنى للأجور لسنة 2026 (كلفة صاحب العمل دون دعم 40.874,63 ليرة)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41 (ما يدفعه صاحب المنشأة لنفسه شهريًا لا يُكتب مصروفًا)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية