Kötü ay senaryosu ve kenar parası: para yetmezse önce hangi ödeme?
Satış yüzde 30 düşerse maaş, prim ve kira düşmez. Lokantacı Nihat Usta'nın iki kötü aylık senaryosu üzerinden kenar parasını hesaplamak, ayrı hesapta biriktirmek ve para yetmediğinde beyanname, maaş, SGK, KDV ve Bağ-Kur arasında gecikmenin bedeline göre sıra kurmak.
İşveren Okulu · 6 dk · sonunda 4 soruluk sınav
Kenar parası, kötü ay senaryosunda ortaya çıkan toplam açığı karşılayacak kadar olmalıdır: satışı yüzde 20–30 düşür, en büyük alacağı geciktir, bir beklenmedik gider ekle ve açığı topla. Para yetmezse beyannameyi her durumda zamanında ver; verdiğin çekin tarihinde hesapta para olsun; maaşı ve çalışanın maaşından kestiğin prim ve vergiyi öne al, tedarikçi ve kirayı ödeme gününden önce konuş.
Lokantacı Nihat Usta'nın kötü iki ayı
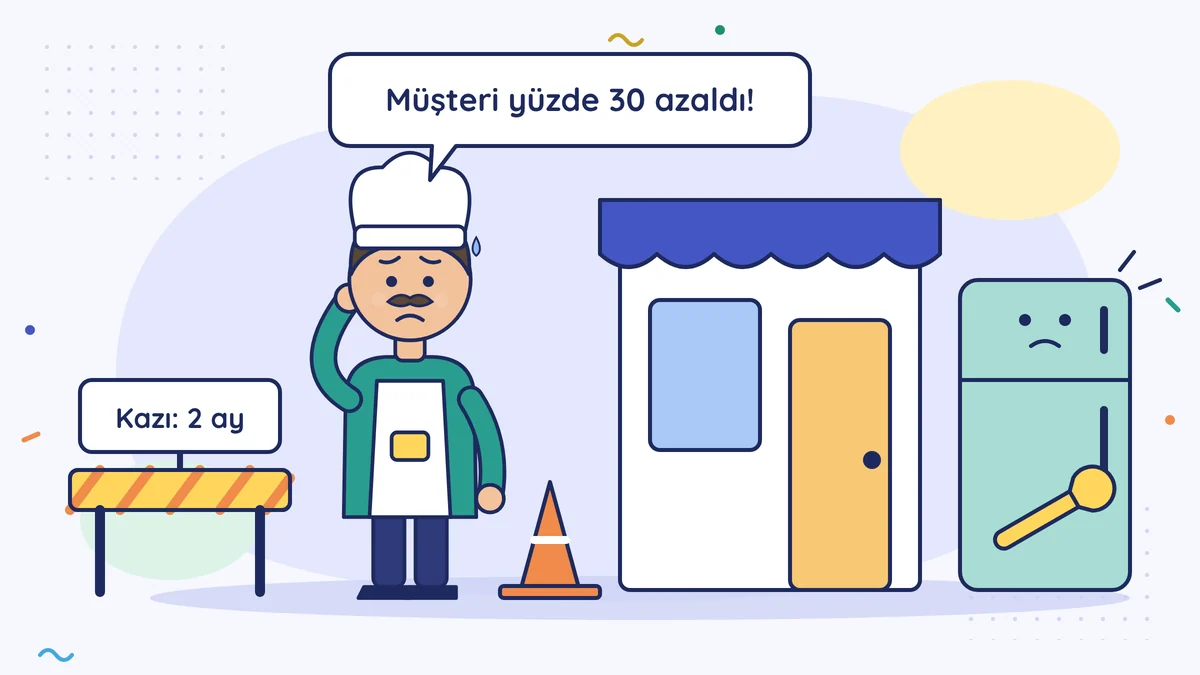
Nihat Usta'nın lokantası sekiz çalışanla dönüyor. Normal bir ayda 900.000 lira tahsilat giriyor, 850.000 lira çıkıyor. Ayda 50.000 lira artıyor.
Bir sabah sokağın girişinde altyapı kazısı başladı. Belediye "iki ay sürer" dedi. Müşteri yüzde 30 azaldı. Aynı hafta soğuk oda arızalandı.
Nihat Usta bir senaryo kurdu, böyle bir durumu sonradan değil, önceden düşünmek için. Bu derste o senaryoyu kuruyoruz, sonra kenar parasını hesaplıyoruz.
Apartmanın su deposu
Su deposu şebeke çalışırken bir işe yaramıyor gibi görünür. Şebeke kesildiğinde ise birkaç gün idare ettirir. Depo boşsa ilk gün susuz kalırsın. Taşacak kadar büyükse çatıya boşuna yük bindirir.
Kenar parası işletmenin su deposudur. Ne kadar büyük olacağı tahminle değil, senaryoyla hesaplanır.
Kötü ay senaryosu
13 haftalık planını al ve şunları değiştir:
- Satışı yüzde 20 ile 30 arası düşür.
- En büyük alacağını bir ay geciktir.
- Bir beklenmedik gider ekle: arıza, ceza, kaybedilen bir müşteri.
Nihat Usta'nın rakamları (yuvarlak ve örnek; Bağ-Kur satırı 2026'nın en düşük priminin yuvarlanmışı):
| Kalem | Normal ay | Kötü 1. ay | Kötü 2. ay |
|---|---|---|---|
| Tahsilat | 900.000 | 630.000 | 630.000 |
| Malzeme | −270.000 | −189.000 | −189.000 |
| Maaşlar (net) | −240.000 | −240.000 | −240.000 |
| SGK primi ve muhtasar | −120.000 | −120.000 | −120.000 |
| Kira | −100.000 | −100.000 | −100.000 |
| KDV | −50.000 | −50.000 | −30.000 |
| Bağ-Kur | −10.000 | −10.000 | −10.000 |
| Elektrik, gaz, diğer | −60.000 | −55.000 | −55.000 |
| Soğuk oda tamiri | −40.000 | ||
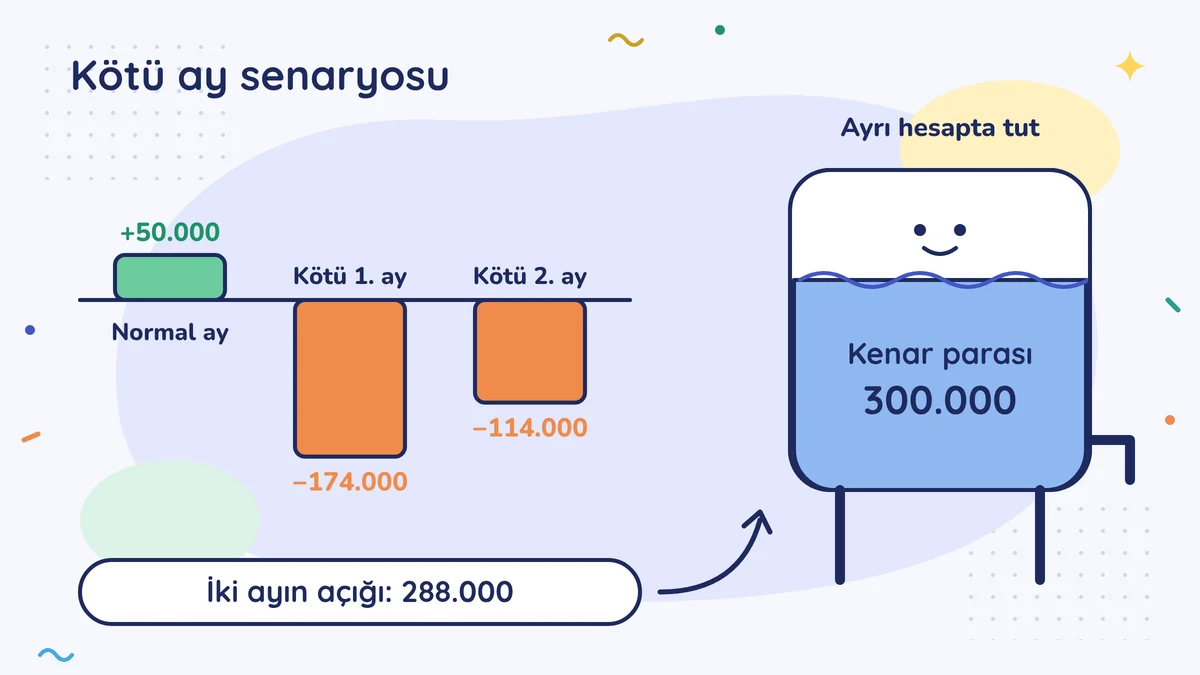
| Ay sonucu | +50.000 | −174.000 | −114.000 |
İki şeye dikkat et.
Malzeme satışla birlikte düşüyor. Maaş, prim ve kira düşmüyor. Kötü ayın yükünü sabit giderler taşıyor. Sabit ve değişken gideri ayırmayı Sabit ve değişken gider dersinde ayrıntılı görüyoruz.
Kötü ayda ödenen KDV ve prim, iyi ayın vergisidir. Bir ayın KDV'si ve primi izleyen ay ödenir. Satışın düştüğü ilk ay, bir önceki normal ayın KDV'sini ödersin. KDV ancak ikinci ay azalır.
İki ayın toplam açığı 288.000 lira. Nihat Usta'nın kenar parası hedefi bu yüzden 300.000 lira. Kimi işletme genel bir ölçü olarak "üç aylık sabit gider" kadar kenar parası tutar; bu daha temkinli bir hedeftir. Senaryo, en az ne kadar gerektiğini kendi rakamınla gösterir.
Kenar parası nasıl biriktirilir?
- Ayrı bir hesapta tut. Vergi kumbarasından da ayrı. Kumbara bu ayın vergisi içindir; kenar parası gelecek kötü ay için.
- Hemen çekilebilir yerde tut. Stok, makine ya da uzun vadeli yatırım kenar parası değildir; ihtiyaç günü paraya dönmez.
- İyi aylarda payla doldur. Nihat Usta normal aylarda artan 50.000 liranın yarısını ayırıyor. Hedefe bir yılda varıyor.
- Kullanınca yeniden doldur. Kenar parası kullanılmak için var; bitince yeni dolum planı yapılır.
Kenar parası kredi limitinin yerini tutmaz, ama ikisi birlikte iyi çalışır. Bankayla kredi limitini ihtiyaç olmadan, işler iyiyken konuşmak daha kolaydır.
Para yetmezse: önce hangisi?
Bu bir hukuk sıralaması değil. Gecikmenin bedeline ve kimin zarar gördüğüne göre bir düşünme sırası. Kendi durumunu müşavirinle konuş.
| Ödeme | Geç kalırsa | Konuşma payı |
|---|---|---|
| Beyannameler | Ödeyemesen de beyanı zamanında ver. Beyan edip geç ödenen vergide gecikme zammı işler; beyanın geç verilmesi ise ayrıca ceza doğurur | Yok |
| Verdiğin çek | Karşılıksız çıkarsa Çek Kanunu'na göre ceza ve çek düzenleme yasağı gündeme gelir, bankadaki kaydın bozulur | Çok az; tarihinden önce çeki verdiğin kişiyle konuş |
| Maaşlar | Çalışanın geçimi. Ücret ödeme gününden itibaren 20 gün içinde mücbir sebep olmadan ödenmezse çalışan iş görmekten kaçınabilir; gecikmiş ücrete faiz işler (İş Kanunu md. 34) | Çok az |
| SGK primi ve maaştan kesilen vergi | Bunların bir kısmı çalışanın maaşından kestiğin paradır. SGK priminde gecikme cezası ve zammı işler; teşvik ve Hazine indirimi o ay kaybedilebilir | SGK priminde taksit yolu var; kesilen vergi için müşavirine sor |
| KDV | Gecikme zammı: Ekim 2026 itibarıyla aylık yüzde 3,7 (13 Kasım 2025'ten beri) | Taksit (tecil) yolu var, ama KDV'de taksit sayısı genelde daha azdır |
| Bağ-Kur | Süresinde ödenmezse o ayın 5 puan indirimi gider: 2026'da en düşük prim 10.156,73 yerine 11.808,23 lira olur; üstüne gecikme cezası ve zammı işler. Borç ödenene kadar sonraki ayların indirimi de gidebilir | Az |
| Kredi ve kredi kartı | Gecikme faizi; kredi kaydın etkilenir | Bankayla önceden |
| Kira ve tedarikçi | Güven kaybı, sonraki alımda vadenin kısalması | En fazla |
Konuşma payı en çok olan kalemler en sona kalır: tedarikçi ve kira. Onlarla da konuşmayı ödeme gününden önce yaparsın.
Ödemeyi bölmek gerekirse vergi dairesine ve SGK'ya taksit başvurusu yapılabilir (6183 sayılı Kanun md. 48). Haziran 2026'da 7582 sayılı Kanun'la vergi borçlarında en uzun taksit süresi 36 aydan 72 aya çıktı. Bu bir üst sınırdır: kaç taksit verileceği verginin türüne ve işletmenin durumuna göre değişir. KDV'de genelde daha az taksit verilir; geçici vergi gibi bazı borçlar ise taksitlendirilmez. Haziran 2026'da çıkan daha düşük faizli özel taksit düzenlemesinin başvuru süresi 31 Ağustos 2026'da doldu; bugün başvuran genel kurallara tabidir. Taksitlenen borca tecil faizi işler. Faizi ve şartları başvurduğun gün geçerli olana göre belirlenir; ayrıntısı Vergiyi geç ödersem ne olur? yazısında. Teşviklerin şartlarını Teşvik nedir dersinde gördün.
Çalışanlarla konuşmak
Nihat Usta kazı başlayınca çalışanlarına durumu anlattı: maaşlar zamanında ödenecek, ama iki ay fazla mesai olmayacak, izinler bu döneme kaydırılabilir. Fazla mesai ve yıllık izin kendi kurallarına bağlıdır; bunları Fazla çalışma ve Yıllık ücretli izin derslerinde gördün. Açık konuşulan kötü ay, sessiz geçen kötü aydan daha az çalışan kaybettirir.
Erken uyarı kuralı
Kenar parasını belirledikten sonra 13 haftalık planına bir kural ekle: en düşük hafta kenar parasının altına iniyorsa harekete geçme zamanı gelmiştir. Sıra şu olabilir: tahsilatı hızlandır, stok alımını kıs, tedarikçiyle vade konuş, son olarak finansmana bak. İlk üçü ücretsizdir; dördüncüsünün bedeli vardır, seçenekleri Kredi mi, leasing mi, kendi paran mı? dersinde karşılaştırıyoruz.
Bu hafta bunu yap
13 haftalık planının bir kopyasını al. Satışı yüzde 30 düşür, en büyük alacağını bir ay geciktir, 50.000 liralık beklenmedik bir gider ekle. Çıkan en büyük açığı kenar parası hedefin olarak yaz ve bu ay ayrı bir hesap aç.
Bunu Yuhasibu'da yap
Yuhasibu'nun ana ekranındaki son aylar KDV özetinden kötü ay senaryosundaki KDV satırını, personel ödeme raporundan maaş satırını al. Senaryoyu bu gerçek rakamlarla kurarsan tahmin payı azalır.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Kötü ayda KDV'nin de hemen düşeceğini sanmak. İlk kötü ayda bir önceki normal ayın KDV'sini ve primini ödersin. KDV ancak ikinci ay azalır.
- Ödeyemiyorum diye beyannameyi vermemek. Beyan edip geç ödenen vergide gecikme zammı işler; beyanın geç verilmesi ise ayrıca ceza doğurur. Beyanı her durumda zamanında ver.
- Kenar parasını stokta ya da vergi kumbarasında tutmak. Stok ihtiyaç günü paraya dönmez, kumbara bu ayın vergisi içindir. Kenar parası ayrı ve hemen çekilebilir bir hesapta durur.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →