Yıl sonunda geçici vergi: düşülmesi, fazlanın iadesi ve her ay kenara koymak
Geçici vergi yıllık verginin avansıdır; yıl sonunda hesap kapanır. Yıllık vergi daha yüksekse fark Mart ve Temmuz'da ödenir, düşükse fazla önce diğer vergi borçlarına sayılır, kalanı yazılı talepte iade edilir. Neden çoğu zaman fark çıktığı ve her ay ne kadar kenara konacağı.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Yıl içinde ödediğin geçici vergi, yıllık beyannamede hesaplanan gelir ya da kurumlar vergisinden düşülür. Kalan varsa ödersin; şahıs işletmesinde iki taksitte, Mart ve Temmuz'da. Fazla ödediysen önce diğer vergi borçlarına sayılır, kalanı beyannamenin verildiği yılın sonuna kadar yazılı talep edersen iade edilir. Geçici vergi düz %15, yıllık vergi artan oranlı olduğu için kenara %15'ten fazlasını koymak gerekebilir.
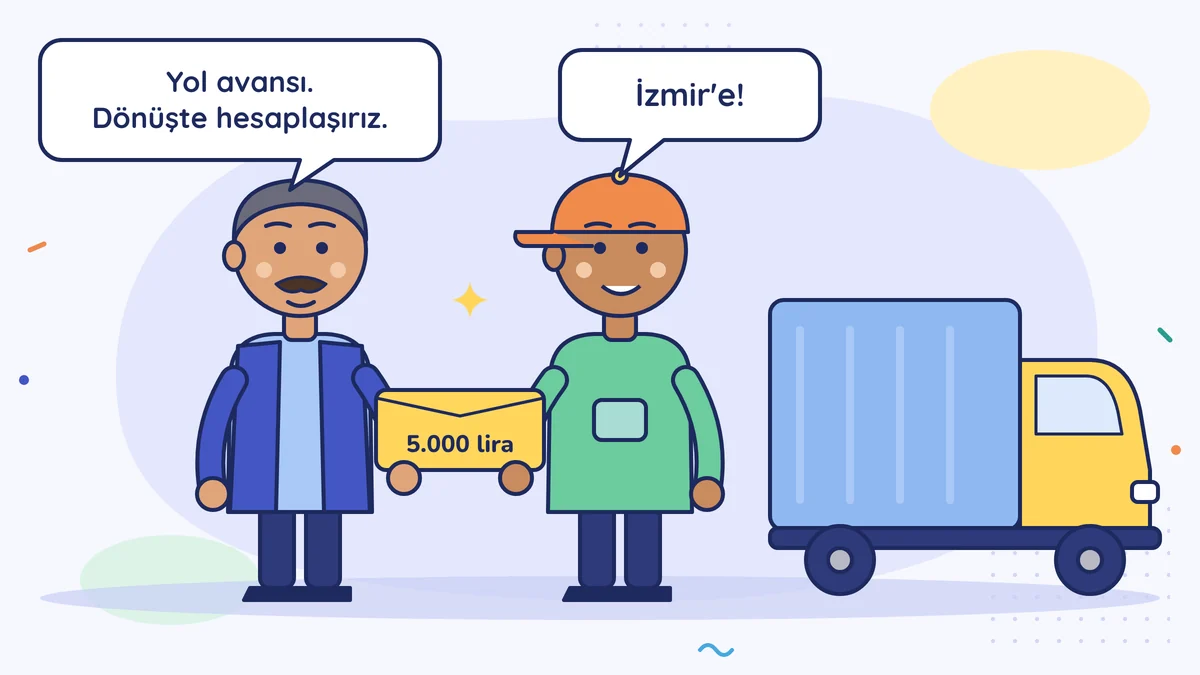
Nakliyeci Emre Bey'in yol avansı
Emre Bey'in iki kamyonu var. Şoförü İzmir seferine çıkmadan önce ona 5.000 lira yol avansı verir: yakıt, otoyol, yemek. Şoför dönünce fişlerle hesaplaşırlar. 4.200 lira harcandıysa 800 lira geri gelir; 5.600 harcandıysa Emre Bey 600 lirayı tamamlar. Avans kesin hesap değildir; hesap dönüşte kapanır.
Geçici vergi de yıllık verginin avansıdır. Yıl boyunca dört kez ödenir, hesap yıl kapanınca yıllık beyannamede kesinleşir.
Yıl sonunda ne olur?
2026 yılının kârı, şahıs işletmesinde Mart 2027'de verilen yıllık gelir vergisi beyannamesiyle bildirilir; şirkette kurumlar vergisi beyannamesi Nisan'da verilir. Bütün yılın kârı üzerinden vergi hesaplanır, sonra 2026 boyunca ödenen geçici vergi bu tutardan düşülür (GVK mük. md. 120). Yalnız gerçekten ödenmiş geçici vergi düşülür.
Sonuç iki yoldan birine çıkar: ya ödenecek bir kalan vardır ya da fazla ödenmiş bir tutar.
Durum 1: Kalan çıkar
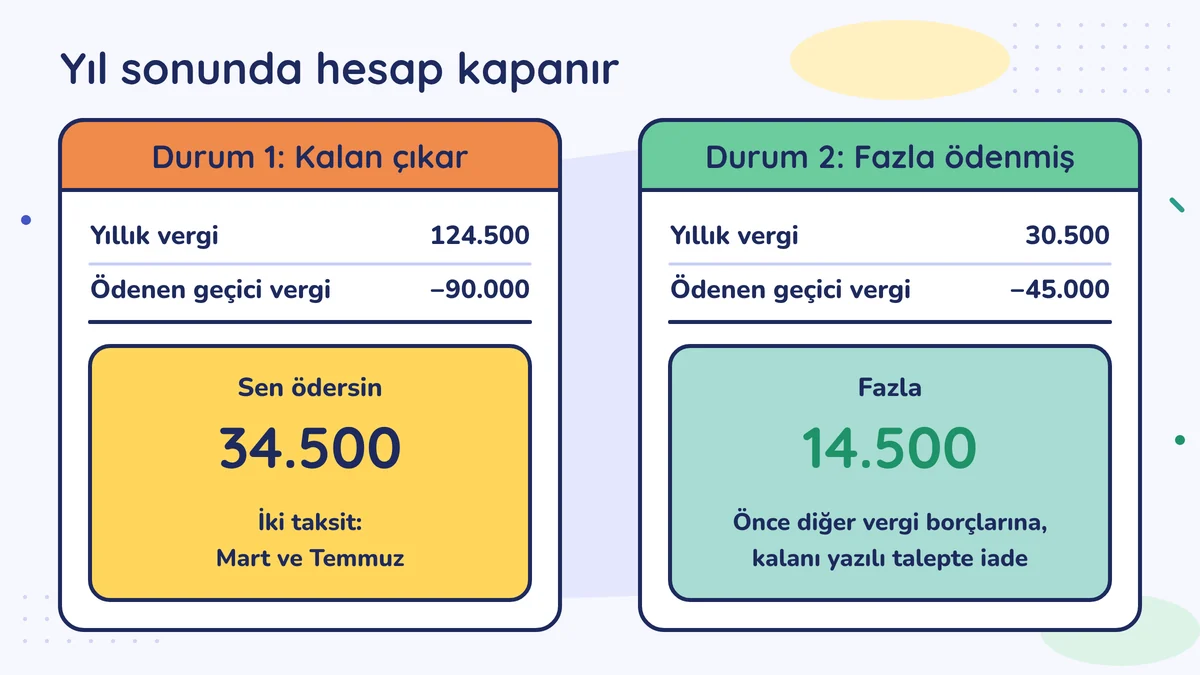
Emre Bey'in 2026 kârı 600.000 lira olsun. Gelir vergisi 2026 tarifesiyle (ücret dışı gelirler) şöyle hesaplanır:
| Kârın dilimi | Oran | Vergi |
|---|---|---|
| İlk 190.000 | %15 | 28.500 |
| 190.000–400.000 arası (210.000) | %20 | 42.000 |
| 400.000–600.000 arası (200.000) | %27 | 54.000 |
| Yıllık gelir vergisi | 124.500 |
Yıl içinde ödediği geçici vergi: 600.000 × %15 = 90.000 lira. Kalan 124.500 − 90.000 = 34.500 lira. Bu tutar iki taksitte ödenir: ilki 31 Mart 2027'de, ikincisi Temmuz sonunda. 31 Temmuz 2027 cumartesiye denk geldiği için ikinci taksitin son günü kural gereği 2 Ağustos 2027 pazartesi olur; tarihler GİB 2027 takvimi yayımlanınca kesinleşir. Örnekte başka indirim ve istisna yok sayıldı; senin için varsa müşavirin hesaba katar.
Kalan neden çıktı? Geçici vergi kâr ne olursa olsun düz %15. Yıllık gelir vergisi ise artan oranlı: kârın 190.000 lirayı aşan kısmı %20, 400.000'i aşan kısmı %27 ile vergilenir. Kâr ilk dilimi aştıkça geçici vergi yıllık verginin gerisinde kalır. Bu bir hata değil, sistemin doğal sonucu.
Şirkette bu fark genelde az olur, çünkü geçici vergi oranı ile kurumlar vergisi oranı aynıdır (2026 için genel oran %25).
Durum 2: Fazla ödenmiş
Bir de tersini düşün. Emre Bey'in 2026'sı başka türlü geçseydi: ilk dokuz ayda yılbaşından toplam kâr 300.000'e ulaşmış, 45.000 lira geçici vergi ödenmiş; son çeyrekte zarar gelmiş, yıllık kâr 200.000'e inmiş.
Yıllık vergi: 28.500 + (10.000 × %20) = 30.500 lira. Ödenen geçici vergi 45.000. Fazla 14.500 lira.
Bu fazla şöyle kullanılır (GVK mük. md. 120):
- Önce yıllık vergiden düşülür; yıllık vergi tamamen kapanır.
- Artan kısım diğer vergi borçlarına sayılır, örneğin KDV ya da muhtasar borcuna. Buna mahsup denir. Bunun için yapılacak talebi müşavirin hazırlar.
- Bunlardan sonra hâlâ artan varsa, yazılı olarak talep edersen sana iade edilir.
Talebin süresi var: yıllık beyannamenin verildiği yılın sonuna kadar. 2026 kârı için beyanname Mart 2027'de verileceğinden son gün 31 Aralık 2027 olur. Bu süre geçerse iade hakkı düşer. En kolayı, Mart'ta beyannameyi verirken müşavirinden iade ya da mahsup talebini de aynı anda hazırlamasını istemek.
Mart'ta yıllık beyannamenin bir kopyasını iste ve iki satırına bak: hesaplanan yıllık vergi ve düşülen geçici vergi. Düşülen tutar, yıl içinde ödediğin dört geçici verginin dekontlarıyla aynı olmalı. Bir dönemi geç ödediysen ya da bir ödeme eksik kaldıysa bu satırda fark görürsün; o zaman müşavirinle hangi dönemin eksik kaldığını birlikte bulun.
Her ay kenara ne kadar koymalı?
Vergi kumbarasının mantığını Vergi için para ayırmak dersinde kurduk. Burada geçici verginin ona kattığı tek bir ince ayar var: kumbara oranını geçici vergiye göre değil, yıllık vergiye göre belirle.
Emre Bey önceleri her ay kârının %15'ini ayırıyordu. Ayda yaklaşık 50.000 lira kârla bu 7.500 lira ediyordu. Geçici vergi günlerinde kumbara yetiyordu ama Mart geldiğinde 34.500 lira için kumbarada para yoktu.
Şimdi şöyle yapıyor:
| Adım | Emre Bey'in rakamı |
|---|---|
| Müşavirden yıllık kâr tahmini | 600.000 lira |
| Tahmini yıllık vergi | 124.500 lira (kârın yaklaşık %21'i) |
| Her ay kumbaraya | 124.500 ÷ 12 ≈ 10.400 lira |
| Geçici vergi günlerinde | Kumbaradan öder |
| Yıl sonunda kumbarada kalan | Mart ve Temmuz taksitleri için hazır |
Kâr tahmini her geçici vergi döneminde güncellenir. Kasım'da müşavir Ocak–Eylül kârını hesapladığında Emre Bey de aylık payını yeniden ayarlıyor. Kâr düştüyse pay azalıyor, arttıysa artıyor.
Bu kumbaraya yalnız gelir vergisi girer. Bağ-Kur primin, çalışanının SGK primi ve KDV ayrı hesaplanır; onlar için kenara koyduğun pay da ayrı durmalı.
Emre Bey'in şoförü avansı artık dönüşte sorunsuz kapatıyor. Emre Bey de Mart'ı öyle karşılamaya hazırlanıyor.
Bu hafta bunu yap
Mali müşavirinden 2026 için tahmini yıllık kârını ve tahmini yıllık gelir (ya da kurumlar) vergini iste. Bu yıl ödediğin geçici vergileri bu tahminden çıkar, kalanı Mart'a kadar kalan aylara böl ve her ay o tutarı kumbaraya aktar.
Bunu Yuhasibu'da yap
Yuhasibu'nun raporlarından yılbaşından bugüne gelir ve giderini görebilirsin. Bu kabaca bir kâr fikri verir; müşavirinin hesapladığı dönem kârıyla karşılaştır. Aradaki fark büyükse hangi belgenin eksik ya da fazla olduğunu birlikte bulun.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Kenara yalnız %15 koymak. 2026'da geçici vergi düz %15, yıllık gelir vergisi artan oranlı; kâr 190.000 lirayı aşınca yıl sonunda ek ödeme çıkar.
- Fazla ödenen geçici vergi için talep vermeyi unutmak. Diğer borçlara sayıldıktan sonra kalan tutar, beyannamenin verildiği yılın sonuna kadar yazılı talep edilmezse iade hakkı düşer.
- Temmuz'daki ikinci taksiti unutmak. Şahıs işletmesinde yıllık gelir vergisinin kalanı iki taksitte ödenir; ikincisi Temmuz sonundadır (2027'de hafta sonu yüzünden 2 Ağustos).
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →