Aralıkta sayım: stok, kasa ve banka 31 Aralık'ta ne diyor?
Defter elinde ne olması gerektiğini söyler, sayım gerçekte ne olduğunu. 31 Aralık'ta raftaki malı alış fiyatıyla saymak, kasayı tutanağa bağlamak, banka ve kart ekstrelerini kayıtla karşılaştırmak. Eksik ya da fazla sayımın kârı nasıl kaydırdığı, sayısal örnekle.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Yıl sonunda, 31 Aralık itibarıyla raftaki mal alış fiyatıyla sayılır, kasadaki nakit sayılıp tutanağa yazılır ve her banka hesabı, kart ve kredi için 31 Aralık ekstresi alınıp kayıtla karşılaştırılır. Bu listeye envanter denir (VUK md. 185–186); stok tutarı yılın kârını doğrudan değiştirdiği için yanlış sayım kârı bir yıldan ötekine kaydırır. Basit usulde kurallar farklıdır, mali müşavirine sor.
Kırtasiyeci Emre Bey'in 31 Aralık'ı
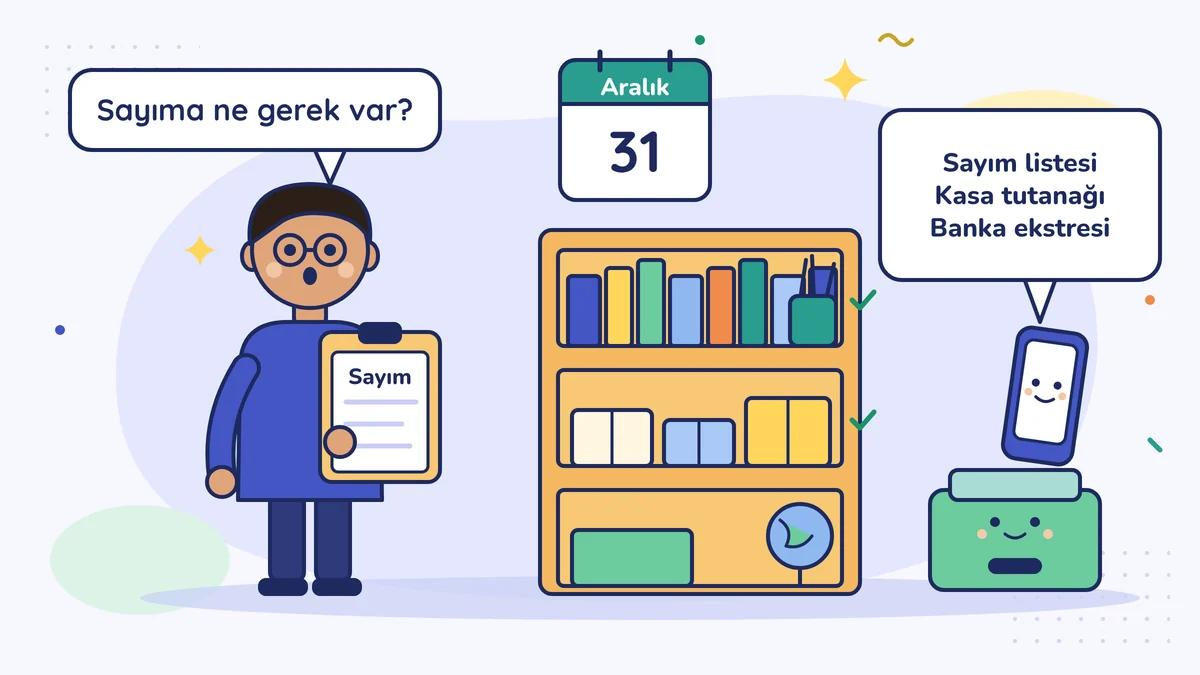
Emre Bey'in kırtasiyesi okul yolunun üstünde. Eylül'de raflar boşalır, Ocak'ta yeniden dolar. Aralık başında müşaviri bir mesaj attı: "31 Aralık akşamı sayım listeni, kasa tutanağını ve banka ekstrelerini bekliyorum." Emre Bey şaşırdı: "Ben her şeyi zaten deftere yazdırıyorum, sayıma ne gerek var?"
Defter, elinde ne olması gerektiğini söyler. Sayım, elinde gerçekte ne olduğunu. Yıl sonunda ikisi yan yana konur. Kahvecinin her akşam kasayı sayıp günün satışıyla karşılaştırması gibi; yalnız bu kez yılda bir, bütün dükkân için.
Envanter: yıl sonundaki fotoğraf
Yıl sonunda işletmenin elinde ne var, kimden ne alacağı ve kime ne borcu var, bunların listesine envanter denir (Vergi Usul Kanunu md. 185–186). Bilanço esasında bu liste envanter defterine geçer. İşletme defteri tutuyorsan da yıl sonunda elde kalan mal kazanç hesabına girer. Basit usulde kurallar farklıdır; senin durumunu mali müşavirine sor.
Bu derste fotoğrafın üç parçasına bakıyoruz: raftaki mal, kasadaki nakit ve bankadaki para. Alacak, borç ve demirbaş bir sonraki derste.
Sayım kârı değiştirir
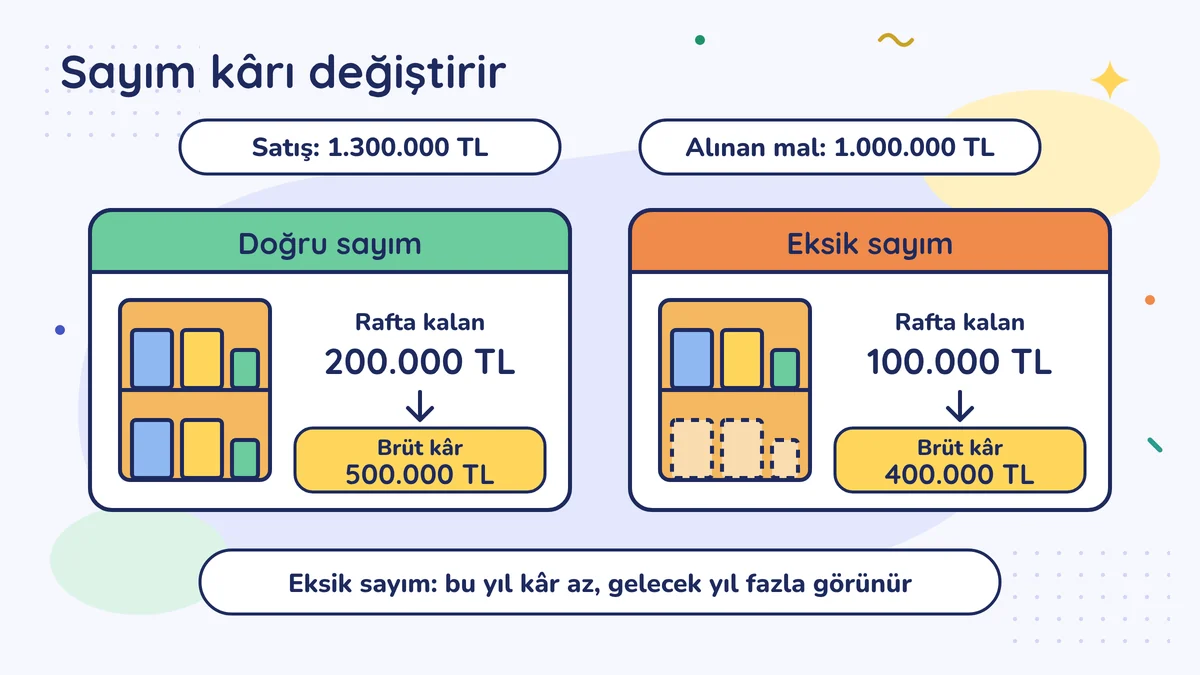
Rakamla görelim. Emre Bey yıla boş rafla başlamış olsun (gerçekte geçen yıldan kalan mal da hesaba girer; burada sade tutuyoruz).
| Kalem | Doğru sayım | Eksik sayım |
|---|---|---|
| Yıl içinde satış | 1.300.000 | 1.300.000 |
| Yıl içinde alınan mal | 1.000.000 | 1.000.000 |
| 31 Aralık'ta rafta kalan mal | 200.000 | 100.000 |
| Satılan malın maliyeti (alınan − kalan) | 800.000 | 900.000 |
| Brüt kâr | 500.000 | 400.000 |
Sayımda 100.000 liralık mal unutulursa bu yıl kâr olduğundan az, gelecek yıl fazla görünür. Fazla sayılırsa tersi olur: bu yılın kârı ve vergisi şişer. Yanlış sayım kârı bir yıldan ötekine kaydırır; doğru sayım iki yılı da düzgün yapar.
Sayım nasıl yapılır?
Her ay yaptığın kısa sayımın yöntemi Stok: rafta bekleyen para dersinde var. Yıl sonu sayımında birkaç şey farklıdır.
- Günü ve saati sabitle. 31 Aralık 2026 Perşembe, dükkân kapandıktan sonra. Sayım ertesi gün yapılırsa aradaki satışlar listeye ayrıca yazılır.
- İki kişi say. Biri sayar, biri yazar. Sonra yerlerini değiştirip birkaç rafı yeniden sayın.
- Alış fiyatıyla yaz. Emtia, yani satmak için aldığın mal, kural olarak maliyet bedeliyle değerlenir (VUK md. 274). Etikette yazan satış fiyatı değil, faturadaki alış fiyatı.
- Satılamayacak malı ayrı listele. Kırık, bozuk, modası geçmiş, tarihi geçmiş mallar. Bunların değerini düşürmenin ayrı kuralları var; kararı müşavirin verir, sen yalnız ayrı yaz.
- Senin olmayanı ayır. Rafta duran emanet mal (tedarikçinin "sat, sonra ödersin" diye bıraktığı) ayrı yazılır. Parasını ödediğin ama henüz gelmeyen mal da ayrı bir notla.
Liste beş sütun: ürün, adet, birim alış fiyatı, tutar, not. Altına sayımı yapanlar tarih atıp imzalar.
Kasa: çekmece ile defter aynı mı?
31 Aralık akşamı kasadaki nakdi say ve kayıttaki kasa bakiyesiyle karşılaştır. Sonucu tarihli, imzalı bir kâğıda yaz: buna kasa sayım tutanağı denir.
Emre Bey'in kaydında kasa 45.000 TL görünüyordu, çekmecede 6.000 TL vardı. Aradaki 39.000 TL'nin büyük kısmı yıl içinde kasadan alıp eve götürdüğü, ama hiçbir yere yazmadığı paraydı. Bu fark saklanmaz, müşavire söylenir. Şahıs işletmesinde müşavir bunu işletmeden çekilen para olarak düzeltir; şirkette durum farklıdır, ortağın şirketten aldığı para olarak kayda girer ve bu paraya faiz hesaplanması gerekebilir. Ayrıntısı İşletme parası ile cep parası dersinde. Defterde duran ama çekmecede olmayan para, yıl kapanmadan düzeltilmesi en kolay olan hatadır.
Banka ve kart: 31 Aralık ekstresi
Her banka hesabının, kredi kartının ve kredinin 31 Aralık tarihli ekstresini al. Ekstredeki bakiye ile kayıttaki bakiye aynı mı, bak. Her ay yaptığın kontrolün yıl sonu hâli bu (Ay sonu 30 dakikalık kontrol listesi).
Fark çıkarsa nedeni genelde şunlardan biridir:
- Banka komisyonu, hesap işletim ücreti ya da faiz kayda geçmemiştir.
- Bir havale gelmiş ama kimden geldiği yazılmamıştır.
- 31 Aralık'taki kartlı satış bankaya Ocak'ta geçecektir. Bu fark doğaldır; not düşmen yeter.
Döviz hesabın varsa onun ekstresini de döviz cinsinden al; müşavirin bakiyeyi 31 Aralık kuruyla liraya çevirir.
Kredi kullanıyorsan bankadan, 31 Aralık itibarıyla kalan anapara borcunu gösteren yazılı bir döküm iste. Müşavirin borcu bilançoya bu belgeye bakarak yazar.
Emre Bey'in yılbaşı akşamı
Emre Bey 31 Aralık'ta dükkânı bir saat erken kapattı. Oğluyla iki saatte rafları saydılar: 3.400 kalem, 212.000 TL. Kırık hesap makinelerini ve geçen yılın ajandalarını ayrı yazdı. Kasayı saydı, farkı tutanağa not etti. 2 Ocak sabahı dört banka ekstresini, sayım listesini ve tutanağı müşavirine gönderdi. Müşavirin cevabı kısaydı: "Bu yıl ilk kez Ocak'ta işim kolay."
Bu hafta bunu yap
Bugün yıl sonu sayım listesinin şablonunu hazırla (ürün, adet, birim alış fiyatı, tutar, not sütunları) ve takvimine 31 Aralık 2026 akşamı için iki saatlik "yıl sonu sayımı" randevusu koy.
Bunu Yuhasibu'da yap
31 Aralık ekstrelerini Yuhasibu'ya aktarırsan program her hareket için eşleşebileceği fatura ya da cariyi önerir, kaydı sen onaylarsın. Kayıtla ekstreyi program raporlarından karşılaştırabilir, kayıtlarını müşavir devir paketiyle müşavirine gönderebilirsin.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Malı satış fiyatıyla saymak. Etiketteki fiyatla yapılan sayım stoğu, dolayısıyla kârı ve vergiyi şişirir. Sayım faturadaki alış fiyatıyla yapılır.
- Kasa farkını sessizce kapatmak. Kayıtla çekmece arasındaki farkı tutanağa yazıp müşavire söylemek, yıllarca taşınan bir hatadan kolaydır.
- Sayımı Ocak ortasında yapıp aradaki satışları düşmemek. Sayım 31 Aralık'a göre olmalı; sonraya kalırsa 1 Ocak'tan sayım gününe kadar satılan ve gelen mal ayrıca yazılır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →