Amortisman nedir? Faydalı ömür, oran ve 12.000 TL sınırı
Kuru temizlemeci Sinan Bey 375.000 TL'lik makine aldı, ama bu yılın gideri 75.000 TL çıktı. Amortismanın ne olduğu, hangi tutarın bölündüğü, 2026'nın 12.000 TL sınırı, faydalı ömür ve oranın Maliye listesinden nasıl okunduğu, yıl ortasında alınan demirbaşa ne olduğu.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
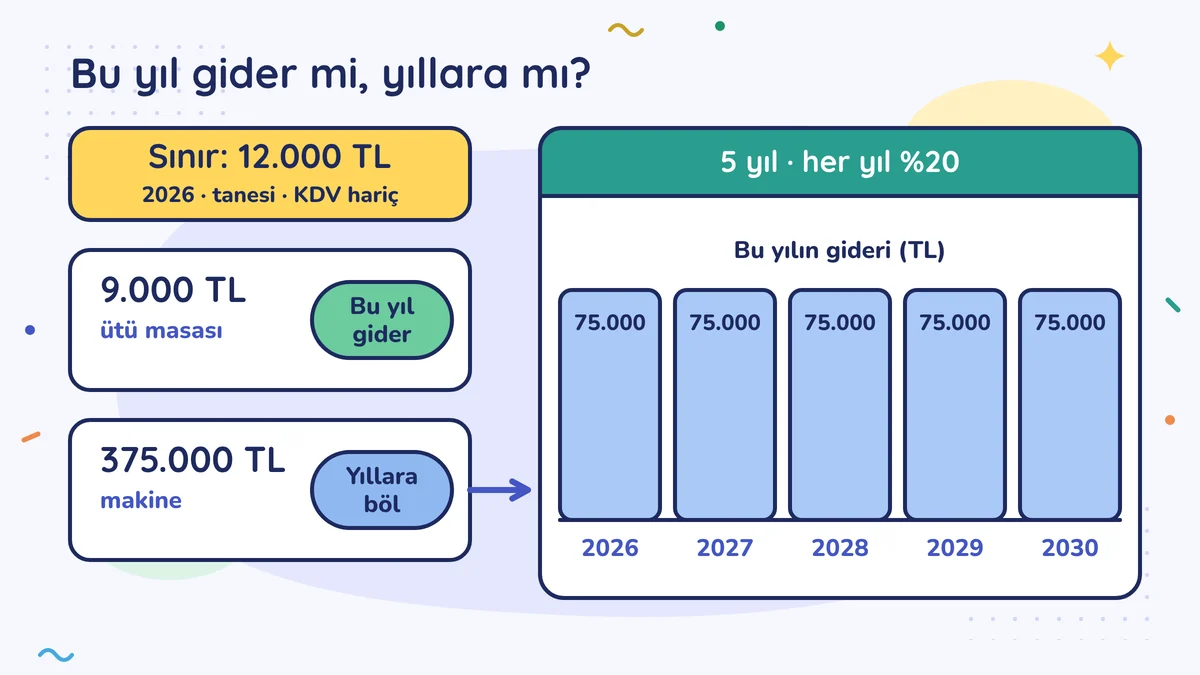
Amortisman, işletmede bir yıldan fazla kullanılan makine, taşıt, mobilya gibi şeylerin bedelinin kullanılacağı yıllara bölünerek gider yazılmasıdır (VUK md. 313). Kaç yıla bölüneceğini kural olarak Maliye'nin faydalı ömür listesi belirler; oran 100'ün yıl sayısına bölünmesidir, 5 yıl için %20 gibi. 2026'da tanesi 12.000 TL'yi (KDV hariç) aşmayan demirbaş doğrudan gider yazılabilir.
Kuru temizlemeci Sinan Bey'in yeni makinesi
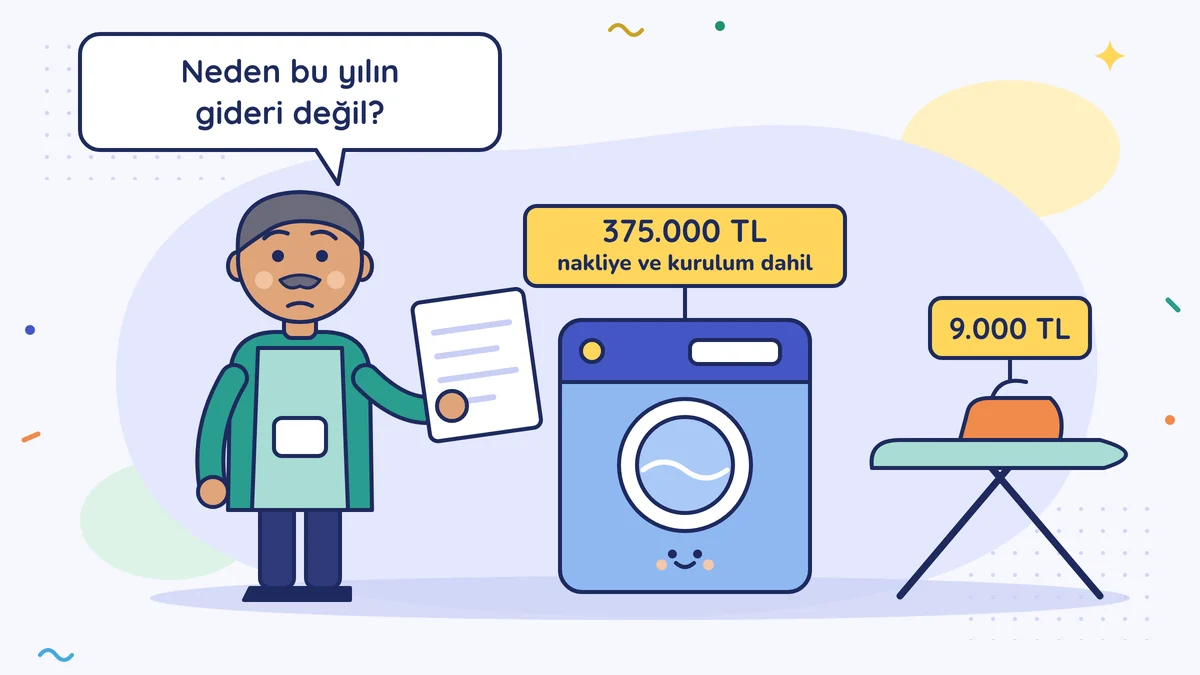
Sinan Bey'in kuru temizleme dükkânı on yıldır aynı köşede. Ekim 2026'da eski yıkama makinesi artık tamir kaldırmadı. Yenisini 360.000 TL'ye (KDV hariç) aldı; nakliye ve kurulum için 15.000 TL daha ödedi. Aynı hafta 9.000 TL'ye yeni bir ütü masası da aldı.
Yıl sonuna doğru müşaviri ön hesabı gönderdi. Sinan Bey tabloya baktı: makinenin hepsi gider yazılmamıştı. "Para çıktı, hem de bu yıl. Neden bu yılın gideri değil?"
Çay ocağı işleten bir kahveci düşün. On yıl çay demleyeceği büyük semaveri aldığı günün masrafına yazarsa o gün büyük zarar, sonraki on yıl ise semaver bedavaymış gibi görünür. Doğrusu, semaverin bedelini kullanacağı yıllara paylaştırmaktır. Muhasebedeki adı amortisman.
Amortisman ne demek?
İşletmede bir yıldan fazla kullanılan ve zamanla yıpranan, eskiyen ya da değeri düşen şeyin bedeli, kullanılacağı yıllara bölünerek gider yazılır (Vergi Usul Kanunu md. 313). Bina, makine, taşıt, mobilya, bilgisayar, dükkânın tezgâhı bu gruptadır. Bunlara kısaca demirbaş ya da duran varlık denir.
İki şey bu gruba girmez:
- Arsa ve arazi. Yıpranmaz; amortisman ayrılmaz. Arsasıyla birlikte bina aldıysan bina payı ayrılır, arsa payı ayrılmaz.
- Satmak için aldığın mal. O stoktur; satılınca maliyeti gider olur. Stoğun değeri bu modülün üçüncü dersinde.
Bölünen tutar: maliyet bedeli
Yıllara bölünen rakam yalnız faturadaki fiyat değildir. Şeyi alıp kullanılır hâle getirmek için yapılan ödemeler de eklenir: nakliye, kurulum, gümrük gibi (VUK md. 262, 269 ve 270). Sinan Bey'in makinesinin maliyeti 360.000 + 15.000 = 375.000 TL'dir.
KDV mükellefiysen faturadaki KDV'yi satışta tahsil ettiğin KDV'den indirirsin; bu yüzden KDV maliyete girmez. KDV'yi indiremiyorsan, maliyete KDV dahil tutar yazılır.
12.000 TL sınırı
2026'da tanesi 12.000 TL'yi aşmayan demirbaş doğrudan gider yazılabilir (VUK md. 313; 588 Sıra No'lu VUK Genel Tebliği). KDV mükellefiysen bu sınıra KDV hariç fiyatla bakılır. Birlikte tek bir bütün olarak çalışan parçalara (masaüstü bilgisayarın kasası, ekranı ve klavyesi gibi) toplam tutarla bakılır; aynı alımı iki faturaya bölmek sonucu değiştirmez. Bu kuralı Müşavire yıl sonu dosyası dersinde de gördün.
Sinan Bey'in 9.000 TL'lik ütü masası sınırın altında; bu yılın gideri yapılabilir. 375.000 TL'lik makine ise yıllara bölünür.
Faydalı ömür ve oran: kaç yıla bölünecek?
Kaç yıla bölüneceğini kafana göre seçemezsin. Maliye her tür demirbaş için bir faydalı ömür, yani normalde kaç yıl kullanılacağı, ve buna göre bir oran ilan eder (VUK md. 315). Liste 333 Sıra No'lu VUK Genel Tebliği ve sonraki değişiklikleriyle yayımlanır; müşavirin bu listeye bakar. 2021'den beri dileyen, listedeki süreden kısa olmamak, iki katını ve 50 yılı aşmamak şartıyla daha uzun bir süre de seçebilir (7338 sayılı Kanunla gelen seçenek); listedekinden kısa süre seçilemez.
Oran, 100'ün yıl sayısına bölünmesidir:
| Listedeki faydalı ömür | Yıllık oran |
|---|---|
| 4 yıl | %25 |
| 5 yıl | %20 |
| 10 yıl | %10 |
Örneğin listede bu makine için 5 yıl yazıyorsa Sinan Bey'in tablosu şöyle olur:
| Yıl | Bu yılın gideri | Bugüne kadar ayrılan | Defterde kalan değer |
|---|---|---|---|
| 2026 | 75.000 | 75.000 | 300.000 |
| 2027 | 75.000 | 150.000 | 225.000 |
| 2028 | 75.000 | 225.000 | 150.000 |
| 2029 | 75.000 | 300.000 | 75.000 |
| 2030 | 75.000 | 375.000 | 0 |
Bir kalem listede açıkça yoksa müşavirin en yakın kalemi seçer; tereddüt büyükse Gelir İdaresi'nden yazılı görüş (özelge) istenebilir.
Ekim'de alınan makineye tam yıl mı?
Kural olarak amortisman, şeyin işletmeye girdiği yıldan başlar ve yıl yıl ayrılır; Ekim'de de alsan o yılın payı tam ayrılır. 7338 sayılı Kanunla 26 Ekim 2021'den sonra aktife yeni giren demirbaşlarda dileyen, payı kullanıma hazır olduğu günden itibaren gün hesabıyla da ayırabilir (VUK md. 320); bu yolu seçen sonradan vazgeçemez. Bu seçeneği kendi defter türünde kullanıp kullanamayacağını ve sana hangisinin uyduğunu müşavirine sor. Binek otomobilde ise (binek otomobil kiralama ya da işletme işi yapanlar hariç) alındığı yıl yalnız kalan aylar için ayrılır; ayrılamayan kısım son yıla kalır. Binek otomobilin bir de üst sınırı var: 2026'da alınan araçta amortisman ÖTV ve KDV hariç en fazla 1.380.000 TL üzerinden gider yazılır; ÖTV ve KDV aracın maliyetine eklenmişse bu sınır 2.600.000 TL'dir. Aşan kısmın amortismanı gider yazılamaz (Gelir Vergisi Kanunu md. 40; 332 Sıra No'lu GV Genel Tebliği). İşletme adına araç almadan önce bu sınırı müşavirinle konuş.
Bir de şunu bil: Bir yılın payı o yılın hesabına girer. Bir yıl ayırmayı unutursan süre uzamaz; o pay sonraki yıla eklenemez (VUK md. 320). Bu yüzden yeni aldığın her demirbaşın faturasını aynı ay müşavirine gönder.
Tabloda nerede görünür?
Her yılın payı gelir tablosunda gider olarak görünür ve kârı düşürür. Bugüne kadar ayrılan toplam ise bilançoda birikmiş amortisman satırında, demirbaşın altında eksi olarak durur (Bilanço: varlık eşittir kaynak). İşletme defteri tutuyorsan da amortisman ayrılır; kaydın biçimi farklıdır. Basit usulde kazanç vergiden istisna olduğu için durum farklıdır; müşavirine sor.
Kasa tarafında ise para alım günü çıktı. Amortismanın kasadan bir şey çıkarmadığını, ama kârı düşürdüğünü Yatırım kendini kaç ayda öder? dersinde gördün.
Sinan Bey'in listesi
Sinan Bey müşaviriyle on dakika konuştu ve demirbaş listesine iki sütun ekledi: faydalı ömür ve yıllık pay. Artık her yılın başında, o yıl kârından ne kadarının makineler için ayrılacağını biliyor. "Makine bir kere alınıyor, ama beş yıl ödüyormuşum gibi düşünmem gerekiyormuş" dedi.
Bu hafta bunu yap
Demirbaş listene iki sütun ekle: faydalı ömür ve yıllık pay. Bu yıl aldığın her demirbaşın faturasını bul; müşavirine "bunlar kaç yıla bölünüyor, bu yıl ne kadar gider yazılıyor?" diye sor ve cevabı sütunlara yaz.
Sık yapılan hatalar
- Pahalı demirbaşın tamamını aldığı yılın gideri sanmak. 2026'da 12.000 TL'yi aşan kalem yıllara bölünür; bu yılın kârı tahmin ettiğinden yüksek çıkar, vergisi de. Faturayı parçalara bölmek bunu değiştirmez.
- Nakliye ve kurulumu ayrı gider yazmak. Makineyi kullanılır hâle getirmek için yapılan ödemeler maliyete eklenir ve onunla birlikte yıllara bölünür.
- Faturayı müşavire geç göndermek. Bir yılın payı o yılın hesabına girer; ayrılmayan pay sonraki yıla eklenemez ve süre uzamaz.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →