Tekdüzen hesap planı: 100 kasadan 770'e sık gördüğün hesaplar
Müşavirin "120'de 340.000 var" dediğinde ne kastettiğini bilmek için muhasebeci olman gerekmez. Hesap kodlarını bir site adresi gibi okumak, dokuz ana blok, en sık duyacağın hesaplar, her ay kapanan 191 ve 391, giderlerin 770'ten 632'ye yolu.
İşveren Okulu · 6 dk · sonunda 4 soruluk sınav
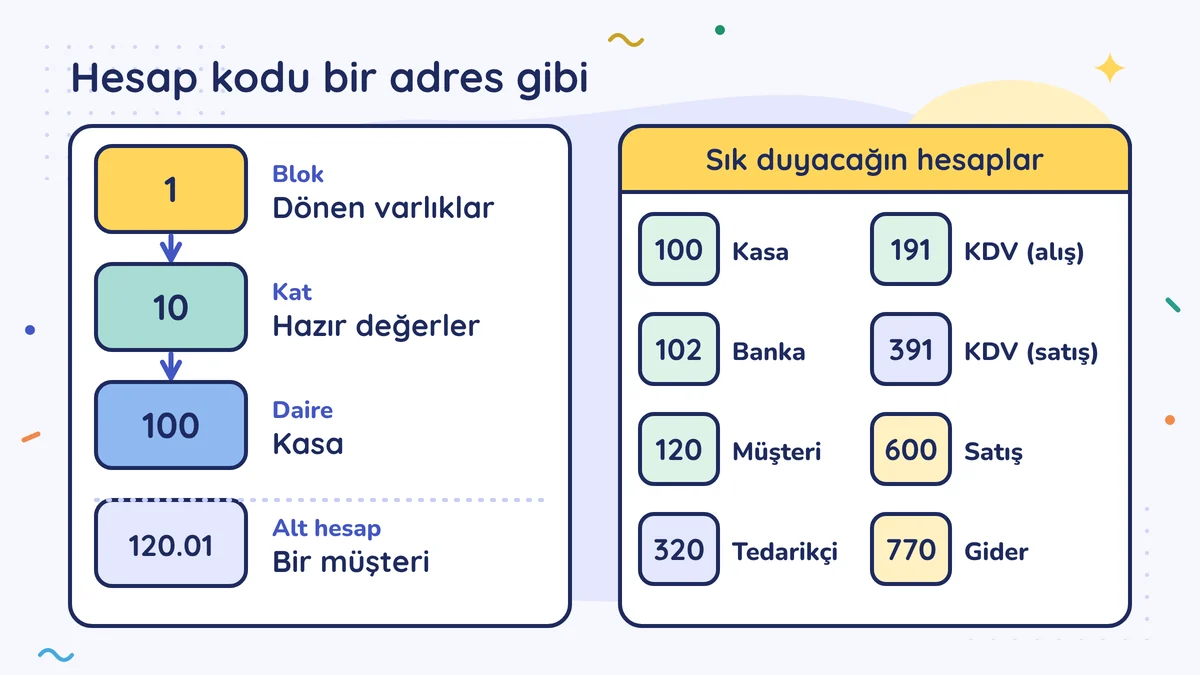
Tekdüzen hesap planı, bilanço esasına göre defter tutanların kullandığı ortak hesap listesidir. Kodun ilk rakamı ana bloğu söyler: 1 dönen varlıklar, 2 duran varlıklar, 3 ve 4 borçlar, 5 özkaynaklar, 6 gelir tablosu, 7 maliyet hesapları. En sık görülenler 100 kasa, 102 bankalar, 120 alıcılar, 320 satıcılar, 191 indirilecek KDV, 391 hesaplanan KDV, 600 yurt içi satışlar ve 770 genel yönetim giderleridir.
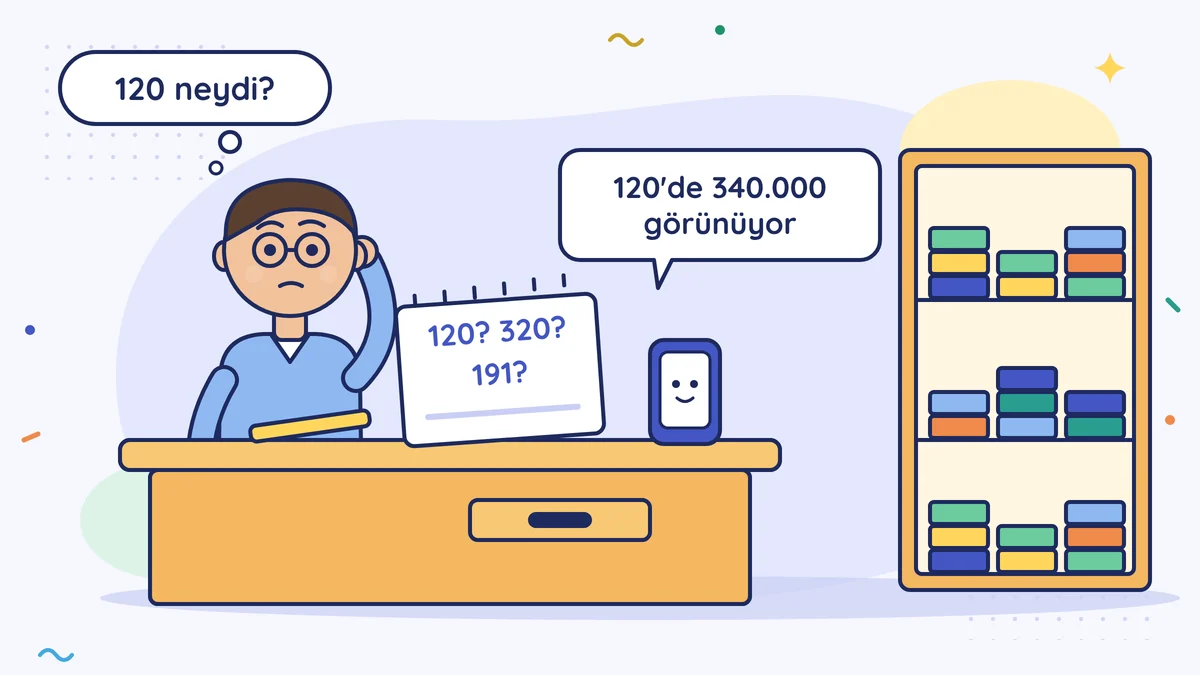
Erkan Bey'in "120 neydi?" sorusu
Erkan Bey'in kırtasiye toptancılığı limited şirket; okullara ve ofislere defter, kalem, kâğıt satıyor. Müşaviriyle telefon konuşmaları sayılarla dolu: "120'de 340.000 görünüyor, 320'ye de bir bakalım, bu ay 191 fazla geldi, KDV devretti." Erkan Bey her seferinde not alıyor, telefonu kapatınca soruyor: "120 neydi?"
Bu sayılar her müşavirin kullandığı ortak bir dilin parçası: tekdüzen hesap planı. Bu derste o dilin haritasını ve en sık duyacağın hesapları görüyoruz.
Neden herkes aynı numarayı kullanır?
Tekdüzen hesap planı, 1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği ile belirlenmiştir ve bilanço esasına göre defter tutanlar bu planı kullanır (bankalar ve sigorta şirketleri gibi kendi hesap planı olan kurumlar dışında). Bu sayede İzmir'deki bir müşavirin 120'si ile Erzurum'dakinin 120'si aynı şeydir: müşterilerden alacaklar. Müşavir değiştirsen de, banka kredi için tablo istese de herkes aynı haritayı okur.
İşletme defteri tutuyorsan bu plan senin defterinde yoktur; bu dersi müşavirinin dilini anlamak için oku.
Bir site adresi gibi
Hesap kodunu bir sitedeki adres gibi oku. İlk rakam blok, ilk iki rakam kat, üç rakam daire:
- 1 Dönen varlıklar (blok)
- 10 Hazır değerler (kat)
- 100 Kasa (daire)
Daireden sonra gelen noktalı kısımlar işletmenin kendi alt hesaplarıdır: 120.01 bir müşteri, 120.02 başka bir müşteri. Üç haneli kodlar herkes için aynıdır; alt hesapları her işletme kendi ihtiyacına göre açar.
Dokuz blok
| İlk rakam | Ad | Ne durur? |
|---|---|---|
| 1 | Dönen varlıklar | Bir yıl içinde paraya dönecekler: kasa, banka, alacak, stok |
| 2 | Duran varlıklar | Yıllarca kullanılanlar: makine, taşıt, demirbaş |
| 3 | Kısa vadeli yabancı kaynaklar | Bir yıl içinde ödenecek borçlar |
| 4 | Uzun vadeli yabancı kaynaklar | Bir yıldan sonra ödenecek borçlar |
| 5 | Özkaynaklar | Sermaye ve şirkette bırakılan kâr |
| 6 | Gelir tablosu hesapları | Satışlar, satılan malın maliyeti, giderlerin yıl sonu yeri |
| 7 | Maliyet hesapları | Giderlerin yıl içinde biriktiği yer |
| 8 | Serbest | Boş bırakılmıştır |
| 9 | Nazım hesaplar | Bilançoya girmeyen, bilgi için tutulan kayıtlar |
İlk beş blok bilançonun, 6 ise gelir tablosunun satırlarıdır. Borç ve alacak dersindeki kural da buradan okunur: 1 ve 2 ile başlayan hesaplar borç tarafında, 3, 4 ve 5 ile başlayanlar alacak tarafında artar. Birkaç istisna vardır: birikmiş amortisman gibi düzenleyici hesaplar, yani bir varlığın değerini eksilterek gösteren hesaplar, varlık bloğunda durur ama alacak tarafında çalışır; geçmiş yıllar zararı özkaynak bloğunda durur ama borç tarafında çalışır.
En sık duyacağın hesaplar
| Kod | Ad | Ne anlatır? | Bakiyesi normalde |
|---|---|---|---|
| 100 | Kasa | Çekmecedeki nakit | Borç |
| 102 | Bankalar | Banka hesaplarındaki para | Borç |
| 120 | Alıcılar | Müşterilerin sana borcu, yani veresiye | Borç |
| 153 | Ticari mallar | Satmak için aldığın mal | Borç |
| 191 | İndirilecek KDV | Alışta ödediğin KDV | Borç |
| 320 | Satıcılar | Tedarikçilere borcun | Alacak |
| 391 | Hesaplanan KDV | Satışta müşteriden aldığın KDV | Alacak |
| 600 | Yurt içi satışlar | Yurt içi satışların, KDV hariç | Alacak |
| 770 | Genel yönetim giderleri | Yönetimle ilgili giderler: büro kirası, muhasebe ücreti, idari personel | Borç |
Bunların yanında sık rastlanan birkaç komşu: 131 ortaklardan alacaklar (Ortağın şirketten para çekmesi), 190 devreden KDV, 335 personele borçlar, 360 ödenecek vergi ve fonlar, 361 ödenecek sosyal güvenlik kesintileri, 500 sermaye. Satışla ilgili giderler (mağaza kirası, reklam, nakliye) 760 pazarlama, satış ve dağıtım giderlerinde izlenir; hangi giderin hangi hesaba yazılacağını müşavirin belirler.
191 ve 391: her ay kapanan iki hesap
Ay boyunca alış faturalarındaki KDV 191'de, satış faturalarındaki KDV 391'de birikir. KDV beyannamesi hazırlanırken ikisi karşılaştırılır; önceki aydan 190'da devreden KDV varsa o da alış tarafına eklenir. 391 büyükse fark ödenecek KDV olarak 360'a geçer. 191 büyükse fark, sonraki aya devreden KDV olarak 190'a geçer. Böylece 191 ve 391 her ay sıfırlanır. Hesabın mantığını KDV'yi satır satır hesaplamak dersinde gördün; burada yalnızca adreslerini öğreniyorsun.
Erkan Bey'in müşavirinin "191 fazla geldi, KDV devretti" demesi şu anlama geliyordu: o ay okullara satış az, depoya alınan mal çoktu; alışta ödenen KDV satıştakini geçti, fark 190'a yazıldı.
7'den 6'ya giden yol
Giderler yıl içinde 7 ile başlayan hesaplarda birikir: 760 pazarlama, satış ve dağıtım, 770 genel yönetim, 780 finansman giderleri gibi. Dönem sonunda bu tutarlar yansıtma hesapları (770 için 771) aracılığıyla gelir tablosundaki 6'lı hesaplara aktarılır; 770'in karşılığı 632 genel yönetim giderleridir. Mizanda yıl içinde 770'i, yıl sonu tablosunda 632'yi görmen bundandır. Aynı gider iki yerde görünür; ikisini toplama.
Tebliğ 7. blok için iki seçenek tanır. 7/A'da giderler işlevine göre (yönetim, satış, üretim) izlenir. 7/B'de türüne göre (malzeme, personel, kira gibi) 79 ile başlayan hesaplarda toplanır. Belli büyüklüğü aşan üretim ve hizmet işletmeleri ile ek mali tablo düzenlemek zorunda olanlar 7/A'yı kullanmak zorundadır, diğerleri 7/B'yi seçebilir; ikisi birlikte kullanılmaz. Senin şirketinin hangisini kullandığını müşavirin bilir. Bu dersteki örnekler 7/A'ya göredir.
Erkan Bey'in kartonu
Erkan Bey en sık hesapları bir kartona yazıp telefonun yanına koydu. Bir sonraki konuşmada müşaviri "120'de 340.000 var" dediğinde kartona bakmadan cevap verdi: "Okullardan alacağım. 200.000'i Kasım'da gelir."
Bir cümlede
Tekdüzen hesap planı her müşavirin ortak adres defteridir: ilk rakam bloğu, üç rakam hesabı söyler; 100 kasa, 102 banka, 120 müşteri, 320 tedarikçi, 191 ve 391 KDV, 600 satış, 770 gider.
Bu hafta bunu yap
Müşavirinden şirketinin kullandığı hesap planını alt hesaplarıyla birlikte iste. En büyük beş müşterinin 120, en büyük beş tedarikçinin 320 altındaki kodlarını bir kâğıda yaz ve telefonunun yanına koy.
Bunu Yuhasibu'da yap
Yuhasibu'da müşteri ve tedarikçilerinin müşavir hesap kodlarını, müşavirinin verdiği alt hesap listesiyle karşılaştır (örneğin bir müşteri için 120.01.005). Devir paketi carileri bu kodlarla gönderdiği için iki liste aynı olursa müşavirin eşleştirmeye daha az zaman harcar.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Alt hesap kodunu her yerde aynı sanmak. 120 herkes için müşterilerden alacaklardır; ama 120.01'in hangi müşteri olduğu işletmeden işletmeye değişir.
- 190'daki devreden KDV'yi devletten alacağın para sanmak. Devreden KDV sana nakit olarak geri ödenmez; sonraki aylarda satıştaki KDV'den indirilerek kullanılır. Yalnız kanunda sayılan bazı durumlarda (örneğin ihracat, indirimli oranlı ya da tevkifatlı satışlar) iade yolu açılır; senin işinde açılıp açılmadığını müşavirin bilir.
- 770 ile 632'yi iki ayrı gider sanmak. Aynı gider yıl içinde 770'te, yıl sonunda 632'de görünür; ikisini toplarsan gideri iki kez saymış olursun.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →