Riskli görünen hesaplar: kasa, sürekli zarar, KDV iadesi ve sahte belge riski
Bazı satırlar bilançoda dikkat çeker: kayıtta şişen kasa, büyüyen ortaklardan alacak, yıllardır süren zarar, KDV iadesi ve şüpheli tedarikçi faturası. Hiçbiri tek başına suç değil; ama açıklaması hazır olmalı. Her satır için neden göze battığını ve nasıl düzeltileceğini görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Kayıtta yüksek görünen ama çekmecede olmayan kasa, ortağın şirkete borcu gibi değerlendirilip faize bağlanabilir. Yıllarca süren zarar ve KDV iadesi talepleri belgelerin daha yakından kontrol edilmesine yol açar. Gerçek bir alışa dayanmayan belge sahte belgedir; tedarikçini tanımak, ödemeyi bankadan yapmak ve teslimi belgelemek seni korur.
Toptancı Erdal Bey'in sarı kalemi
Erdal Bey'in gıda toptancılığı limited şirket. Haziran'da müşaviri altı aylık mizanı, yani bütün hesapların toplu listesini getirdi. Beş satırı sarı kalemle çizmişti. "Bunlar suç değil," dedi, "ama biri sorarsa cevabımız hazır olmalı."
Kan tahlilini düşün. Sonuç kâğıdında bazı satırların yanında yıldız olur. Yıldız "hastasın" demek değildir; "bir de buna bakalım" demektir. Vergi idaresinin dikkatini çeken satırlar da böyledir.
Bu senin için geçerli mi? Bu ders bilanço esasına göre defter tutan işletmeler için; şirketlerin hepsi böyledir. İşletme defteri tutuyorsan defterinde kasa ve ortaklardan alacak satırı yoktur, ama zarar, KDV iadesi ve sahte belge bölümleri senin için de geçerli. Şahıs işletmesinde ortaklardan alacak yerine işletmeden çektiğin para ayrı izlenir ve faiz konusu şirketteki gibi işlemez; şişen kasayı nasıl kapatacağını müşavirine sor.
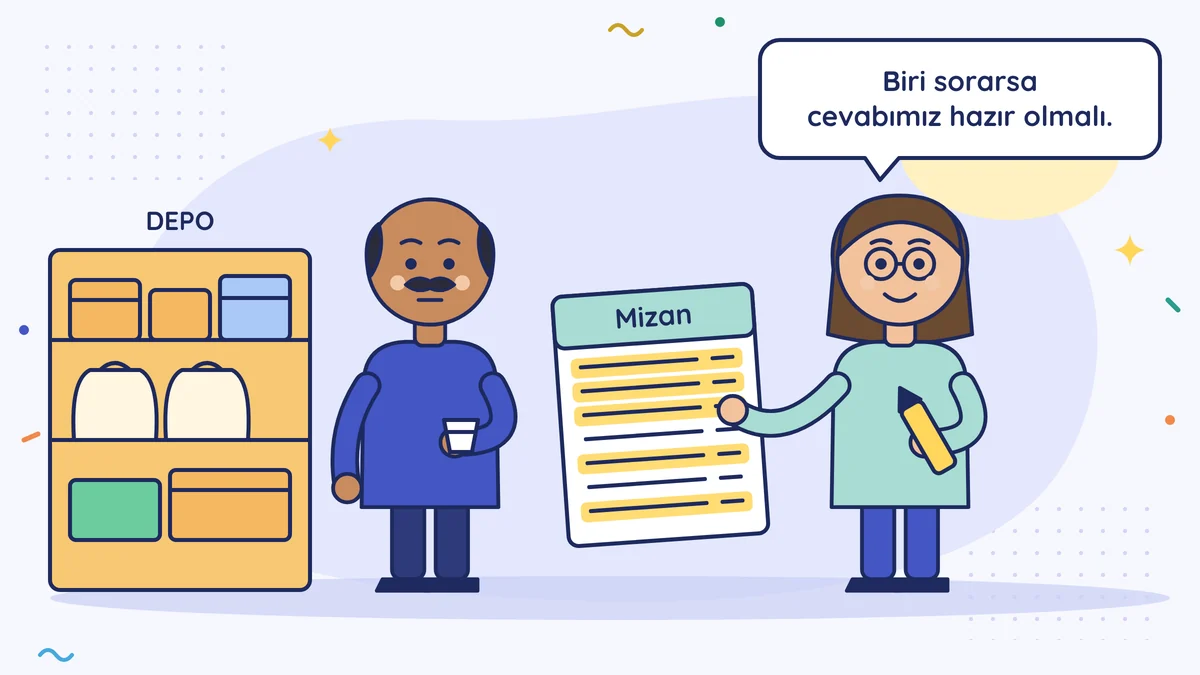
1. Kayıtta şişen kasa
Erdal Bey'in kayıtlarında kasa 900.000 TL görünüyordu. Çekmecede 40.000 TL vardı. Aradaki fark yıllar içinde kasadan alınıp yazılmayan paralardan ve kayda geçmeyen küçük ödemelerden birikmişti.
Neden göze batar? Bir toptancının kasasında bu kadar nakit durması olağan değildir. İnceleme yapan, bu paranın gerçekte ortağa faizsiz verildiğini düşünebilir ve faiz hesaplayabilir. Bazı Danıştay kararlarında yüksek kasanın tek başına yetmediği, somut tespit gerektiği de söylenir; ama açıklamayı yapacak olan yine sensin. Kasa hesabının eksiye düşmesi ise daha ağır bir işarettir: kayda girmeyen tahsilatı düşündürür.
Şöyle düzelt. Kasayı say, tarihli ve imzalı bir sayım tutanağı yaz. Farkın nedenini müşavirinle bul. Ortağın aldığı para çıkarsa bu, şirkete borcudur ve faiz hesaplanır; nasıl kapatılacağı Ortağın şirketten para çekmesi dersinde. Yıl sonu sayımının adımları Aralıkta sayım dersinde. Bundan sonra büyük tahsilat ve ödemeleri bankadan yap; 2026'da işinle ilgili, tutarı 30.000 TL'yi aşan tahsilat ve ödemelerin banka ya da PTT üzerinden yapılması zaten zorunlu; karşı tarafın bir işletme, ortağın ya da bir müşteri olması fark etmez.
2. Büyüyen ortaklardan alacak
İkinci sarı satır buydu: 250.000 TL. Kasadaki farkın ortağa giden kısmı da buraya eklenince satır daha da büyüyecek. Kanunun bu borcu hangi durumlarda yasakladığını, faizini ve kapatma planını yukarıdaki bağlantıda verdiğimiz derste anlattık; burada tekrar etmiyoruz. Tek not: bu satır her yıl sonunda müşavirine soracağın ilk satırlardandır.
3. Yıllardır süren zarar
Erdal Bey'in şirketi üç yıldır az da olsa zarar açıklıyordu. Ama iş büyüyordu, çalışan sayısı artıyordu.
Neden göze batar? Uzun süre zarar eden bir işletmenin nasıl ayakta kaldığı doğal bir sorudur. Ortak para mı koyuyor, kredi mi var, yoksa satışların bir kısmı kayda girmiyor mu?
Şöyle düzelt. Zararın gerçek nedenini yazıya dök. Yeni depo yatırımı, amortisman, fiyatı maliyetin altında kalan bir ürün grubu olabilir. Zarar gerçekse dosyan hazır olur; değilse yanlışı erken bulursun. Ürün bazında maliyetini Sabit gider, değişken gider ve birim maliyet dersindeki gibi hesapla. Ortak para koyduysa bunun bankadan ve kayıtlı yapıldığından emin ol.
4. KDV iadesi istemek
Erdal Bey ihracata başlayınca KDV iadesi isteyecekti.
Neden göze batar? İade, devletin kasasından sana para çıkması demektir. Bu yüzden ödenmeden önce alış belgelerin listesi sistem üzerinden kontrol edilir. Türüne ve tutarına göre yeminli mali müşavir raporu, vergi inceleme raporu ya da teminat istenebilir. Eksik bulunursa giderilmesi için süre verilir; giderilmezse talep incelemeye gönderilebilir.
Şöyle düzelt. İade istemeden önce, iadeye konu dönemin alışlarını müşavirinle gözden geçir. Belgesi zayıf olan alış, bütün iadeyi bekletebilir. Hangi belgenin KDV'sinin indirilebildiğini İndirilecek KDV dersinde gördük.
5. Sahte belge riski
Son sarı satır bir tedarikçiydi: geçen yıl çalışmaya başladıkları, faturası düzgün ama adresi belli olmayan bir firma.
Gerçek bir alış ya da iş olmadığı halde varmış gibi düzenlenen belge sahte belgedir. Gerçek bir alışı tutar ya da mahiyet olarak farklı gösteren belge ise içeriği yanıltıcı belgedir (VUK md. 359). İkisi de ağır sonuçlar doğurur. Ama alıcı olarak senin derdin genelde şu olur: tedarikçin sonradan sahte belge düzenleyici olarak tespit edilirse sana bir yazı gelir. O alışın gerçek olduğunu kanıtlayamazsan KDV'si indirimden, tutarı da giderden çıkarılabilir.
Hazine ve Maliye Bakanlığı 1 Ekim 2025'te Vergi Denetim Kurulu eliyle KURGAN adlı bir analiz sistemini devreye aldı. Sistem tedarikçinin riskine bakarak alış işlemlerini değerlendirir; riskli görülen alış için alıcıya bir bilgi isteme yazısı gelir. Bu yazı incelemenin başladığı anlamına gelmez. Cevap süresi yazıda yazar (uygulamada 15 gün); süresinde cevap verilmezse özel usulsüzlük cezası (bilgi vermemenin cezası) kesilebilir, cevapsız kalan yazı incelemeye de dönüşebilir.
Şöyle korun. Yeni bir tedarikçiyle çalışmadan önce kısa bir kontrol yap:
| Kontrol | Nasıl |
|---|---|
| Firma gerçek mi | Vergi levhası, adres, sabit telefon; mümkünse işyerini gör |
| Sattığı mal işiyle uyumlu mu | Ayakkabıcı sana un satıyorsa sor |
| Ödeme kime gidiyor | Faturadaki firmanın kendi banka hesabına; elden ödeme yok |
| Mal gerçekten geldi mi | İrsaliye, teslim tutanağı, aracın plakası |
| Fiyat makul mü | Piyasanın çok altındaysa nedenini sor |
Bu belgeleri faturanın yanına koy. Yazı gelirse süresinde, müşavirinle birlikte ve belgeleriyle cevap ver.
Erdal Bey'in planı
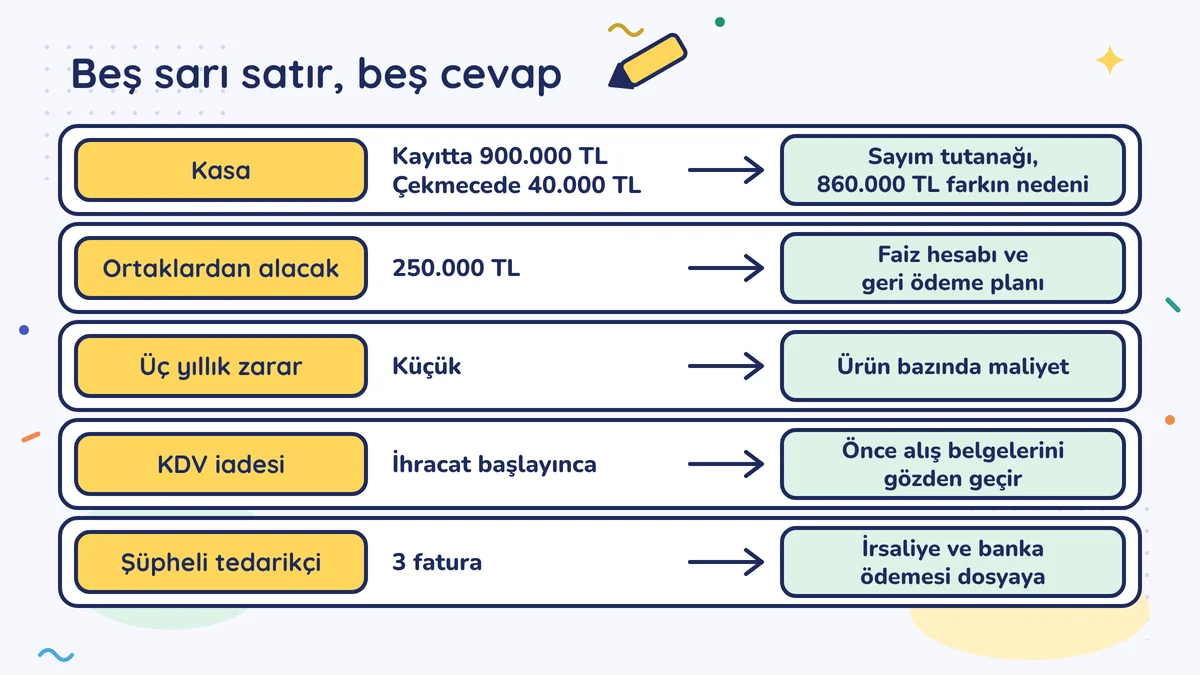
| Satır | Tutar | Plan |
|---|---|---|
| Kasa | 900.000 TL kayıtta, 40.000 TL çekmecede | Sayım tutanağı; 860.000 TL'lik farkın nedeni müşavirle satır satır |
| Ortaklardan alacak | 250.000 TL | Kasadan gelen kısım eklenecek; faiz hesabı ve geri ödeme planı |
| Üç yıllık zarar | Küçük | Ürün bazında maliyet; zararlı grubun fiyatı güncellenecek |
| KDV iadesi | İhracat başlayınca | İade öncesi alış belgeleri gözden geçirilecek |
| Şüpheli tedarikçi | 3 fatura | İrsaliye ve banka ödemesi dosyaya; yeni alım yok |
Müşaviri listeye baktı: "Şimdi biri sorsa beş satırın da cevabı var."
Bu hafta bunu yap
Müşavirinden son mizanı iste ve dört satıra bak: kasa, ortaklardan alacak, dönem sonucu (kâr mı zarar mı) ve son altı ayda ilk kez çalıştığın tedarikçiler. Kasa satırındaki tutarı bugün çekmecede saydığın parayla karşılaştır; fark varsa müşavirine yaz.
Sık yapılan hatalar
- Kayıttaki kasa ile çekmecedeki parayı hiç karşılaştırmamak. Fark yıllarca birikir; erken bulunan fark tutanakla kolayca açıklanır.
- Yeni tedarikçiye elden ya da başka birinin hesabına ödemek. Alışın gerçek olduğunu kanıtlamanın en güçlü yolu, faturadaki firmanın kendi hesabına yapılan banka ödemesidir.
- Zararı "zaten vergi çıkmıyor" diye önemsememek. Uzun süren zararın nedenini yazılı açıklayamamak, yanlış bir kaydı da yıllarca gizler.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →