Sabit gider, değişken gider ve birim maliyet
Aynı fiyatla aynı pastayı satan Ayşe Hanım neden bazı aylar kazanıp bazı aylar zorlanıyor? Giderleri sabit ve değişken diye ayırıyor, bir ürünün gerçek maliyetini (birim maliyet) ve her satışın sabit gidere katkısını rakamla buluyoruz.
İşveren Okulu · 6 dk · sonunda 4 soruluk sınav
Sabit gider satış adedine bağlı olmadan her ay ödenen giderdir (kira, maaş, muhasebe ücreti); değişken gider her satışla artar (malzeme, ambalaj, kart komisyonu). Birim maliyet, ürün başına değişken gidere sabit giderin ürün başına düşen payının eklenmesiyle bulunur. Sabit giderin payı satış adedine bağlı olduğu için aynı ürünün maliyeti sakin ayda yükselir, kalabalık ayda düşer.
Pastaneci Ayşe Hanım'ın pasta fiyatı
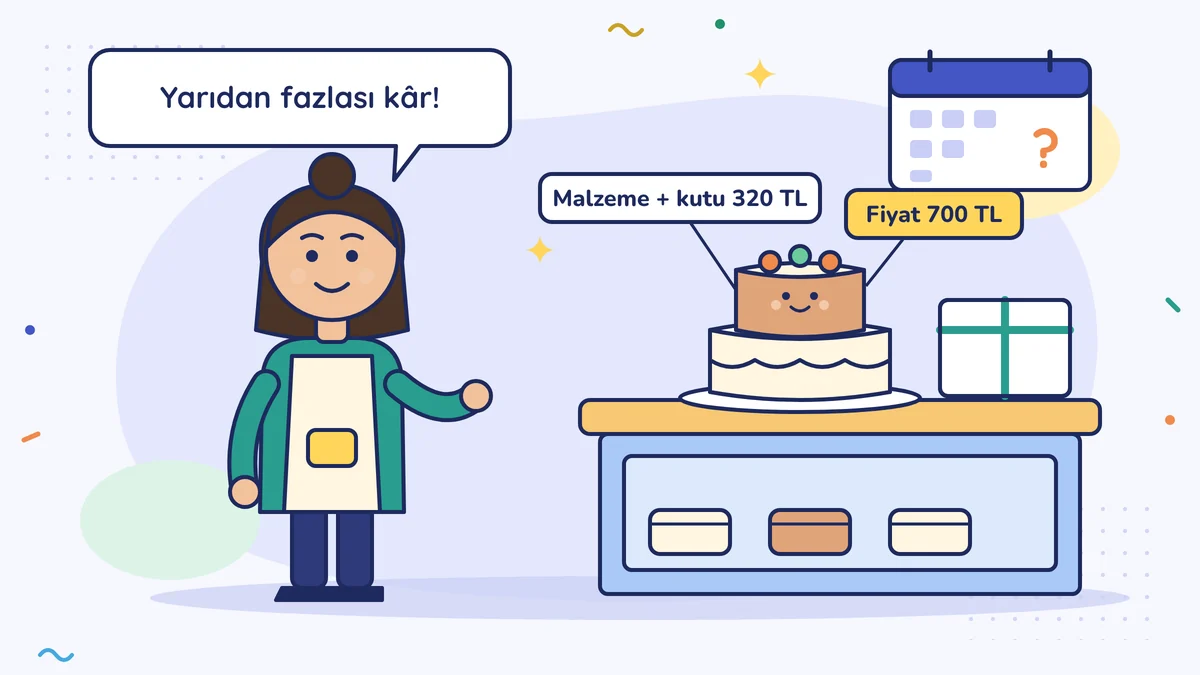
Ayşe Hanım üç yıldır mahallede pastane işletiyor. Yaş pastanın fiyatını hep aynı yolla koyar: malzemeyi ve kutuyu toplar, bu toplamın iki katından biraz fazlasına satar. Bir pastanın malzemesi ve kutusu 320 lira tutuyor; KDV hariç 700 liraya satıyor. "Yarıdan fazlası kâr" diyor.
Ama ay sonunda hesap her ay aynı çıkmıyor. Bazı aylar rahat, bazı aylar kirayı zor çıkarıyor. Fiyat aynı, malzeme aynı. Değişen ne?
Değişen, o ay sattığı pasta sayısı. Bu derste bir pastanın gerçekte kaça mal olduğunu bulmak için giderleri iki gruba ayırıyoruz.
Taksimetre gibi düşün
Taksiye bindiğinde taksimetre bir açılış ücretiyle başlar. Bir sokak da gitsen, on kilometre de gitsen o açılış ücretini ödersin. Sonra her kilometrede rakam biraz daha artar.
İşletmenin giderleri de böyle iki parçalıdır:
- Sabit gider: Satış olsa da olmasa da her ay ödenen gider. Taksimetrenin açılış ücreti gibi. Kira, çalışanın maaşı ve SGK primi, mali müşavir ücreti, internet, sigorta.
- Değişken gider: Her satışla birlikte artan gider. Kilometre ücreti gibi. Malzeme, ambalaj, kartla ödemede bankanın aldığı komisyon, satış başına ödenen prim, kargo.
"Sabit" kelimesi "hiç değişmez" demek değil, "satış adedine göre değişmez" demek. Kira yılda bir artar; ama bu ay 200 pasta da satsan 500 pasta da satsan aynıdır.
Ayşe Hanım'ın giderleri
Aylık sabit giderler, yuvarlak ve KDV hariç:
| Gider | Aylık (TL) |
|---|---|
| Kira | 40.000 |
| Bir çalışan (maaş ve SGK işveren payı) | 41.000 |
| Elektrik ve doğalgazın sabit kısmı (vitrin dolabı, ışık, ısınma) | 9.000 |
| Mali müşavir ücreti | 6.000 |
| İnternet, sigorta, diğer | 4.000 |
| Toplam sabit gider | 100.000 |
Çalışan satırındaki 41.000 lira bir yuvarlama: 2026 için asgari ücretli bir çalışanın teşviksiz işveren maliyeti aylık 40.874,63 TL'dir. Hesabını Bir çalışanın sana gerçek maliyeti dersinde yaptık.
Kira satırına dikkat: Dükkânı bir şirketten değil de bir kişiden kiralıyorsan ve basit usulde değilsen, kiranın bir kısmını mal sahibi adına vergi dairesine sen yatırırsın. Buna stopaj denir, yani vergiyi ödeme yaparken kesip devlete yatırmak. Senin kira giderin, mal sahibinin eline geçen tutar değil, ikisinin toplamıdır.
Pasta başına değişken giderler:
| Gider | Pasta başına (TL) |
|---|---|
| Malzeme (un, krema, meyve, çikolata) | 300 |
| Kutu ve kurdele | 20 |
| Fırının pasta başına yaktığı elektrik ve gaz | 10 |
| Kartla ödemede banka komisyonu (ortalama) | 20 |
| Toplam değişken gider | 350 |
Ayşe Hanım fiyatı koyarken yalnız ilk iki satırı görüyordu. Fırının enerjisi ve banka komisyonu da her pastayla birlikte artıyor; bunlar da değişken giderdir.
Birim maliyet: sabit gideri pastalara paylaştırmak
Bir pastanın gerçek maliyetine birim maliyet denir:
Birim maliyet = pasta başına değişken gider + sabit giderin pasta başına düşen payı
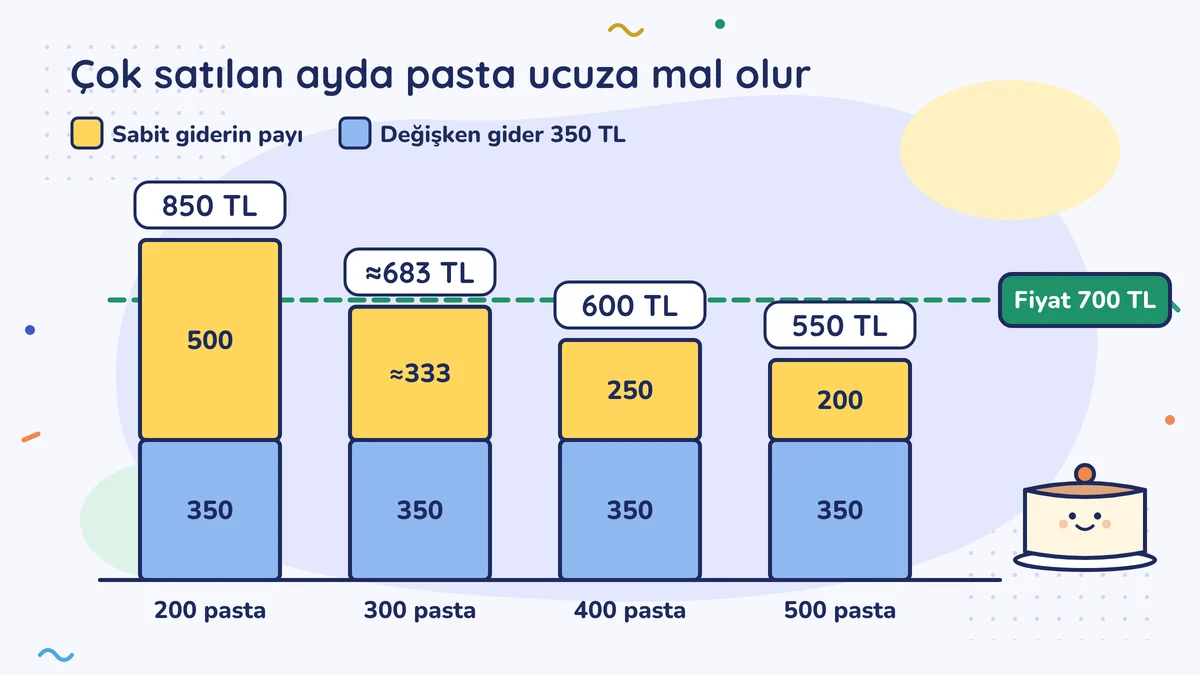
Sabit giderin payı, o ay kaç pasta sattığına bağlıdır:
| Aylık satış | Sabit giderin pasta başına payı | Birim maliyet | Fiyat | Pasta başına kâr |
|---|---|---|---|---|
| 200 pasta | 100.000 ÷ 200 = 500 | 850 | 700 | −150 |
| 300 pasta | yaklaşık 333 | yaklaşık 683 | 700 | yaklaşık 17 |
| 400 pasta | 250 | 600 | 700 | 100 |
| 500 pasta | 200 | 550 | 700 | 150 |
Fiyat aynı, malzeme aynı; ama 200 pastalık ayda her pasta zarar ettiriyor, 500 pastalık ayda iyi kazandırıyor. Ayşe Hanım'ın sorusunun cevabı bu: sabit gider kalabalık ayda incelir, sakin ayda kalınlaşır.
Geçen ay 400 pasta sattı. Satış 280.000, değişken gider 140.000, sabit gider 100.000 lira; vergi öncesi kâr 40.000 lira.
Katkı payı: her satışın sabit gidere katkısı
Fiyattan değişken gideri çıkar: 700 − 350 = 350 lira. Buna katkı payı denir. Her pasta, kasaya 350 lira bırakır. Bu paranın önce sabit giderleri kapatması gerekir. Ayın ilk 100.000 liralık katkısı kirayı, maaşı, faturaları öder; ondan sonraki her katkı kârdır. 400 pastada 400 × 350 = 140.000 lira katkı birikir, sabit gider çıkınca 40.000 lira kalır.
Katkı payı, sıradaki dersin anahtarı. Kaç pasta satınca zarardan çıkılacağını onunla bulacağız.
Ayırırken dikkat
- Karma giderler: Elektrik faturasının bir kısmı (vitrin, ışık) sabittir, bir kısmı (fırın) üretimle artar. Kuruşu kuruşuna ayırmak gerekmez. Son birkaç ayın faturasına bakıp kabaca böl; hepsini tek gruba atmaktan iyidir.
- Basamaklı sabit gider: Ayşe Hanım ayda 600 pastayı geçerse ikinci bir çalışan ya da ikinci fırın gerekir. Sabit gider o noktada bir basamak çıkar. Yani sabit gider ancak belli bir satış aralığında sabittir.
- Senin emeğin: Şahıs işletmesinde kendine ödediğin para gider yazılmaz (Kendine maaş vermek). Ayşe Hanım şahıs işletmesiyse kalan 40.000 lira, onun bir aylık emeğini, kendi Bağ-Kur primini ve gelir vergisini karşılamak zorundadır. Fiyat koyarken kendi geçimini hesaba ayrıca kat: vergi hesabına girmez, ama senin hesabına girer. Limited şirketin ortağıysan ve şirket sana bordroyla ücret ödüyorsa, bu ücret şirketin gideridir; onu sabit gidere yaz.
- KDV: KDV mükellefiysen hesabı KDV hariç yap. Satışta topladığın KDV emanettir; alışlarda ödediğin KDV'yi çoğunlukla satışta topladığın KDV'den indirebildiğin için maliyete katmazsın. İndirilemeyen istisnalar da var (ör. işle ilgisi olmayan harcamalar); emin olmadığın kalemi müşavirine sor. Basit usuldeysen KDV hesaplamazsın ve alıştaki KDV'yi indiremezsin; bu yüzden alış faturasının toplam tutarı senin maliyetindir.
Rakamları nereden bulursun?
Müşavirinin tablosu giderleri türüne göre sıralar (kira, personel, enerji); sabit ve değişken diye ayırmaz. Ayrımı sen yaparsın. Son üç ayın giderlerini al, her satırın yanına S ya da D yaz, aylık ortalamalarını çıkar. Değişken giderlerin toplamını o üç ayda sattığın adede böl. Şirketsen tablodaki "satışların maliyeti" satırı çoğunlukla değişken giderlere yakındır, ama birebir aynı değildir (Gelir tablosu satır satır).
Birden fazla ürün satıyorsan her ürün için değişken gideri ayrı bul. Sabit gideri ürünlere bölmek daha zordur; ilk adımda en çok sattığın üç ürünle başla.
Bu hafta bunu yap
Son üç ayın giderlerini bir kâğıda listele ve her satırın yanına S (sabit) ya da D (değişken) yaz. Sonra en çok sattığın ürünün ya da hizmetin birim başına değişken giderini bul ve fiyatından çıkar: elinde kalan rakam, o ürünün katkı payıdır.
Bunu Yuhasibu'da yap
Yuhasibu'nun raporlarından son üç ayın gider kayıtlarını al; listeyi kâğıda ya da tabloya dökerken her satırı sabit ya da değişken diye işaretle. Bu ayrımı program senin yerine yapmaz, işaretlemeyi sen yaparsın.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Fiyatı yalnız malzemeye bakarak koymak. Kira, maaş ve faturalar da her ürünün içinde; payları satış adedine göre değişir.
- Kart komisyonu, ambalaj, fire gibi küçük değişken giderleri unutmak. Her satışta tekrar ettikleri için ay sonunda büyük bir toplam tutar.
- Birim maliyeti bir kez hesaplayıp yıllarca kullanmak. Satış adedi ve giderler değiştikçe birim maliyet de değişir; en az üç ayda bir yenile.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →