Kredi mi, leasing mi, kendi paran mı?
Matbaacı Zeynep Hanım'ın baskı makinesi için üç teklifi var: peşin, banka kredisi ve leasing. Faizin yanında BSMV, KKDF ve dosya masrafını, leasingde KDV'nin taksitlere yayılmasını ve teklifleri aynı biçimde karşılaştırmayı görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Kendi paran en ucuzudur ama kasayı bir günde boşaltır; alımdan sonra kasada birkaç aylık sabit gider kalmıyorsa uygun değildir. Kredide faize ek olarak BSMV (ticari kredide %5) ve oranı kredi türüne göre değişen KKDF ile dosya masrafı vardır. Leasingde makinenin KDV'si taksitlere yayılır. Teklifleri aylık taksitle değil, KDV hariç toplam geri ödemeyle karşılaştır ve taksitin makinenin getirdiği aylık ek nakitten az olduğunu kontrol et.
Matbaacı Zeynep Hanım'ın üç teklifi
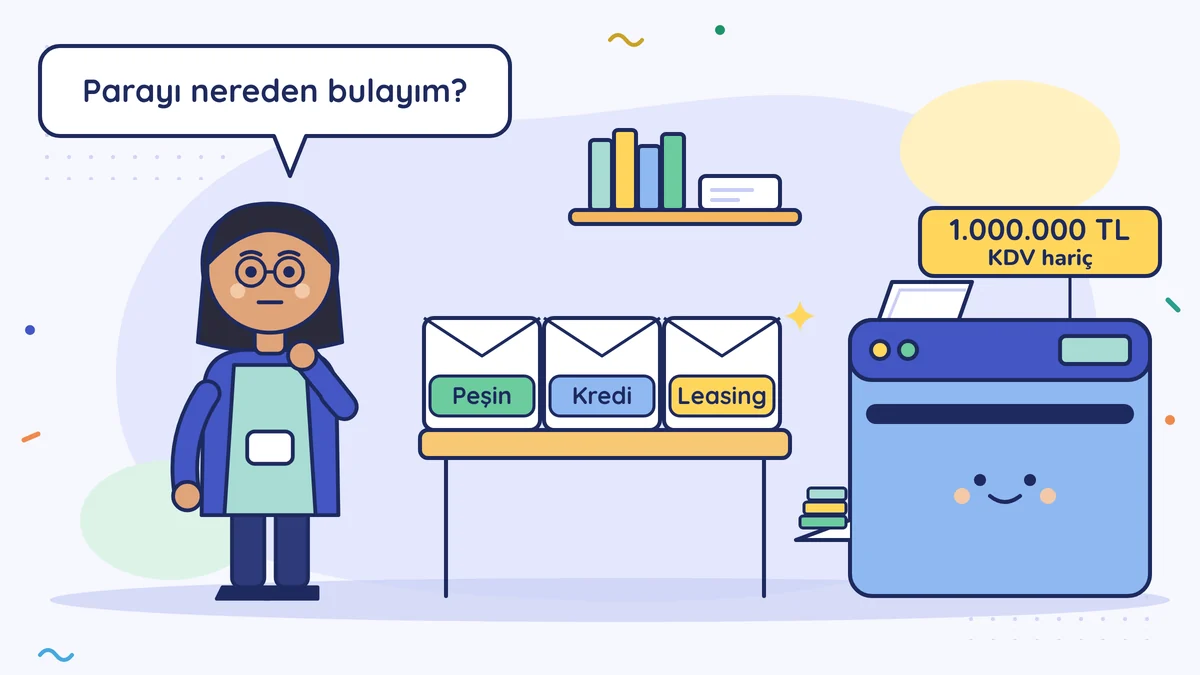
Zeynep Hanım'ın matbaası kartvizitten katalog işine geçmek istiyor. Bunun için dijital baskı makinesi gerekiyor: KDV hariç 1.000.000 TL, %20 KDV ile 1.200.000 TL. Önceki dersteki hesapla makinenin ayda yaklaşık 80.000 TL ek nakit getireceğini, yani kendini 13 ay civarında ödeyeceğini buldu. Şimdi soru parayı nereden bulacağı.
Masasında üç seçenek var: kasadaki parayla peşin almak, bankadan kredi çekmek ya da leasingle, yani finansal kiralamayla almak.
Ev almaya benzer
Ev alan biri de aynı üç yolu düşünür: birikimiyle peşin almak, konut kredisi çekmek ya da önce kiralayıp sonunda satın almak. Hiçbiri tek başına doğru değildir. Peşin alan faiz ödemez ama birikimi biter. Kredi çeken evine hemen girer ama faiz öder. Hangisinin uygun olduğunu evin fiyatı değil, kişinin kasası belirler. Makinede de böyle.
1. Kendi paran
Faiz yok, masraf yok, onay beklemek yok. Ama kasadan bugün 1.200.000 TL çıkar.
Sorulacak soru şu: alımdan sonra kasada kaç aylık sabit gider kalıyor? Kira, maaş, SGK, vergi ve kötü bir ay için bir pay. Kasada bu kalmıyorsa peşin almak, en ucuz yol gibi görünse de işi sıkıştırır. Ayrıca o para bankada beklese bir getiri sağlayacaktı; peşin ödeme bu getiriden vazgeçmek demektir.
2. Banka kredisi
Kredinin bedeli yalnız faiz değildir. Ödeme planında başka satırlar da görürsün:
- BSMV (Banka ve Sigorta Muameleleri Vergisi): bankanın aldığı faize eklenen vergi. Ticari kredilerde oran %5'tir. Dayanağı Gider Vergileri Kanunu md. 28 ve bu maddeye göre çıkarılan Cumhurbaşkanı kararlarıdır. İhtiyaç kredisi gibi tüketici kredilerinde oran 7 Temmuz 2023'ten beri %15'tir (7345 sayılı Cumhurbaşkanı Kararı); işin için kendi adına bireysel kredi çekmek bu yüzden de pahalıdır ve işletme ile cebini karıştırır.
- KKDF (Kaynak Kullanımı Destekleme Fonu): krediye eklenen bir fon kesintisi. Temmuz 2025 kararına göre (10094 sayılı Cumhurbaşkanı Kararı, Resmî Gazete 18.07.2025) Türk lirası ticari kredilerde %0, döviz ve altına bağlı ticari kredilerde %1. Oranları Cumhurbaşkanı kararıyla değişebilir; güncelini bankanın ödeme planında görürsün.
- Dosya masrafı, sigorta, ekspertiz. Banka teminat ya da kefil de isteyebilir.
Faiz, işletmenin gideridir. Ama yatırım için alınan kredinin, makine kullanılmaya başlanana (aktife alınana) kadar işleyen faizi makinenin maliyetine eklenir ve amortismanla yıllara bölünerek gider olur. Makine kullanılmaya başladıktan sonraki faizi doğrudan gider yazmak ya da yine maliyete eklemek arasında seçim yapılır; seçilen yol sonraki yıllarda da sürdürülür (VUK Genel Tebliği Sıra No 163 ve 334). Senin yatırımında hangi tarihin esas alınacağını mali müşavirine sor. Bir de borçları öz kaynağını aşan işletmelerde, aşan kısma düşen faiz ve benzeri giderin bir kısmı gider yazılamaz. Buna finansman gider kısıtlaması denir; borcu öz kaynağından az olan işletmeyi ilgilendirmez; şirketler için Kurumlar Vergisi Kanunu md. 11/1-i'de, şahıs işletmeleri için Gelir Vergisi Kanunu md. 41/1-9'da yazar (yatırımın maliyetine eklenen kısım hariç); işletme hesabına göre defter tutuyorsan seni nasıl etkilediğini mali müşavirine sor. İkisini de mali müşavirin hesaplar.
3. Leasing (finansal kiralama)
Leasing şirketi makineyi satıcıdan alır, sana kiralar. Sözleşmede satın alma hakkı varsa taksitler bitince makine, sözleşmede yazan bedelle senin olur; bu maddeyi imzadan önce sözleşmede bul (6361 sayılı Kanun). Taksitler bitene kadar makinenin sahibi leasing şirketidir.
Farkları:
- KDV taksitlere yayılır. Leasing şirketi her taksit için KDV'li fatura keser. Makinenin KDV'sini bir defada ödemezsin. KDV mükellefiysen taksit faturalarındaki KDV'yi satışta tahsil ettiğin KDV'den indirirsin.
- Kayıt biraz farklıdır. Makinenin sahibi leasing şirketi olsa da makine senin kayıtlarına girer ve amortismanını sen ayırırsın. Her taksit anapara ve faiz diye ikiye ayrılır; anapara gider değildir, faiz kısmı gider ya da maliyet olur (Vergi Usul Kanunu mükerrer md. 290). Taksiti anapara ve faiz diye müşavirin ayırır.
- Sözleşmeyi oku. Döviz bazlı mı, faiz sabit mi, erken kapatma bedeli ne, sigortayı kim yapıyor?
Üçü yan yana
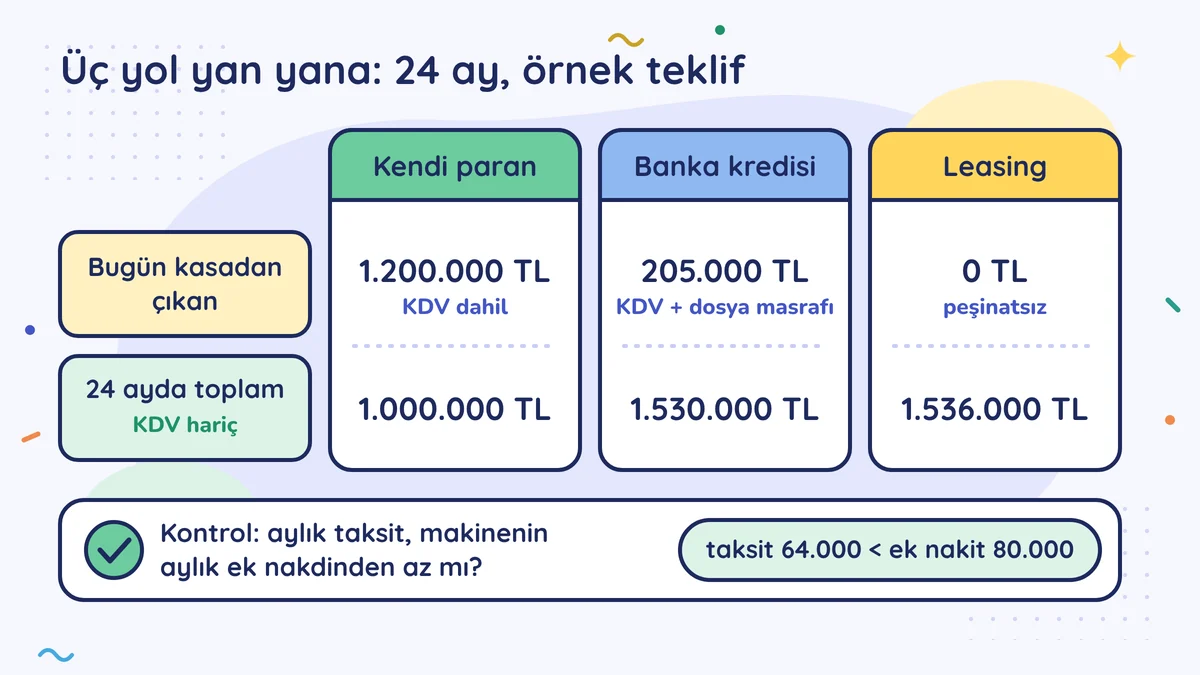
Zeynep Hanım'ın elindeki örnek teklifler, 24 ay, KDV hariç. Faiz rakamları örnektir; gerçek teklif bankaya ve döneme göre değişir.
| Kendi paran | Banka kredisi | Leasing | |
|---|---|---|---|
| Bugün kasadan çıkan | 1.200.000 (KDV dahil) | 205.000 (makinenin KDV'si + dosya masrafı) | 0 (bu örnekte peşinatsız) |
| Aylık ödeme | yok | yaklaşık 63.500 | 64.000 + KDV |
| 24 ayda toplam (KDV hariç) | 1.000.000 | 1.530.000 | 1.536.000 |
Kredinin toplamı: 1.000.000 anapara + 500.000 faiz + 25.000 BSMV (faizin %5'i) + 5.000 dosya masrafı (vergisi dahil).
Kredi ile leasingin toplam maliyeti birbirine çok yakın. Fark nakdin zamanında: kredide makinenin 200.000 TL KDV'si bugün kasadan çıkar, leasingde taksitlere yayılır. Kendi paran en ucuzu, ama kasayı bir günde boşaltır.
Karar için sorular
- Aylık taksit, makinenin getirdiği aylık ek nakitten az mı? Önceki derste bulduğun rakamın yanına yaz. Taksit ek nakitten büyükse makine taksitini kendisi ödeyemiyor demektir.
- Kötü bir ayda taksiti ödeyebilir misin? Aylık ek nakdin kötü senaryosunu taksitle karşılaştır.
- Teklifler aynı biçimde mi yazılmış? Her tekliften toplam geri ödemeyi KDV hariç, bütün masraflarıyla iste. Yalnız aylık taksite bakmak yanıltır.
- Kur ve faiz riski senin mi? Gelirin Türk lirasıysa döviz bazlı borç almadan önce iki kere düşün.
Zeynep Hanım ne yaptı?
Kasasında üç aylık sabit gideri kenar parası olarak tutmak istediği için peşin almadı (Kötü ay senaryosu ve kenar parası). Kredi ve leasing tekliflerinin toplamlarını yan yana koydu; 64.000 TL'lik taksitin, makinenin getireceği 80.000 TL'lik aylık ek nakitten az olduğunu gördü. KDV'nin taksitlere yayılmasını tercih edip leasingi seçti. Sözleşmeyi imzalamadan önce mali müşavirine gösterdi, kaydın nasıl tutulacağını sordu.
Bu hafta bunu yap
Düşündüğün bir yatırım için bankandan ve bir leasing şirketinden yazılı ödeme planı iste. İki planın toplam geri ödemesini KDV hariç, bütün masraflarıyla yan yana yaz. Aylık taksiti, önceki derste bulduğun aylık ek nakitle karşılaştır.
Sık yapılan hatalar
- Yalnız aylık taksite bakmak. Vade uzadıkça taksit küçülür ama toplam büyür; teklifleri toplam geri ödemeyle karşılaştır.
- İşin için bireysel kredi çekmek. Tüketici (bireysel) kredisinde BSMV %15'tir, ticari kredide %5; üstelik işletmenin borcu ile senin borcun karışır.
- Peşin alıp kasayı sıfırlamak. Faiz ödememek iyidir, ama kötü bir ayda maaş ve vergiyi ödeyecek para kalmazsa daha pahalı bir borca muhtaç kalırsın.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →