Отчёт о доходах и расходах по строкам: от продаж до чистой прибыли
Прежде чем смотреть на последнюю цифру в отчёте, который дал вам лицензированный бухгалтер, пройдите весь отчёт сверху вниз. На примере отчёта компании, владеющей кафе, мы по строкам разбираем чистую выручку, себестоимость продаж, валовую прибыль, операционные расходы, проценты и налог.
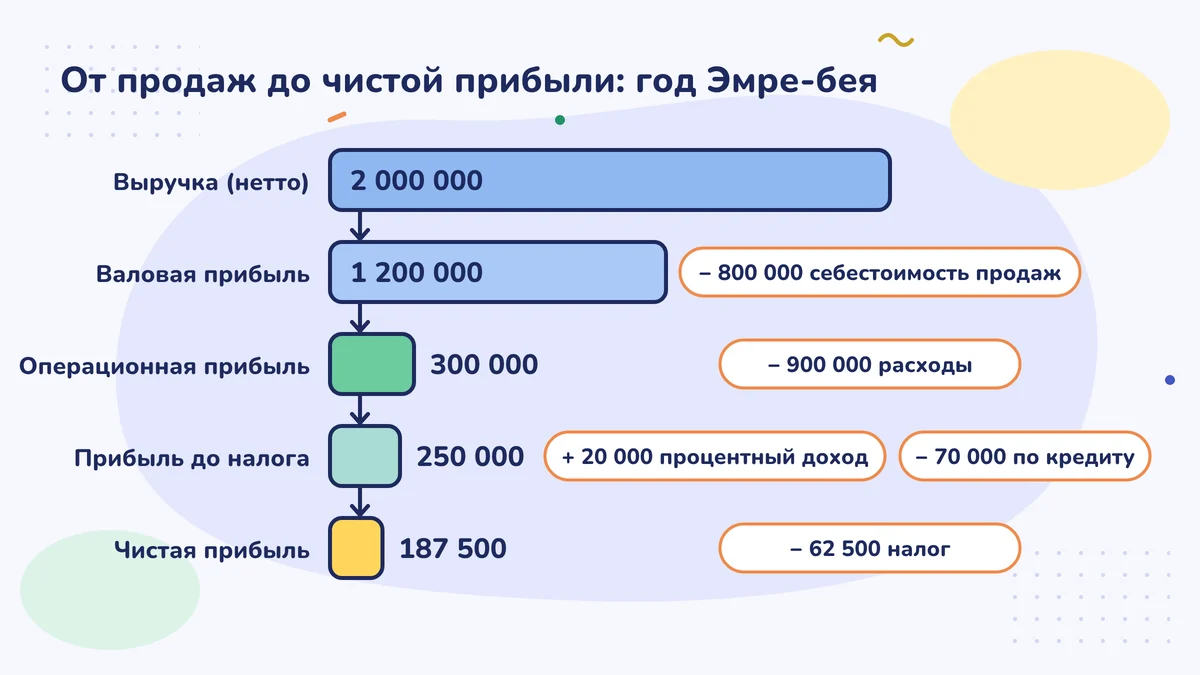
Отчёт о доходах и расходах показывает путь от продаж до прибыли за один год: если вычесть из чистой выручки себестоимость проданного товара, получится валовая прибыль; если вычесть расходы на работу бизнеса — операционная прибыль; после процентов и прочих доходов и расходов — прибыль до налога; а когда вычтен налог, остаётся чистая прибыль. Продажи записываются без НДС. Для компании общая ставка налога на прибыль за 2026 отчётный период — 25 %; сумму считает бухгалтер.
Толстая папка Эмре-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
ООО (limited şirket) Эмре-бея держит кафе. В начале марта лицензированный бухгалтер (mali müşavir) протянул ему папку: «Отчёт о доходах и расходах и баланс за прошлый год. Посмотрите, а если будут вопросы — поговорим». Эмре-бей пролистал страницы, нашёл в самом низу строку «Чистая прибыль за период», увидел цифру и закрыл папку.
А ведь нижняя цифра — это последняя остановка на длинном пути. В этом уроке мы идём по этому пути сверху вниз, строка за строкой. Что такое эти отчёты, вы уже видели в уроке «Слова из мира книг и счетов»: бухгалтерский баланс (bilanço) — это фотография одного дня, а отчёт о доходах и расходах (gelir tablosu) — фильм об одном годе. Теперь мы смотрим фильм.
Отчёт работает как фильтр
Представьте фильтр в кофемашине. Часть воды, налитой сверху, остаётся в кофейной гуще, и в чашку попадает меньше. Отчёт о доходах и расходах устроен так же: наверху стоит сумма, которая пришла от продаж, на каждой строке убирается одна статья, а внизу видна прибыль, оставшаяся бизнесу.
Отчёт о доходах и расходах у компаний и у тех, кто ведёт учёт по балансовому методу (bilanço esası), составляется в строго определённом порядке. Этот порядок установлен в Общем разъяснении по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği); поэтому, от какого бы бухгалтера ни пришёл отчёт, строки стоят на одних и тех же местах. Если вы ведёте книгу учёта предприятия (işletme defteri), ваш отчёт другой; о нём мы рассказываем в уроке «Итоговый отчёт по книге учёта предприятия».
Отчёт Эмре-бея (примерные цифры)
| Строка | Сумма (TL) |
|---|---|
| Валовая выручка | 2 050 000 |
| Скидки с продаж (−) | 50 000 |
| Чистая выручка | 2 000 000 |
| Себестоимость продаж (−) | 800 000 |
| Валовая прибыль от продаж | 1 200 000 |
| Операционные расходы (−) | 900 000 |
| Операционная прибыль | 300 000 |
| Прочие обычные доходы (+) | 20 000 |
| Финансовые расходы (−) | 70 000 |
| Прибыль за период (до налога) | 250 000 |
| Резерв под налог (−) | 62 500 |
| Чистая прибыль за период | 187 500 |
Строка за строкой
Валовая выручка и скидки с продаж
Это сумма всех счетов-фактур (fatura) на продажу и кассовых чеков (fiş), то есть итоговых Z-отчётов за каждый день, за весь год. Она записывается без НДС (KDV): НДС в счёте — это не ваша продажа, а деньги, которые вы передаёте государству («Расчёт НДС по строкам»). Товары, которые покупатель вернул, и скидки, предоставленные позже, вычитаются в строке «скидки с продаж» (satış indirimleri). Остаток — чистая выручка (net satışlar) — это настоящий оборот бизнеса.
Себестоимость продаж
Это то, сколько вам стоил проданный товар. В кафе — кофейные зёрна, молоко, сахар, пирожные. В бизнесе, который покупает и продаёт товары, её приблизительно находят так: запасы на начало года + закупки за год − запасы на конец года.
У Эмре-бея: 60 000 + 820 000 − 80 000 = 800 000.
Вот почему так важна инвентаризация в конце года. Если товар на полке посчитали в меньшем количестве, себестоимость получится больше, а прибыль меньше; если в большем — наоборот («Запасы: деньги, которые ждут на полке»).
Валовая прибыль от продаж
Чистая выручка минус себестоимость: 2 000 000 − 800 000 = 1 200 000. Это ответ на вопрос: «Сколько от продаж у меня остаётся до того, как я заплачу за аренду и зарплаты?»
Операционные расходы
Это затраты на то, чтобы дело работало. У Эмре-бея: аренда 240 000; зарплата сотрудника и доля работодателя в страховых взносах (SGK) 520 000; электричество, вода и прочее 90 000; амортизация 50 000; всего 900 000.
Амортизация (amortisman) — это доля стоимости вещи, которой пользуются годами (кофемашины, стола, печи), распределённая по годам. Она записывается в расходы, даже если в этом году деньги из кассы не уходили. Разъяснение делит операционные расходы на исследования и разработки, маркетинг, продажи и распространение, а также общее управление; в отчёте бухгалтера вы можете увидеть эти подзаголовки.
Операционная прибыль
Это прибыль от основного дела: 1 200 000 − 900 000 = 300 000. Поскольку сюда ещё не подмешаны проценты по вкладам, проценты по кредиту и разовые события, именно эта строка лучше всего показывает, как идут дела у самого бизнеса.
Прочие доходы и финансовые расходы
Здесь записываются регулярные поступления не от основного дела: проценты по вкладу, курсовые разницы, арендная плата от сдачи части помещения. Проценты по вкладу у Эмре-бея — 20 000. Финансовые расходы (finansman giderleri) — это проценты и сборы по взятому кредиту. Эмре-бей взял кредит на новую точку; проценты по нему — 70 000.
Цифра, полученная к этому месту, называется в отчёте «обычная прибыль» (olağan kâr). После неё есть ещё раздел «необычные доходы и расходы» (olağan dışı gelir ve giderler); туда записываются то, что случается время от времени: например, прибыль от продажи старого станка или ущерб от пожара, выплаченный страховой компанией. У Эмре-бея этот раздел пуст, поэтому обычная прибыль и прибыль за период совпадают.
Прибыль за период и налог
Прибыль до налога: 300 000 + 20 000 − 70 000 = 250 000.
С этой прибыли компания платит налог на прибыль организаций (kurumlar vergisi). Общая ставка налога на прибыль за 2026 отчётный период — 25 % (Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu), ст. 32). У банков и финансовых компаний ставка выше; для экспортных и производственных доходов есть сниженные ставки. Какая ставка применяется к вашей компании, знает ваш бухгалтер. Резерв под налог (vergi karşılığı) в отчёте — это доля, отложенная в отчёте под налог на прибыль, который предстоит заплатить с прибыли этого года. В примере мы записали 250 000 × 25 % = 62 500. На самом деле налог не считается один в один от прибыли в отчёте: непризнаваемые для налога расходы добавляются, освобождения вычитаются, проводится проверка внутреннего минимального налога на прибыль. Эту строку считает ваш бухгалтер.
У индивидуального предприятия (şahıs işletmesi) налог — долг не предприятия, а его владельца. Поэтому отчёт ИП чаще всего заканчивается прибылью до налога, а налог считается в годовой декларации по подоходному налогу.
Чистая прибыль за период
250 000 − 62 500 = 187 500. Это заработок компании за этот год. Но это не деньги в кассе: часть может ждать в дебиторской задолженности, часть — на полке («Прибыль есть, денег нет»). Эта же цифра один в один переходит в раздел капитала (özkaynak) бухгалтерского баланса; вы увидите это в уроке о балансе.
Читая отчёт, спросите себя
- Близка ли чистая выручка к сумме без НДС всех счетов-фактур, которые я выписал за год, и моих продаж через онлайн-кассу?
- Похожа ли валовая прибыль от продаж на прошлогоднюю? Если есть заметное падение, то в чём причина: в цене, в себестоимости или в инвентаризации?
- Есть ли в операционных расходах крупная статья, которую я не узнаю?
- Какую часть операционной прибыли забирают проценты по кредиту?
Эмре-бей задал себе эти четыре вопроса. На четвёртом он остановился: проценты по кредиту съедали почти четверть прибыли от основного дела. Принимая решение о новой точке, он впервые увидел это в цифрах.
В одном предложении
Читайте отчёт о доходах и расходах сверху вниз: из продаж вычитается себестоимость, затем расходы на дело, затем проценты и налог; каждая строка объясняет, откуда взялась прибыль внизу.
Сделайте на этой неделе
Попросите у лицензированного бухгалтера отчёт о доходах и расходах за прошлый год. Подчеркните строки «валовая прибыль от продаж», «операционная прибыль» и «чистая прибыль за период»; над каждой из них запишите на листке, какие статьи были вычтены.
Частые ошибки
- Смотреть только на нижнюю строку. Чистая прибыль может выглядеть хорошо, пока операционная прибыль падает; прибыль может держаться на процентах по вкладу или на разовой продаже.
- Считать, что продажи включают НДС. Продажи в отчёте о доходах и расходах записаны без НДС; если сравнивать их с итогом счетов и чеков с НДС, вы увидите разницу.
- Считать чистую прибыль деньгами в кассе. Прибыль — это расчёт за год; деньги могут ждать в дебиторской задолженности, в запасах или в платежах по кредиту.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), «Официальная газета» (Resmî Gazete) от 26.12.1992 / 21447 повторный (копия Alomaliye)
- Muhasebetr (Ведат Эрдем): основные группы отчёта о доходах и расходах; прибыль от продажи основных средств учитывается в необычных доходах (679)
- Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu) № 5520, ст. 32 (ставка) и 32/C (внутренний минимальный налог на прибыль) (mevzuat.gov.tr)
- Alomaliye (5 октября 2026): общая ставка налога на прибыль организаций — 25 %; для производителей с 2027 года — 12,5 %
- Ekonomi Gazetesi: в 2026 году сохраняется скидка 5 пунктов на экспортные доходы и скидка 1 пункт на доходы от производства при наличии промышленного регистрационного свидетельства
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности