KDV'yi satır satır hesaplamak: ödenecek mi, devreden mi?
Bir şarküterinin bir aylık KDV hesabını satır satır yapıyoruz: üç farklı oranla satış, alışlar, kira ve elektrik, önceki aydan devreden KDV. Sonra büyük bir alım yapılan ayda hesabın nasıl tersine döndüğünü ve devreden KDV'nin nereye gittiğini görüyoruz.
İşveren Okulu · 5 dk · sonunda 5 soruluk sınav
Bir ayın KDV'si şöyle bulunur: satışta müşteriden topladığın KDV (hesaplanan KDV) eksi alışta ödediğin ve indirebildiğin KDV (indirilecek KDV) eksi önceki aydan devreden KDV. Sonuç artıysa o tutarı izleyen ayın 28'ine kadar ödersin. Eksiye düşerse o ay KDV ödemezsin; fark sonraki aya devreder ve kural olarak nakit geri verilmez.
Şarküteri Zeynep Hanım'ın terazisi
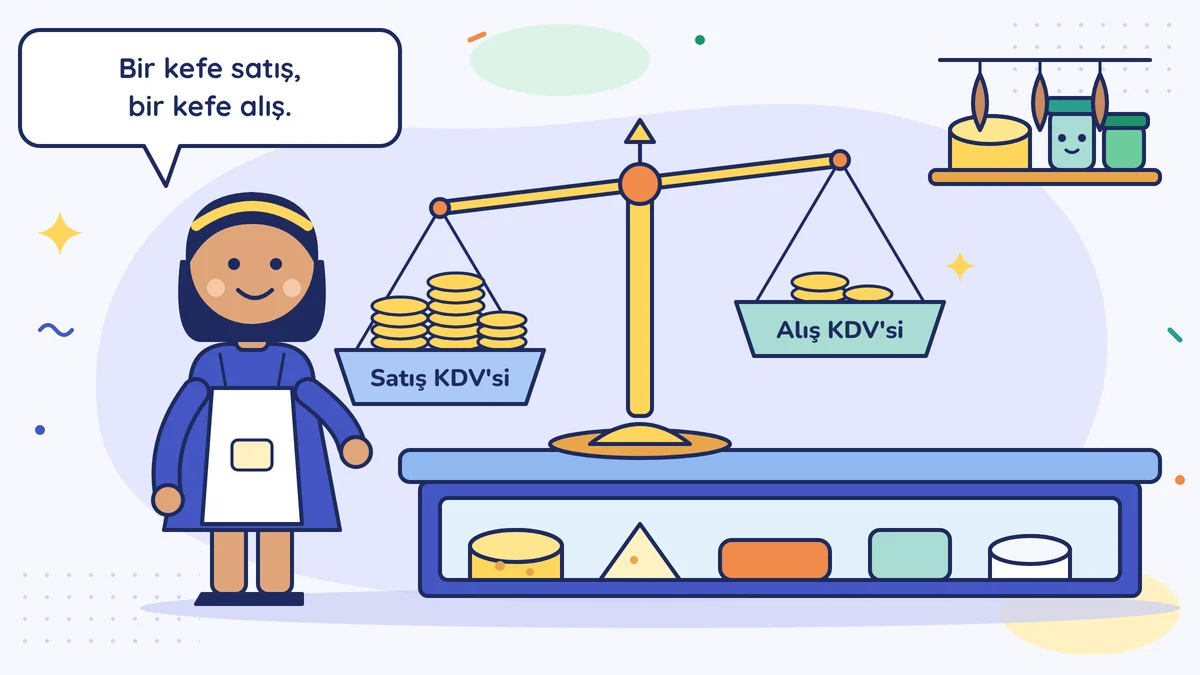
Zeynep Hanım'ın şarküterisinde tezgâhın ucunda eski, iki kefeli bir terazi durur. Artık tartı için kullanılmıyor, süs olsun diye duruyor. Ama KDV'yi anlamak için ondan iyi alet yok.
Bir kefeye satışta topladığın KDV'yi koyarsın, öbür kefeye alışta ödediğini. Satış kefesi ağır basarsa aradaki farkı devlete ödersin. Alış kefesi ağır basarsa o ay ödemezsin; fazlalık bir sonraki aya kalır.
KDV'nin ne olduğunu KDV nedir? yazısında, KDV ayında senin tarafında neler olduğunu KDV beyannamesinin ayı dersinde gördün. Bu derste kefeleri satır satır dolduruyoruz.
Önce bir kontrol: basit usuldeysen satışta KDV toplamaz, KDV beyannamesi vermezsin (KDV Kanunu md. 17/4-a). Bu ders KDV mükellefleri, yani her ay KDV beyannamesi verenler içindir. Hangi usulde olduğunu bilmiyorsan Basit usul mü, gerçek usul mü? dersine bak.
Üç oran, üç satır
KDV her üründe aynı değildir. 2026 için geçerli oranlar %1, %10 ve %20. Genel oran %20; bazı mal ve hizmetlerde %10 ya da %1 uygulanır. Hangi ürünün hangi orana girdiğini mali müşavirin bilir; oranlar Cumhurbaşkanı kararıyla değişebildiği için emin olmadığın ürünü ona sor.
Zeynep Hanım'ın rafında üç oranın üçü de var. Hesap kolay izlensin diye rakamları yuvarladık; gerçek bir şarküteride satışın çoğu gıda olduğu için düşük oranlı satışların payı genelde daha büyüktür. Ekim 2026'daki satışları (KDV hariç):
| Satış grubu | KDV hariç tutar | Oran | KDV |
|---|---|---|---|
| %20'lik ürünler | 50.000 | %20 | 10.000 |
| %10'luk ürünler | 30.000 | %10 | 3.000 |
| %1'lik ürünler | 20.000 | %1 | 200 |
| Hesaplanan KDV | 13.200 |
Hesaplanan KDV, satışta müşteriden topladığın vergidir. Kasaya girdi ama senin değil. Alışta ödediğin KDV düşüldükten sonra kalan kısmı izleyen ayın 28'ine kadar devlete ödersin; o güne kadar kasanda bekleyen bir emanettir.
Perakende satışta fişteki fiyat KDV dahildir. İçindeki KDV'yi bulmak için fiyatı (1 + oran) ile bölersin: %20'lik bir üründe 120 liralık satışın 100 lirası malın kendisi, 20 lirası KDV'dir. Bu hesabı KDV hesaplayıcı senin yerine yapar.
Öbür kefe: indirilecek KDV
Aynı ay Zeynep Hanım'ın aldıkları (KDV hariç):
| Alış | KDV hariç tutar | Oran | KDV |
|---|---|---|---|
| Toptancıdan %20'lik mal | 30.000 | %20 | 6.000 |
| Toptancıdan %10'luk mal | 20.000 | %10 | 2.000 |
| Toptancıdan %1'lik mal | 10.000 | %1 | 100 |
| Dükkân kirası (bir şirketten, faturalı) | 10.000 | %20 | 2.000 |
| Elektrik | 2.000 | %20 | 400 |
| İndirilecek KDV | 10.500 |
İndirilecek KDV, alışta ödediğin ve satıştaki KDV'den düşebildiğin vergidir. Kanundaki adı indirimdir (KDV Kanunu md. 29). Her alışın KDV'si bu kefeye giremez: belgenin senin adına olması, işle ilgili olması gibi şartlar var. Bunları bir sonraki derste, İndirilecek KDV: hangi belge KDV'yi düşürür? dersinde tek tek görüyoruz.
Dikkat: alışın oranı ile satışın oranı aynı olmak zorunda değil. Kirada %20 KDV ödersin ama sattığın ürün %1'lik olabilir. Hesap ürün ürün değil, ayın toplamı üzerinden yapılır.
Terazi: Ekim hesabı
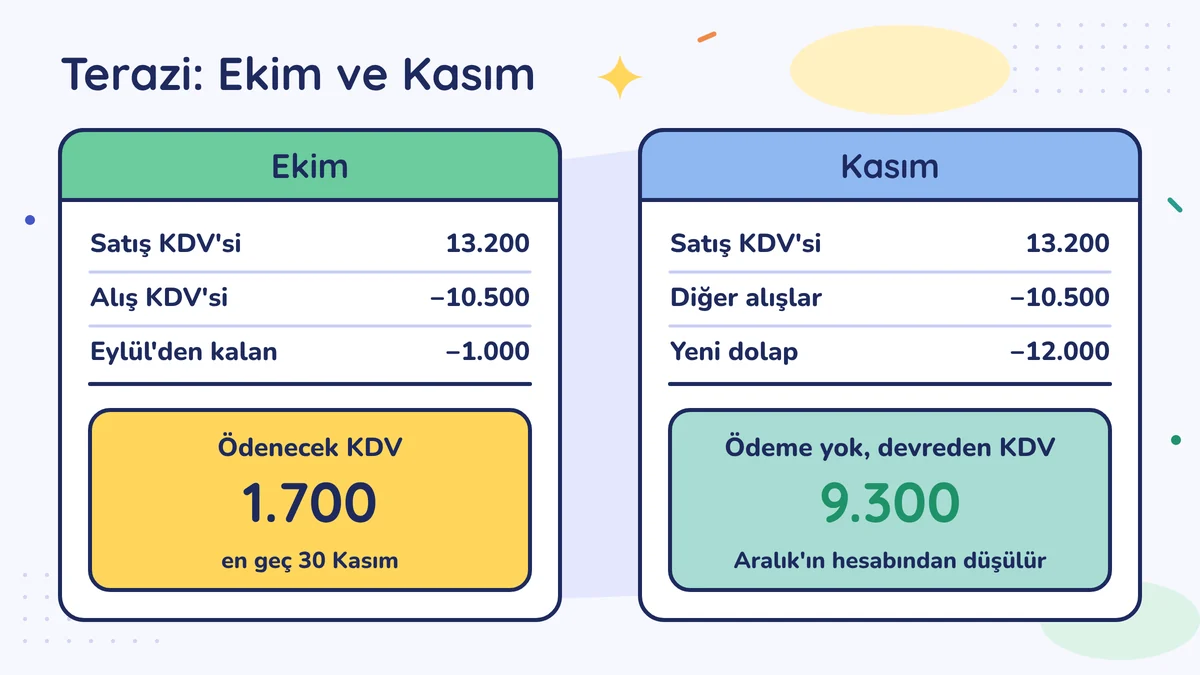
Eylül'den 1.000 liralık devreden KDV kalmıştı. Hesap şöyle:
| Satır | Tutar |
|---|---|
| Hesaplanan KDV (satışlar) | 13.200 |
| İndirilecek KDV (bu ayın alışları) | −10.500 |
| Önceki aydan devreden KDV | −1.000 |
| Ödenecek KDV | 1.700 |
Zeynep Hanım Ekim'in KDV'si için 1.700 lirayı en geç 30 Kasım 2026'da öder: son gün olan 28 Kasım cumartesiye denk geldiği için ödeme ilk iş gününe kayıyor. Günlerin tamamı Bir ayın takvimi dersinde.
Kasım: kefe tersine dönüyor
Kasım'da Zeynep Hanım yeni bir soğutucu dolap aldı: 60.000 lira artı %20 KDV, yani 12.000 lira KDV. Satışlar ve diğer alışlar Ekim'le aynı kaldı.
| Satır | Tutar |
|---|---|
| Hesaplanan KDV | 13.200 |
| İndirilecek KDV (diğer alışlar) | −10.500 |
| İndirilecek KDV (dolap) | −12.000 |
| Önceki aydan devreden KDV | 0 |
| Sonuç | −9.300 |
Alış kefesi ağır bastı. Kasım için KDV ödenmez. Aradaki 9.300 lira devreden KDV olur: Aralık'ın hesabında satır olarak yeniden görünür ve o ayın KDV'sinden düşülür. Aralık'ta da bitmezse Ocak'a geçer. Kural olarak nakit geri verilmez, ileriki aylarda kullanılır. Kanunda sayılan istisnalar var: örneğin satışlarının önemli bir kısmı %1 ya da %10'luk ürünlerse, yıl içinde indirilemeyen KDV için yıl sonunda iade yolu açılabilir. Şartlarını, alt sınırını ve dolap gibi demirbaşların KDV'sinin bu hesaba girip girmediğini müşavirin bilir.
Bu yüzden büyük bir alım yapacağın ay KDV'nin nasıl etkileneceğini önceden müşavirine sor. Dolabın KDV'si boşa gitmez, ama nakit olarak hemen geri de gelmez.
Hesabı kendin yapmak zorunda mısın?
Hayır. Beyannameyi müşavirin hazırlar. Ama bu hesabın mantığını bilmek iki işe yarar. Birincisi, müşavirin "bu ay 1.700 lira KDV çıktı" dediğinde rakamın nereden geldiğini anlarsın. İkincisi, ayın ortasında kaba bir tahmin yapıp parayı hazır tutarsın.
Her ay müşavirinden üç rakamı iste ve bir deftere yaz: hesaplanan KDV, indirilecek KDV, sonraki aya devreden KDV. Altı ay sonra kendi işinin KDV düzenini ezbere bilirsin.
Zeynep Hanım tezgâhtaki terazinin yanına küçük bir kâğıt astı: "Satış kefesi, alış kefesi, geçen aydan kalan." Her ayın 15'inde üç satırı dolduruyor.
Bu hafta bunu yap
Geçen ayın KDV beyannamesinin özetini ya da ödenecek tutarı gösteren kâğıdı (tahakkuk fişi) müşavirinden iste. Üç rakamı bul ve bir deftere yaz: hesaplanan KDV, indirilecek KDV, sonraki aya devreden KDV. Sonra bu ayın 15'ine kadarki satış ve alış faturalarından aynı üç satırı kendin doldur.
Bunu Yuhasibu'da yap
Satış faturalarını Yuhasibu'da keser, alış faturalarını da kaydedersen ana ekrandaki KDV özeti son ayların satış ve alış KDV'sini gösterir. Kendi kâğıt hesabını bu özetle karşılaştır. Kesin rakamı ve beyannameyi yine müşavirin hazırlar; program beyanname vermez.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Kasaya giren KDV'li tutarın tamamını ciro sanmak. 120 liralık satışın 20 lirası %20'lik bir üründe KDV'dir; alıştaki KDV düşüldükten sonra kalanı izleyen ayın 28'ine kadar devlete ödenir.
- Devreden KDV'yi unutmak. Önceki aydan kalan tutar bu ayın hesabından düşülür. Müşavirine her ay bu rakamı sor ve yaz.
- Bütün ürünleri aynı oranla hesaplamak. 2026'da %1, %10 ve %20 oranları var. Ürünün yanlış oranla satılması fiyatını da vergisini de bozar; emin olmadığın üründe oranı müşavirine sor.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →