İndirilecek KDV: hangi belge KDV'yi düşürür, hangisi düşürmez?
Alışta ödediğin her KDV, satıştaki KDV'den düşülemez. Bir kuaförün bir aylık belge yığınını tek tek ayırıyoruz: adına kesilmiş fatura, fiş, binek araç, UTTS'siz akaryakıt belgesi, ev faturası ve geç kalmış fatura. Hangisi indirilir, hangisi indirilmez, neden?
İşveren Okulu · 5 dk · sonunda 5 soruluk sınav
Alışta ödenen KDV'nin satıştaki KDV'den düşülebilmesi için alış işle ilgili olmalı, fatura ya da benzeri belge işletmenin adına kesilmiş ve KDV üzerinde ayrıca gösterilmiş olmalı, belge de süresinde deftere işlenmeli. İşletmenin binek otomobil alışındaki KDV, kişisel harcamalardaki KDV ve UTTS kapsamında düzenlenmesi gerektiği hâlde öyle düzenlenmemiş akaryakıt belgelerindeki KDV indirilemez. Perakende fiş kural olarak indirim belgesi değildir.
Kuaför Derya Hanım'ın zarfı
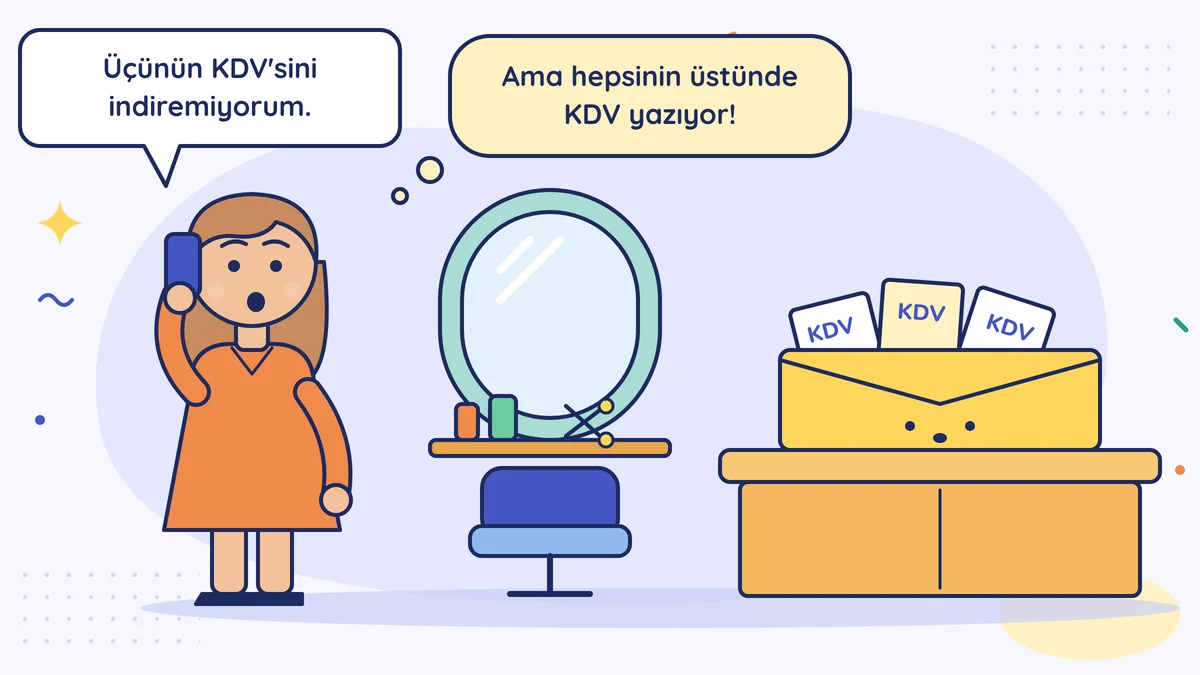
Derya Hanım'ın kuaför salonu gerçek usulde, her ay KDV beyannamesi veriyor. Ay sonunda bütün belgeleri bir zarfa koyup müşavirine gönderiyor. Bir gün müşaviri aradı: "Zarftaki belgelerin üçünün KDV'sini indiremiyorum." Derya Hanım şaşırdı: "Ama hepsinin üstünde KDV yazıyor."
Üstünde KDV yazması yetmez. Sinemaya giriş biletine benzer: bilet senin adına değilse, tarihi geçmişse ya da başka bir salona aitse kapıdan geçemezsin. Bu derste hangi belgenin "kapıdan geçtiğine" bakıyoruz.
Hesabın nasıl yapıldığını önceki derste gördün. Şimdi indirilecek KDV kefesine neyin girebildiğine bakıyoruz.
Dört şart
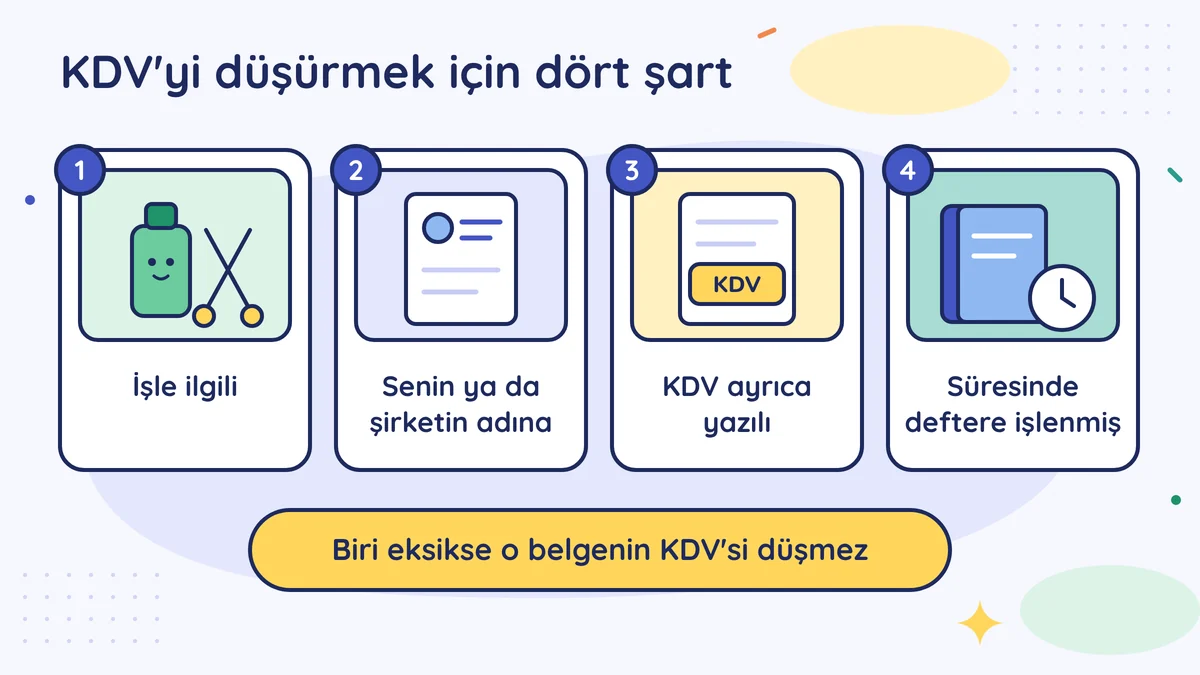
KDV Kanunu md. 29'a göre alışta ödediğin KDV'yi satıştaki KDV'den indirebilmen için:
- Alış işle ilgili olmalı. Satacağın mal, dükkânın kirası, elektriği, işte kullandığın alet.
- Fatura ya da benzeri belge senin adına kesilmiş olmalı. Şahıs işletmesinde senin adın ve vergi numaran, şirkette şirketin unvanı ve vergi numarası.
- KDV belgede ayrıca gösterilmiş olmalı. Faturada KDV ayrı bir satır olarak yazar.
- Belge süresinde deftere işlenmeli. Süreyi aşağıda görüyoruz.
Bir şart eksikse o belgenin KDV'si kefeye girmez.
Derya Hanım'ın zarfı, belge belge
| Belge | KDV | İndirilir mi? | Neden |
|---|---|---|---|
| Şampuan ve boya toptancısının faturası, salonun adına | 3.000 | Evet | İşle ilgili, adına kesilmiş, KDV ayrı yazılı |
| Saç kurutma makinesi faturası, eşinin adına | 1.000 | Hayır | Fatura işletmenin adına değil |
| Evin elektrik faturası | 400 | Hayır | İşle ilgili değil, kişisel harcama |
| Arabasının akaryakıt belgesi, UTTS'siz | 300 | Hayır | Aşağıda ayrıca anlatıyoruz |
| Marketten temizlik malzemesi, perakende fiş | 100 | Müşavire sor | Fiş kural olarak indirim belgesi değil |
| Geçen Kasım'ın unutulmuş kira faturası | 2.000 | Evet, süre dolmadıysa | İndirim süresi aşağıda |
Adına kesilmemiş fatura. Makineyi eşi kendi kartıyla alıp faturayı kendi adına kestirmiş. Makine salonda kullanılsa da KDV'si salonun hesabına girmez. Alırken işletmenin adını ve vergi numarasını vermek gerekir. Bu konuyu İşletme parası ile cep parası dersinde de konuşmuştuk.
Kişisel harcama. Evin faturası, ailenin alışverişi gider sayılmaz; gider sayılmayan harcamanın KDV'si de indirilemez (KDV Kanunu md. 30/d). Neyin gider olduğunu Hangi harcamalar gider yazılır? yazısında anlattık.
Binek otomobil ve akaryakıt
Binek otomobil alışı. İşletmeye alınan binek otomobilin alış faturasındaki KDV kural olarak indirilemez (KDV Kanunu md. 30/b). İstisna, işi binek otomobil kiralamak ya da işletmek olanlardır. Binek otomobilin kirası, yakıtı, bakımı gibi giderlerde de gider kısıtlaması var: giderin bir kısmı kazançtan düşülemez ve o kısmın KDV'si de indirilemeyebilir. Araç ister işletmenin olsun ister kiralık, bu hesabı müşavirin yapar.
Akaryakıt ve UTTS. Ulusal Taşıt Tanıma Sistemi (UTTS), işletmeye dahil olan ya da kiralanıp işte kullanılan taşıtlara takılan bir tanıma cihazıyla akaryakıt alımını kayda geçiren sistemdir. Bu taşıtlara cihaz takılması zorunludur (kamu ve diplomatik taşıtlar hariç). 1 Sıra No'lu UTTS Uygulama Genel Tebliği'ne göre bu taşıtlar için UTTS kapsamında düzenlenmeyen akaryakıt belgeleri Vergi Usul Kanunu md. 227 gereği hiç düzenlenmemiş sayılır. Sonuç: o belge gider yazılamaz, KDV'si de indirilemez. Benzin ve motorin alımlarında bu kural 1 Temmuz 2025'ten, yalnız LPG kullanan taşıtlarda 1 Ocak 2026'dan beri uygulanıyor.
Derya Hanım'ın arabası salonun kayıtlarındaysa cihaz takılmadan aldığı yakıtın fişi işe yaramaz. Basit usuldekilerin bu kurala hangi ölçüde tabi olduğu henüz net değil; aracın varsa müşavirine sor.
Perakende fiş ne olacak?
Perakende satış fişi ve yazar kasa fişi kural olarak fatura yerine geçmez, bu yüzden genelde indirim belgesi değildir. Bazı küçük işyeri harcamalarında fişteki KDV de indirilebilir; hangileri olduğunu mali müşavirine sor. Kesin olan şu: satmak için aldığın malın ve işinin asıl malzemesinin faturasını her zaman iste.
2026 için fatura düzenleme sınırı 12.000 lira (588 Sıra No'lu VUK Genel Tebliği, Resmî Gazete 31 Aralık 2025). Bu tutarı aşan alışlarda satıcı fatura vermek, sen de fatura almak zorundasın. Sınırın altında da istersen satıcı fatura vermek zorundadır (Vergi Usul Kanunu md. 232). Toptancıya, tamirciye, kırtasiyeciye "işletme adına fatura" demeyi alışkanlık hâline getir.
Geç kalan fatura: indirim hakkının süresi
Bazen bir fatura çekmecede unutulur. KDV Kanunu md. 29/3'e göre indirim hakkı, vergiyi doğuran olayın, yani alışın yapıldığı takvim yılını izleyen takvim yılının sonuna kadar kullanılabilir; bunun için belgenin bu süre içinde deftere işlenmesi gerekir.
Derya Hanım'ın Kasım 2025 tarihli kira faturası Ekim 2026'da çıktı. Süre 31 Aralık 2026'da doluyor; müşavirine hemen verirse KDV'si indirilir. Aynı fatura 2027'de bulunsaydı KDV'si kaybolurdu. KDV'si 2026'da indirilse de kiranın gider olarak ait olduğu yıl 2025 olabilir; 2025'in beyannamesi verildiği için müşavirin bunun nasıl kaydedileceğine bakar. Yine de geç kalan faturayı beklemeden gönder; süreyi zorlamak gereksiz risk. Belgeleri her ay düzenli göndermenin yolu Belge düzeni dersinde.
Zarfın sonucu
Derya Hanım'ın zarfında 6.800 lira KDV vardı. Kesin indirilen 5.000 lira (toptancı ve geçmiş kira). Fişteki 100 liranın durumunu müşaviri söyleyecek. 1.700 lira ise kapıdan dönen biletler oldu. Derya Hanım ertesi ay eşine bir not verdi: "Salon için bir şey alırsan faturayı salonun adına kestir." Arabası için de müşaviriyle UTTS cihazını konuştu.
Bu hafta bunu yap
Bu ayın alış belgelerini önüne koy ve her birine dört soru sor: işle ilgili mi, benim ya da şirketimin adına mı, KDV ayrı yazılı mı, müşavirime gitti mi? Adına kesilmemiş faturaları ayır, satıcıdan düzeltmesini iste. İşte kullandığın bir araç varsa UTTS cihazı takılı mı, müşavirinle konuş.
Bunu Yuhasibu'da yap
Yuhasibu'daki Leblebi yardımcısı, firma izin verdiyse fişin ya da faturanın fotoğrafını okuyup kaydı önerir; kaydetmeden önce faturanın işletmenin adına ve vergi numarasına kesildiğini sen kontrol edersin. Kaydettiğin alış faturaları ay sonunda müşavirine gidecek devir paketine girer. Hangi belgenin KDV'sinin indirileceğine yine müşavirin karar verir.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Faturayı kendi adına ya da bir yakınının adına kestirmek. Şirkette şirketin, şahıs işletmesinde senin vergi numaranla kesilmeyen faturanın KDV'si işletmenin hesabına girmez.
- Araç için cihazsız akaryakıt belgesini gider ve KDV indirimi için göndermek. İşletmeye dahil ya da kiralanıp işte kullanılan taşıtta UTTS kapsamında düzenlenmeyen akaryakıt belgesi hiç düzenlenmemiş sayılır.
- Unutulan faturayı "nasılsa süre var" diye bekletmek. İndirim hakkı alışın yapıldığı yılı izleyen yılın sonunda biter; o tarihten sonra bulunan faturanın KDV'si kaybolur.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →