Удержание налога у источника и декларация muhtasar: удержать и внести чужой налог
Когда вы платите аренду, гонорар бухгалтеру или зарплату сотруднику, часть налога другой стороны вы удерживаете и вносите государству. Мы следим за месяцем портного, считаем удержание с аренды и с гонорара свободной профессии по ставкам 2026 года, смотрим на налог, удерживаемый с зарплаты, и на то, как всё это вносится по декларации muhtasar.
Удержание налога у источника выплаты (stopaj) — это когда, делая платёж, вы удерживаете часть подоходного налога другой стороны и вносите её государству от её имени. В 2026 году для аренды помещения, снятого у физического лица, и для платежей свободным профессиям (лицензированному бухгалтеру, юристу) ставка составляет 20 % от суммы брутто; налог, удерживаемый с зарплаты сотрудника, показывает расчётная ведомость по зарплате (bordro). Удержанные налоги заявляются и оплачиваются до 26 числа следующего месяца в декларации по удержанному налогу и страховым взносам (muhtasar ve prim hizmet beyannamesi); те, кто на упрощённом порядке налогообложения, удержания с аренды и платежей свободным профессиям не делают.
Первая декларация muhtasar портного Ризы-усты
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Портновская мастерская Ризы-усты (мастер Риза) работает по общему порядку налогообложения (gerçek usul). Помещение принадлежит учителю на пенсии; об аренде договорились так: «чтобы на руки доставалось 16 000 лир в месяц». У Ризы-усты работают два подмастерья (kalfa). И есть лицензированный бухгалтер (mali müşavir).
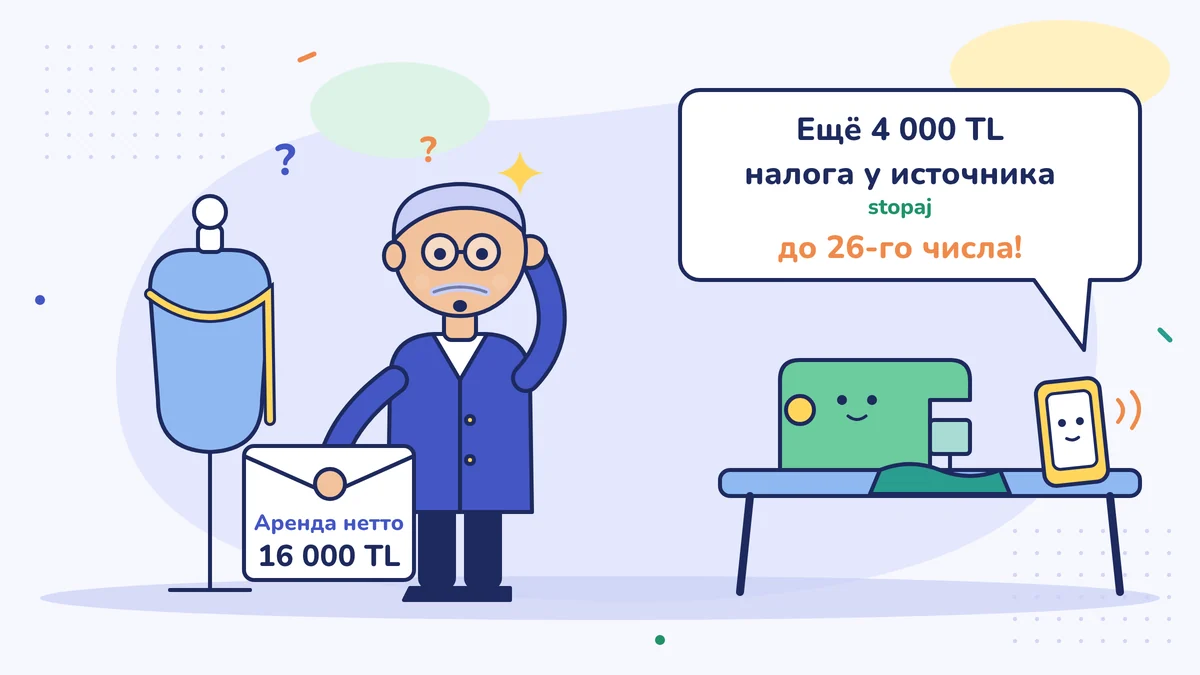
В конце первого месяца бухгалтер спросил: «Вы заплатили аренду ровно 16 000? Тогда вам нужно внести ещё 4 000 лир удержания, до 26 числа». Первый вопрос, пришедший Ризе-усте в голову: «Я арендатор, при чём тут налог хозяина?»
Доля мельника
Раньше, когда крестьянин приносил на мельницу пшеницу, мельник перед тем, как отдать муку, отбирал свою долю. Доля отбиралась у источника, ещё до того, как мука попадала в руки крестьянина.
Удержание налога у источника выплаты (stopaj) устроено так же. Слово означает «брать у источника». С некоторых платежей государство берёт свой налог, пока деньги не попали в руки другой стороны. Но на этот раз долю отбирает не мельник, а тот, кто платит: вы, когда платите аренду, гонорар или зарплату, удерживаете налог и вносите его от имени другой стороны.
Если вы забудете удержать, налог не пропадёт. Налоговая инспекция (vergi dairesi) потребует его с вас как с того, кто делал платёж, да ещё могут добавиться пеня и штраф. Поэтому на «это не мой налог» ссылаться нельзя.
Что такое налог, вы коротко разбирали в уроке «Что такое налог?». Здесь мы переходим к расчёту и календарю.
Аренда: если вы снимаете у физического лица
Если вы на общем порядке налогообложения или вы компания, то, согласно Закону о подоходном налоге (Gelir Vergisi Kanunu), ст. 94, с аренды помещения, снятого у физического лица, вы удерживаете налог. В 2026 году ставка — 20 % от арендной платы брутто (Постановление Совета министров № 2009/14592).
Аренда брутто — это сумма до удержания налога, а аренда нетто — то, что попадает в руки хозяину. Поскольку Риза-уста договорился «чтобы мне на руки доставалось 16 000», 16 000 лир — это аренда нетто. Чтобы найти брутто, нетто делят на 0,80:
| Статья | Сумма |
|---|---|
| Выплачено хозяину (нетто) | 16 000 |
| Аренда брутто (16 000 / 0,80) | 20 000 |
| Удержанный налог (20 000 × 20 %) | 4 000 |
Реальные месячные затраты Ризы-усты на аренду — 20 000 лир: 16 000 лир хозяину, 4 000 лир налоговой инспекции. Подписывая договор, обратите внимание, указана ли в нём сумма брутто или нетто; разница между ними — 20 % каждый месяц. И платите аренду не наличными, а через банк или почту (PTT): для аренды помещений это обязательно при любой сумме (Общее разъяснение по подоходному налогу № 328), а за оплату наличными предусмотрен отдельный штраф.
Если вы снимаете помещение у компании, всё иначе: компания выписывает вам счёт-фактуру (fatura) с НДС, а вы налог не удерживаете. Если арендодатель сам владелец предприятия, спросите бухгалтера о вашем случае.
Свободные профессии: бухгалтер, юрист, архитектор
Когда вы платите представителям свободных профессий — лицензированному бухгалтеру, юристу, архитектору, — вы тоже удерживаете налог. Ставка на 2026 год — 20 % от гонорара брутто. Эти люди выписывают вам квитанцию о получении гонорара (serbest meslek makbuzu), сегодня чаще всего электронную.
Ежемесячный гонорар, который Риза-уста платит бухгалтеру:
| Статья | Сумма |
|---|---|
| Гонорар брутто | 5 000 |
| Удержанный налог (20 %), удерживает Риза-уста | −1 000 |
| НДС (20 %) | +1 000 |
| Выплачено бухгалтеру | 5 000 |
НДС в квитанции, если вы плательщик НДС, становится НДС к вычету (indirilecek KDV). А удержанные вами 1 000 лир вносятся по декларации muhtasar. Если бухгалтер работает как компания и выписывает вам счёт-фактуру, налог не удерживается. Как определяется гонорар бухгалтера, вы видели в уроке «Гонорар лицензированного бухгалтера и договор».
Налог, удерживаемый с зарплаты
С зарплаты сотрудника вы тоже удерживаете подоходный налог (gelir vergisi) и гербовый сбор (damga vergisi). Они считаются не по ставке, а по расчётной ведомости по зарплате (bordro). В 2026 году часть, соответствующая минимальной заработной плате, освобождена от подоходного налога и гербового сбора. Поэтому с подмастерья, работающего за минимальную зарплату, эти налоги не удерживаются; у подмастерья с зарплатой выше минимальной удержание появляется, и его сумма в течение года может меняться от месяца к месяцу. Сумму показывает ведомость; шаги расчёта — в уроке «Первая расчётная ведомость: от брутто к нетто».
Muhtasar: всё в одной декларации
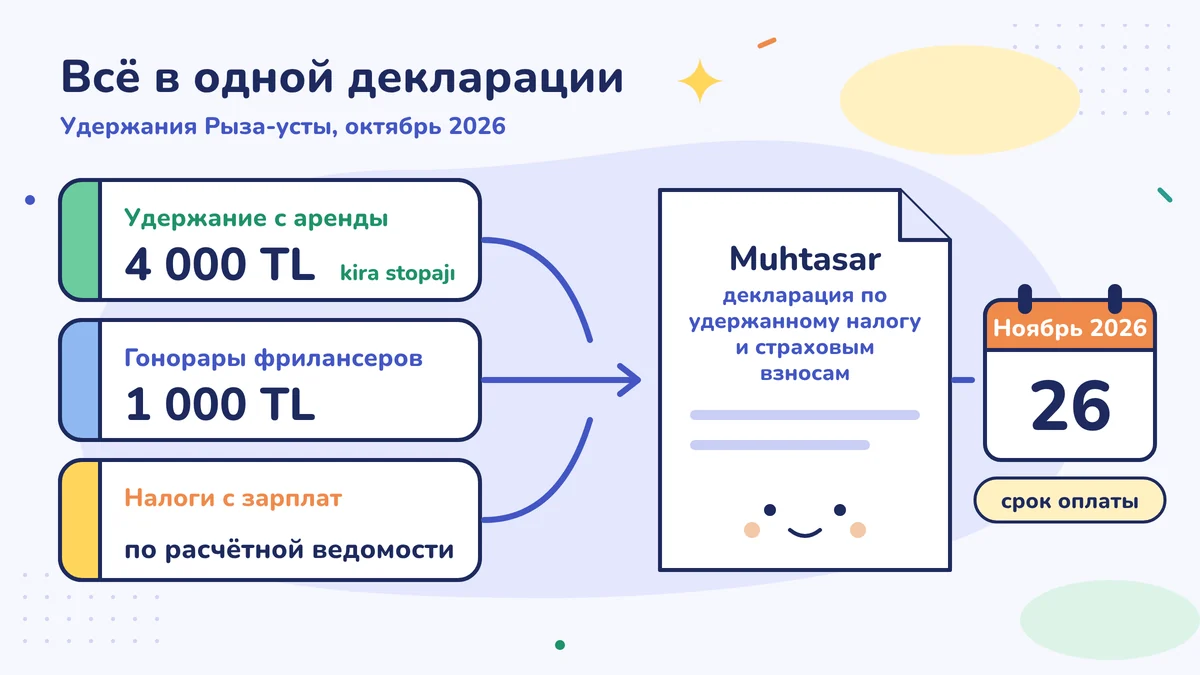
Все налоги, удержанные вами в течение месяца, то есть с аренды, со свободных профессий и с зарплат, заявляются до 26 числа следующего месяца в декларации по удержанному налогу и страховым взносам (muhtasar ve prim hizmet beyannamesi); налог оплачивается до той же даты. Последний день оплаты страховых взносов (SGK primi), заявленных в этой же декларации, — конец следующего месяца. Muhtasar означает «краткая»: налоги, удержанные со многих людей, собираются в одной форме. Декларацию подаёт ваш бухгалтер; деньги платите вы.
Декларация muhtasar Ризы-усты за октябрь 2026 года:
| Статья | Сумма |
|---|---|
| Налог, удержанный с аренды | 4 000 |
| Налог, удержанный с гонорара свободной профессии | 1 000 |
| Подоходный налог и гербовый сбор, удержанные с зарплаты | по ведомости |
Налоги по октябрьской декларации muhtasar оплачиваются не позднее 26 ноября 2026 года. Если у вас нет сотрудников и выполнены условия, эту декларацию можно подавать раз в три месяца. Все дни есть в уроке «Календарь одного месяца: что и в какой день».
Если вы на упрощённом порядке
Ст. 94 Закона о подоходном налоге выводит тех, чей доход определяется по упрощённому порядку налогообложения (basit usul), из числа обязанных удерживать налог. Если вы на упрощённом порядке, вы не удерживаете налог с аренды и платежей свободным профессиям: аренду и гонорар вы платите полностью. Если у вас есть сотрудники, декларация по удержанному налогу и страховым взносам всё равно подаётся, страховые взносы всё равно платятся; будет ли удерживаться налог с зарплаты, спросите у бухгалтера.
Порядок Ризы-усты
Риза-уста поговорил с хозяином помещения, и в договоре записали: «20 000 лир брутто, удержанный налог вносит арендатор». Теперь в день аренды каждый месяц он откладывает 4 000 лир отдельно. К 26 числу деньги на декларацию muhtasar уже готовы.
Сделайте на этой неделе
Составьте список платежей, которые вы делаете регулярно каждый месяц: аренда, лицензированный бухгалтер, юрист, зарплаты сотрудников. Напротив каждого запишите: «есть ли удержание налога?» Посмотрите, указана ли в договоре аренды сумма брутто или нетто, попросите у бухгалтера листок с суммой к уплате по последней декларации muhtasar (извещение о начисленном налоге, tahakkuk fişi) и сравните его статьи с этим списком.
Частые ошибки
- Принимать аренду нетто за брутто. Если сказано «чтобы мне на руки доставалось 16 000», аренда брутто — 20 000 лир, и 4 000 лир налога вносите вы. Заранее выясните, какая из сумм записана в договоре.
- Забывать удержать налог. Налог не пропадает; налоговая инспекция потребует его с вас как с того, кто делал платёж, да ещё могут добавиться пеня и штраф.
- Удерживать налог в лавке, снятой у компании. Если арендодатель — компания, она выписывает счёт-фактуру с НДС, а вы налог не удерживаете. Правило зависит от того, кто сдаёт помещение.
Источники
- Закон № 193 о подоходном налоге (Gelir Vergisi Kanunu), ст. 94 (удержание налога у источника), ст. 98 (декларация muhtasar) (mevzuat.gov.tr)
- Alomaliye: Постановление Совета министров № 2009/14592, ставки удержания по ст. 94 Закона о подоходном налоге
- Таблица TÜRMOB: пониженная ставка удержания с аренды закончилась 31 июля 2021 года, с 1 августа 2021 года — 20 % (копия на Alomaliye, PDF)
- Юрист Bilal Alyar: удержание налога (tevkifat), применение ст. 94 Закона о подоходном налоге в 2026 году
- SGK: обязанности работодателя (декларация по удержанному налогу и страховым взносам)
- Muhasebetr: налоговый календарь на 2026 год
- Общее разъяснение по подоходному налогу, серия № 328 («Официальная газета» (Resmî Gazete) от 17.10.2024, № 32695): получение и оплата аренды через банк или PTT (обзор Cott)
- Fatih Aras: обязанность платить аренду нежилых и жилых помещений через банк или PTT (вторичный источник)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности