أول كشف رواتب: من الإجمالي إلى الصافي خطوة بخطوة
في أول كشف رواتب (bordro) ترى في الأعلى رقمًا كبيرًا، وفي الأسفل رقمًا أصغر. ولكل سطر بينهما اسم وترتيب. في هذا الدرس نمشي خطوة بخطوة من الإجمالي إلى الصافي بأرقام 2026، وننظر في ما تتحقّق منه بصفتك صاحب عمل.
من الأجر الإجمالي (brüt) تُطرح أولًا حصة العامل في الضمان الاجتماعي (14%) وحصة العامل في تأمين البطالة (1%)؛ وإذا لم يكن هناك خصم آخر، فالمبلغ الباقي هو المبلغ الذي تُحسب عليه ضريبة الدخل (الوعاء الضريبي، matrah). يُطبَّق على هذا الوعاء جدول الضريبة، ثم يُطرح إعفاء بقدر الضريبة التي كان سيدفعها صاحب الحد الأدنى للأجور في ذلك الشهر. وتُحسب ضريبة الدمغة على الإجمالي، وتُخفَّض بقدر الجزء الذي يقابل الحد الأدنى للأجور. وعند الحِرفي الخاضع لنظام المحاسبة المبسَّط (basit usul) لا تُقتطع ضريبة الدخل من الأجر، فيتغيّر الحساب. يُعِدّ كشفَ الرواتب محاسبُك القانوني؛ وأنت تتحقّق من عدد الأيام، والإجمالي، والصافي الذي سيُحوَّل إلى البنك.
أول كشف رواتب عند صاحبة محل الحلويات نرمين هانم
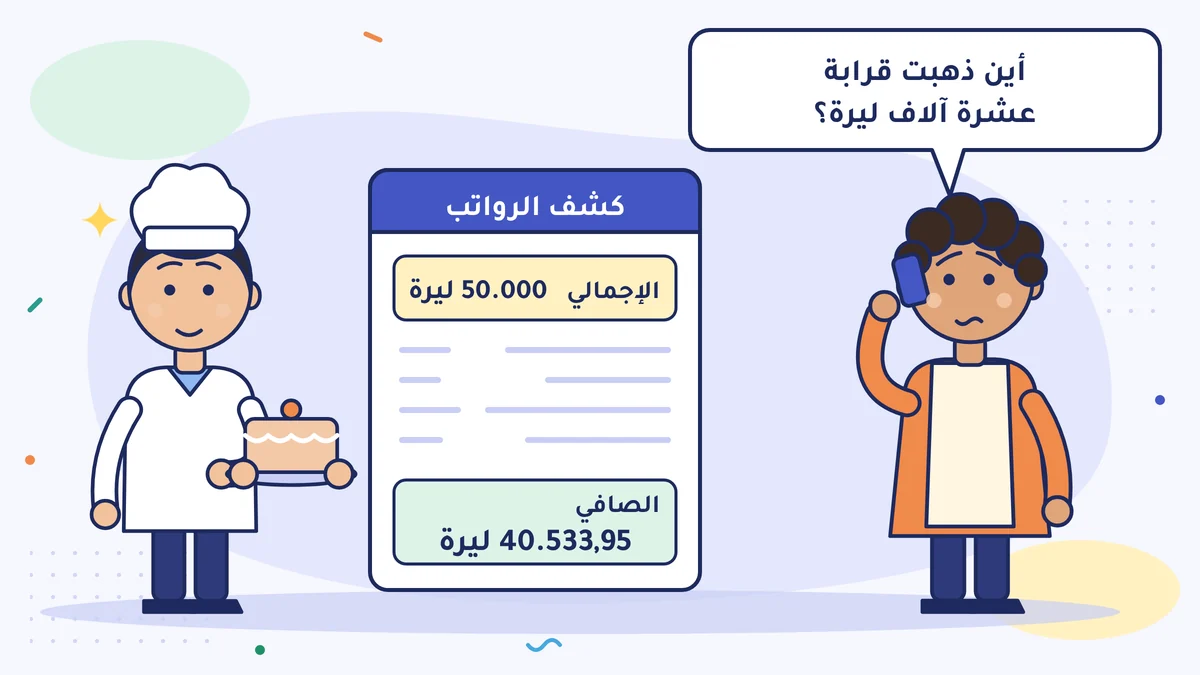
في أول يوم من يوليو 2026 وظّفت نرمين هانم في محل حلوياتها معلّمَ حلويات: براق أوسطا. كان الأجر الإجمالي المكتوب في العقد 50.000 ليرة. وفي الأيام الأولى من أغسطس وصل كشف الرواتب من محاسبها. كان الرقم في الأسفل 40.533,95 ليرة. فاتصلت نرمين هانم فورًا: «أين ذهبت قرابة عشرة آلاف ليرة؟»
أجاب المحاسب بصوت هادئ: «لم يضِع منها شيء. كل جزء منها في سطر منفصل، ولكل واحد ترتيبه.»
يُقرأ كشف الرواتب مثل وصفة الطبخ
في وصفة الكعك تدخل المكوّنات بالترتيب: أولًا البيض مع السكر، ثم الطحين. وإذا غيّرت الترتيب لا ينتفخ الكعك. وفي كشف الرواتب أيضًا تُحسب الاقتطاعات بالترتيب، وكل خطوة تستخدم نتيجة الخطوة التي قبلها. وكشف الرواتب (bordro)، أي القائمة الشهرية التي يُحسب فيها الراتب والاقتطاعات والاشتراكات، يكتب هذا الترتيب.
لنوضّح كلمتين من البداية:
- الإجمالي (brüt): الأجر المكتوب في العقد، قبل الاقتطاعات.
- الوعاء الضريبي (matrah): المبلغ الذي تُحسب عليه الضريبة.
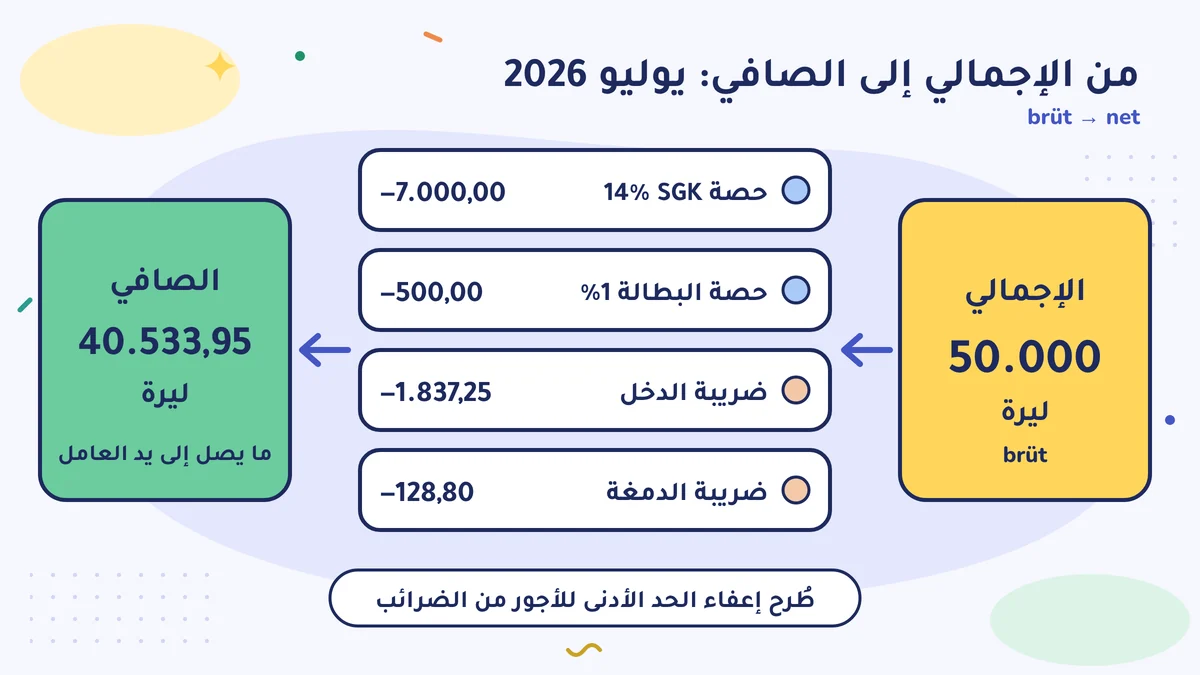
خطوة بخطوة: إجمالي 50.000 ليرة، يوليو 2026
إنه أول شهر لبراق أوسطا في محل العمل هذا. هذا الحساب لصاحب عمل يمسك دفاتره بنظام دفتر الأعمال (işletme hesabı esası) أو بنظام الميزانية (bilanço esası)؛ وهو نفسه سواء كان منشأة فردية أم شركة. إذا كنت حِرفيًا خاضعًا لنظام المحاسبة المبسَّط (basit usul)، فالإقرار يُقدَّم أيضًا، لكن لا تُقتطع ضريبة الدخل من الأجر؛ فاسأل محاسبك القانوني (mali müşavir) عن الأسطر التي ستكون في كشف رواتبك. بأرقام 2026:
| الخطوة | الحساب | المبلغ (ليرة) |
|---|---|---|
| 1. الأجر الإجمالي | 50.000,00 | |
| 2. حصة العامل في الضمان الاجتماعي (SGK) | 14% | -7.000,00 |
| 3. حصة العامل في تأمين البطالة (işsizlik sigortası) | 1% | -500,00 |
| 4. وعاء ضريبة الدخل | 50.000 − 7.000 − 500 | 42.500,00 |
| 5. ضريبة الدخل المحسوبة | 42.500 × 15% | 6.375,00 |
| 6. إعفاء الحد الأدنى للأجور (يوليو 2026) | -4.537,75 | |
| 7. ضريبة الدخل التي تُقتطع | 6.375 − 4.537,75 | -1.837,25 |
| 8. ضريبة الدمغة | 50.000 × 7,59 في الألف = 379,50؛ الإعفاء 250,70 | -128,80 |
| الصافي (ما يصل إلى يد العامل) | 40.533,95 |
شرح قصير للخطوات:
حصة الضمان الاجتماعي وحصة البطالة (الخطوتان 2–3). هذه اشتراكات العامل نفسه. تُقتطع من راتبه، وتُدفع إلى مؤسسة الضمان الاجتماعي على يدك أنت.
ضريبة الدخل (gelir vergisi) (الخطوتان 4–5). في جدول ضريبة الأجور لعام 2026 (البلاغ العام لضريبة الدخل رقم 332، 332 Seri No'lu Gelir Vergisi Genel Tebliği)، تخضع أول 190.000 ليرة من الوعاء المتراكم خلال السنة لنسبة 15%. ولأنه أول شهر لبراق أوسطا في محل العمل هذا، حُسبت الضريبة بنسبة 15%.
إعفاء الحد الأدنى للأجور (asgari ücret istisnası) (الخطوة 6). الجزء من الأجر الذي يقابل الحد الأدنى للأجور (asgari ücret) معفى من الضريبة، أي لا تُؤخذ عليه ضريبة. ولهذا يُطرح من الضريبة المحسوبة مبلغ يساوي الضريبة التي كان سيدفعها صاحب الحد الأدنى للأجور في ذلك الشهر. كان هذا المبلغ 4.211,33 ليرة في الأشهر الستة الأولى من 2026. وابتداءً من 1 يوليو 2026 صار 4.537,75 ليرة (إعلان إدارة الإيرادات (GİB) بتاريخ 4 أغسطس 2026). وإذا كان العامل يتقاضى أجرًا من أكثر من صاحب عمل، فلا يُطبَّق الإعفاء إلا على الأجر الأعلى.
ضريبة الدمغة (damga vergisi) (الخطوة 8). تساوي 7,59 في الألف من الأجر الإجمالي. والجزء الذي يقابل الحد الأدنى للأجور (250,70 ليرة شهريًا في 2026، أي 33.030 × 7,59 في الألف) معفى منها (الجدول رقم 2 الملحق بقانون ضريبة الدمغة، Damga Vergisi Kanunu، البند IV-34).
وعند العامل الذي يتقاضى الحد الأدنى للأجور تُتّبع الخطوات نفسها. لكن الإعفاءات تجعل الضريبة صفرًا، فيبقى من إجمالي 33.030 ليرة صافٍ قدره 28.075,50 ليرة. وهذا الجدول موجود في درس التكلفة الحقيقية للعامل عليك. ولتجرّب برقمك أنت، يمكنك أن تستخدم حاسبة «من الإجمالي إلى الصافي» (باللغة التركية). وإذا وعدت العامل برقم صافٍ، فاحسب الإجمالي بحاسبة «من الصافي إلى الإجمالي» (باللغة التركية).
الإجمالي نفسه: هل يعطي الصافي نفسه كل شهر؟
ليس دائمًا. أمران قد يحرّكان الصافي من شهر إلى شهر:
- الوعاء يتراكم خلال السنة. عندما يتجاوز مجموع وعاء براق أوسطا في محل العمل هذا 190.000 ليرة، يخضع الجزء الزائد لنسبة 20%. ومع وعاء شهري قدره 42.500 ليرة يحدث ذلك في الشهر الخامس: مجموع الأشهر الأربعة 170.000 ليرة، ومع الشهر الخامس 212.500 ليرة. فينخفض الصافي قليلًا في كشف رواتب نوفمبر. الراتب لم ينقص، بل تغيّرت شريحة الضريبة.
- مبلغ الإعفاء يتغيّر خلال السنة. الوعاء المتراكم لصاحب الحد الأدنى للأجور نفسه يتجاوز 190.000 ليرة في يوليو. ولهذا زاد الإعفاء في يوليو. وابتداءً من أغسطس تُحسب ضريبة صاحب الحد الأدنى للأجور كلها بنسبة 20%، فيتغيّر الإعفاء مرة أخرى. ومبلغ ذلك الشهر يُظهره برنامج كشوف الرواتب عند محاسبك.
إذا سألك العامل: «لماذا كان المبلغ المحوَّل هذا الشهر أقل؟» فالجواب في أغلب الأحيان في هذين البندين. وشرح ذلك للعامل من البداية يمنع خلافًا قد يظهر لاحقًا.
جانبك أنت: ما يخرج من صندوقك
في أسفل كشف الرواتب، إلى جانب صافي العامل، يوجد مبلغان آخران. وهذان أيضًا تدفعهما أنت:
- إلى مؤسسة الضمان الاجتماعي: اقتطاع العامل (7.500 ليرة) وحصتك أنت بصفتك صاحب عمل. حصة صاحب العمل دون حوافز هي 23,75% من الإجمالي، أي 11.875 ليرة. والمجموع 19.375 ليرة يُدفع حتى آخر الشهر التالي. وإذا كنت تستفيد من التخفيضات التي تقدّمها الدولة على حصة صاحب العمل (الحوافز، teşvik)، يقلّ المبلغ؛ فاسأل محاسبك أيّها يناسب محل عملك.
- إلى إدارة الضرائب (vergi dairesi): ضريبة الدخل وضريبة الدمغة المقتطعتان، أي 1.837,25 + 128,80 = 1.966,05 ليرة. وتُدفعان مع الإقرار المختصر وإقرار خدمات الاشتراكات (muhtasar ve prim hizmet beyannamesi).
وتفصيل التكلفة الكاملة تراه في حاسبة «تكلفة صاحب العمل» (باللغة التركية).
محاسبك يُعِدّ كشف الرواتب، وأنت تتحقّق منه
الحساب يقوم به برنامج محاسبك. لكنك الشخص الوحيد الذي يعرف المعلومات الصحيحة عن العامل في كشف الرواتب. اسأل هذه الأسئلة كل شهر:
| تحقّق من | انظر إلى |
|---|---|
| هل اسم العامل ورقم هويته صحيحان؟ | الملف الشخصي (özlük dosyası) |
| هل عدد الأيام صحيح؟ هل ظهرت الإجازة والتقرير الطبي وأيام الغياب؟ | جدول الحضور (puantaj) الذي تمسكه |
| هل الأجر الإجمالي هو نفسه المكتوب في العقد؟ | عقد العمل |
| هل كُتب العمل الإضافي أو المكافأة؟ | سجلاتك |
| هل المبلغ الصافي هو نفسه المبلغ الذي سترسله إلى البنك؟ | أمر التحويل البنكي |
إذا كان سطر خطأً، فقل ذلك قبل تقديم الإقرار. فالتصحيح يكون حينها أسهل ما يكون. أما عدد الأيام وجدول الحضور فهما موضوع الدرس التالي: دفع الرواتب وجدول الحضور.
قرأت نرمين هانم الجدول سطرًا سطرًا، وقالت وهي تغلق الهاتف: «إذن العشرة آلاف ليرة لم تختفِ، بل تخرج من أبواب أخرى فقط.»
افعل هذا هذا الأسبوع
أدخل الأجر الإجمالي لعاملك، كما هو في العقد، في حاسبة «من الإجمالي إلى الصافي» (باللغة التركية)، وسجّل الصافي الذي يظهر. وعندما يصل أول كشف رواتب، قارنه بهذا الرقم. وإذا كان هناك فرق، فاسأل محاسبك القانوني (mali müşavir) عن السبب؛ وفي أغلب الأحيان يكون الجواب في عدد الأيام أو في مبلغ الإعفاء.
أخطاء شائعة
- اعتماد كشف الرواتب بالنظر إلى الرقم الأخير فقط. إذا كان عدد الأيام أو الأجر الإجمالي خطأً فالصافي خطأ أيضًا. انظر إلى هذين أولًا.
- أن تظنّ اقتطاع العامل تكلفةً عليك. حصة العامل في الضمان الاجتماعي والضريبة تُقتطعان من إجمالي العامل. وتكلفتك الإضافية هي حصة صاحب العمل، لكنك أنت من يدفع الكل.
- أن تقول إن الصافي سيبقى كما هو كل شهر. لأن شريحة الضريبة ومبلغ الإعفاء يتغيّران خلال السنة، فقد يتحرّك الصافي من شهر إلى شهر مع الإجمالي نفسه.
المصادر
- مؤسسة الضمان الاجتماعي (SGK): التزامات صاحب العمل (اقتطاع الاشتراكات ومدة دفعها) (İşverenin Yükümlülükleri)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 23/18 (إعفاء الحد الأدنى للأجور) والمادة 103 (الجدول)
- إعلان PwC للضمان الاجتماعي 2026/06: مبلغ ضريبة الدخل المعفى للحد الأدنى للأجور ابتداءً من 1 يوليو 2026 هو 4.537,75 ليرة (إعلان GİB)
- Alomaliye: إعلان GİB عن مبلغ إعفاء الحد الأدنى للأجور في الإقرار المختصر وإقرار خدمات الاشتراكات (MUHSGK) (4 أغسطس 2026)
- تعميم EY رقم 2026/1: جدول ضريبة الدخل لعام 2026 (البلاغ العام لضريبة الدخل رقم 332، الجريدة الرسمية 31.12.2025)
- KPMG: إعفاء الحد الأدنى للأجور من ضريبة الدخل وضريبة الدمغة (القانون رقم 7349، البلاغ العام لضريبة الدخل رقم 319)
- Cott: الاقتطاعات القانونية في كشف الرواتب لعام 2026 (مصدر ثانوي)
- EY: الحد الأدنى للأجور لعام 2026
- KPMG: نسب اشتراكات الضمان الاجتماعي لعام 2026
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-09. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية