ما هي الضريبة: من أين تأتي حصة الدولة
عندما تصبح صاحب عمل تواجه ضريبة القيمة المضافة، وضريبة الدخل، والاستقطاع الضريبي، واشتراك الضمان الاجتماعي. في هذا الدرس نتعلم ما هو كل واحد منها، ومن جيب من يُؤخذ المال، دون أرقام، بل بالمنطق.
أهم المدفوعات التي يواجهها صاحب العمل هي: ضريبة القيمة المضافة (KDV)، وهي أمانة تُجمَع من الزبون وتُسلَّم للدولة؛ وضريبة الدخل أو ضريبة الشركات، وهي حصة من الربح؛ والاستقطاع الضريبي (stopaj)، أي أن تقتطع ضريبة غيرك وتدفعها؛ واشتراك الضمان الاجتماعي (SGK primi)، وهو ليس ضريبة لكنه يُدفع في التقويم نفسه. النِّسَب تتغيّر من سنة لأخرى؛ اسأل محاسبك القانوني (mali müşavir) عن النسبة الحالية.
باقة زهور من محل فاطمة هانم
فاطمة هانم بائعة زهور. يبدو أن الباقة تُباع بـ 1.000 ليرة تركية. لكن هذه الـ 1.000 ليرة ليست كلها لها. فيها جزء للدولة، وجزء لمن يورّد الزهور، وجزء للإيجار، وجزء لفاطمة هانم.
هذا الدرس يُريك بخريطة بسيطة من أين تأتي حصة الدولة. لا أرقام فيه، لأن النِّسَب تتغيّر كثيرًا. فيه المنطق.
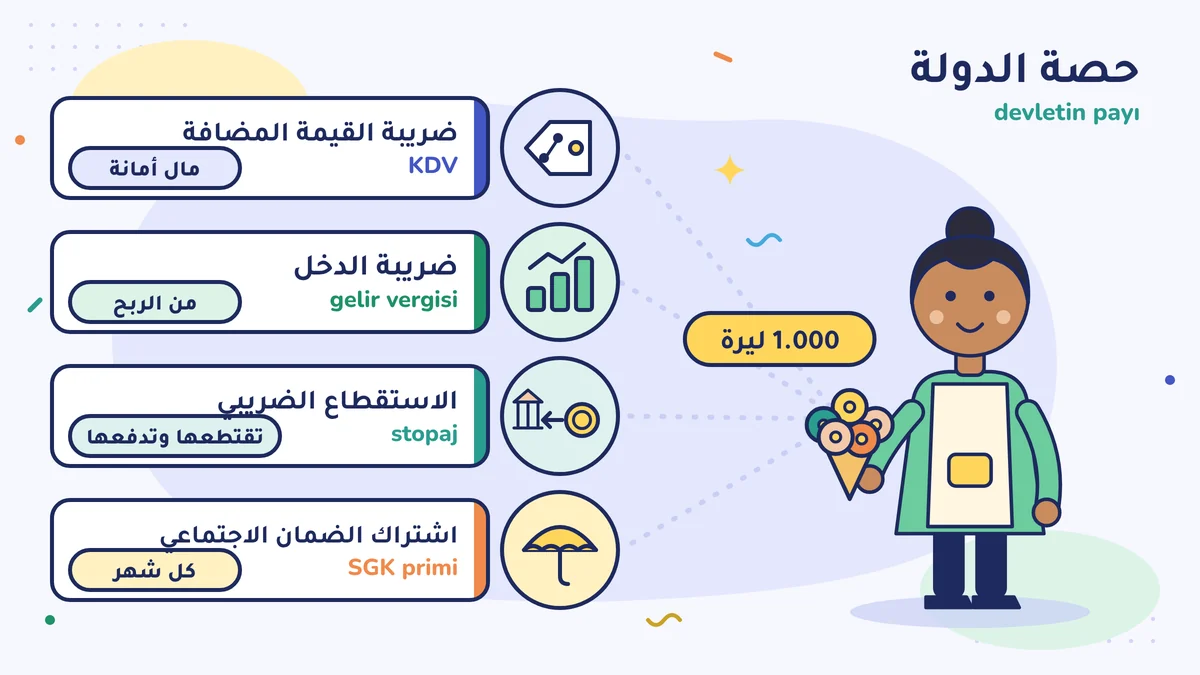
1. ضريبة القيمة المضافة: مال أمانة
ضريبة القيمة المضافة (KDV) ضريبة تُضاف إلى سعر البيع. الزبون يدفعها، وأنت تجمعها، وتدفعها للدولة. وهي كقاعدة ليست ربحك؛ أنت مجرّد وسيط. وفيها فخّ: إذا أصدرت الفاتورة (fatura)، تدفع هذه الضريبة في موعدها حتى لو لم يدفع الزبون بعد.
عندما تبيع فاطمة هانم الباقة تحصّل من الزبون حصة الضريبة الموجودة في السعر. وعندما اشترت الزهور دفعت هي أيضًا الضريبة لمورّدها. في آخر الشهر تُطرح الضريبة المدفوعة عند الشراء من الضريبة المجموعة عند البيع؛ وهذا يُسمّى خصم ضريبة القيمة المضافة (قانون ضريبة القيمة المضافة، المادة 29). والفرق يُدفع للدولة. وإذا كانت الضريبة المدفوعة أكثر من المجموعة، يُرحَّل الفرق إلى الشهر التالي. إذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تقدّم إقرار ضريبة القيمة المضافة؛ وهذا الحساب لا ينطبق عليك.
فكّر في الأمر هكذا: ضريبة القيمة المضافة الموجودة في الصندوق ليست لك؛ عليها ملصق «أمانة». من يظنّها ربحًا وينفقها، يقع في ضيق يوم دفع الضريبة آخر الشهر. وللتفاصيل انظر مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية).
2. ضريبة الدخل وضريبة الشركات: من الربح
هاتان ضريبتان على أرباحك.
- ضريبة الدخل (gelir vergisi): تُؤخذ على ربح المنشأة الفردية (الشخص الطبيعي).
- ضريبة الشركات (kurumlar vergisi): تُؤخذ على ربح الشركة ذات المسؤولية المحدودة (limited) أو الشركة المساهمة (anonim).
القاسم المشترك بينهما: كقاعدة، إذا كنت تخسر أو لم يكن هناك ربح فلا تترتّب هذه الضريبة. وإذا كان هناك ربح، يُدفع جزء منه مقدّمًا خلال السنة (ويُسمّى الضريبة المؤقتة، geçici vergi)، والباقي بعد إقفال السنة. إذا كنت في النظام المبسَّط فقد يكون ربحك معفًى من ضريبة الدخل بشروط معيّنة. هل ينطبق هذا عليك، وما النسبة الحالية ومواعيد الدفع؟ اسأل محاسبك القانوني (mali müşavir)؛ فكلاهما يتغيّر من سنة لأخرى. ويمكنك أن تقرأ عن الفرق بين الربح والصندوق في مقال «ربح بلا مال» (باللغة التركية).
3. الاستقطاع الضريبي: أن تقتطع ضريبة غيرك وتدفعها
الاستقطاع الضريبي (stopaj) هو أن تقتطع مسبقًا ضريبة الطرف الآخر عندما تدفع له مبلغًا، ثم تدفعها للدولة. أنت لا تدفع الضريبة من جيبك؛ بل تقتطع جزءًا من المبلغ، وتحوّله إلى الدولة، وتدفع الباقي للطرف الآخر.
مثال: فاطمة هانم تدفع راتب عاملها. ضريبة الدخل المقتطعة من الراتب هي ضريبة دخل العامل؛ وصاحب العمل يقتطعها ويدفعها للدولة. وأكثر مثال يواجهه صاحب العمل الجديد هو الإيجار: إذا استأجرت المحل من شخص (فرد)، ففي أغلب الحالات تقتطع أنت ضريبة الإيجار وتدفعها؛ ومن الأخطاء الشائعة أن تعطي صاحب الملك الإيجار كاملًا وتمضي. وقد يكون هناك اقتطاع مشابه في مدفوعات المهن الحرة مثل المحامي والمحاسب القانوني. وإذا كنت في النظام المبسَّط فقد يكون الوضع مختلفًا. اسأل محاسبك القانوني في أيّ دفعة يترتّب استقطاع؛ ولا تخمّن وحدك.
في الاستقطاع أنت مثل «جابي الضرائب»: تقتطع المال وتدفعه في موعده. وإذا لم تدفعه تبقى المسؤولية عليك.
4. اشتراك الضمان الاجتماعي: ليس ضريبة لكنه في التقويم نفسه
اشتراك الضمان الاجتماعي (SGK primi) هو المال الذي يُدفع لحقّ العامل في الصحة والتقاعد. وهو في الحقيقة ليس ضريبة؛ بل اشتراك تأمين. لكنه يأتي لصاحب العمل في التقويم نفسه: عن كل عامل يُدفع كل شهر إلى مؤسسة الضمان الاجتماعي (SGK) الجزء المقتطع من راتب العامل وحصة صاحب العمل معًا.
صاحب المنشأة الفردية يدفع تأمينه بنفسه كاشتراك Bağ-Kur (تأمين أصحاب الأعمال الحرة)؛ وشركاء الشركة المحدودة أيضًا يُعَدّون كقاعدة من المشتركين في Bağ-Kur. ويتغيّر اشتراك Bağ-Kur بحسب الدخل الذي تختاره بين حدّ أدنى وحدّ أعلى. أما اشتراك العاملين فيُحسب بحسب رواتبهم. قبل أن توظّف عاملًا اقرأ مقال «عند توظيف أول عامل» (باللغة التركية).
لماذا يجب الاستعداد مسبقًا؟
القاسم المشترك بين هذه البنود الأربعة أنها كلها تدخل صندوقك ثم تخرج منه. لنفترض أن فاطمة هانم باعت في شهر زهورًا بـ 100.000 ليرة. جميل أن ترى 100.000 ليرة في الصندوق، لكن فيها ضريبة القيمة المضافة، وفيها مال يجب تخصيصه لاشتراك الضمان الاجتماعي للعامل، وإذا ظهر ربح ففيها ضريبة الدخل. إذا أنفقتها كلها، فعندما يأتي يوم الضريبة لن يكون في يدك مال.
الحل بسيط: احتفظ بجزء من المال الذي يدخل في حساب منفصل، بنسبة تحدّدها مع محاسبك القانوني. النسبة يخبرك بها محاسبك؛ وهي تتغيّر بحسب السنة وبحسب عملك. ونحوّل هذا إلى عادة في درس «تخصيص المال للضريبة».
اجمع الخريطة
| ماذا | مال من | متى يظهر |
|---|---|---|
| ضريبة القيمة المضافة | أمانة تُجمَع من الزبون | عند البيع |
| ضريبة الدخل / ضريبة الشركات | حصة من الربح | إذا كان هناك ربح |
| الاستقطاع الضريبي | ضريبة غيرك، تقتطعها وتدفعها | عند دفع مبالغ معيّنة |
| اشتراك الضمان الاجتماعي | تأمين العامل | كل شهر إذا كان لديك عامل |
الذي يربط هذه البنود الأربعة كلها بمواعيد هو التقويم الضريبي. اكتب مع محاسبك القانوني قائمة شهرية بأيّ دفعة في أيّ تاريخ.
أيّ كلمة تعني ماذا؟
إذا قال لك محاسبك القانوني: «جهّزت إقرارك هذا الشهر»، فالإقرار الضريبي (beyanname) هو تقرير الحساب الذي تقدّمه للدولة. يُستخدم لإبلاغ إدارة الضرائب (vergi dairesi) بالضريبة المحسوبة. أما الدفع فتقوم به بشكل منفصل.
تذكّر قاعدة واحدة: ليس كل المال الذي في الصندوق لك. جزء منه أمانة، وجزء ضريبة، وجزء اشتراك. وما يبقى هو ما كسبته أنت.
هل الضريبة شيء سيّئ؟
أصحاب العمل الجدد يرون الضريبة غالبًا كأنها عقوبة. والحقيقة أن الضريبة جزء من ثمن القيام بالعمل: تعمل، وتكسب، ويذهب جزء إلى الصندوق المشترك. السيّئ هو ألّا تعرف الضريبة، وأن يفاجئك موعدها وأنت غير مستعد. إذا سجّلت بشكل صحيح ودفعت في الموعد، تبقى الضريبة بند مصروف يمكن التخطيط له؛ لا مفاجأة.
افعل هذا هذا الأسبوع
اكتب على ورقة أربعة أسطر: ضريبة القيمة المضافة، ضريبة الدخل / ضريبة الشركات، الاستقطاع الضريبي، اشتراك الضمان الاجتماعي. واكتب بجانب كل واحد: «موجود في منشأتي / غير موجود / لا أعرف». وما كتبت بجانبه «لا أعرف» اسأل عنه محاسبك القانوني هذا الأسبوع.
أخطاء شائعة
- ظنّ ضريبة القيمة المضافة ربحًا. ضريبة القيمة المضافة في الصندوق أمانة؛ تُسلَّم للدولة في آخر الشهر.
- تجاهل الاستقطاع الضريبي بحجّة أنه «ليس ضريبتي». مهمة الاقتطاع والدفع على صاحب العمل؛ وإذا لم تدفعه تبقى المسؤولية عليك.
- ظنّ اشتراك الضمان الاجتماعي ضريبة، ثم القول: «ليس عليّ ضريبة». الاشتراك منفصل، لكنه يُدفع في التقويم نفسه وبالجدّية نفسها.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية