ما معنى استقطاع ضريبة القيمة المضافة (KDV tevkifatı): من يقتطع، ومن يدفع لمن؟
في بعض الأعمال لا يدفع لك المشتري جزءًا من ضريبة القيمة المضافة التي في الفاتورة، بل يدفعه مباشرة إلى الدولة بدلًا منك. ويُسمّى هذا استقطاع ضريبة القيمة المضافة. نرى من خلال فاتورة أصدرتها شركة تنظيف لفرع بنك من يدفع لمن وماذا، وحدّ المبلغ في 2026، ومتى تواجه المنشأة الصغيرة هذا الاقتطاع.
استقطاع ضريبة القيمة المضافة (KDV tevkifatı) هو أن يُدفع جزء من الضريبة التي في الفاتورة، أو كلها، إلى الدولة مباشرة من المشتري، لا إلى البائع. المشتري هو الذي يقتطع، ويدفع بإقراره هو (KDV-2)؛ والبائع لا يحصّل إلا الجزء الباقي من الضريبة، وهو مسؤول عن ذلك الجزء. وتواجه المنشأة الصغيرة هذا غالبًا عندما تقوم بأعمال مثل التنظيف والصيانة والإصلاح والبناء للجهات الحكومية أو البنوك أو الشركات الكبيرة؛ وفي بعض الأعمال مثل التنظيف تقتطع أيضًا كل شركة مكلَّفة بضريبة القيمة المضافة؛ والاستقطاع الجزئي يُطبَّق في 2026 على العمليات التي تتجاوز 12.000 ليرة شاملة الضريبة.
الدفعة الناقصة لعثمان بيك صاحب شركة التنظيف
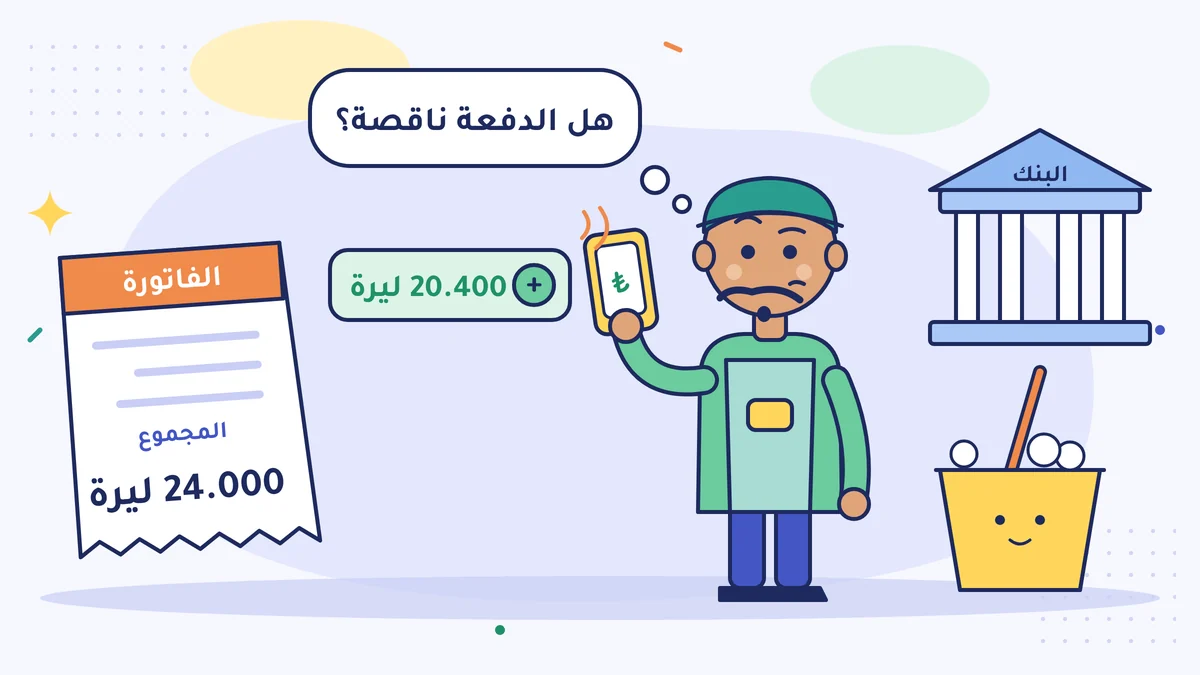
عند عثمان بيك شركة تنظيف صغيرة. واتفق لأول مرة مع فرع بنك. وفي آخر الشهر أصدر الفاتورة: 20.000 ليرة أجرة التنظيف، وفوقها 20% ضريبة القيمة المضافة (KDV)، والمجموع 24.000 ليرة. ونزل في حسابه البنكي 20.400 ليرة.
ظنّ عثمان بيك أولًا أن البنك أخطأ في الدفع. ثم شرح له محاسبه القانوني (mali müşavir): «ليس ناقصًا. البنك يدفع الجزء الأكبر من الضريبة إلى الدولة بدلًا منك. ويُسمّى هذا استقطاع ضريبة القيمة المضافة (KDV tevkifatı).»
وكلمة tevkifat تعني ببساطة «الاقتطاع». في هذا الدرس ننظر من يقتطع، ومن يدفع لمن وماذا، ومتى ستواجه هذا.
مثل رسوم العمارة
في بيت تسكنه مستأجرًا، تدفع رسوم العمارة أحيانًا مباشرة إلى مدير العمارة، لا إلى صاحب البيت. المال يذهب إلى المكان نفسه، لكنه لا يمرّ بيد وسيطة. وهكذا لا يبقى همّ السؤال: «هل دفع صاحب البيت الرسوم؟»
وفي استقطاع ضريبة القيمة المضافة أيضًا، لا تريد الدولة في بعض الأعمال أن تمرّ الضريبة بيد البائع. فالمشتري يدفع جزءًا من الضريبة بنفسه بدل أن يعطيه للبائع. والهدف ضمان وصول الضريبة إلى الدولة.
فاتورة عثمان بيك، بندًا بندًا
بحسب البلاغ العام لتطبيق ضريبة القيمة المضافة (KDV Genel Uygulama Tebliği) (القسم I/C-2.1.3.2.10)، في خدمات التنظيف والبيئة وصيانة الحدائق يقتطع المشتري تسعة أعشار (9/10) الضريبة. والمشترون الذين يقومون بالاقتطاع مجموعتان: كل شركة مكلَّفة بضريبة القيمة المضافة، والجهات المذكورة واحدة واحدة في البلاغ، أي «المشترون المحدَّدون» (belirlenmiş alıcılar) (مثل الجهات الحكومية، والبنوك، وشركات التأمين، والشركات المدرجة في البورصة). والبنك من المجموعة الثانية.
| البند | المبلغ |
|---|---|
| أجرة التنظيف (دون الضريبة) | 20.000 |
| الضريبة المحسوبة (20%) | 4.000 |
| الضريبة التي اقتطعها البنك (9/10 من 4.000) | 3.600 |
| الضريبة الباقية لعثمان بيك (1/10) | 400 |
| ما دفعه البنك لعثمان بيك | 20.400 |
| ما دفعه البنك للدولة | 3.600 |
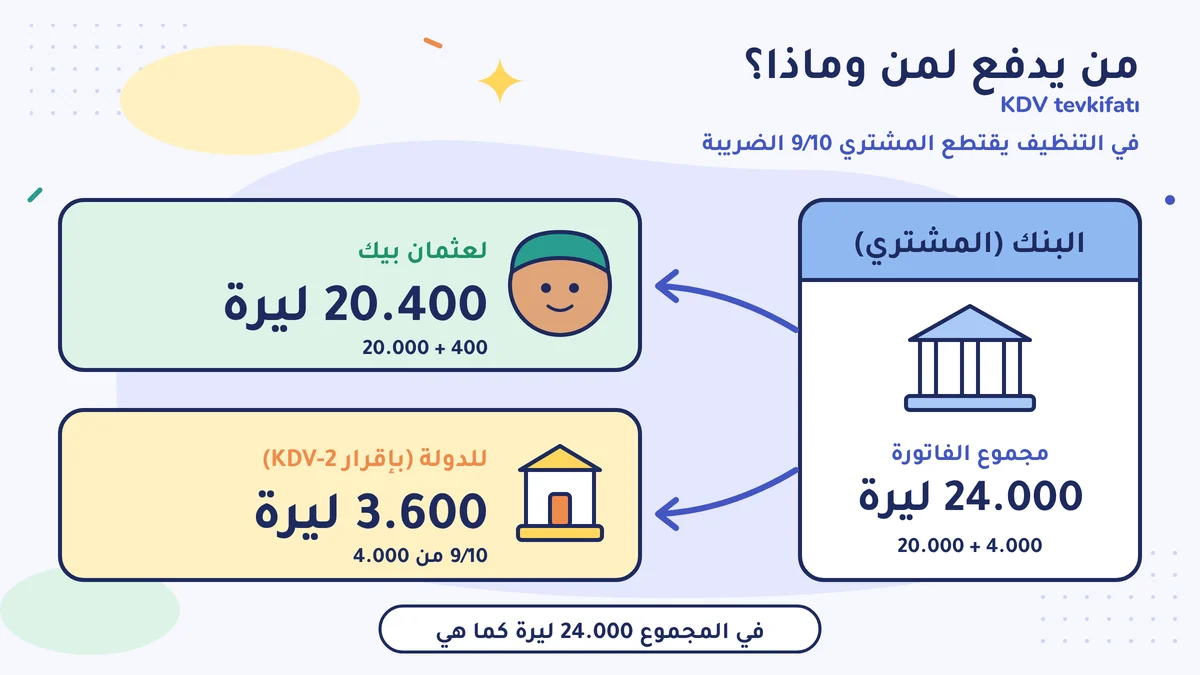
وفي المجموع دُفعت 24.000 ليرة كما هي: 20.400 ليرة لعثمان بيك، و3.600 ليرة للدولة.
من يفعل ماذا، وبأيّ إقرار؟
المشتري (البنك). يُقرّ بالـ 3.600 ليرة التي اقتطعها ويدفعها بصفة المسؤول (sorumlu sıfatıyla)، أي بصفته الشخص الملزَم بالدفع مع أنها ليست ضريبته، وذلك بـإقرار ضريبة القيمة المضافة رقم 2 (2 No'lu KDV beyannamesi)، ويسمّيه المحاسبون KDV-2. وفي التطبيق الحالي آخر يوم هو يوم 25 من الشهر التالي: فالمدة في البلاغ يوم 21 للإقرار ويوم 23 للدفع؛ ومدّدتهما إدارة الإيرادات (GİB) كليهما إلى يوم 25 بتعميم قانون الإجراءات الضريبية رقم 164 (164 Sıra No'lu VUK Sirküleri). وإذا وافق آخر يوم عطلة نهاية الأسبوع أو عطلة رسمية، ينتقل إلى أول يوم عمل. وإذا كان المشتري شركة مكلَّفة بضريبة القيمة المضافة، فيمكنه أيضًا أن يستعمل هذا المبلغ الذي دفعه ضريبةً قابلة للخصم في حسابه هو، بشرط أن يقدّم الإقرار رقم 2 ويدفعه في موعده.
البائع (عثمان بيك). يُصدر الفاتورة فاتورةً باستقطاع (tevkifatlı fatura): يُكتب في الفاتورة كامل الضريبة، والجزء المقتطع، والجزء الباقي له، كلٌّ على حدة. وفي إقراره الشهري لضريبة القيمة المضافة يظهر كامل الضريبة والجزء الذي اقتطعه البنك منفصلين؛ والجزء الذي يتحمّل عثمان بيك مسؤوليته هو الـ 400 ليرة الباقية له. ومن هذا المبلغ يخصم أيضًا الضريبة القابلة للخصم في مشترياته.
إذا كنت لا تعرف كيف تُصدر الفاتورة فانظر أولًا درس أصدِر فاتورتك الأولى: سطرًا سطرًا، أما الفاتورة باستقطاع فاسأل محاسبك عنها حتمًا عندما تُصدرها أول مرة. فتصحيح فاتورة صدرت خطأً أصعب من إصدارها صحيحة من البداية.
متى تواجه المنشأة الصغيرة هذا؟
بصفتك بائعًا. هذه هي الحالة الأكثر تكرارًا. تواجهها عندما تعمل للجهات الحكومية، والبنوك، وبعض الشركات الكبيرة المذكورة في البلاغ. وفي بعض الأعمال، مثل التنظيف، وصيانة الحدائق، وتوفير العمالة، والخياطة لحساب الغير في النسيج (fason) (مثل خياطة قماش شركة أخرى)، يُقتطع حتى لو كان المشتري شركة عادية مكلَّفة بضريبة القيمة المضافة. ومن الأعمال المذكورة في البلاغ خدمات مثل التنظيف، والصيانة والإصلاح، وتقديم الطعام، وأعمال البناء، وبعض مبيعات السلع. وفي أعمال البناء يختلف من يقتطع بحسب المشتري وحجم العمل؛ فاسأل محاسبك في هذا العمل أيضًا. ولكل عمل نسبة اقتطاع خاصة به. وعندما تبدأ العمل مع زبون مؤسسي جديد، اسأل محاسبك: «هل هذا العمل فيه استقطاع؟»
بصفتك مشتريًا. إذا كنت مكلَّفًا بضريبة القيمة المضافة واشتريت أحد هذه الأعمال (مثلًا تنظيف محلك) بمبلغ يتجاوز 12.000 ليرة شاملة الضريبة، فأنت من يقتطع: تدفع للبائع الجزء الباقي، وتدفع الضريبة التي اقتطعتها بإقرار KDV-2. وإذا نسيت الاقتطاع فأنت من يُحاسَب على تلك الضريبة. وكذلك عندما تشتري خدمة من شركة في الخارج (مثل اشتراك في برنامج من الخارج، أو إعلان على الإنترنت)، فأنت في كثير من الأحيان من يُقرّ بالضريبة ويدفعها؛ ويمكنك بعد ذلك أن تخصم المبلغ الذي دفعته. فأرسل هذه الفواتير أيضًا إلى محاسبك حتمًا.
إذا كنت في نظام المحاسبة المبسَّط (basit usul). لأنك لا تجمع ضريبة القيمة المضافة عند البيع ولا تقدّم إقرارها، فهذا الموضوع لا يعنيك في الغالب. لكن إذا كنت تشتري خدمة من الخارج فاسأل محاسبك عن وضعك.
حدّ المبلغ: 12.000 ليرة في 2026
الاستقطاع الجزئي، أي العمليات التي يُقتطع فيها جزء من الضريبة، لا يُطبَّق على كل فاتورة صغيرة. فبالبلاغ رقم 50 لضريبة القيمة المضافة (منذ 1 مارس 2024) رُبط الحد بحدّ إصدار الفاتورة (fatura düzenleme sınırı) في قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 232. وهذا الحد في 2026 هو 12.000 ليرة شاملة الضريبة. ففي العمليات ذات الاستقطاع الجزئي التي لا يتجاوز مبلغها الشامل للضريبة هذا الحد، لا يُقتطع شيء. وقد حدّد مبلغ 2026 البلاغ العام لقانون الإجراءات الضريبية رقم 588 (588 Sıra No'lu VUK Genel Tebliği). وتقسيم عمل واحد على عدة فواتير حتى يبقى تحت الحد لا يُلغي الاقتطاع؛ فالأجزاء المقسَّمة تُقيَّم معًا.
لأن فاتورة عثمان بيك كانت 24.000 ليرة شاملة الضريبة، اقتُطع منها. ولو قام للبنك نفسه بعمل قيمته 10.000 ليرة زائد 2.000 ليرة ضريبة، أي 12.000 ليرة في المجموع، لما كان هناك استقطاع، لأنه لا يتجاوز الحد.
أثر جانبي للاستقطاع: الضريبة تتراكم
إذا كانت أغلب مبيعات عثمان بيك فيها استقطاع، فإن الضريبة الباقية له تقلّ كل شهر. لكنه يدفع الضريبة كاملة في مشترياته، مثل مواد التنظيف والآلات. وفي هذه الحالة ترجح كفّة الشراء دائمًا، وتتراكم الضريبة المرحَّلة (devreden KDV). ولهذا التراكم طريق استرداد خاص؛ وشروطه ومستنداته يعرفها محاسبك. وقد رأيت منطق الضريبة المرحَّلة في درس حساب ضريبة القيمة المضافة سطرًا سطرًا: هل تدفع، أم تُرحَّل؟.
نظام عثمان بيك الجديد
صار عثمان بيك الآن، عندما يقدّم عرض سعر لزبون مؤسسي، يكتب رقمين: مجموع الفاتورة شاملًا الضريبة، والمبلغ الذي سينزل في حسابه. ويخطّط نقده على الرقم الثاني. ولم تعد الـ 20.400 ليرة التي تأتي من البنك مفاجأة.
افعل هذا هذا الأسبوع
اكتب زبائنك المؤسسيين (جهة حكومية، بنك، شركة كبيرة) في قائمة. وانظر إلى آخر فواتيرهم: هل المبلغ الذي نزل في حسابك أقل من مجموع الفاتورة الشامل للضريبة؟ إذا كان أقل فاسأل محاسبك: هل الفرق استقطاع، وهل صدرت الفاتورة صحيحة؟ وأضف أيضًا فواتير الاشتراكات والإعلانات التي اشتريتها من الخارج إلى حزمة هذا الشهر.
أخطاء شائعة
- أن تظن أن نقص المبلغ الذي وصلك يعني أن «الزبون دفع أقل». من الطبيعي أن يقتطع الزبون المؤسسي جزءًا من الضريبة ويدفعه للدولة؛ تحقّق أولًا: هل كان يجب أن تصدر الفاتورة باستقطاع؟
- إصدار فاتورة عادية لعمل فيه استقطاع. إذا اقتطع المشتري، يظهر كامل الضريبة في إقرارك، لكن التحصيل يبقى ناقصًا. اسأل محاسبك قبل أن تُصدر أول فاتورة لزبون مؤسسي.
- عدم إرسال فاتورة الخدمة المشتراة من الخارج إلى المحاسب. في هذه الخدمات يُقرّ المشتري بالضريبة في كثير من الأحيان؛ فإذا لم تصل الفاتورة إلى المحاسب يبقى الإقرار ناقصًا.
المصادر
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 9 (المسؤول عن الضريبة) والمادة 29 (الخصم) (mevzuat.gov.tr)
- KPMG: تعديل البلاغ العام لتطبيق ضريبة القيمة المضافة بالبلاغ رقم 50 (ربط حدّ الاستقطاع بحدّ الفاتورة في المادة 232 من قانون الإجراءات الضريبية، ومواعيد KDV-2)
- İSMMMO: البلاغ العام لتطبيق ضريبة القيمة المضافة رقم 50 (نص الجريدة الرسمية، PDF)
- Alomaliye: البلاغ العام لقانون الإجراءات الضريبية رقم 588 (حدّ إصدار الفاتورة في 2026: 12.000 ليرة)
- إدارة الإيرادات (GİB)، تعميم قانون الإجراءات الضريبية رقم 164 (10.02.2024): موعد تقديم إقرار ضريبة القيمة المضافة رقم 2 ودفعه يوم 25 من الشهر التالي (نسخة Alomaliye)
- إعلان إدارة الإيرادات (GİB)، إقرار ضريبة القيمة المضافة رقم 2 (آخر يوم لفترة أبريل 2026: 25.05.2026) (نسخة Alomaliye)
- EY Türkiye: الخدمات الداخلة في الاستقطاع الجزئي لضريبة القيمة المضافة (مجموعات المشترين الذين يقتطعون، وحدّ المبلغ)
- الجريدة الرسمية 16.02.2021، بلاغ ضريبة القيمة المضافة رقم 35: رفع النسبة في خدمة التنظيف إلى 9/10 (نسخة TÜRMOB، PDF)
- Muhasebenews: استقطاع ضريبة القيمة المضافة في خدمات التنظيف والبيئة وصيانة الحدائق (9/10)
- Alomaliye: التطبيقات الحالية في استقطاع ضريبة القيمة المضافة (مجموعات المشترين الذين يقتطعون بحسب الخدمات)
- Alomaliye: التزام البلديات باستقطاع ضريبة القيمة المضافة
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية