ما هي الضريبة المؤقتة، ومن يدفعها؟
عندما يأتي خبر «ظهرت الضريبة المؤقتة» قبل أن تنتهي السنة، يكون السؤال الأول: ضريبة على ماذا؟ الضريبة المؤقتة جزء من الضريبة السنوية يُدفع مقدَّمًا كل ثلاثة أشهر. من يدفعها، ومن لا يدفعها، ونسب 2026: 15% في المنشأة الفردية، و25% في الشركة.
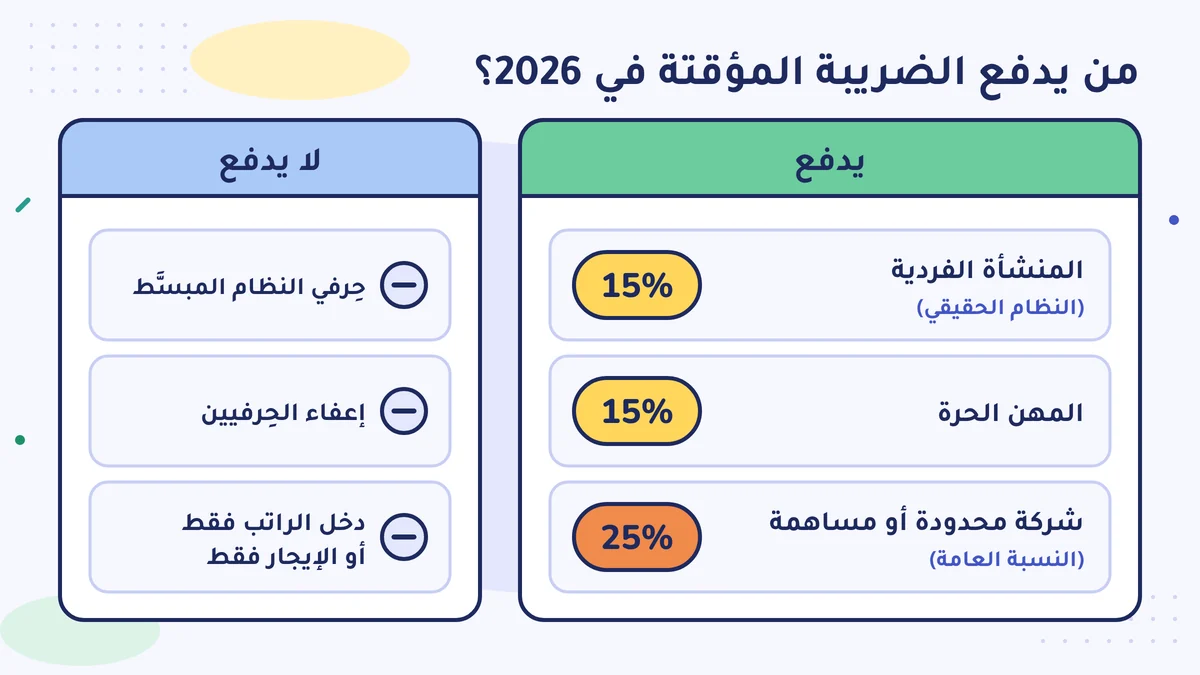
الضريبة المؤقتة (geçici vergi) هي الجزء الذي يُدفع مقدَّمًا كل ثلاثة أشهر خلال السنة من ضريبة الدخل أو ضريبة الشركات التي ستُدفع في آخر السنة؛ وفي آخر السنة تُخصم من الضريبة الأصلية، فلا تدفع المال نفسه مرتين. يدفعها أصحاب المنشآت الفردية في نظام المحاسبة الحقيقي، وأصحاب المهن الحرة، والشركات؛ ولا يدفعها الحِرفي في نظام المحاسبة المبسَّط (basit usul). في 2026 تكون النسبة 15% في المنشأة الفردية والمهن الحرة، و25% كقاعدة عامة في الشركات.
عربون المصوّر حسن آبي
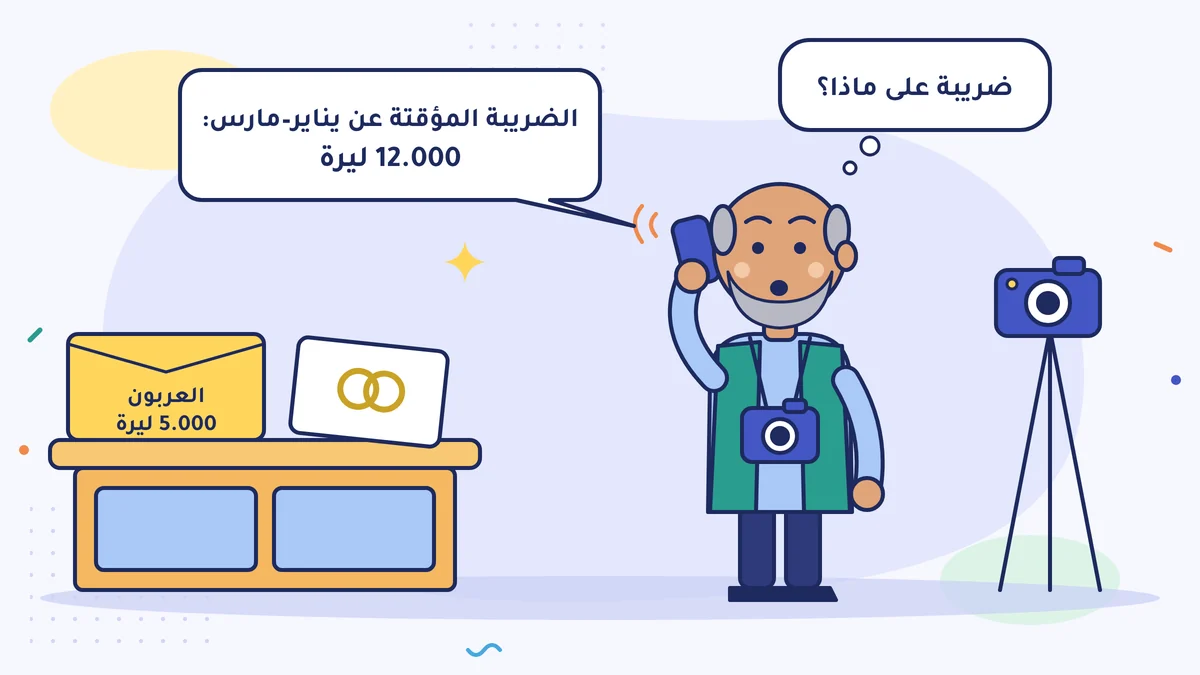
حسن آبي مصوّر أعراس منذ عشرين سنة. يطلب لتصوير عرس واحد 20.000 ليرة تركية؛ ويأخذ يوم الاتفاق 5.000 ليرة عربونًا (kapora). يُقام العرس، ويُسلَّم الألبوم، ويُغلق الحساب: يدفع العروسان الـ 15.000 ليرة الباقية، ويُخصم العربون. لا أحد يدفع المال نفسه مرتين.
في السنة الماضية وسّع حسن آبي الاستوديو، وأخذ معه مساعدَين، وانتقل إلى نظام المحاسبة الحقيقي (gerçek usul). وفي مايو من هذه السنة اتصل به محاسبه القانوني (mali müşavir): «ظهرت الضريبة المؤقتة عن يناير–مارس، 12.000 ليرة.» تعجّب حسن آبي: «السنة لم تنتهِ بعد. ضريبة على ماذا؟»
الجواب مخبّأ في عمله نفسه. الضريبة المؤقتة (geçici vergi) هي العربون الذي تأخذه الدولة عن الضريبة السنوية.
ما هي الضريبة المؤقتة؟
الضريبة الأصلية التي تدفعها من ربحك سنوية: في المنشأة الفردية (şahıs işletmesi) ضريبة الدخل (gelir vergisi)، وفي الشركة ضريبة الشركات (kurumlar vergisi). عندما تُغلق السنة يُحسب ربح السنة كلها، وتُستخرج ضريبته.
الضريبة المؤقتة جزء من هذه الضريبة السنوية يُدفع مقدَّمًا خلال السنة كل ثلاثة أشهر. ويعرّفها القانون بأنها ضريبة تُدفع «لتُحسم من ضريبة الدخل عن الفترة الضريبية الجارية» (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 120 المكرّرة). والمقاصّة (mahsup) هنا تعني «الخصم»: الضريبة المؤقتة التي تدفعها خلال السنة تُخصم في آخر السنة من الضريبة المحسوبة.
يُعمل الحساب كل ثلاثة أشهر. يُنظر إلى ربحك من أول السنة حتى نهاية تلك الفترة، وتُطبَّق النسبة، وتُخصم الضريبة المؤقتة المحسوبة قبل ذلك في السنة نفسها، ويُدفع الباقي. نرى المثال بالأرقام في الدرس الثالث من هذه الوحدة.
اعرف أمرين من البداية:
- الضريبة المؤقتة تُحسب على الربح، لا على حجم المبيعات (ciro). إذا لم يكن هناك ربح فلا تظهر ضريبة مؤقتة مستحقة الدفع؛ لكن الإقرار يُقدَّم مع ذلك، ويقوم به محاسبك.
- ليست ضريبة إضافية. إنها الجزء المدفوع مقدَّمًا من الضريبة السنوية.
من يدفعها، ومن لا يدفعها؟
| الحالة | الضريبة المؤقتة |
|---|---|
| المنشأة الفردية في نظام المحاسبة الحقيقي (التي تمسك دفتر الأعمال أو دفتر الميزانية) | تدفع |
| أصحاب المهن الحرة (serbest meslek erbabı) (مثل المحامي والمهندس المعماري والطبيب) | يدفعون |
| الشركة ذات المسؤولية المحدودة والشركة المساهمة | تدفع (الضريبة المؤقتة لضريبة الشركات) |
| الحِرفي في نظام المحاسبة المبسَّط | لا يدفع |
| من هو في إعفاء الحِرفيين (esnaf muafiyeti) | لا يدفع |
| من له دخل من الراتب فقط أو من الإيجار فقط | لا يدفع |
النظام المبسَّط مستثنى صراحةً في نص القانون: يدفع الضريبة المؤقتة «أصحاب الأرباح التجارية (باستثناء من يخضعون للضريبة بالنظام المبسَّط) وأصحاب المهن الحرة» (قانون ضريبة الدخل، المادة 120 المكرّرة). وفي النظام المبسَّط يكون هذا الربح أصلًا معفى من ضريبة الدخل؛ وقد شرحنا الفرق في درس نظام المحاسبة المبسَّط أم الحقيقي؟.
في بداية 2026 حدث تغيير كبير في هذا الجدول. ففي الولايات التي فيها بلدية كبرى (büyükşehir belediyesi)، وفي الأقضية التي يزيد عدد سكانها على 30.000، أُخرج من النظام المبسَّط وأُدخل في نظام المحاسبة الحقيقي، ابتداءً من 1 يناير 2026، الحِرفيون الذين يعملون في التصنيع، والبيع والشراء، والبناء، وصيانة السيارات وإصلاحها، والمطاعم، وأماكن الترفيه، ونقل الركاب داخل المدينة (قرار رئيس الجمهورية (Cumhurbaşkanı Kararı) رقم 10380، الجريدة الرسمية (Resmî Gazete) 9 سبتمبر 2025). وللقرار استثناءات؛ منها مثلًا من يبيعون في الأسواق الشعبية والباعة المتجوّلون، كما استُثنيت بالقرار رقم 10679 البلدات والقرى الصغيرة التي تحوّلت إلى أحياء. إذا كنت ضمن هذا النطاق، فقد تكون 2026 أول سنة تدفع فيها الضريبة المؤقتة. اسأل محاسبك القانوني في أيّ نظام أنت.
تُحسب الضريبة السنوية على دخل مثل الراتب والإيجار بقواعد أخرى؛ ولا تُدفع ضريبة مؤقتة عن هذا الدخل. وإذا كان لك عمل ودخل من الإيجار معًا، فالضريبة المؤقتة تُحسب على ربح عملك فقط.
نسب 2026
المنشأة الفردية والمهن الحرة: بحسب القانون، النسبة هي النسبة المطبَّقة على الشريحة الأولى من جدول ضريبة الدخل (قانون ضريبة الدخل، المادة 120 المكرّرة). ولأن الشريحة الأولى في جدول 2026 هي 15%، فنسبة الضريبة المؤقتة في 2026 هي 15% (البلاغ العام لضريبة الدخل رقم 332، 332 Seri No'lu Gelir Vergisi Genel Tebliği).
وهنا تفصيل: ضريبة الدخل السنوية تصاعدية، تبدأ في 2026 من 15% وتصعد حتى 40%. أما الضريبة المؤقتة فهي 15% ثابتة مهما كان الربح. وقد يظهر لك هذا الفرق في آخر السنة دفعةً إضافية؛ نراه بالأرقام في الدرس الرابع.
الشركات: النسبة هي نسبة ضريبة الشركات لتلك السنة. النسبة العامة لعام 2026 هي 25%. وتُطبَّق 30% على البنوك وشركات التمويل. وفي أرباح التصدير، وفي أرباح الإنتاج لمن لديه شهادة السجل الصناعي (sanayi sicil belgesi)، توجد نسب مخفّضة. وفي الشركات توجد أيضًا قاعدة الحد الأدنى المحلي لضريبة الشركات (yurt içi asgari kurumlar vergisi)، وتُطبَّق في فترات الضريبة المؤقتة أيضًا (قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 32/C). وهل تتأثر شركتك بهذا أم لا، يحسبه محاسبك القانوني.
ورقم حسن آبي يأتي من هنا: ربح يناير–مارس 80.000 ليرة، و15% منه 12.000 ليرة.
لماذا تُدفع مقدَّمًا؟
تأخذ الدولة الضريبة دون أن تنتظر آخر السنة، كلما تكوّن الربح. ومن جهتك أنت، تصبح الدفعة الكبيرة التي كانت ستأتي مرة واحدة في آخر السنة مقسَّمة إلى أربعة أجزاء.
الـ 12.000 ليرة التي دفعها حسن آبي في مايو لا تضيع. ففي مارس 2027، عند تقديم الإقرار السنوي لسنة 2026، يُخصم هذا المبلغ من الضريبة المحسوبة، تمامًا كما يُخصم العربون يوم تسليم الألبوم.
من يقدّم الإقرار، ومن يدفع؟
يقدّم محاسبك القانوني إقرار الضريبة المؤقتة عبر الإنترنت، بنظام الإقرار الإلكتروني (e-beyanname). وعند تقديم الإقرار يصدر إشعار الاستحقاق (tahakkuk fişi)، أي الورقة التي تُظهر المبلغ الذي ستدفعه وآخر يوم للدفع. ويرسل لك محاسبك هذا الإشعار. أما الدفع فتقوم به أنت: من فرع البنك على الإنترنت، أو من إدارة الضرائب الرقمية (Dijital Vergi Dairesi) التابعة لإدارة الإيرادات (GİB) (dijital.gib.gov.tr)، أو من البنوك المتعاقدة مع إدارة الضرائب. وإذا قُدِّم الإقرار في وقته ولم يُدفع المبلغ، فلا يُعَدّ الدَّين مغلقًا، وتُضاف إليه زيادة تأخير (gecikme zammı)، وهي إضافة تعمل مثل فائدة التأخير؛ لذلك عندما يصلك الإشعار اكتب يوم الدفع في تقويمك أيضًا.
ما يمكنك أن تسأل عنه محاسبك القانوني
- «هل أنا ممن يدفعون الضريبة المؤقتة، وبأيّ نسبة؟»
- «بأيّ مستندات تحسب ربح الفترة، وماذا يجب أن أرسل لك، وحتى متى؟»
- «قبل كم يومًا تُبلغني بمبلغ كل فترة؟»
ستجد في الدرس التالي، تحت عنوان فترات الضريبة المؤقتة، أيّ الأشهر تشملها الفترات، والمواعيد الأخيرة لعام 2026.
افعل هذا هذا الأسبوع
أرسل إلى محاسبك القانوني رسالة واحدة: «هل أدفع الضريبة المؤقتة؟ وإن كنت أدفعها، فكم دفعت في أول فترتين من هذه السنة؟» واكتب الجواب الذي يصلك في الصفحة الأولى من ملفك الضريبي.
أخطاء شائعة
- أن تظن أن الضريبة المؤقتة ضريبة ثانية تُضاف إلى الضريبة السنوية. الضريبة المؤقتة المدفوعة خلال السنة تُخصم في آخر السنة من الضريبة المحسوبة.
- أن تظن أنها تُحسب على حجم المبيعات. الضريبة المؤقتة تُحسب على الربح؛ إذا كانت مبيعاتك كثيرة لكن لا ربح لك، فلا تظهر ضريبة مؤقتة.
- أن تظن أن 15% هي نسبة الضريبة السنوية. في 2026 تكون 15% نسبة الضريبة المؤقتة فقط؛ أما ضريبة الدخل السنوية فتصاعدية، وتصعد حتى 40% كلما كبر الربح.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 120 المكرّرة (الضريبة المؤقتة) (mevzuat.gov.tr)
- نص المادة 120 المكرّرة من قانون ضريبة الدخل (نسخة ثانوية، fatiharas.com)
- TÜRMOB، التقرير التعميمي 24.07.2015/136-2: عبارة «باستثناء من يخضعون للضريبة بالنظام المبسَّط» في المادة 120 المكرّرة
- البلاغ العام لضريبة الدخل رقم 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 31.12.2025 (جدول ضريبة الدخل لعام 2026؛ نص Alomaliye)
- Alomaliye، 05.10.2026: النسبة العامة لضريبة الشركات 25% (2026) وتنظيم 2027
- PwC: التنظيمات الضريبية في القانون رقم 7456 (ضريبة الشركات 25%، والتمويل 30%)
- TÜRMOB: القانون رقم 7524، الحد الأدنى المحلي لضريبة الشركات (قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 32/C)
- KPMG: قرار رئيس الجمهورية (Cumhurbaşkanı Kararı) رقم 10380، الجريدة الرسمية 09.09.2025 (إدخال بعض المكلَّفين في النظام المبسَّط في الولايات التي فيها بلدية كبرى في نظام المحاسبة الحقيقي ابتداءً من 1.1.2026)
- KPMG: قرار رئيس الجمهورية رقم 10679، الجريدة الرسمية 11.12.2025 (تعديل نطاق القرار رقم 10380، 1.1.2026)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية