شهر إقرار ضريبة القيمة المضافة: دورك أنت
يقدّم محاسبك إقرار ضريبة القيمة المضافة، لكن كل ما يدخل فيه يمرّ من يدك. جمع الفواتير طوال الشهر، وتدارك الفاتورة المنسية قبل أن تمرّ سبعة أيام، وحزمة آخر الشهر، وضريبة القيمة المضافة المرحَّلة، ورؤية الضريبة المستحقة في منتصف الشهر.
في أغلب المنشآت يقدّم المحاسب القانوني (mali müşavir) إقرار ضريبة القيمة المضافة (KDV)؛ ودورك أنت أن تصل إليه كاملةً كلُّ الفواتير التي أصدرتها واستلمتها طوال الشهر. تُصدَر الفاتورة خلال سبعة أيام على الأكثر من التسليم أو الخدمة، وضريبة القيمة المضافة على عمل آخر الشهر تعود كقاعدة إلى الشهر الذي أنجزت فيه العمل. وفي منتصف الشهر يمكنك أن تقدّر المبلغ المستحق مسبقًا: اطرح الضريبة التي في الفواتير التي استلمتها من الضريبة التي في الفواتير التي أصدرتها.
الفاتورة المنسية عند الميكانيكي قدير أوسطا
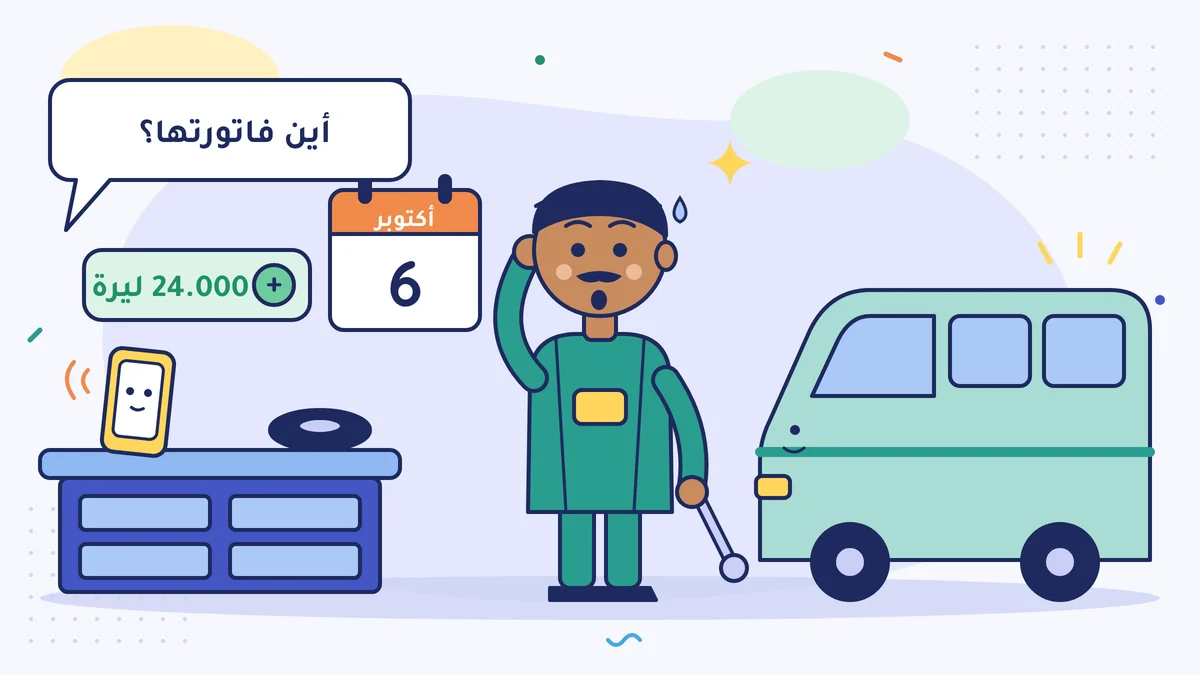
مساء 30 سبتمبر أنهى قدير أوسطا إصلاح ناقل الحركة في حافلة صغيرة. حوّل الزبون 24.000 ليرة تركية. كان قدير أوسطا متعبًا: «سأصدر الفاتورة غدًا.» جاء الغد ومضى. وفي 6 أكتوبر اتصل المحاسب القانوني (mali müşavir): «أُعِدّ ضريبة القيمة المضافة عن سبتمبر. وصل إلى بنكك 24.000 ليرة، أين فاتورتها؟»
كان قدير أوسطا محظوظًا؛ فالأيام السبعة لم تكن قد مرّت. في هذا الدرس نرى لماذا يقع العمل الحقيقي في الشهر على جانبك أنت، حتى لو كان المحاسب هو من يقدّم إقرار ضريبة القيمة المضافة (KDV).
شرحنا ما هي ضريبة القيمة المضافة، وما الضريبة المحسوبة والضريبة القابلة للخصم، في مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية). وهنا نحوّل تلك المعلومات إلى عمل خلال الشهر.
تحقّق أولًا: إذا كنت في نظام المحاسبة المبسَّط (basit usul)، فأنت لا تجمع ضريبة القيمة المضافة في البيع، ولا تقدّم إقرارها. جزء ضريبة القيمة المضافة في هذا الدرس للمكلَّفين بها. أما عادة إصدار الفاتورة في وقتها وجمع الفواتير فتنفع الجميع.
شهر ضريبة القيمة المضافة مثل سلة الغسيل
في البيت تمتلئ سلة الغسيل طوال الشهر. والقميص الذي لا يدخل السلة لا يدخل الغسالة. وكل فاتورة أصدرتها أو استلمتها طوال الشهر تُوضَع في تلك السلة. وفي آخر الشهر يشغّل المحاسب الغسالة: يطرح الضريبة التي دفعتها في الشراء من الضريبة التي جمعتها في البيع. والفاتورة التي لا تدخل السلة لا تدخل الحساب.
طوال الشهر: ثلاث علب
- الفواتير التي أصدرتها. الفاتورة الإلكترونية (e-Fatura) والفاتورة الإلكترونية المؤرشفة (e-Arşiv) تبقيان في النظام، ويرى محاسبك أغلبها من هناك. وإذا كانت عندك فواتير ورقية، أو تقارير نهاية اليوم من آلة تسجيل النقد (yazar kasa)، فاجمعها على حدة.
- الفواتير التي استلمتها. المواد، والإيجار، والكهرباء، والهاتف. لكي تُخصَم الضريبة التي دفعتها في الشراء، يجب أن تكون الفاتورة صادرة باسم المنشأة، وأن تكون قد وصلت إلى محاسبك. ليست ضريبة كل شراء قابلة للخصم، وفي الفاتورة المتأخرة يكون حق الخصم محدودًا بمدة؛ والتفاصيل في مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية). وإذا لم تكن متأكدًا من شراءٍ ما، فاسأل محاسبك.
- المبالغ التي وصلت إلى البنك وليست لها فاتورة. مثل 24.000 ليرة عند قدير أوسطا. انظر إلى حركات البنك مرة في الأسبوع، والتقط في الأسبوع نفسه أيّ مبلغ تحصّلته ولم تُصدَر فاتورته.
القائمة الكاملة للمستندات التي تذهب إلى المحاسب في درس ماذا ترسل إلى محاسبك القانوني كل شهر؟ قائمة التسليم الشهرية.
الفاتورة التي لم تُصدَر: قاعدة الأيام السبعة
بحسب المادة 231/5 من قانون الإجراءات الضريبية (Vergi Usul Kanunu)، تُصدَر الفاتورة خلال سبعة أيام على الأكثر من يوم تسليم البضاعة أو أداء الخدمة. والفاتورة التي لا تُصدَر في هذه المدة تُعَدّ كأنها لم تُصدَر أبدًا، وهي موضوع غرامة مستقلة.
وانتبه لآخر الشهر: إذا أصدرت في 3 أكتوبر فاتورة عمل أنهيته في 30 سبتمبر، فإن ضريبة القيمة المضافة تعود كقاعدة إلى الشهر الذي أنجزت فيه العمل، أي سبتمبر (قانون ضريبة القيمة المضافة، KDV Kanunu، المادة 10). فأخبر محاسبك بالأعمال التي انتهت في آخر أيام الشهر مع مستندات سبتمبر. وأسهل شيء ألّا تترك في آخر يوم عمل من الشهر عملًا لم تُصدَر فاتورته. رأيت كيف تُصدَر الفاتورة في درس أصدِر فاتورتك الأولى: سطرًا سطرًا، وكيف تُصحَّح الفاتورة الخاطئة في درس كيف تُصحَّح الفاتورة التي صدرت خطأً؟.
آخر الشهر: الحزمة التي تذهب إلى المحاسب
في الأيام الأولى من الشهر أرسل إلى محاسبك ما يلي: الفواتير التي أصدرتها، بما فيها الورقية، والفواتير التي استلمتها، وكشوف حساب البنك والبيع بالبطاقة (POS)، وسبب المرتجعات والخصومات إن وُجدت. وأضف ملاحظة قصيرة: «سبتمبر: 40 فاتورة بيع، و25 فاتورة شراء، ومرتجعان. فاتورة إصلاح ناقل الحركة في 30 سبتمبر صدرت في 6 أكتوبر.» هذه الملاحظة تقصّر الوقت الذي سيقضيه المحاسب في البحث عن نقص.
ضريبة القيمة المضافة المرحَّلة، باختصار
في بعض الأشهر تكون الضريبة التي دفعتها في الشراء أكثر من التي جمعتها في البيع؛ مثلًا في الشهر الذي اشتريت فيه آلة كبيرة. في ذلك الشهر لا تدفع ضريبة القيمة المضافة. والفرق يُرحَّل إلى الشهر التالي (devreden KDV)، ويُخصم من ضريبة الأشهر القادمة؛ ولا يُعاد نقدًا كقاعدة. وإذا رأيت في الإقرار رقمًا باسم «ضريبة القيمة المضافة المرحَّلة إلى الفترة التالية» (sonraki döneme devreden KDV)، فهذا مبلغ سيُخصم لاحقًا. اطلب هذا الرقم من محاسبك كل شهر واكتبه جانبًا؛ فهو ينفعك عندما تقدّر الشهر القادم.
أن ترى ضريبة القيمة المضافة المستحقة مسبقًا
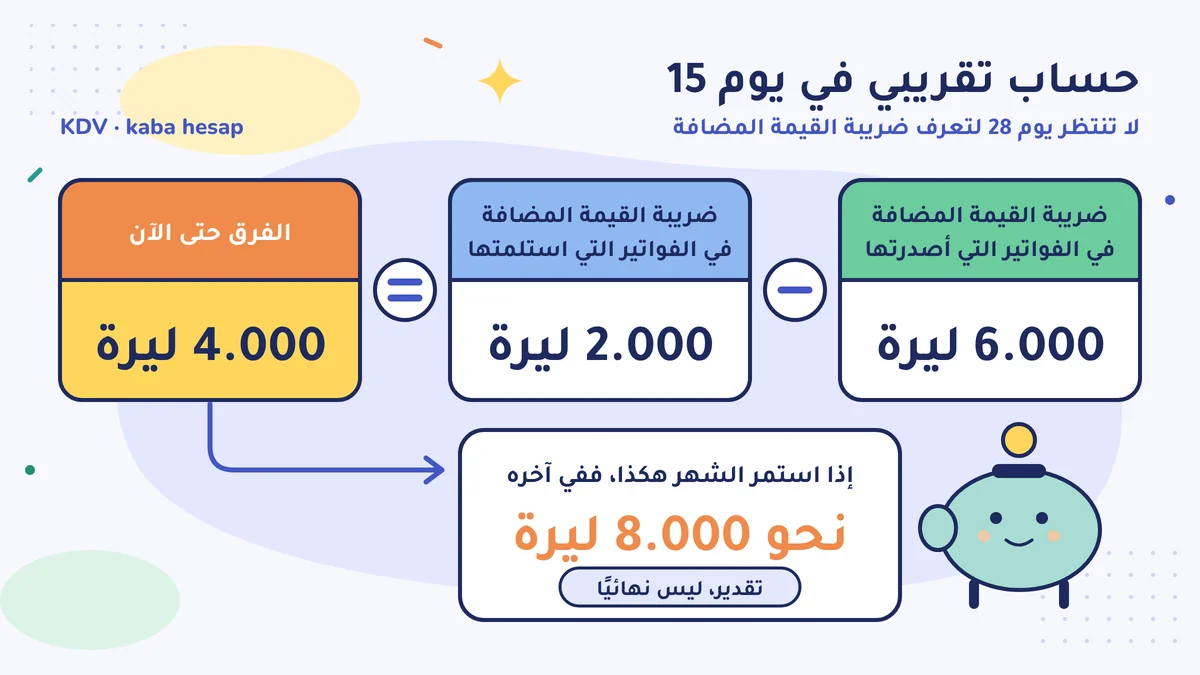
لست مضطرًا لأن تعرف ضريبة القيمة المضافة في يوم 28. اعمل حسابًا تقريبيًا في منتصف الشهر:
| حتى يوم 15 من الشهر | المبلغ |
|---|---|
| ضريبة القيمة المضافة في الفواتير التي أصدرتها | 6.000 ليرة |
| ضريبة القيمة المضافة في الفواتير التي استلمتها | 2.000 ليرة |
| الفرق حتى الآن | 4.000 ليرة |
| ضريبة القيمة المضافة المرحَّلة من الشهر السابق | 0 ليرة |
انتصف الشهر، وتجمّع فرق قدره 4.000 ليرة. وإذا استمر الشهر هكذا، فسيخرج في آخره نحو 8.000 ليرة. هذا التقدير ليس نهائيًا، لأن المحاسب قد لا يخصم ضريبة بعض المشتريات. لكنه يجنّبك المفاجأة في يوم 28.
بنيت عادة وضع المال جانبًا في درس تخصيص المال للضريبة: ضع جانبًا كل شهر. والآن ما ستفعله هو أن تقارن في منتصف الشهر المال الذي في الحصّالة بهذا التقدير. وإذا كان ما في الحصّالة أقل، فأكمل الفرق قبل أن ينتهي الشهر. ولحساب ضريبة القيمة المضافة في الفاتورة بسرعة تنفعك حاسبة «ضريبة القيمة المضافة» (باللغة التركية).
أصدر قدير أوسطا فاتورة إصلاح ناقل الحركة في 6 أكتوبر، قبل أن يمرّ اليوم السابع؛ فدخلت ضريبتها في إقرار سبتمبر. وفي الشهر التالي علّق ورقة على لوحة الورشة: «قبل أن ينتهي الشهر: هل هناك عمل لم تُصدَر فاتورته؟»
افعل هذا هذا الأسبوع
اجمع، كلًّا على حدة، ضريبة القيمة المضافة في الفواتير التي أصدرتها والتي استلمتها حتى يوم 15 من هذا الشهر، واحسب الفرق واضربه في اثنين. ثم قارن الضريبة التقديرية الناتجة بالمال الذي في حصّالة الضريبة. وانظر أيضًا إلى حركات البنك: إذا كان هناك مبلغ تحصّلته ولم تُصدَر فاتورته، فأصدرها قبل أن تمرّ سبعة أيام.
أخطاء شائعة
- تأجيل فاتورة عمل آخر الشهر بقول «سأصدرها لاحقًا». إذا لم تُصدَر الفاتورة خلال سبعة أيام تُعَدّ كأنها لم تُصدَر أبدًا. ولأن ضريبة القيمة المضافة تعود كقاعدة إلى الشهر الذي أنجزت فيه العمل، يجب أن يعرف محاسبك بهذا العمل في إقرار ذلك الشهر.
- إرسال فواتير الشراء متأخرة. فاتورة الشراء التي لم تصل إلى المحاسب لا تُخصم ضريبتها في ذلك الشهر؛ وإذا تأخرت كثيرًا فقد يضيع حق الخصم بسبب المدة.
- أن تعرف ضريبة القيمة المضافة في يوم 28. عدم عمل تقدير تقريبي في منتصف الشهر يعني ألّا تجد المال جاهزًا في آخره.
المصادر
- قانون الإجراءات الضريبية رقم 213 (Vergi Usul Kanunu)، المادة 231/5 (إصدار الفاتورة خلال سبعة أيام) (mevzuat.gov.tr)
- قانون ضريبة القيمة المضافة رقم 3065 (Katma Değer Vergisi Kanunu)، المادة 10 (الواقعة المنشئة للضريبة)، والمادة 17/4-a (استثناء النظام المبسَّط)، والمادة 29 (الخصم) (mevzuat.gov.tr)
- تعميم إدارة الإيرادات VUK-149/2022-12: تمديد إقرار ضريبة القيمة المضافة إلى يوم 28 من الشهر (نسخة Alomaliye)
- إدارة الإيرادات (GİB): مدد تقديم الإقرارات والدفع (Beyanname Verme ve Ödeme Süreleri، ملف PDF)
- تقويم الضرائب لدى إدارة الإيرادات (GİB Vergi Takvimi)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية