أصدِر فاتورتك الأولى: سطرًا سطرًا
ماذا يُكتب في كل سطر من الفاتورة؟ نملأ الفاتورة النموذجية لمصفّفة الشعر نوراي سطرًا سطرًا: من، ولمن، ومتى، وماذا بعت، وضريبة القيمة المضافة، والمجموع. وفي النهاية تتعلّم قاعدة الأيام السبعة.
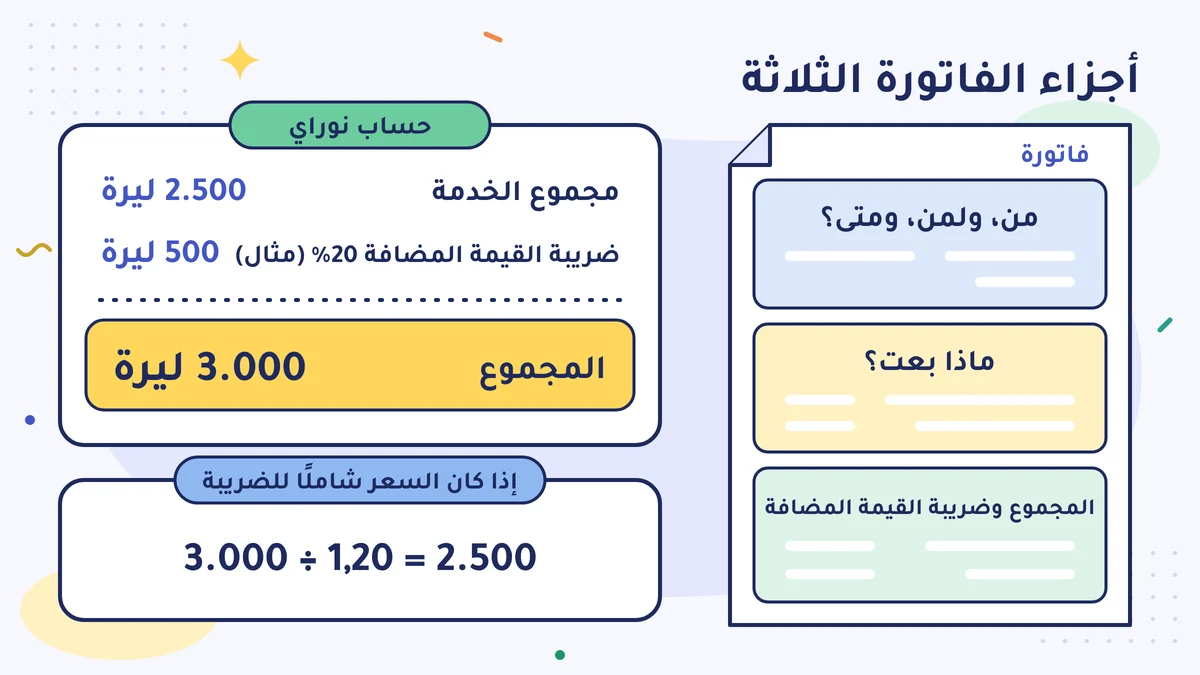
تجيب الفاتورة عن خمسة أسئلة: من لمن، ومتى، ومقابل ماذا، وبكم، وكم ضريبة القيمة المضافة (KDV) فيها. يجب أن تكون بيانات البائع والمشتري، والتاريخ، والعمل المنجَز، ونسبة ضريبة القيمة المضافة، والمجموع كاملة. وبحسب المادة 231/5 من قانون الإجراءات الضريبية (Vergi Usul Kanunu)، تُحرَّر الفاتورة خلال 7 أيام كحدّ أقصى من تسليم البضاعة أو تقديم الخدمة.
الفاتورة الأولى لمصفّفة الشعر نوراي
افتتحت نوراي هانم صالونًا صغيرًا لتصفيف الشعر. وهي تمسك دفاترها بنظام دفتر الأعمال (işletme hesabı esası)، أي أنها تضيف ضريبة القيمة المضافة (KDV) إلى فاتورتها. أول زبونة كبيرة عندها سفغي هانم: قصّت شعرها وصبغته وسرّحته بالمجفّف (fön)، وطلبت فاتورة. أمام نوراي شاشة فاتورة فارغة. ماذا يُكتب في كل خانة؟
الفاتورة ورقة رسمية تقول «هذا البيع حدث». إذا ملأتها خطأً فتصحيحها لاحقًا متعب. لذلك لننظر فيها سطرًا سطرًا. (رأينا لماذا تختلف الفاتورة عن الإيصال في درس المستوى 0؛ وهنا ننتقل إلى التطبيق.)
الجزء العلوي من الفاتورة: من، ولمن، ومتى؟
| الخانة | ماذا كُتب في المثال | ماذا تعني |
|---|---|---|
| الاسم التجاري للبائع | نوراي دمير، صالون «Güzel Saç Kuaför» | أنت من يُصدر الفاتورة؛ اسمك واسم محل عملك |
| الرقم الضريبي للبائع | 1234567890 (مثال) | رقمك الضريبي (VKN). وفي المنشأة الفردية قد يكون رقم هويتك التركية (T.C. kimlik numarası) أيضًا. |
| عنوان البائع وإدارة الضرائب | عنوان المحل، وإدارة الضرائب (vergi dairesi) التي تتبع لها | البرنامج أو البوابة يجلبها في الغالب من السجل؛ أدخلها مرة واحدة بشكل صحيح |
| المشتري | سفغي يلدز | الشخص الذي أخذ الخدمة |
| رقم هوية المشتري (TCKN) | 12345678901 (مثال) | إذا كان المشتري شخصًا فرقم الهوية التركية؛ وإذا كان شركة فالرقم الضريبي |
| عنوان المشتري | عنوان سفغي هانم | إذا كنت تُصدر لشركة يُكتب عنوانها وإدارة ضرائبها أيضًا |
| تاريخ الفاتورة | 15.10.2026 | يوم إصدارك الفاتورة؛ وهو هنا يوم الخدمة نفسه |
| رقم الفاتورة | يعطيه النظام | في الفاتورة الإلكترونية المؤرشفة (e-Arşiv) تعطي البوابة أو البرنامج الرقم بنفسه |
| نوع الفاتورة | فاتورة إلكترونية مؤرشفة (بيع) | المشتري ليس في نظام الفاتورة الإلكترونية (e-Fatura) |
هذه الخانات لا تبقى فارغة، وخاصة أسطر التاريخ والمشتري والرقم: إذا سأل محاسبك القانوني (mali müşavir) أو إدارة الضرائب لاحقًا «لمن هذه الفاتورة، ومتى؟» فالجواب هنا.
الجزء الأوسط من الفاتورة: ماذا بعت؟
| الرقم | البضاعة/الخدمة | الكمية | سعر الوحدة (ليرة) | المبلغ (ليرة) |
|---|---|---|---|---|
| 1 | قصّ الشعر | 1 | 500 | 500 |
| 2 | صبغ الشعر | 1 | 1.500 | 1.500 |
| 3 | تسريح بالمجفّف (fön) | 1 | 500 | 500 |
ما يجب الانتباه إليه: اكتب الوصف قصيرًا لكن مفهومًا. فبدل سطر واحد غامض مثل «أجر خدمة»، كتابةُ كل عمل قمت به على حدة أسهل للزبون وللمحاسبة معًا.
الجزء السفلي من الفاتورة: المجموع وضريبة القيمة المضافة
| السطر | المبلغ (ليرة) |
|---|---|
| مجموع البضاعة/الخدمة (دون ضريبة القيمة المضافة) | 2.500 |
| نسبة ضريبة القيمة المضافة (مثال) | 20% |
| ضريبة القيمة المضافة المحسوبة | 500 |
| المجموع المستحق الدفع (شاملًا ضريبة القيمة المضافة) | 3.000 |
ضريبة القيمة المضافة (katma değer vergisi) ضريبة يدفعها الزبون، لكنك أنت من ينقلها إلى الدولة. وعند نقلها تخصم منها ضريبة القيمة المضافة التي دفعتها في مشترياتك، وتدفع الباقي. واسم ذلك في القانون «الخصم» (indirim) (قانون ضريبة القيمة المضافة، KDV Kanunu، المادة 29). في المثال استُعملت النسبة العامة 20%. وقد تختلف هذه النسبة بحسب الخدمة والبضاعة: في 2026 النسبة العامة 20%، ولبعض البنود نسبتا 10% و1%. في أيّ نسبة يدخل عملك؟ اسأل محاسبك القانوني، ولا تكتب في الفاتورة تخمينك. ولمعرفة ما هي ضريبة القيمة المضافة هناك مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية).
الحساب بسيط: 2.500 × 20% = 500. و2.500 + 500 = 3.000. تدفع سفغي هانم 3.000 ليرة؛ منها 500 ليرة ليست لك، بل للدولة.
هل ينطبق هذا عليك؟ إذا كنت تخضع للضريبة بنظام المحاسبة المبسَّط (basit usul)، فمبيعاتك معفاة من ضريبة القيمة المضافة (قانون ضريبة القيمة المضافة، المادة 17/4-a). وفي هذه الحالة لا تضيف ضريبة القيمة المضافة إلى فاتورتك؛ وحساب الضريبة في هذا الدرس لا يناسبك. انتبه: إذا كتبت ضريبة القيمة المضافة خطأً، فقد تضطر إلى دفعها للدولة (قانون ضريبة القيمة المضافة، المادة 8/2). اسأل محاسبك القانوني في أيّ نظام أنت.
إذا قيل السعر شاملًا ضريبة القيمة المضافة
في الغالب تقول للزبون «3.000 ليرة»؛ وهذا الرقم شامل لضريبة القيمة المضافة. أما في الفاتورة فيجب أن تجد أولًا المبلغ دون الضريبة. والقاعدة بسيطة: اقسم المبلغ الشامل للضريبة على 1,20 (إذا كانت النسبة 20%). عند نوراي: 3.000 مقسومة على 1,20 تساوي 2.500. والفرق، أي 500 ليرة، هو ضريبة القيمة المضافة.
افعل ذلك على الورق مرة واحدة، ثم يصبح عادة. والخطأ الشائع هو العكس: أن تأخذ 20% من 3.000، فيخرج 600، وهذا خطأ. لأن ضريبة الـ 20% أُضيفت إلى 2.500 لا إلى 3.000. والحساب الخاطئ يفسد مجموع الفاتورة وضريبتها معًا؛ وقد يلزم إلغاء الفاتورة لتصحيحها لاحقًا. لذلك عندما تقول السعر للزبون، اسأل نفسك: «هل هو شامل الضريبة أم دونها؟»
قائمة التحقّق خانةً خانة
قبل إرسال الفاتورة انظر في هذه الأشياء الخمسة:
- هل اسم المشتري ورقمه صحيحان؟ إذا أخطأت في رقم واحد منه، تكون الفاتورة قد صدرت لشخص آخر.
- هل التاريخ صحيح، ولم يتجاوز 7 أيام بعد الخدمة؟
- هل العمل الذي قمت به مكتوب سطرًا سطرًا؟
- هل نسبة ضريبة القيمة المضافة صحيحة، وهل المجموع مضبوط؟
- هل نوع الفاتورة (e-Arşiv أو e-Fatura) صحيح؟ انظر درس أيّهما أُصدر؟.
قاعدة الأيام السبعة
لا تؤجّل الفاتورة قائلًا «نُصدرها لاحقًا». بحسب المادة 231/5 من قانون الإجراءات الضريبية، تُحرَّر الفاتورة خلال 7 أيام كحدّ أقصى من تسليم البضاعة أو تقديم الخدمة. في مثال نوراي قُدّمت الخدمة في 15 أكتوبر؛ فيجب أن تُصدَر الفاتورة حتى 22 أكتوبر كحدّ أقصى. والفاتورة التي تُصدَر بعد مرور هذه المدة تُعَدّ في نظر القانون كأنها لم تُحرَّر أصلًا، وعليها غرامة.
لا تخلط بين الفاتورة ويوم دفع الزبون: حتى لو جاء الدفع لاحقًا، تُحسب الأيام السبعة من لحظة قيامك بالعمل. وبعض تفاصيل تطبيق القاعدة (آخر الشهر، والفواتير المجمَّعة) محلّ نقاش؛ فاسأل محاسبك القانوني عن وضعك. ولمعلومات أكثر تفصيلًا انظر مقال «متى تُصدَر الفاتورة؟» (باللغة التركية).
الدرس الذي تعلّمته نوراي
عندما أصدرت نوراي فاتورتها الأولى لاحظت شيئًا: كلها تصل إلى المكان نفسه. من لمن، ومتى، ومقابل ماذا، وبكم. وكل فاتورة تجيب عن هذه الأسئلة الخمسة فاتورة سليمة. والباقي مجرّد ترتيب للشاشة.
افعل هذا هذا الأسبوع
فكّر في بيع خيالي: أنجزت لزبون عملًا بقيمة 1.000 ليرة. ارسم الجدول أعلاه على ورقة واملأه ببياناتك. احسب ضريبة القيمة المضافة (بالنسبة المستعملة في المثال)؛ وإذا كنت في النظام المبسَّط فلا يوجد سطر لضريبة القيمة المضافة. ثم اسأل محاسبك القانوني: «ما نسبة ضريبة القيمة المضافة المطبَّقة على عملي؟»
أخطاء شائعة
- كتابة رقم المشتري خطأً. خطأ في رقم واحد يجعل الفاتورة صادرة لشخص آخر؛ وتصحيحها لاحقًا متعب.
- تأجيل الفاتورة بقولك «أُصدرها لاحقًا». يجب أن تُصدرها قبل أن تمرّ 7 أيام على الخدمة.
- كتابة نسبة ضريبة القيمة المضافة بالتخمين. ليست نسبة كل خدمة واحدة؛ وإذا لم تكن متأكدًا فاسأل محاسبك القانوني.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 229-232، الفاتورة والمعلومات التي يجب أن تتضمّنها (mevzuat.gov.tr)
- Alomaliye، مدة إصدار الفاتورة في قانون الإجراءات الضريبية (7 أيام)، Mustafa Bahadır Altaş
- Lexpera، رأي ضريبي خاص صادر عن GİB (özelge): تسليمات وخدمات المكلَّفين في النظام المبسَّط معفاة من ضريبة القيمة المضافة (قانون ضريبة القيمة المضافة 17/4-a)
- GİB، بوابة الفاتورة الإلكترونية المؤرشفة (e-Arşiv Portal)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية