KDV beyannamesinin ayı: senin tarafın
KDV beyannamesini müşavirin verir, ama içine girecek her şey senin elinden geçer. Ay boyunca faturaları toplamak, kesilmeyi unutan faturayı yedi gün dolmadan yakalamak, ay sonu paketi, devreden KDV ve ödenecek KDV'yi ayın ortasında görmek.
İşveren Okulu · 4 dk · sonunda 5 soruluk sınav
KDV beyannamesini çoğu işletmede mali müşavir verir; senin işin ay boyunca kestiğin ve aldığın bütün faturaların ona eksiksiz ulaşmasıdır. Fatura, teslim ya da hizmetten itibaren en geç yedi gün içinde kesilir ve ay sonundaki işin KDV'si kural olarak işi yaptığın aya aittir. Ayın ortasında kestiğin faturalardaki KDV'den aldıklarındakini çıkararak ödenecek tutarı önceden tahmin edebilirsin.
Oto tamircisi Kadir Usta'nın unutulan faturası
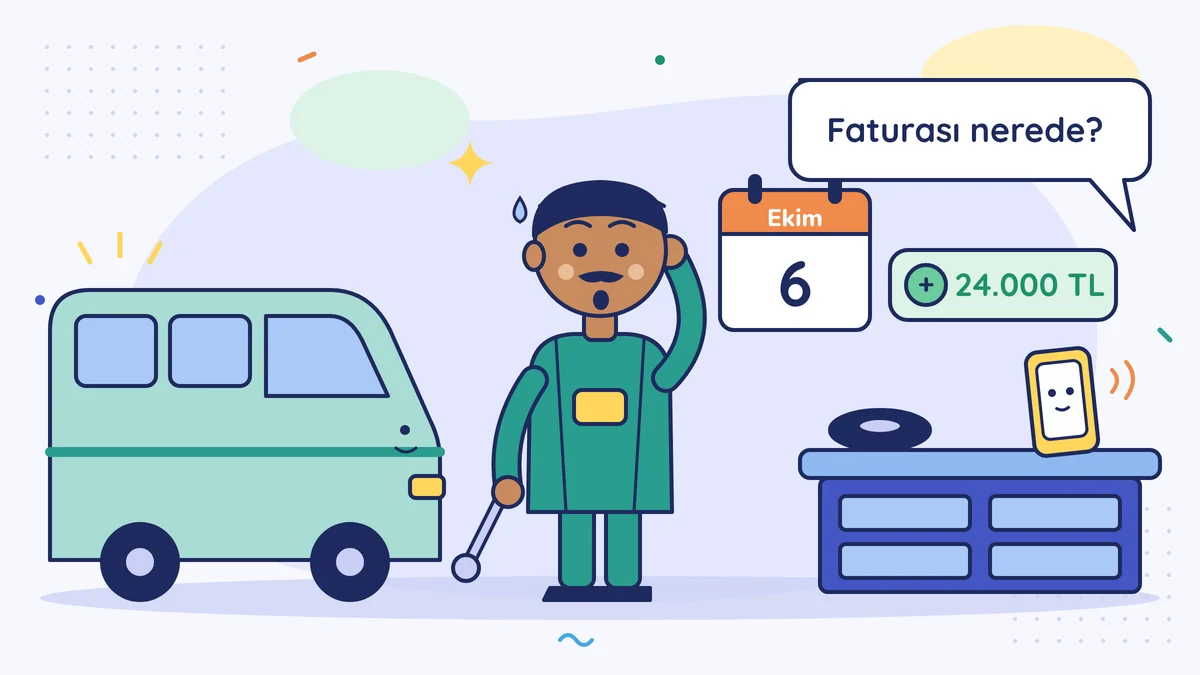
Kadir Usta 30 Eylül akşamı bir minibüsün şanzımanını bitirdi. Müşteri 24.000 TL'yi havale etti. Kadir Usta yorgundu: "Faturayı yarın keserim." Yarın geldi, geçti. 6 Ekim'de müşavir aradı: "Eylül KDV'sini hazırlıyorum. Bankana 24.000 TL gelmiş, faturası nerede?"
Kadir Usta şanslıydı; yedi gün dolmamıştı. Bu derste KDV beyannamesini müşavir verse de ayın asıl işinin neden senin tarafında olduğunu görüyoruz.
KDV'nin ne olduğunu, hesaplanan ve indirilecek KDV'yi KDV nedir? yazısında anlattık. Burada o bilgiyi ayın içindeki işe çeviriyoruz.
Önce bir kontrol: basit usuldeysen satışta KDV toplamaz, KDV beyannamesi vermezsin. Bu dersin KDV kısmı KDV mükellefleri içindir. Faturayı zamanında kesme ve toplama alışkanlığı ise herkes için geçerli.
KDV ayı bir çamaşır sepeti gibidir
Evde çamaşır sepeti ay boyu dolar. Sepete girmeyen gömlek makineye de girmez. Ay boyunca kestiğin ve aldığın her fatura o sepete atılır. Ayın sonunda müşavir makineyi çalıştırır: satışta topladığın KDV'den alışta ödediğini düşer. Sepete girmeyen fatura hesaba da girmez.
Ay boyunca: üç kutu
- Kestiğin faturalar. e-Fatura ve e-Arşiv faturalar sistemde kalır, müşavirin çoğunu oradan görür. Kâğıt fatura ya da yazar kasa gün sonu raporların varsa onları ayrıca topla.
- Aldığın faturalar. Malzeme, kira, elektrik, telefon. Alışta ödediğin KDV'nin indirilebilmesi için fatura işletme adına kesilmiş ve müşavirine ulaşmış olmalı. Her alışın KDV'si indirilemez ve geç kalan faturada indirim hakkı süreyle sınırlıdır; ayrıntısı KDV nedir? yazısında. Emin olmadığın alımı müşavirine sor.
- Bankaya gelen ama faturası olmayan paralar. Kadir Usta'nın 24.000 TL'si gibi. Haftada bir banka hareketlerine bak; faturası kesilmemiş tahsilatı o hafta yakala.
Hangi belgelerin müşavire gideceğinin tam listesi Her ay müşavire ne gönderilir? dersinde.
Kesilmeyen fatura: yedi gün kuralı
Vergi Usul Kanunu md. 231/5'e göre fatura, malın teslim edildiği ya da hizmetin yapıldığı günden itibaren en geç yedi gün içinde kesilir. Bu sürede kesilmeyen fatura hiç kesilmemiş sayılır ve ayrı bir ceza konusudur.
Ay sonuna dikkat: 30 Eylül'de bitirdiğin işin faturasını 3 Ekim'de kessen de, KDV kural olarak işi yaptığın aya, yani Eylül'e aittir (KDV Kanunu md. 10). Ayın son günlerinde biten işleri müşavirine Eylül belgeleriyle birlikte söyle. En kolayı, ayın son iş gününde faturası kesilmemiş iş bırakmamaktır. Faturanın nasıl kesildiğini İlk faturanı kes, yanlış kesileni düzeltmeyi Yanlış kesilen fatura dersinde gördün.
Ay sonu: müşavire giden paket
Ayın ilk günlerinde müşavirine şunlar gitsin: kâğıt olanlar dahil kestiğin faturalar, aldığın faturalar, banka ve kartlı satış (POS) ekstreleri, varsa iade ve indirimlerin nedeni. Yanına kısa bir not ekle: "Eylül: 40 satış faturası, 25 alış faturası, 2 iade. 30 Eylül'deki şanzıman işinin faturası 6 Ekim'de kesildi." Bu not müşavirin bir eksiği aramakla geçireceği zamanı kısaltır.
Devreden KDV, kısaca
Bazı aylar alışta ödediğin KDV, satışta topladığından fazla olur; örneğin büyük bir alet aldığın ay. O ay KDV ödemezsin. Aradaki fark sonraki aya devreder ve gelecek ayların KDV'sinden düşülür; kural olarak nakit geri verilmez. Beyannamede "sonraki döneme devreden KDV" diye bir rakam görürsen, bu ileride düşülecek tutardır. Müşavirinden bu rakamı her ay iste ve bir kenara yaz; gelecek ayın tahminini yaparken işine yarar.
Ödenecek KDV'yi önceden görmek
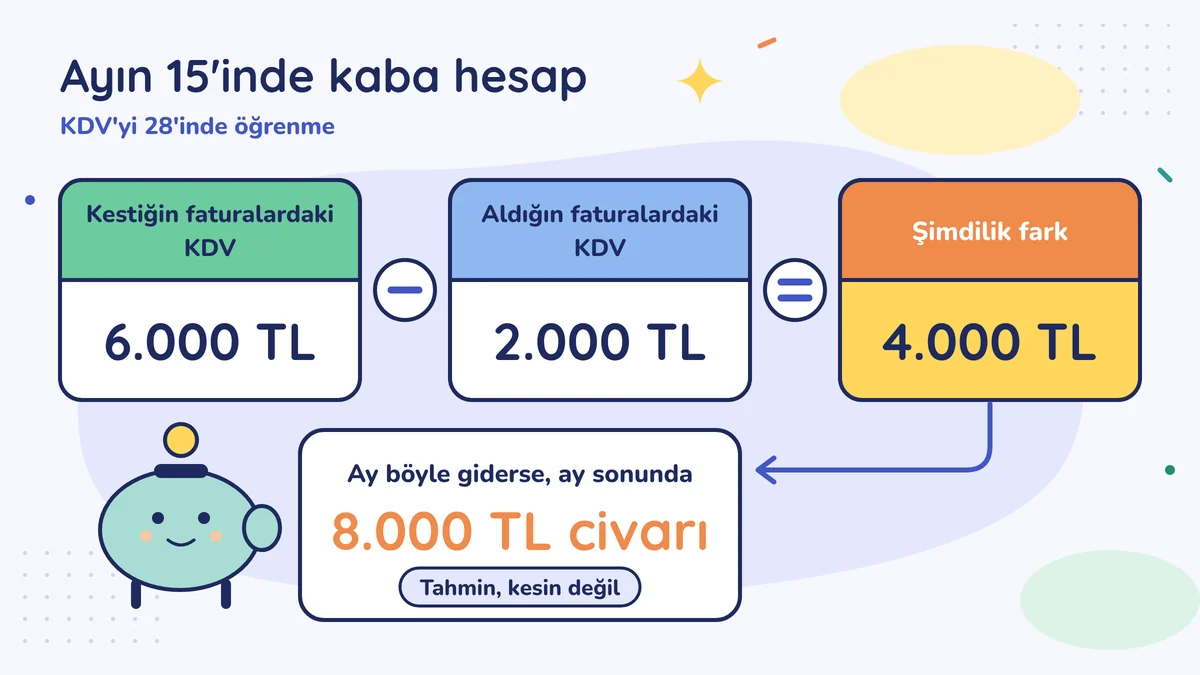
KDV'yi ayın 28'inde öğrenmek zorunda değilsin. Ayın ortasında kaba bir hesap yap:
| Ayın 15'ine kadar | Tutar |
|---|---|
| Kestiğin faturalardaki KDV | 6.000 TL |
| Aldığın faturalardaki KDV | 2.000 TL |
| Şimdilik fark | 4.000 TL |
| Önceki aydan devreden KDV | 0 TL |
Ay yarılandı, 4.000 TL fark birikti. Ay böyle giderse sonunda 8.000 TL civarı çıkar. Bu tahmin kesin değildir, çünkü müşavir bazı alışların KDV'sini indirmeyebilir. Ama ayın 28'inde şaşırmamanı sağlar.
Kenara para koyma alışkanlığını Vergi için para ayırmak dersinde kurmuştun. Şimdi yapacağın şey, ayın ortasında kumbaradaki parayı bu tahminle karşılaştırmak. Kumbara az geliyorsa farkı ay bitmeden tamamla. Faturadaki KDV'yi hızlı hesaplamak için KDV hesaplayıcı işine yarar.
Kadir Usta şanzıman işinin faturasını 6 Ekim'de, yedinci gün dolmadan kesti; KDV Eylül beyannamesine girdi. Ertesi ay tamirhanedeki panoya bir kâğıt astı: "Ay bitmeden: faturası kesilmemiş iş var mı?"
Bu hafta bunu yap
Bu ayın 15'ine kadar kestiğin ve aldığın faturalardaki KDV'yi ayrı ayrı topla, farkı bul ve ikiyle çarp. Çıkan tahmini vergi kumbarandaki parayla karşılaştır. Bir de banka hareketlerine bak: faturası kesilmemiş tahsilat varsa yedi gün dolmadan faturasını kes.
Bunu Yuhasibu'da yap
Faturalarını Yuhasibu'da kesersen, kestiğin ve kaydettiğin alış faturalarından ayın KDV özeti ana ekranda görünür. Ayın ortasında bu özete bakıp kumbaranla karşılaştırabilirsin. Ay sonunda müşavirine gidecek devir paketini de oradan hazırlarsın. Beyannameyi program vermez; onu müşavirin verir.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Ay sonundaki işin faturasını "sonra keserim" diye bekletmek. Fatura yedi gün içinde kesilmezse hiç kesilmemiş sayılır. KDV de kural olarak işi yaptığın aya ait olduğundan müşavirin o ayın beyannamesinde bu işi bilmelidir.
- Alış faturalarını geç göndermek. Müşavire ulaşmayan alış faturasının KDV'si o ay indirilemez; çok gecikirse indirim hakkı süre yüzünden kaybolabilir.
- KDV'yi 28'inde öğrenmek. Ayın ortasında kaba bir tahmin yapmamak, ay sonunda parayı hazır bulamamak demektir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →