Месяц декларации по НДС: ваша часть работы
Декларацию по НДС подаёт ваш бухгалтер, но всё, что в неё попадёт, проходит через ваши руки. Собирать счета-фактуры в течение месяца, успеть выписать забытый счёт до истечения семи дней, подготовить пакет в конце месяца, увидеть НДС к переносу и НДС к уплате уже в середине месяца.
Декларацию по НДС в большинстве предприятий подаёт лицензированный бухгалтер; ваше дело — чтобы все выставленные и полученные за месяц счета-фактуры дошли до него полностью. Счёт-фактуру нужно выписать не позже семи дней со дня поставки или оказания услуги, а НДС за работу, сделанную в конце месяца, как правило, относится к месяцу, когда вы эту работу выполнили. В середине месяца вы можете заранее прикинуть сумму к уплате: из НДС по выставленным счетам вычтите НДС по полученным.
Забытый счёт автомеханика Кадира-усты
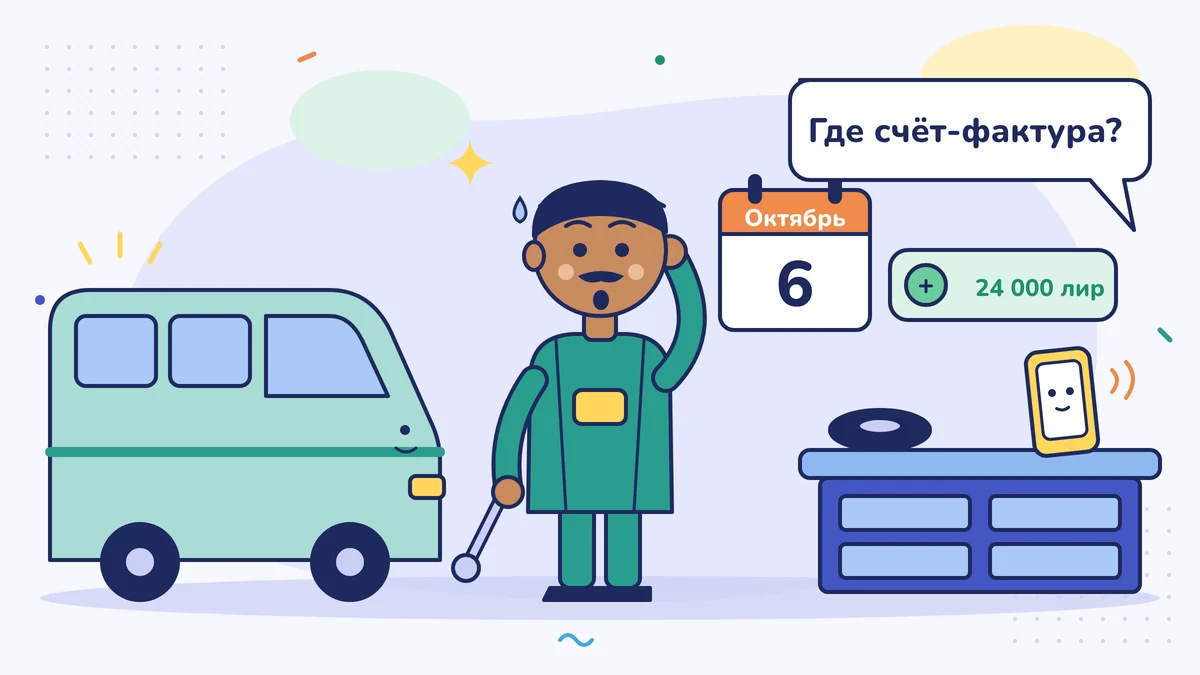
Мастер Кадир (Кадир-уста) вечером 30 сентября закончил ремонт коробки передач у микроавтобуса. Клиент перевёл 24 000 лир. Кадир-уста устал: «Счёт выпишу завтра». Завтра пришло и прошло. 6 октября позвонил бухгалтер: «Готовлю НДС за сентябрь. На ваш банковский счёт пришло 24 000 лир, а где счёт-фактура?»
Кадиру-усте повезло: семь дней ещё не прошло. В этом уроке мы разбираемся, почему даже при том, что декларацию по НДС подаёт бухгалтер, главная работа месяца лежит на вашей стороне.
Что такое НДС (KDV), а также начисленный и вычитаемый НДС, мы рассказали в статье «Что такое НДС?». Здесь мы переводим это знание в работу внутри месяца.
Сначала проверка: если вы на упрощённом порядке налогообложения (basit usul), вы не собираете НДС с продаж и не подаёте декларацию по НДС. Часть урока про НДС — для плательщиков НДС. А привычка вовремя выписывать и собирать счета-фактуры нужна всем.
Месяц НДС — как корзина для белья
Дома корзина для белья наполняется весь месяц. Рубашка, не попавшая в корзину, не попадёт и в машину. Каждая счёт-фактура (fatura), которую вы выписали или получили за месяц, отправляется в эту корзину. В конце месяца бухгалтер включает машину: из НДС, который вы собрали с продаж, вычитает тот, что заплатили при покупках. Счёт, не попавший в корзину, не попадёт и в расчёт.
В течение месяца: три коробки
- Выписанные вами счета-фактуры. Электронные счета-фактуры (e-Fatura и e-Arşiv) остаются в системе, и ваш бухгалтер видит большинство из них оттуда. Бумажные счета и Z-отчёты онлайн-кассы (ÖKC), если они у вас есть, соберите отдельно.
- Полученные вами счета-фактуры. Материалы, аренда, электричество, телефон. Чтобы НДС, уплаченный при покупке, можно было вычесть, счёт должен быть выписан на ваше предприятие и дойти до бухгалтера. НДС по любой покупке вычесть нельзя, а если счёт пришёл поздно, право на вычет ограничено по сроку; подробности — в статье «Что такое НДС?». Если сомневаетесь в какой-то покупке, спросите бухгалтера.
- Деньги, которые пришли в банк, но счёта по ним нет. Как 24 000 лир Кадира-усты. Раз в неделю просматривайте движение по банковскому счёту; поступление, по которому не выписан счёт, замечайте в ту же неделю.
Полный список документов, которые уходят бухгалтеру, — в уроке «Что отправлять бухгалтеру каждый месяц».
Невыписанный счёт: правило семи дней
По ст. 231/5 Закона о налоговой процедуре (Vergi Usul Kanunu) счёт-фактура выписывается не позже семи дней со дня передачи товара или выполнения услуги. Счёт, не выписанный в этот срок, считается невыписанным вовсе, и за это полагается отдельный штраф.
Внимание на конец месяца: даже если работу, законченную 30 сентября, вы оформите счётом 3 октября, НДС, как правило, относится к месяцу, когда вы работу выполнили, то есть к сентябрю (Закон о НДС, KDV Kanunu, ст. 10). Работы, законченные в последние дни месяца, называйте бухгалтеру вместе с документами этого месяца. Проще всего не оставлять в последний рабочий день месяца работ без счёта. Как выписывается счёт, вы разбирали в уроке «Выпишите первый счёт-фактуру», а как исправить неверно выписанный — в уроке «Неверно выписанный счёт».
Конец месяца: пакет для бухгалтера
В первые дни месяца бухгалтеру должно уйти вот что: выписанные вами счета-фактуры, включая бумажные, полученные счета-фактуры, выписки по банку и по картам (POS-терминал), а если были возвраты и скидки — причина. Приложите короткую записку: «Сентябрь: 40 счетов на продажу, 25 счетов на покупку, 2 возврата. Счёт за работу с коробкой передач от 30 сентября выписан 6 октября». Такая записка сократит время, которое бухгалтер потратит на поиск недостающего.
Перенесённый НДС, коротко
В некоторые месяцы НДС, уплаченный при покупках, оказывается больше, чем собранный с продаж; например, в месяц, когда вы купили крупный инструмент. В этот месяц НДС вы не платите. Разница переносится на следующий месяц и вычитается из НДС будущих месяцев; деньгами, как правило, она не возвращается. Если в декларации вы видите цифру «НДС, переносимый на следующий период», это сумма, которая будет вычтена позже. Просите у бухгалтера эту цифру каждый месяц и записывайте; пригодится, когда будете прикидывать сумму на следующий месяц.
Увидеть НДС к уплате заранее
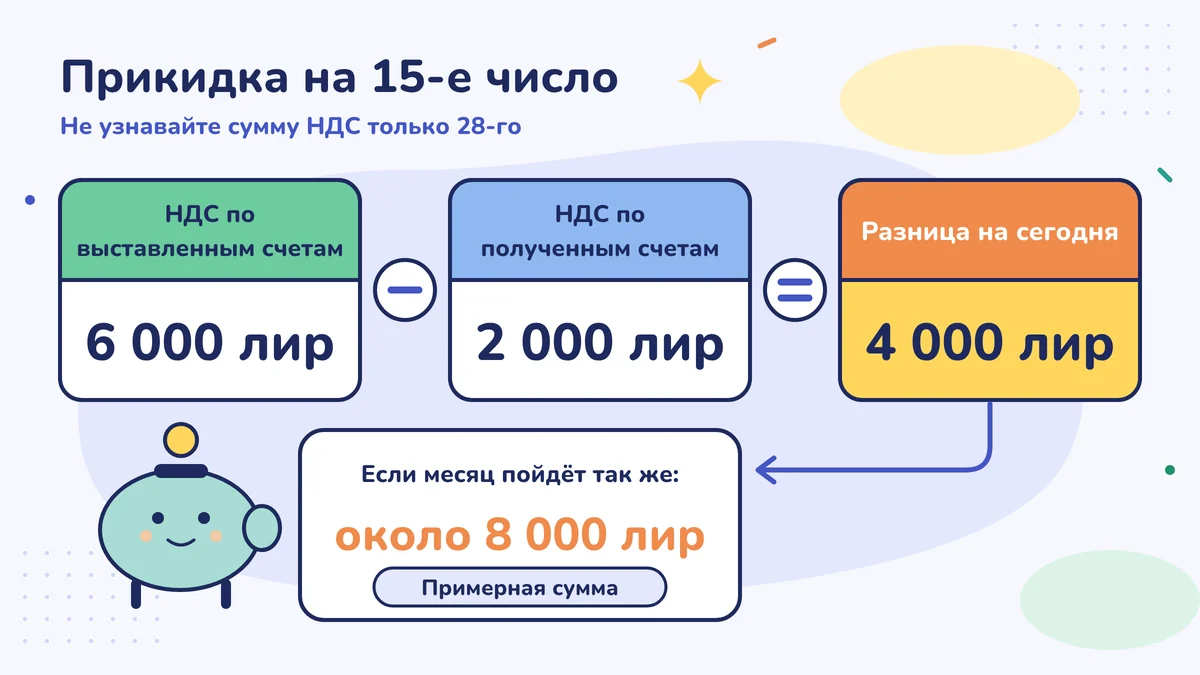
Узнавать НДС 28-го числа вовсе не обязательно. В середине месяца сделайте грубый расчёт:
| До 15-го числа месяца | Сумма |
|---|---|
| НДС по выставленным вами счетам | 6 000 лир |
| НДС по полученным вами счетам | 2 000 лир |
| Разница на данный момент | 4 000 лир |
| НДС, перенесённый с прошлого месяца | 0 лир |
Месяц разделился пополам, и накопилась разница 4 000 лир. Если месяц пойдёт так же, в конце получится около 8 000 лир. Эта оценка не точна, потому что бухгалтер может не вычесть НДС по каким-то покупкам. Но она поможет вам не удивляться 28-го числа.
Привычку откладывать деньги вы заложили в уроке «Откладывайте деньги на налоги». Теперь в середине месяца сравните деньги в налоговой копилке (vergi kumbarası) с этой оценкой. Если в копилке не хватает, добавьте разницу до конца месяца. Чтобы быстро посчитать НДС в счёте, пригодится калькулятор НДС.
Кадир-уста выписал счёт за коробку передач 6 октября, не дожидаясь, пока пройдёт седьмой день; НДС вошёл в сентябрьскую декларацию. В следующем месяце он повесил в мастерской на доску записку: «До конца месяца: нет ли работы без счёта?»
Сделайте на этой неделе
Соберите отдельно НДС по счетам, которые вы выписали и получили до 15-го числа этого месяца, найдите разницу и умножьте на два. Полученную оценку налога сравните с деньгами в налоговой копилке. И ещё просмотрите движение по банку: если есть поступление без счёта, выпишите счёт, пока не прошло семь дней.
Частые ошибки
- Откладывать счёт за работу в конце месяца: «выпишу потом». Если счёт-фактура не выписана за семь дней, она считается невыписанной. А поскольку НДС, как правило, относится к месяцу, когда вы выполнили работу, бухгалтер должен знать об этой работе при подаче декларации за тот месяц.
- Поздно отправлять счета на покупку. НДС по счёту на покупку, не дошедшему до бухгалтера, в этом месяце вычесть нельзя; при большой задержке право на вычет может пропасть из-за срока.
- Узнавать НДС 28-го числа. Не сделать в середине месяца грубую оценку — значит в конце месяца не найти готовых денег.
Источники
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 231/5 (выписка счёта в течение семи дней) (mevzuat.gov.tr)
- Закон о налоге на добавленную стоимость (KDV Kanunu) № 3065, ст. 10 (событие, порождающее налог), ст. 17/4-a (освобождение для упрощённого порядка), ст. 29 (вычет) (mevzuat.gov.tr)
- Циркуляр GİB VUK-149/2022-12: продление срока подачи декларации по НДС до 28-го числа месяца (копия Alomaliye)
- GİB, сроки подачи деклараций и уплаты (PDF)
- Налоговый календарь GİB
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности