كيف تُصحَّح الفاتورة التي صدرت خطأً؟
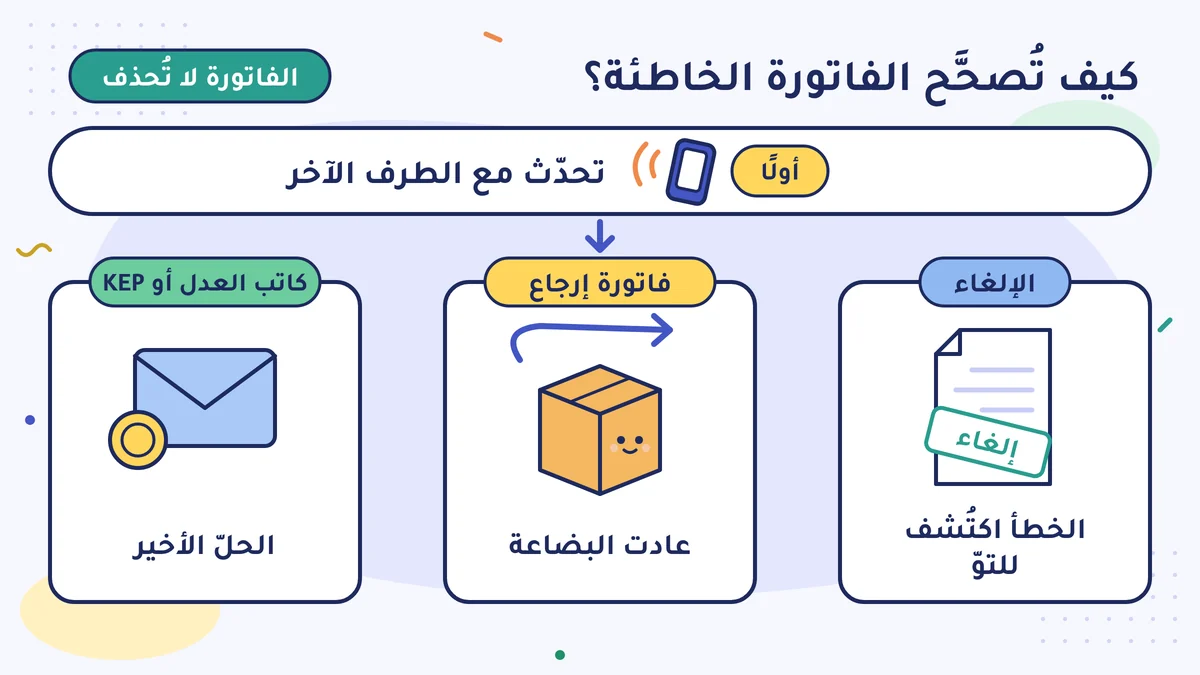
أصدرت الفاتورة خطأً؛ لا يمكنك حذفها، لكن يمكنك تصحيحها. هناك ثلاث طرق: الإلغاء خلال مدة قصيرة، وفاتورة الإرجاع إذا عادت البضاعة، وكاتب العدل أو البريد الإلكتروني المسجَّل (KEP) عند الخلاف. ترى متى تصلح كلٌّ منها بمثال بائعة الزهور إليف.
الفاتورة الصادرة لا تُحذف. إذا لاحظت الخطأ فورًا يمكنك أن تلغي الفاتورة الإلكترونية المؤرشفة (e-Arşiv) من المكان الذي أصدرتها منه، وفي الفاتورة الورقية تستعيد الأصل وتكتب «إلغاء» (İPTAL) على النسختين؛ وفي الفاتورة الإلكترونية (e-Fatura) يمكن للمشتري أن يرفض الفاتورة التجارية عبر النظام خلال 8 أيام. وإذا عادت البضاعة تُصدَر فاتورة إرجاع (iade faturası)، وإذا مرّت المدة تختار المستند الصحيح مع محاسبك القانوني؛ واطلب من محاسبك القانوني أن يؤكّد لك مدة إلغاء الفاتورة الإلكترونية المؤرشفة.
فاتورة بائعة الزهور إليف الخاطئة
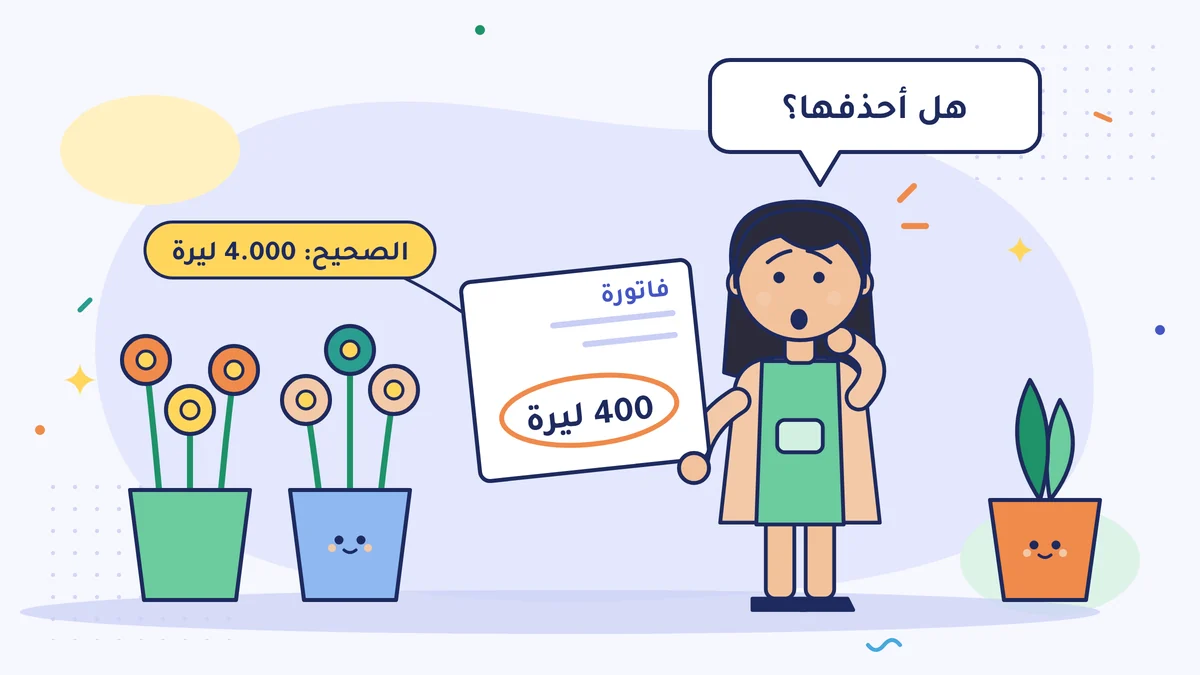
إليف هانم بائعة زهور. باعت لإحدى الشركات تنسيقًا من الزهور بـ 4.000 ليرة، وأصدرت الفاتورة. وفي اليوم التالي انتبهت: في الرقم الضريبي للشركة رقم خاطئ، وفوق ذلك كُتب المبلغ 400 بدل 4.000. ذُعرت: «هل أحذفها؟»
الفاتورة الإلكترونية تُبلَّغ إلى إدارة الإيرادات (GİB) لحظة إصدارها، والفاتورة الورقية تبقى في دفتر الفواتير (koçan)؛ ولا تُحذف أيٌّ منهما. لكن هناك طرق للتصحيح. وأيّها يصلح يتعلّق بأمرين: نوع الفاتورة، وكم مضى من الوقت.
المسار التالي هو المنطق العام. اطلب تأكيد المدة والتفاصيل من محاسبك القانوني (mali müşavir)، أو من صفحة المساعدة في البوابة أو البرنامج الذي تستعمله. فالمصادر تعطي أرقامًا مختلفة لمدة إلغاء الفاتورة الإلكترونية المؤرشفة؛ ولذلك لا نكتب عدد الأيام هنا.
القاعدة الأولى: تحدّث أولًا مع الطرف الآخر
في اللحظة التي تجد فيها الخطأ اتصل بالطرف الآخر. إذا لم تُسجَّل الفاتورة بعد، فأسرع حلّ هو الإلغاء، لأن سجلّ الطرفين يبقى نظيفًا. ويكبر الأمر بعد مرور الأيام: يسجّل المشتري الفاتورة في محاسبته، ويخصم ضريبة القيمة المضافة (KDV) التي فيها، ثم يصبح التصحيح عملًا للطرفين.
الطريق 1: الإلغاء (خلال مدة قصيرة)
الإلغاء طريقة لاعتبار الفاتورة كأنها لم تصدر أصلًا. ومدته قصيرة.
في الفاتورة الإلكترونية المؤرشفة (e-Arşiv): يمكنك أن تلغيها من البوابة أو البرنامج الذي أصدرتها منه. المدة قصيرة، والمصادر تعطي أعدادًا مختلفة من الأيام. لذلك افعل ذلك يوم ترى الخطأ، ولا تراهن على آخر المدة.
في الفاتورة الإلكترونية (e-Fatura): هنا تنقسم إلى قسمين.
- الفاتورة التجارية (ticari fatura): يمكن للمشتري أن يرفض الفاتورة عبر النظام خلال 8 أيام (وأساس ذلك المادة 21/2 من القانون التجاري التركي (Türk Ticaret Kanunu): إذا لم يُعترَض على الفاتورة خلال 8 أيام يُعَدّ مضمونها مقبولًا). وإذا جاء الرفض تُلغى الفاتورة.
- الفاتورة الأساسية (temel fatura): ليس للمشتري زرّ رفض في النظام. ولتصحيح الخطأ يلزم الإلغاء عبر بوابة الإلغاء والاعتراض (iptal-itiraz) لدى GİB بموافقة الطرفين، أو فاتورة إرجاع.
في الفاتورة الورقية: استعد أصل الفاتورة الخاطئة من الزبون. اكتب «إلغاء» (İPTAL) على الأصل وعلى النسخة التي بقيت عندك، واترك الاثنتين في دفتر الفواتير، ثم أصدر الفاتورة الصحيحة. وإذا بقي الأصل عند الزبون ولم تستطع استعادته فاسأل محاسبك القانوني.
لاحظت إليف الخطأ في اليوم التالي؛ ولأن فاتورتها فاتورة إلكترونية مؤرشفة كان يمكنها أن تلغيها فورًا وتُصدر الصحيحة. باختصار: إذا كانت فاتورتك فاتورة إلكترونية مؤرشفة فزرّ الإلغاء بيدك، وإذا كانت فاتورة إلكترونية فالأمر يمضي بالتنسيق مع المشتري.
الطريق 2: فاتورة الإرجاع (إذا عادت البضاعة)
إذا عادت البضاعة فعلًا ومرّت مدة الإلغاء، فالفاتورة لا تُحذف؛ بل تُصدَر مقابلها فاتورة إرجاع (iade faturası). يمكنك أن تتخيّلها مستندًا بمبلغ الفاتورة في الاتجاه المعاكس: الفاتورة الأولى سجّلت البيع، وفاتورة الإرجاع تستردّ ذلك البيع. ومن يُصدر أيّ مستند يختلف بحسب الحالة. وفي الغالب يحرّر فاتورة الإرجاع الطرفُ الذي يعيد البضاعة. وإذا لم يكن المشتري مكلَّفًا بالضريبة (أي كان شخصًا عاديًا)، فقد يستعمل البائع مستندًا آخر، مثل سند المصروف (gider pusulası). ويمكنك أن تجد سند المصروف في مسرد المصطلحات (باللغة التركية).
في مثال إليف ذهبت البضاعة، وأخذت الشركة الزهور؛ ولم يعد شيء. الخطأ كان في المبلغ والرقم. إذا لم يمضِ إلا وقت قصير، فأنظف حلّ هو الإلغاء وإصدار الفاتورة الصحيحة. وإذا مرّت المدة يتغيّر الأمر: إصدار فاتورة إرجاع دون أن تعود البضاعة أمر محلّ نقاش. وإذا كُتب المبلغ ناقصًا، ففي التطبيق تُصدَر في الغالب فاتورة إضافية للجزء الناقص (فاتورة فرق السعر، fiyat farkı faturası). وإذا كان الرقم خطأً فقد يلزم طريق الإلغاء والاعتراض لدى GİB. قرّر مع محاسبك القانوني أيّ مستند ستُصدر.
الطريق 3: الاعتراض عن طريق كاتب العدل أو KEP
إذا كان الطرف الذي استلم الفاتورة يعترض على مضمونها ولم يُحَلّ الأمر عبر النظام، يبقى طريق الاعتراض الرسمي. ويكون عن طريق كاتب العدل (noter)، أو رسالة مضمونة بعلم الوصول (iadeli taahhütlü mektup)، أو البريد الإلكتروني المسجَّل (KEP، kayıtlı elektronik posta)، أي البريد الإلكتروني ذو الحجّية الرسمية (القانون التجاري التركي، المادة 18/3). هذا الطريق طويل ومكلف؛ فاعتبره الحلّ الأخير. وفي معظم الأخطاء يكفي أن تتصل بالطرف الآخر وتُصدر مستند التصحيح الصحيح.
جدول القرار
| الحالة | ماذا يُفعل في الغالب |
|---|---|
| فاتورة ورقية، والخطأ اكتُشف للتوّ | استعد الأصل، واكتب «إلغاء» على النسختين، واحفظهما، وأصدر الفاتورة الصحيحة |
| فاتورة إلكترونية مؤرشفة، والخطأ اكتُشف للتوّ | الإلغاء من البوابة أو البرنامج، وإصدار الفاتورة الصحيحة |
| فاتورة إلكترونية (تجارية)، ولم تمرّ 8 أيام | يرسل المشتري الرفض، فتُلغى الفاتورة، ثم تُصدَر فاتورة جديدة |
| مرّت المدة، ولم تعد البضاعة | اختر المستند الصحيح مع محاسبك القانوني (فاتورة فرق السعر أو طريق الإلغاء والاعتراض لدى GİB) |
| عادت البضاعة | فاتورة إرجاع |
| الطرف الآخر لا يقبل | تحدّث معه أولًا، وعند الحاجة كاتب العدل أو KEP |
أن يبقى الخطأ صغيرًا
اكتسبت إليف بعد ذلك هذه العادة: قبل إرسال الفاتورة تقرأ الشاشة مرة بصوت عالٍ. «لمن أُصدرها؟ هل هذا هو الرقم؟ هل هذا هو المبلغ؟» هذه الثواني العشر تمنع نصف مراسلات التصحيح.
وإلى جانب ذلك، إذا كنت تُصدر الفواتير للزبون نفسه كثيرًا، فاجلب رقمه من البيانات المسجَّلة بدل كتابته باليد؛ فيقلّ احتمال الخطأ. رأيت البنية العامة للفاتورة في الدرس السابق؛ ولاختيار نوع الفاتورة انظر درس الفاتورة الإلكترونية أم المؤرشفة؟. وفي موضوع المُدد يفيدك أيضًا مقال «متى تُصدَر الفاتورة؟» (باللغة التركية).
لماذا يجب أن تحفظ الفاتورة الخاطئة؟
ضع في أرشيفك أيضًا الفاتورة الملغاة أو المصحَّحة بالإرجاع. ففي التدقيق الضريبي قد يأتي سؤال: «أين الفاتورة ذات هذا الرقم؟»؛ وسجلّ الإلغاء هو جوابك. ويمكنك أن ترى كم سنة تحفظها في مقال «مدة حفظ المستندات» (باللغة التركية).
افعل هذا هذا الأسبوع
خذ آخر فاتورة أصدرتها أو ستُصدرها. انظر في ثلاثة أشياء واحدًا واحدًا: الاسم التجاري للمشتري، والرقم، والمبلغ. إذا كانت كلها صحيحة فاكتب عليها ملاحظة «راجعتُها». واسأل محاسبك القانوني أيضًا: «إذا صدرت فاتورة خاطئة، فكم يومًا مدة الإلغاء؟» واكتب الجواب في مكان ما.
أخطاء شائعة
- رؤية الخطأ ثم الانتظار. المدة ضيّقة؛ وإمكانية الإلغاء أسهل ما تكون في الأيام الأولى.
- قول «أحذفها وانتهى الأمر». الفاتورة التي دخلت النظام الرسمي لا تُحذف؛ بل يلزم الإلغاء، أو مستند تصحيح تختاره مع محاسبك القانوني.
- رمي الفاتورة الملغاة. يجب أن تبقى في الأرشيف مع سجلّ إلغائها؛ إذ يُسأل عنها في التدقيق.
المصادر
- Allianz Trade، الفاتورة المتنازَع عليها: دليل الإلغاء والاعتراض (İhtilaflı fatura: iptal ve itiraz rehberi) (رفض الفاتورة الإلكترونية خلال 8 أيام، القانون التجاري التركي 21/2)
- Alomaliye، إبلاغ أنظمة GİB بإلغاء المستندات الإلكترونية والإخطارات والإنذارات (القانون التجاري التركي 18/3 و21)
- Sovos، الأخطاء في الفواتير الإلكترونية والفواتير الإلكترونية المؤرشفة وطرق تصحيحها
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادتان 18 و21 (mevzuat.gov.tr)
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 229-232، الفاتورة (mevzuat.gov.tr)
- بوابة المستندات الإلكترونية لدى GİB (e-Belge portalı)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية