Единый план счетов: самые частые счета, от 100 «Касса» до 770
Чтобы понять, что имеет в виду лицензированный бухгалтер (mali müşavir), когда говорит «на 120-м 340 000», бухгалтером быть не нужно. Как читать коды счетов, словно адрес в жилом комплексе, девять основных блоков, самые частые счета, 191 и 391, которые закрываются каждый месяц, и путь расходов от 770 к 632.
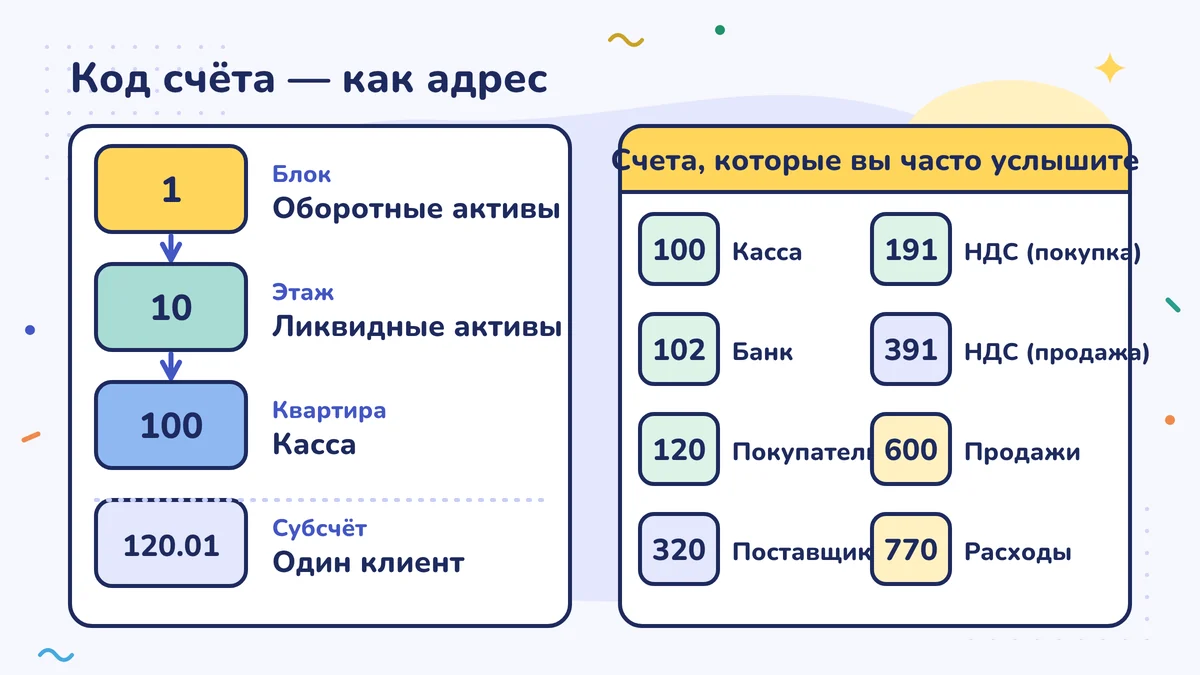
Единый план счетов (tekdüzen hesap planı) — это общий перечень счетов для тех, кто ведёт учёт балансовым методом. Первая цифра кода указывает основной блок: 1 оборотные активы, 2 внеоборотные активы, 3 и 4 обязательства, 5 собственный капитал, 6 отчёт о доходах и расходах, 7 счета затрат. Чаще всего встречаются 100 касса, 102 банки, 120 покупатели, 320 поставщики, 191 НДС к вычету, 391 начисленный НДС, 600 продажи внутри страны и 770 общехозяйственные расходы.
Вопрос Еркан-бея: «А что такое 120?»
Оптовая торговля канцтоварами Еркан-бея — ООО (общество с ограниченной ответственностью, limited şirket); он продаёт школам и офисам тетради, ручки, бумагу. Телефонные разговоры с лицензированным бухгалтером (mali müşavir) полны цифр: «На 120-м у вас 340 000, давайте посмотрим ещё 320-й, в этом месяце 191-й вырос, НДС перенёсся». Еркан-бей каждый раз записывает, а положив трубку, спрашивает: «А что такое 120?»
Эти цифры — часть общего языка, на котором говорит каждый бухгалтер: единого плана счетов (tekdüzen hesap planı). В этом уроке мы посмотрим на карту этого языка и на счета, которые вы будете слышать чаще всего.
Почему все используют одни и те же номера?
Единый план счетов установлен Общим разъяснением по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), и все, кто ведёт учёт балансовым методом, пользуются этим планом (кроме организаций со своим планом счетов, например банков и страховых компаний). Благодаря этому 120-й у бухгалтера в Измире и 120-й у бухгалтера в Эрзуруме — одно и то же: задолженность покупателей. Сменили вы бухгалтера или банк попросил отчётность для кредита, все читают одну и ту же карту.
Если вы ведёте книгу учёта предприятия (işletme defteri), этого плана в вашей книге нет; читайте урок, чтобы понимать язык своего бухгалтера.
Как адрес в жилом комплексе
Читайте код счёта как адрес в жилом комплексе. Первая цифра — блок, первые две цифры — этаж, три цифры — квартира:
- 1 Оборотные активы (блок)
- 10 Денежные средства и их эквиваленты (hazır değerler) (этаж)
- 100 Касса (квартира)
Части кода после точки — это собственные субсчета предприятия: 120.01 — один покупатель, 120.02 — другой. Трёхзначные коды одинаковы для всех; субсчета каждое предприятие открывает под свои нужды.
Девять блоков
| Первая цифра | Название | Что там лежит |
|---|---|---|
| 1 | Оборотные активы | То, что превратится в деньги в течение года: касса, банк, задолженность, запасы |
| 2 | Внеоборотные активы | То, чем пользуются годами: станки, транспорт, основные средства (demirbaş) |
| 3 | Краткосрочные обязательства (kısa vadeli yabancı kaynaklar) | Долги, которые нужно погасить в течение года |
| 4 | Долгосрочные обязательства (uzun vadeli yabancı kaynaklar) | Долги, которые нужно погасить позже чем через год |
| 5 | Собственный капитал | Капитал и прибыль, оставленная в компании |
| 6 | Счета отчёта о доходах и расходах | Продажи, себестоимость продаж, годовое место расходов |
| 7 | Счета затрат | Место, где в течение года копятся расходы |
| 8 | Свободный | Оставлен пустым |
| 9 | Забалансовые счета (nazım hesaplar) | Записи для информации, не входящие в баланс |
Первые пять блоков — это строки бухгалтерского баланса (bilanço), а блок 6 — строки отчёта о доходах и расходов (gelir tablosu). Правило из урока «Дебет и кредит» читается и отсюда: счета, начинающиеся с 1 и 2, растут по дебету, а начинающиеся с 3, 4 и 5 — по кредиту. Есть несколько исключений: регулирующие счета, например накопленная амортизация (birikmiş amortisman), то есть счета, которые показывают стоимость актива с уменьшением, стоят в блоке активов, но работают по кредиту; убыток прошлых лет стоит в блоке собственного капитала, но работает по дебету.
Счета, которые вы будете слышать чаще всего
| Код | Название | О чём говорит | Обычное сальдо |
|---|---|---|---|
| 100 | Касса (Kasa) | Наличные в ящике | Дебет |
| 102 | Банки (Bankalar) | Деньги на банковских счетах | Дебет |
| 120 | Покупатели (Alıcılar) | Долг покупателей перед вами, то есть продажа в долг (veresiye) | Дебет |
| 153 | Товары (Ticari mallar) | Товар, купленный для продажи | Дебет |
| 191 | НДС к вычету (İndirilecek KDV) | НДС, который вы заплатили при покупке | Дебет |
| 320 | Поставщики (Satıcılar) | Ваш долг поставщикам | Кредит |
| 391 | Начисленный НДС (Hesaplanan KDV) | НДС, который вы получили от покупателя при продаже | Кредит |
| 600 | Продажи внутри страны (Yurt içi satışlar) | Продажи внутри страны без НДС | Кредит |
| 770 | Общехозяйственные расходы (Genel yönetim giderleri) | Расходы на управление: аренда офиса, оплата бухгалтера, административный персонал | Дебет |
Есть и несколько соседних счетов, которые встречаются часто: 131 задолженность участников (ortaklardan alacaklar) (см. урок «Когда участник берёт деньги из компании»), 190 перенесённый НДС (devreden KDV), 335 задолженность перед персоналом (personele borçlar), 360 налоги и сборы к уплате (ödenecek vergi ve fonlar), 361 удержания по социальному страхованию к уплате (ödenecek sosyal güvenlik kesintileri), 500 капитал (sermaye). Расходы, связанные с продажей (аренда магазина, реклама, перевозка), учитываются на 760 «Расходы на маркетинг, продажи и распространение»; на какой счёт записать тот или иной расход, решает ваш бухгалтер.
191 и 391: два счёта, которые закрываются каждый месяц
В течение месяца НДС из закупочных счетов-фактур копится на 191, а НДС из счетов-фактур на продажу — на 391. При подготовке налоговой декларации по НДС (KDV beyannamesi) их сравнивают; если с прошлого месяца на 190 есть перенесённый НДС, его тоже добавляют к стороне закупок. Если больше 391, разница переходит на 360 как НДС к уплате. Если больше 191, разница переходит на 190 как НДС, перенесённый на следующий месяц. Так 191 и 391 каждый месяц обнуляются. Логику расчёта вы разобрали в уроке «Как посчитать НДС строка за строкой»; здесь вы учите только их адреса.
Когда бухгалтер Еркан-бея сказал «191-й вырос, НДС перенёсся», это значило вот что: в том месяце продаж школам было мало, а на склад поступило много товара; НДС, уплаченный при покупке, превысил НДС с продаж, а разница записалась на 190.
Путь от 7 к 6
Расходы в течение года копятся на счетах, начинающихся с 7: 760 маркетинг, продажи и распространение, 770 общехозяйственные расходы, 780 финансовые расходы и так далее. В конце периода эти суммы через счета отнесения (для 770 это 771) переносятся на счета блока 6 в отчёте о доходах и расходах; соответствие 770 — это 632 «Общехозяйственные расходы». Вот почему в оборотно-сальдовой ведомости (mizan) за год вы видите 770, а в итоговой отчётности за год — 632. Один и тот же расход появляется в двух местах; не складывайте их.
Для блока 7 Общее разъяснение допускает два варианта. При 7/A расходы учитываются по функциям (управление, продажи, производство). При 7/B они собираются по видам (материалы, персонал, аренда и так далее) на счетах, начинающихся с 79. Производственные и сервисные предприятия, превысившие определённый размер, а также те, кто обязан составлять дополнительную финансовую отчётность, обязаны применять 7/A, остальные могут выбрать 7/B; вместе их использовать нельзя. Какой вариант у вашей компании, знает ваш бухгалтер. Примеры в этом уроке даны по 7/A.
Карточка Еркан-бея
Еркан-бей выписал самые частые счета на картонку и положил её рядом с телефоном. В следующем разговоре, когда бухгалтер сказал «на 120-м 340 000», он ответил, не глядя на картонку: «Это долг школ мне. 200 000 придут в ноябре».
Одной фразой
Единый план счетов — это общая адресная книга каждого бухгалтера: первая цифра называет блок, три цифры называют счёт; 100 касса, 102 банк, 120 покупатель, 320 поставщик, 191 и 391 НДС, 600 продажи, 770 расход.
Сделайте на этой неделе
Попросите у бухгалтера план счетов, которым пользуется ваша компания, вместе с субсчетами. Запишите на листок коды пяти самых крупных покупателей (под 120) и пяти самых крупных поставщиков (под 320) и положите листок рядом с телефоном.
Частые ошибки
- Думать, что код субсчёта везде одинаков. 120 у всех — задолженность покупателей; но какой именно покупатель скрывается за 120.01, у каждого предприятия свой.
- Принимать перенесённый НДС на 190 за деньги, которые вам должно государство. Перенесённый НДС не возвращается вам наличными; в следующие месяцы его вычитают из НДС с продаж. Лишь в некоторых случаях, перечисленных в законе (например, экспорт, продажи по сниженной ставке или с удержанием НДС), открывается путь возврата; есть ли он в вашем деле, знает ваш бухгалтер.
- Считать 770 и 632 двумя разными расходами. Один и тот же расход в течение года виден на 770, а по итогам года — на 632; если сложить их, вы посчитаете расход дважды.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), «Официальная газета» (Resmî Gazete) 26.12.1992 / 21447, повторный выпуск (копия Alomaliye)
- Muhasebetr: Единый план счетов (классы счетов и названия счетов)
- Muhasebetr (Necdet Sağlam): варианты 7/A и 7/B; обязательность 7/A для производственных и сервисных предприятий, превысивших предел, невозможность совместного применения двух вариантов
- Muhasebetr (Koray Ateş): заключительные проводки периода; перенос 770 и 771 на 632
- Закон об НДС (Katma Değer Vergisi Kanunu) № 3065, ст. 29 (вычет) (mevzuat.gov.tr)
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности