حساب ضريبة القيمة المضافة سطرًا سطرًا: هل تدفع، أم تُرحَّل؟
نحسب ضريبة القيمة المضافة لشهر واحد في محل مأكولات سطرًا سطرًا: مبيعات بثلاث نسب مختلفة، ومشتريات، وإيجار وكهرباء، وضريبة مرحَّلة من الشهر السابق. ثم نرى كيف ينقلب الحساب في شهر فيه شراء كبير، وإلى أين تذهب الضريبة المرحَّلة.
تُحسب ضريبة القيمة المضافة (KDV) لشهرٍ هكذا: الضريبة التي جمعتها من الزبون عند البيع (الضريبة المحسوبة) ناقص الضريبة التي دفعتها عند الشراء وتستطيع خصمها (الضريبة القابلة للخصم) ناقص الضريبة المرحَّلة من الشهر السابق. إذا كانت النتيجة موجبة تدفع هذا المبلغ حتى يوم 28 من الشهر التالي. وإذا صارت سالبة فلا تدفع ضريبة القيمة المضافة في ذلك الشهر؛ ويُرحَّل الفرق إلى الشهر التالي، ولا يُردّ نقدًا كقاعدة.
ميزان زينب هانم صاحبة محل المأكولات
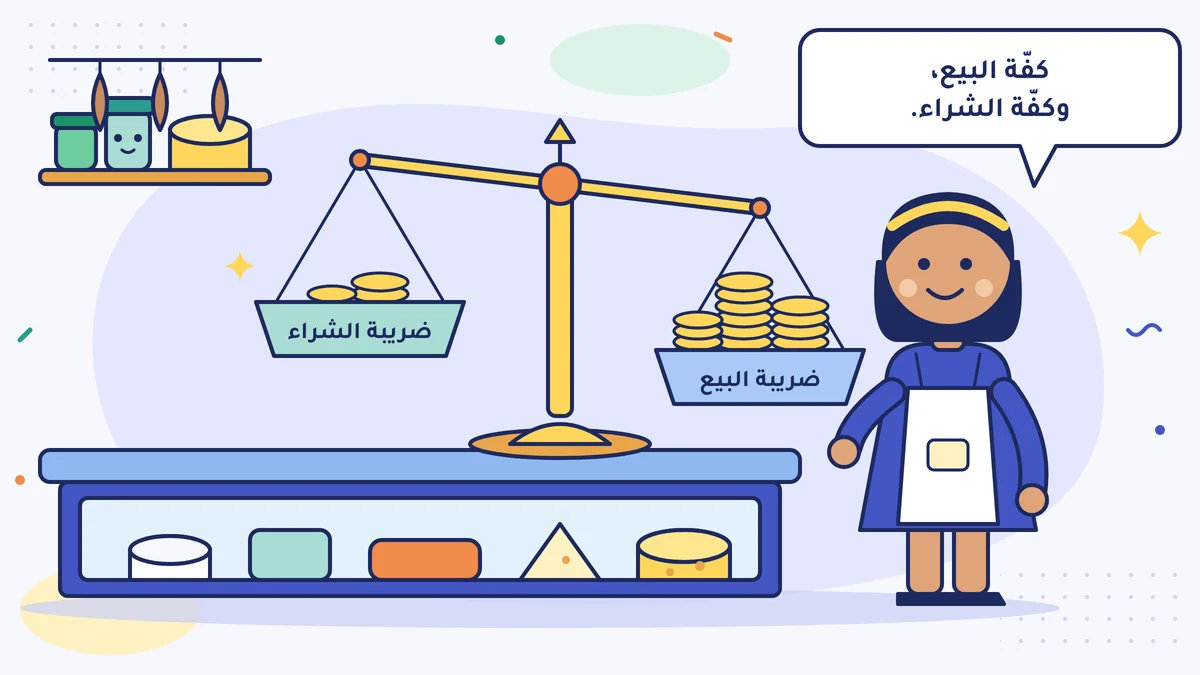
في محل المأكولات (şarküteri) الذي تملكه زينب هانم، يقف في طرف الطاولة ميزان قديم بكفّتين. لم يعد يُستعمل للوزن؛ بقي للزينة. لكن لا توجد أداة أفضل منه لفهم ضريبة القيمة المضافة (KDV).
في كفّة تضع الضريبة التي جمعتها عند البيع، وفي الكفّة الأخرى الضريبة التي دفعتها عند الشراء. إذا رجحت كفّة البيع تدفع الفرق للدولة. وإذا رجحت كفّة الشراء فلا تدفع في ذلك الشهر؛ ويبقى الزائد للشهر التالي.
رأيت ما هي ضريبة القيمة المضافة في مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية)، ورأيت ما يحدث من جهتك في شهر هذه الضريبة في درس شهر إقرار ضريبة القيمة المضافة: دورك أنت. في هذا الدرس نملأ الكفّتين سطرًا سطرًا.
أولًا تحقّق من أمر: إذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تجمع ضريبة القيمة المضافة عند البيع، ولا تقدّم إقرارها (قانون ضريبة القيمة المضافة (KDV Kanunu)، المادة 17/4-a). هذا الدرس للمكلَّفين بضريبة القيمة المضافة، أي لمن يقدّمون إقرار ضريبة القيمة المضافة كل شهر. وإذا كنت لا تعرف في أيّ نظام أنت، فانظر درس نظام المحاسبة المبسَّط أم الحقيقي؟.
ثلاث نسب، ثلاثة أسطر
ضريبة القيمة المضافة ليست واحدة في كل منتج. النسب السارية في 2026 هي 1% و10% و20%. النسبة العامة 20%؛ وفي بعض السلع والخدمات تُطبَّق 10% أو 1%. أيّ منتج يدخل في أيّ نسبة يعرفه محاسبك القانوني (mali müşavir)؛ ولأن النسب يمكن أن تتغيّر بقرار من رئيس الجمهورية، فاسأله عن أيّ منتج لست متأكدًا منه.
على رفوف زينب هانم النسب الثلاث كلها. قرّبنا الأرقام ليسهل تتبّع الحساب؛ ففي محل مأكولات حقيقي أغلب المبيعات طعام، لذلك تكون حصة المبيعات ذات النسب المنخفضة أكبر في العادة. مبيعاتها في أكتوبر 2026 (دون ضريبة القيمة المضافة):
| مجموعة المبيعات | المبلغ دون الضريبة | النسبة | ضريبة القيمة المضافة |
|---|---|---|---|
| منتجات نسبتها 20% | 50.000 | 20% | 10.000 |
| منتجات نسبتها 10% | 30.000 | 10% | 3.000 |
| منتجات نسبتها 1% | 20.000 | 1% | 200 |
| الضريبة المحسوبة | 13.200 |
ضريبة القيمة المضافة المحسوبة (hesaplanan KDV) هي الضريبة التي تجمعها من الزبون عند البيع. دخلت الصندوق لكنها ليست لك. بعد خصم الضريبة التي دفعتها عند الشراء، تدفع الباقي للدولة حتى يوم 28 من الشهر التالي؛ وحتى ذلك اليوم هي أمانة تنتظر في صندوقك.
في البيع بالتجزئة يكون السعر المكتوب في الإيصال شاملًا للضريبة. ولتعرف الضريبة التي بداخله تقسم السعر على (1 + النسبة): في منتج نسبته 20%، من بيعٍ بـ 120 ليرة تكون 100 ليرة ثمن السلعة نفسها، و20 ليرة ضريبة القيمة المضافة. وهذا الحساب تقوم به عنك حاسبة ضريبة القيمة المضافة (باللغة التركية).
الكفّة الأخرى: الضريبة القابلة للخصم
مشتريات زينب هانم في الشهر نفسه (دون ضريبة القيمة المضافة):
| الشراء | المبلغ دون الضريبة | النسبة | ضريبة القيمة المضافة |
|---|---|---|---|
| بضاعة نسبتها 20% من تاجر الجملة | 30.000 | 20% | 6.000 |
| بضاعة نسبتها 10% من تاجر الجملة | 20.000 | 10% | 2.000 |
| بضاعة نسبتها 1% من تاجر الجملة | 10.000 | 1% | 100 |
| إيجار المحل (من شركة، بفاتورة) | 10.000 | 20% | 2.000 |
| الكهرباء | 2.000 | 20% | 400 |
| الضريبة القابلة للخصم | 10.500 |
ضريبة القيمة المضافة القابلة للخصم (indirilecek KDV) هي الضريبة التي دفعتها عند الشراء وتستطيع أن تخصمها من ضريبة البيع. واسمها في القانون الخصم (indirim) (قانون ضريبة القيمة المضافة، المادة 29). ولا تدخل ضريبة كل شراء في هذه الكفّة: هناك شروط، مثل أن يكون المستند باسمك، وأن يكون الشراء متعلّقًا بالعمل. نراها واحدًا واحدًا في الدرس التالي: الضريبة القابلة للخصم: أيّ مستند يُخفّض ضريبة القيمة المضافة، وأيّها لا يُخفّضها؟.
انتبه: لا يلزم أن تكون نسبة الشراء مثل نسبة البيع. في الإيجار تدفع ضريبة 20%، لكن المنتج الذي تبيعه قد تكون نسبته 1%. فالحساب لا يُعمل منتجًا منتجًا، بل على مجموع الشهر.
الميزان: حساب أكتوبر
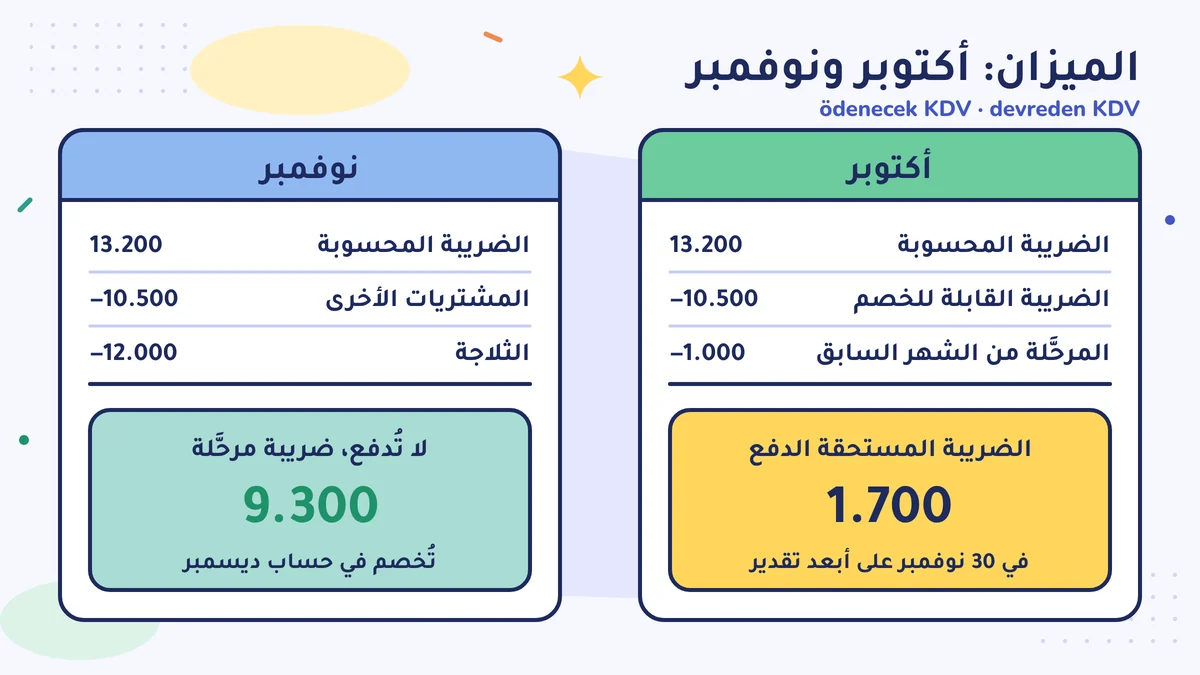
بقي من سبتمبر 1.000 ليرة من ضريبة القيمة المضافة المرحَّلة (devreden KDV). الحساب هكذا:
| السطر | المبلغ |
|---|---|
| الضريبة المحسوبة (المبيعات) | 13.200 |
| الضريبة القابلة للخصم (مشتريات هذا الشهر) | −10.500 |
| الضريبة المرحَّلة من الشهر السابق | −1.000 |
| الضريبة المستحقة الدفع | 1.700 |
تدفع زينب هانم 1.700 ليرة عن ضريبة أكتوبر في 30 نوفمبر 2026 على أبعد تقدير: فآخر يوم، 28 نوفمبر، يوافق يوم سبت، فينتقل الدفع إلى أول يوم عمل. والمواعيد كلها في درس تقويم الشهر: ما المستحق في أيّ يوم؟.
نوفمبر: الكفّة تنقلب
في نوفمبر اشترت زينب هانم ثلاجة عرض جديدة: 60.000 ليرة زائد 20% ضريبة، أي 12.000 ليرة ضريبة قيمة مضافة. وبقيت المبيعات والمشتريات الأخرى كما كانت في أكتوبر.
| السطر | المبلغ |
|---|---|
| الضريبة المحسوبة | 13.200 |
| الضريبة القابلة للخصم (المشتريات الأخرى) | −10.500 |
| الضريبة القابلة للخصم (الثلاجة) | −12.000 |
| الضريبة المرحَّلة من الشهر السابق | 0 |
| النتيجة | −9.300 |
رجحت كفّة الشراء. لا تُدفع ضريبة القيمة المضافة عن نوفمبر. والفرق، 9.300 ليرة، يصبح ضريبة مرحَّلة: يظهر من جديد سطرًا في حساب ديسمبر، ويُخصم من ضريبة ذلك الشهر. وإذا لم ينتهِ في ديسمبر ينتقل إلى يناير. ولا يُردّ نقدًا كقاعدة، بل يُستعمل في الأشهر التالية. وهناك استثناءات يذكرها القانون: مثلًا إذا كان جزء مهم من مبيعاتك منتجات نسبتها 1% أو 10%، فقد يُفتح في آخر السنة باب الاسترداد للضريبة التي لم يمكن خصمها خلال السنة. شروطه، وحدّه الأدنى، وهل تدخل في هذا الحساب ضريبة الأصول الثابتة (demirbaş) مثل الثلاجة، كل ذلك يعرفه محاسبك.
لذلك اسأل محاسبك مسبقًا كيف ستتأثر ضريبة القيمة المضافة في الشهر الذي ستشتري فيه شيئًا كبيرًا. ضريبة الثلاجة لا تضيع، لكنها أيضًا لا ترجع إليك نقدًا فورًا.
هل يجب أن تحسبها بنفسك؟
لا. الإقرار يُعِدّه محاسبك. لكن معرفة منطق هذا الحساب تفيدك في أمرين. الأول: عندما يقول لك محاسبك «ضريبة القيمة المضافة لهذا الشهر 1.700 ليرة» تفهم من أين جاء الرقم. والثاني: تقدّر المبلغ تقديرًا تقريبيًا في منتصف الشهر، فتجهّز المال.
اطلب من محاسبك كل شهر ثلاثة أرقام واكتبها في دفتر: الضريبة المحسوبة، والضريبة القابلة للخصم، والضريبة المرحَّلة إلى الشهر التالي. وبعد ستة أشهر ستحفظ نمط ضريبة القيمة المضافة في عملك عن ظهر قلب.
علّقت زينب هانم ورقة صغيرة بجانب الميزان على الطاولة: «كفّة البيع، كفّة الشراء، الباقي من الشهر الماضي.» وفي يوم 15 من كل شهر تملأ الأسطر الثلاثة.
افعل هذا هذا الأسبوع
اطلب من محاسبك ملخص إقرار ضريبة القيمة المضافة للشهر الماضي، أو الورقة التي تُظهر المبلغ المستحق الدفع (إشعار الاستحقاق، tahakkuk fişi). ابحث فيها عن ثلاثة أرقام واكتبها في دفتر: الضريبة المحسوبة، والضريبة القابلة للخصم، والضريبة المرحَّلة إلى الشهر التالي. ثم املأ الأسطر الثلاثة نفسها بنفسك من فواتير البيع والشراء لهذا الشهر حتى يوم 15.
أخطاء شائعة
- أن تظن أن كل المبلغ الذي يدخل الصندوق مع الضريبة هو حجم مبيعات. في منتج نسبته 20%، من بيعٍ بـ 120 ليرة تكون 20 ليرة ضريبة قيمة مضافة؛ وبعد خصم ضريبة المشتريات يُدفع الباقي للدولة حتى يوم 28 من الشهر التالي.
- نسيان الضريبة المرحَّلة. المبلغ الباقي من الشهر السابق يُخصم من حساب هذا الشهر. اسأل محاسبك عن هذا الرقم كل شهر واكتبه.
- حساب كل المنتجات بنسبة واحدة. في 2026 توجد نسب 1% و10% و20%. بيع المنتج بنسبة خاطئة يُفسد سعره وضريبته معًا؛ وإذا لم تكن متأكدًا من منتج فاسأل محاسبك عن نسبته.
المصادر
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 17/4-a (النظام المبسَّط)، والمادة 28 (النسب)، والمادة 29 (الخصم) (mevzuat.gov.tr)
- الجريدة الرسمية (Resmî Gazete)، قرار رئيس الجمهورية رقم 7346 (7 يوليو 2023): رفع نسبتي 8% و18% إلى 10% و20%
- KPMG: رفع نسبتي ضريبة القيمة المضافة 8% و18% إلى 10% و20%
- إدارة الإيرادات (GİB)، التعميم VUK-149/2022-12: تمديد إقرار ضريبة القيمة المضافة إلى يوم 28 من الشهر (نسخة Alomaliye)
- تقويم الضرائب من إدارة الإيرادات (GİB Vergi Takvimi)
- KPMG: بلاغ ضريبة القيمة المضافة رقم 56، الحد الأدنى للاسترداد في 2026 في العمليات ذات النسب المخفّضة
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية