Бухгалтерский баланс: активы равны источникам
Баланс показывает, что есть у компании в последний день года, какая часть этого — долги, а какая — собственные деньги. На примере баланса компании, торгующей хозяйственными товарами, мы читаем строки: касса, банк, дебиторская задолженность, запасы, долги, капитал и прибыль.
Бухгалтерский баланс — это отчёт, который показывает положение бизнеса на определённый день. Слева стоят активы (касса, банк, дебиторская задолженность, запасы, транспорт), справа — откуда они взялись: долги и собственный капитал (уставный капитал плюс прибыль, оставленная в компании). Поскольку каждая лира пришла либо из долга, либо из собственных денег, обе стороны всегда равны. Чистая прибыль из отчёта о доходах и расходах (gelir tablosu) переходит в баланс, в собственный капитал.
Вопрос Хасан-аби «где мои деньги?»
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Компания Хасан-аби (хозяина магазина хозяйственных товаров) закрыла прошлый год с чистой прибылью в 120 000 лир. В банке лежит 180 000, в кассе — 20 000 лир. Хасан-аби спокоен: «И прибыль есть, и деньги есть». Тут лицензированный бухгалтер (mali müşavir) протянул ему ещё одну страницу: «Баланс. В январе 60 000 налогов и взносов в Службу социального обеспечения (SGK), в течение года — 300 000 долга поставщикам и 150 000 платежей по кредиту». Спокойствие Хасан-аби мгновенно превратилось в вопрос: «Так чем же я владею и кому я должен?»
Ответ на этот вопрос — в бухгалтерском балансе (bilanço). Отчёт о доходах и расходах рассказывает, сколько вы заработали за год («Отчёт о доходах и расходах по строкам: от продаж до чистой прибыли»). А баланс показывает, что было в бизнесе вечером 31 декабря и на чьи деньги это куплено.
Две чаши весов
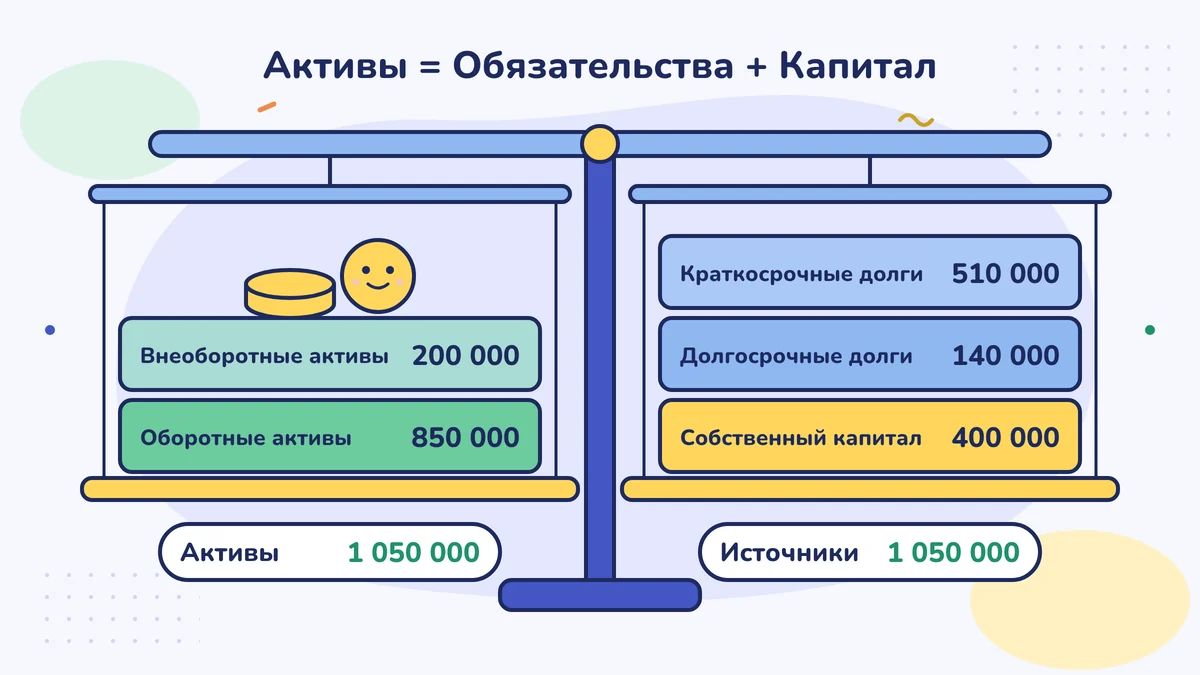
Представьте старые весы на прилавке хозяйственного магазина. На левой чаше лежит всё, чем владеет компания: активы (varlıklar; на языке бухгалтеров «актив»). На правой чаше — на какие деньги эти активы куплены: источники (kaynaklar; «пассив»). Источник либо пришёл от другого человека, то есть это долг (заёмные средства, yabancı kaynak), либо это собственные деньги владельцев и прибыль, оставленная в компании (собственный капитал, özkaynak).
Чаши всегда равны, потому что каждая лира в компании пришла либо из долга, либо из собственных денег:
Активы = Долги + Собственный капитал
Баланс составляют компании и те, кто ведёт учёт по балансовому методу (bilanço esası). Если вы ведёте книгу учёта предприятия (işletme defteri), ваш отчёт другой («Итоговый отчёт по книге учёта предприятия»).
Группы баланса и их порядок установлены в Общем разъяснении по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): оборотные активы, внеоборотные активы, краткосрочные долги, долгосрочные долги и собственный капитал.
Баланс Хасан-аби на 31 декабря (примерные цифры)
| Активы | TL |
|---|---|
| Касса | 20 000 |
| Банк | 180 000 |
| Покупатели (дебиторская задолженность клиентов) | 250 000 |
| Запасы (товары для продажи) | 400 000 |
| Итого оборотные активы | 850 000 |
| Транспорт и оборудование | 300 000 |
| Накопленная амортизация (−) | 100 000 |
| Итого внеоборотные активы | 200 000 |
| Итого активы | 1 050 000 |
| Источники | TL |
|---|---|
| Банковский кредит (часть, подлежащая выплате в течение года) | 150 000 |
| Поставщики (долг перед поставщиками) | 300 000 |
| Налоги и взносы SGK к уплате | 60 000 |
| Итого краткосрочные долги | 510 000 |
| Банковский кредит (часть, подлежащая выплате после года) | 140 000 |
| Итого долгосрочные долги | 140 000 |
| Уставный капитал | 100 000 |
| Прибыль прошлых лет | 180 000 |
| Чистая прибыль за период | 120 000 |
| Итого собственный капитал | 400 000 |
| Итого источники | 1 050 000 |
Левая сторона: что у вас есть?
Оборотные активы (dönen varlıklar) — это то, что, как ожидается, превратится в деньги в течение года; они расположены от ближайших к деньгам до самых далёких.
- Касса: деньги, которые действительно лежали в ящике 31 декабря. Если касса в балансе и деньги в ящике не совпадают, спросите бухгалтера; чаще всего причина — незаписанный платёж или снятые деньги.
- Банк: остаток каждого счёта на 31 декабря. Он должен совпадать с банковской выпиской до последней копейки (kuruş). Если у вас есть валютный счёт, пишется его сумма, пересчитанная в лиры по курсу на 31 декабря.
- Покупатели: продажи, за которые ещё не получены деньги, то есть продажа в долг (veresiye) («Продажа в долг и платежи: следим, кто должен вам и кому должны вы»). Если есть долг, который, по вашему мнению, вам не вернут, скажите об этом бухгалтеру; он рассматривается отдельно («Годовая папка для бухгалтера: сверка расчётов, безнадёжные долги и оборудование»).
- Запасы: закупочная стоимость товара, который оказался на полке и на складе при инвентаризации в конце года.
Внеоборотные активы (duran varlıklar) — это то, чем пользуются годами: фургон, стеллажи, компьютер. Строкой ниже идёт накопленная амортизация (birikmiş amortisman) — износ, который уже записан в расходы. Вещи, которые Хасан-аби купил за 300 000 лир, теперь стоят в книгах 200 000. Это стоимость в бухгалтерских книгах, а не цена, которую дали бы, продавая их на рынке.
Правая сторона: чьи это деньги?
- Краткосрочные долги: то, что нужно заплатить в течение года. Долг поставщикам, платежи по кредиту в этом году, НДС (KDV), декларация по удержанному налогу (muhtasar) и взносы SGK, которые нужно заплатить в январе.
- Долгосрочные долги: то, что нужно заплатить через год и позже; чаще всего это часть кредита, оставшаяся на следующие годы.
- Собственный капитал: уставный капитал (sermaye), внесённый владельцами, прибыль прошлых лет (geçmiş yıllar kârları) — прибыль, не распределённая в прошлые годы и оставленная в компании, — и чистая прибыль за период этого года. Последняя строка отчёта о доходах и расходах попадает в баланс именно сюда; этой строкой два отчёта связаны друг с другом.
Ответ на вопрос Хасан-аби
Наличных у Хасан-аби 200 000 лир. Долги, которые ему предстоит заплатить в течение года, — 510 000. На первый взгляд долг больше; но если посмотреть на весь отчёт, картина меняется: будет получено 250 000 лир дебиторской задолженности, будет продано товара на 400 000 лир. Активы, которые превратятся в деньги в течение года, — 850 000, долги к уплате в течение года — 510 000.
То есть компания выглядит крепкой; но это спокойствие зависит от того, продадутся ли запасы и придут ли деньги от покупателей. Как читать эти соотношения, мы отдельно разбираем в последнем модуле этого уровня, «Как толковать цифры» («Цикл денежного оборота: за сколько дней дебиторская задолженность и запасы превращаются в деньги»).
Две строки, с которых нельзя спускать глаз
- Задолженность участников (ortaklardan alacaklar): если участник ООО взял деньги из компании без расчётной ведомости (bordro) или без решения о выплате доли прибыли, это появится в данной строке. Это долг, который компания выдала участнику. У этого есть законные ограничения (Турецкий торговый кодекс (Türk Ticaret Kanunu), ст. 358; для ООО применяется и в силу ст. 644); в налоговой сфере тоже возможны последствия, например начисление процентов («Платить себе зарплату: как брать деньги из кассы»). Если сумма растёт из года в год, поговорите с бухгалтером.
- Собственный капитал: в убыточные годы собственный капитал уменьшается. Если потери в компании превышают определённую долю капитала, закон предусматривает определённые шаги (Турецкий торговый кодекс, ст. 376; для ООО применяется и в силу ст. 633). Если итог собственного капитала выглядит меньше уставного капитала, спросите бухгалтера.
Строки инфляционной корректировки
В балансах на конец 2023 года и за 2024 год вы могли видеть новые строки под названием «инфляционная корректировка» (enflasyon düzeltmesi). Закон № 7571 («Официальная газета» (Resmî Gazete) от 25.12.2025) добавил в Закон о налоговой процедуре (Vergi Usul Kanunu) временную ст. 37: в 2025, 2026 и 2027 отчётных периодах, включая периоды авансового налога (geçici vergi), инфляционная корректировка в налоговом учёте не проводится. Единственное исключение — те, кто занимается исключительно куплей-продажей и изготовлением обработанного золота и серебра (Закон о налоговой процедуре, повторная ст. 298/A-9); если вы ювелир, спросите бухгалтера. Разницы корректировки, перешедшие из прошлых лет, могут по-прежнему отражаться в собственном капитале; что они означают, спросите у бухгалтера.
В одном предложении
Баланс — это фотография вечера 31 декабря: слева то, что у вас есть, справа — какая часть этого долг, а какая ваша; обе стороны всегда равны.
Сделайте на этой неделе
Откройте баланс за прошлый год. Сравните строки «касса» и «банк» с реальным пересчётом кассы и банковскими выписками на 31 декабря; строку, которая не сходится, отметьте и спросите бухгалтера.
Частые ошибки
- Считать деньги в банке богатством компании. Краткосрочные долги справа ждут эти деньги в течение года.
- Считать балансовую стоимость внеоборотного актива рыночной ценой. Сумма после вычета накопленной амортизации — это учётная стоимость, а не цена продажи.
- Не обращать внимания на строку о задолженности участников. В ООО деньги, которые участник берёт из компании, — это долг; по мере роста он может упереться в законные ограничения и повлечь дополнительные налоговые последствия.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), «Официальная газета» (Resmî Gazete) от 26.12.1992 / 21447 повторный (копия Alomaliye)
- Турецкий торговый кодекс (Türk Ticaret Kanunu) № 6102, ст. 358 (задолженность участника перед компанией), ст. 376 (потеря капитала), ст. 633 и 644 (применение к ООО) (mevzuat.gov.tr)
- PwC, налоговый бюллетень 2025/40: Закон № 7571, откладывающий инфляционную корректировку («Официальная газета» от 25.12.2025), временная ст. 37 Закона о налоговой процедуре (Vergi Usul Kanunu)
- KPMG: инфляционная корректировка не будет применяться в 2025, 2026 и 2027 годах
- Andersen Türkiye: Закон № 7571, временная ст. 37 применяется и к банкам; налогоплательщики по 298/A-9 (золото и серебро) исключены
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 177–182 (классы торговцев и книги) (mevzuat.gov.tr)
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности