تنظيم المستندات: أين يوضع كل مستند، وكم مدة يُحفظ؟
عندما تبقى المستندات في صندوق واحد، يستغرق البحث عن فاتورة أمسية كاملة. نظام ملفات بسيط يسأل كل مستند عن شهره واتجاهه، ومكان الفواتير الإلكترونية، ومهلة الاعتراض على الفاتورة الواردة، وإشعار دفع الإيجار، ومدة الحفظ للضريبة: 5 سنوات، و10 سنوات في بعض الحالات.
ضع كل مستند أولًا في الشهر الذي يخصّه، ثم في أحد ملفاته: المبيعات، أو المشتريات والمصاريف، أو البنك والبطاقة، أو العمّال؛ أما عقد الإيجار وفواتير الأصول الثابتة فتبقى في ملف ثابت منفصل. ومن ناحية الضريبة تُحفظ الدفاتر والمستندات 5 سنوات تبدأ من أول السنة التي تلي السنة التي تخصّها (قانون الإجراءات الضريبية، المادة 253)؛ وفي حالات مثل الدفاتر والمستندات التجارية، ومستندات الضمان الاجتماعي (SGK)، وفواتير الأصول الثابتة الخاضعة للإهلاك، تكون المدة أطول. وإذا لم تكن متأكدًا فاحفظها كلها 10 سنوات على الأقل؛ وفي الأصول التي تُسجَّل مصروفًا على مدة طويلة جدًا، مثل المبنى، تطول المدة أكثر.
صندوق الأحذية عند بائعة الزهور نرمين هانم
في محل الزهور الذي تملكه نرمين هانم، تبقى المستندات في صندوق أحذية. الفواتير، والإيصالات، وإشعارات البنك، وعقد الإيجار، كلها في الصندوق نفسه. في الأسبوع الماضي اتصل بها محاسبها القانوني (mali müşavir): «نحتاج فاتورة ثلاجة العرض التي اشتريتِها في مارس من السنة الماضية». قضت نرمين هانم أمسيتها في إفراغ الصندوق. ظهرت الفاتورة، لكن الصندوق لم يرجع إلى حاله الأولى أبدًا.
في هذا الدرس نبني نظامًا بسيطًا يكون فيه لكل مستند عنوان، ونرى كم مدة تحفظ كل مستند. لماذا المستند ضروري، تحدثنا عنه في درس الفاتورة والإيصال والمستند: لماذا يجب أن يكون لكل شيء مستند؛ وهنا ننتقل إلى التنظيم.
سؤالان، وعنوان واحد
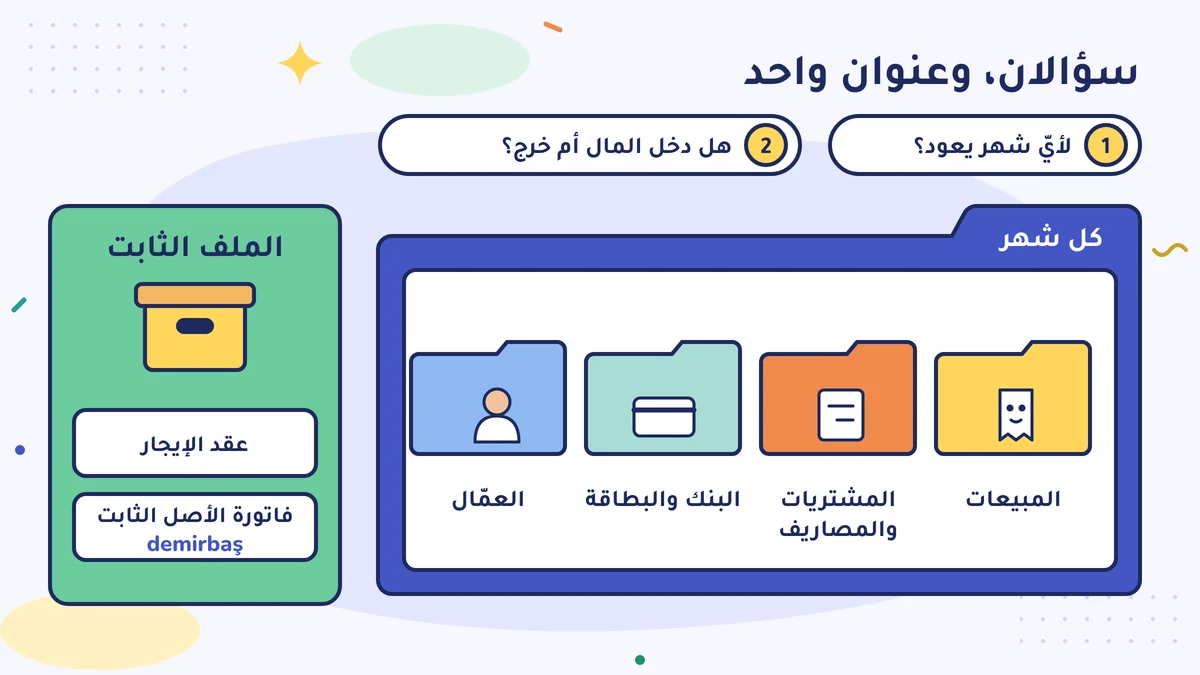
اسأل كل مستند سؤالين:
- لأيّ شهر يعود؟ انظر إلى تاريخ المستند.
- هل دخل المال أم خرج؟ هل هو مستند شيء بعته، أم شيء اشتريته؟
هذان الجوابان هما عنوان المستند. مجلّد للسنة، وقسم لكل شهر، وفي كل شهر أربعة ملفات:
- المبيعات: الفواتير التي أصدرتها، وتقارير آخر اليوم من آلة تسجيل النقد (yazar kasa).
- المشتريات والمصاريف: الفواتير التي استلمتها، والإيصالات.
- البنك والبطاقة: إشعارات البنك، وكشوف الحساب البنكي وكشوف البطاقة الائتمانية، وكشوف جهاز الدفع بالبطاقة (POS).
- العمّال: إن وُجدوا، كشوف الرواتب (bordro)، وإشعارات دفع الرواتب، وأوراق الضمان الاجتماعي (SGK).
وهناك أيضًا الملف الثابت الذي يبقى خارج الأشهر: عقد الإيجار، ولوحة الضريبة (vergi levhası)، وأوراق بدء العمل، وفواتير الأصول الثابتة (demirbaş)، أي الأشياء التي ستستعملها سنوات، مثل الثلاجة والآلة والسيارة. هذه لا تتغيّر كل شهر، وتُحفظ مدة أطول.
أين يوضع كل مستند
| المستند | أين | انتبه |
|---|---|---|
| الفاتورة التي أصدرتها (e-Arşiv، أو e-Fatura، أو ورقية) | الشهر / المبيعات | خذ القائمة الشهرية للفواتير الإلكترونية من البرنامج أو من البوابة |
| إيصال آلة تسجيل النقد وتقرير آخر اليوم | الشهر / المبيعات | رتّب تقارير آخر اليوم بالتسلسل |
| الفاتورة التي استلمتها | الشهر / المشتريات والمصاريف | هل صدرت باسم المنشأة وبرقمها الضريبي؟ |
| إيصال مصروف صغير | الشهر / المشتريات والمصاريف | الورق الحراري يُمحى؛ صوّره، واحفظ الأصل أيضًا |
| إشعار البنك وكشف الحساب | الشهر / البنك والبطاقة | يؤخذ كشف الحساب مرة واحدة في آخر الشهر |
| إشعار دفع الإيجار | الشهر / البنك والبطاقة | العقد نفسه في الملف الثابت |
| فاتورة الأصل الثابت | الملف الثابت | ضع نسخة منها أيضًا في ملف مشتريات الشهر |
لو كانت نرمين هانم تعمل بهذا النظام، لكانت فاتورة ثلاجة العرض في مكانين: نسخة في ملف مشتريات ذلك الشهر، والأصل في الملف الثابت. ولكان جواب سؤال المحاسب جاهزًا في دقيقتين.
الفواتير الإلكترونية أيضًا لها مكان
الفاتورة الإلكترونية (e-Fatura) والفاتورة الإلكترونية المؤرشفة (e-Arşiv) مستندان إلكترونيان. ما تُصدره منهما يبقى في البرنامج الذي تستعمله أو في البوابة. وما يصلك منهما يصل بالبريد الإلكتروني أو عبر نظام الفاتورة الإلكترونية.
- احفظ الفاتورة التي تصلك بالبريد الإلكتروني في مجلد على الحاسوب أو الهاتف، بالنظام نفسه: السنة، ثم الشهر، ثم المشتريات.
- حتى لو طبعتها على الورق، فلا تحذف نسختها الإلكترونية.
- إذا غيّرت برنامج الفواتير أو الشركة التي تأخذ منها الخدمة، فاسأل مسبقًا كيف ستصل إلى الفواتير القديمة طوال مدة الحفظ.
ملاحظة لمن هو في النظام المبسَّط (basit usul) أو يمسك دفتر الأعمال (işletme defteri): حتى نهاية 2026 يمكنك أن تُصدر على الورق الفواتير ذات المبالغ الصغيرة فقط؛ وابتداءً من 1 يناير 2027 لا يهمّ المبلغ، فكل فاتورة تصبح فاتورة إلكترونية مؤرشفة (البلاغ العام لقانون الإجراءات الضريبية رقم 509، المعدَّل بالرقم 589). وإذا كنت ما زلت تُصدر فواتير ورقية، فتحدّث مع محاسبك عن الفواتير التي يمكن أن تبقى ورقية، وعن الاستعداد للانتقال.
افحص الفاتورة الواردة في الأسبوع الذي تصل فيه: هل المبلغ والتاريخ والاسم التجاري صحيحة؟ إذا كان في فاتورة تجارية خطأ، فاعترض خلال 8 أيام من يوم استلامك الفاتورة؛ وإذا لم تفعل تُعَدّ قابلًا لمضمونها (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة 21/2). واعترض بطريقة تترك أثرًا: البريد الإلكتروني، أو البريد الإلكتروني المسجَّل (KEP)، أو كاتب العدل (noter)؛ فالكلام بالهاتف لا يمكن إثباته لاحقًا. ورأيت كيف تُصحَّح الفاتورة الخاطئة في درس كيف تُصحَّح الفاتورة التي صدرت خطأً؟.
ملاحظة خاصة بالإيجار
يجب أن تدفع إيجار محل العمل عن طريق البنك أو البريد التركي (PTT)، أيًّا كان مبلغه؛ وهذا الالتزام على المستأجر والمالك معًا (البلاغ العام لضريبة الدخل رقم 328 (328 Seri No'lu Gelir Vergisi Genel Tebliği)، الجريدة الرسمية 17.10.2024). الإيجار المدفوع نقدًا لا دليل عليه. اكتب في بيان التحويل لأيّ شهر هذا الإيجار، مثل: «إيجار محل العمل لشهر أكتوبر 2026». العقد في الملف الثابت، وإشعار كل شهر في ملف البنك لذلك الشهر. وإذا كان المالك شخصًا طبيعيًا، وكان عليك أن تقتطع ضريبة من الإيجار، فهذا يحسبه محاسبك؛ وموعده في درس تقويم الشهر: ما المستحق في أيّ يوم؟.
كم مدة الحفظ؟
القاعدة الأساسية من ناحية الضريبة هي المادة 253 من قانون الإجراءات الضريبية (Vergi Usul Kanunu): تُحفظ الدفاتر والمستندات 5 سنوات، تبدأ من أول السنة الميلادية التي تلي السنة التي تخصّها. فالفاتورة التي تخصّ سنة 2026 تُحفظ 5 سنوات ابتداءً من 1 يناير 2027، أي حتى نهاية 2031. وكون المستند إلكترونيًا أو ورقيًا لا يغيّر المدة.
وفي بعض المستندات تكون المدة أطول:
- القانون التجاري: المنشآت التي تُعَدّ تاجرًا (tacir)، ومنها كل الشركات، تحفظ دفاترها ومستنداتها 10 سنوات (القانون التجاري التركي، المادة 82).
- مستندات العمّال: المستندات والسجلات المتعلقة بالضمان الاجتماعي تُحفظ 10 سنوات (القانون رقم 5510، المادة 86).
- فواتير الأصول الثابتة: إذا كانت تكلفة آلة تُقسَّم على السنوات وتُسجَّل مصروفًا (ويُسمّى هذا الإهلاك (amortisman))، فإن السنة التي يُسجَّل فيها آخر جزء مصروفًا يمكن تدقيقها هي أيضًا مدة 5 سنوات من أول السنة التالية، والمدقّق يطلب الفاتورة التي يستند إليها ذلك الجزء. لذلك تُحفظ فاتورة الشراء 5 سنوات أخرى ابتداءً من أول السنة التي تلي انتهاء التقسيم. وهذا ليس مادة مستقلة في القانون، بل تطبيق مستقر ناتج عن التقادم الضريبي (zamanaşımı) (قانون الإجراءات الضريبية، المادة 114). أي أن فاتورة ثلاجة تُسجَّل مصروفًا على 5 سنوات تبقى في الملف نحو 10 سنوات؛ وفي ما يُسجَّل مصروفًا على مدة أطول، مثل المبنى، تطول المدة أكثر.
- خسارة السنوات السابقة: إذا نُقلت خسارة سنة ما إلى السنوات التالية، فمستندات تلك السنة أيضًا تُحفظ مدة أطول.
إذا لم تكن متأكدًا في أيّ حالة أنت، فأكثر الطرق أمانًا أن تحفظها كلها 10 سنوات على الأقل؛ وفي فاتورة الأصل الثابت احسب المدة كما سبق. والتفاصيل في مقال «كم سنة تُحفظ الفواتير والدفاتر؟» (باللغة التركية).
أقفِل المجلد في آخر الشهر
في آخر يوم عمل من الشهر، انظر مرة واحدة إلى الملفات الأربعة. هل هناك مكان فارغ أو يبدو ناقصًا؟ اطلب الفاتورة التي لم تصل في الأسبوع نفسه. ثم اكتب على الملف ملاحظة قصيرة: «أكتوبر 2026: 30 فاتورة مبيعات، و18 فاتورة مشتريات، و25 إيصالًا، وكشفا حساب». أرسل هذه الملاحظة والمستندات إلى محاسبك. وتحدّث مع محاسبك أين ستبقى الأصول: عنده أم عندك؛ وعند أيٍّ منكما بقيت، يبقى التزام الحفظ عليك. وقائمة التسليم الشهرية كاملة في درس ماذا ترسل إلى محاسبك القانوني كل شهر؟ قائمة التسليم الشهرية.
رفّ نرمين هانم
رفعت نرمين هانم صندوق الأحذية، ووضعت على الرف صندوقًا من اثني عشر قسمًا. وفتحت في هاتفها أيضًا مجلدات بالأسماء نفسها. وبعد شهر اتصل بها محاسبها مرة أخرى: «فاتورة أُصص الزرع في سبتمبر؟» فوجدتها نرمين هانم قبل أن تُنهي المكالمة.
افعل هذا هذا الأسبوع
جهّز لمستندات هذا الشهر ملفًا أو ظرفًا من أربعة أقسام: المبيعات، والمشتريات والمصاريف، والبنك والبطاقة، والعمّال. وافتح في هاتفك أو حاسوبك مجلدات بالأسماء نفسها، واحفظ فيها الفواتير التي تصلك بالبريد الإلكتروني. وانقل عقد الإيجار وفواتير الأصول الثابتة إلى ملف ثابت منفصل.
أخطاء شائعة
- حفظ صورة الإيصال فقط. الصورة تنفع للتذكّر، لكنها لا تحلّ محلّ الأصل؛ احفظ أصل الإيصال الحراري أيضًا.
- طباعة الفاتورة الواردة بالبريد الإلكتروني، ثم حذف نسختها الإلكترونية. المستند الإلكتروني تُحفظ نسخته الإلكترونية أيضًا؛ وعند تغيير البرنامج أو الشركة اسأل مسبقًا كيف ستصل إلى الفواتير القديمة.
- عدم استرجاع مستندات السنوات الماضية عند تغيير المحاسب. التزام الحفظ يبقى عليك. استلم المجلدات والسجلات الإلكترونية التي عند المحاسب القديم بقائمة؛ ومدة الحفظ تُحسب من أول السنة التي تلي السنة التي يخصّها المستند.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 253 (واجب الحفظ) والمادة 114 (التقادم) (mevzuat.gov.tr)
- TÜRMOB: مدد حفظ الدفاتر والمستندات بحسب قانون الإجراءات الضريبية، والحالات الخاصة (الأصول الخاضعة للإهلاك، وخسارة السنوات السابقة، و10 سنوات للضمان الاجتماعي)
- البلاغ العام لقانون الإجراءات الضريبية رقم 509، المعدَّل بالرقم 589: إلزامية الفاتورة الإلكترونية المؤرشفة أيًّا كان المبلغ للنظام المبسَّط ولمن يمسك دفتر الأعمال، 1 يناير 2027 (الجريدة الرسمية 31.12.2025؛ Alomaliye)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 21/2 (الاعتراض على الفاتورة خلال 8 أيام) والمادة 82 (الحفظ 10 سنوات) (mevzuat.gov.tr)
- قانون التأمينات الاجتماعية والتأمين الصحي العام رقم 5510، المادة 86 (mevzuat.gov.tr)
- البلاغ العام لضريبة الدخل رقم 328 (الجريدة الرسمية 17.10.2024، العدد 32695؛ ألغى البلاغ رقم 268): تحصيل الإيجار ودفعه عن طريق البنك أو البريد التركي (ملخص Cott)
- Ekonomi Gazetesi: إلزامية توثيق تحصيل الإيجار (البلاغ رقم 328، وإلغاء البلاغ رقم 268)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية