كيف تكتب المال الداخل والخارج كل يوم؟
في الصندوق نقص، لكن لا أحد يعرف أين ذهب المال. نبدأ من يوم واحد في مقهى بوراك بيك، ونبني جدولًا بسيطًا تكتب فيه الصندوق والبنك والبيع بالبطاقة في خمس دقائق؛ ونرى عدّ آخر اليوم، وعمود المستند، وقاعدة البنك في الدفعات الكبيرة.
اكتب كل يوم المال الداخل والخارج من الصندوق والبنك والبطاقة في جدول، مع التاريخ والبيان والمكان والمبلغ والمستند. وفي المساء عُدّ الصندوق وقارنه بالرقم الذي في الجدول، وانظر إلى البنك مرة في الأسبوع. هذا الجدول ليس الدفتر الرسمي، بل هو بوصلتك؛ أما الدفتر الرسمي فيمسكه محاسبك القانوني (mali müşavir). وفي 2026 يجب أن تتم التحصيلات والمدفوعات المتعلقة بعملك التي يزيد مبلغها على 30.000 ليرة تركية عن طريق البنك أو مؤسسة دفع أو البريد التركي (PTT)، سواء كان الطرف الآخر منشأة أخرى أو شريكًا في الشركة أو زبونًا.
الـ 2.000 ليرة الضائعة عند صاحب المقهى بوراك بيك
بوراك بيك يدير مقهى صغيرًا في السوق. مساء الجمعة عدّ الصندوق: ينقصه 2.000 ليرة تركية. فكّر فيما حدث خلال الأسبوع. جاء الحليب، وجاءت حبوب القهوة، وفي يوم دفع من الصندوق أجرة حافلة المدرسة لابنه، وفي يوم آخر أعطى صبيّ المحل سلفة. كم كان كلٌّ منها؟ لا يتذكّر.
المال لم يضع، بل لم يُكتب فحسب. في هذا الدرس نرى كيف تكتب المال الداخل والخارج كل يوم، في خمس دقائق.
لماذا كل يوم؟
مصروف اليوم تتذكّره اليوم. وبعد أسبوع تتذكّر نصفه، وبعد شهر لا تتذكّر منه شيئًا. أن تجلس مرة في الأسبوع لتكتب يعني أن تعتمد على ذاكرتك. أما الكتابة كل يوم فعادة من خمس دقائق.
ما تكتبه ليس الدفتر الرسمي. الدفتر الرسمي يمسكه محاسبك القانوني (mali müşavir): دفتر الأعمال (işletme defteri)، أو الدفتر بنظام الميزانية (bilanço esası)، أو القيد في نظام الدفتر والإقرار (Defter Beyan Sistemi) لمن هو في النظام المبسَّط (basit usul). أما جدولك فهو بوصلتك أنت: ماذا دخل، وماذا خرج، وأين المال. ومحاسبك أيضًا ينظر إلى هذا الجدول في آخر الشهر، فيجد المستند الناقص بسهولة أكبر.
المال يدخل ويخرج من ثلاثة أماكن
الصندوق. النقد الذي تأخذه باليد وتعطيه باليد. هنا يضيع المال أكثر من أي مكان آخر، لأنه لا يترك أثرًا.
البنك. الحوالة، والتحويل الإلكتروني (EFT)، وأوامر الدفع التلقائي. البنك يسجّل كل حركة أصلًا؛ وعملك أن تكتب بجانب كل سطر جواب سؤال «ما هذا؟».
البطاقة (جهاز الدفع، POS). الزبون يدفع اليوم بالبطاقة، والمال يصل إلى حسابك بعد بضعة أيام، بعد اقتطاع عمولة البنك. لذلك اكتب البيع بالبطاقة يوم البيع، وتحقّق بشكل منفصل من اليوم الذي يصل فيه المال إلى الحساب.
لماذا نفصل الصندوق والبنك وجيبك الخاص، تحدثنا عنه في درس الصندوق والبنك والمال الذي في جيبك: ثلاثة جيوب منفصلة. وهنا نحوّل ذلك الفصل إلى قيد كل يوم.
جدول بسيط يكفي
افتح دفترًا، أو جدولًا على الهاتف. تكفي ستة أعمدة: التاريخ، والبيان، ومن أين أو إلى أين (الصندوق، البنك، البطاقة)، والداخل، والخارج، والمستند.
يوم الثلاثاء عند بوراك بيك (لم نكتب عمود التاريخ هنا، لأن كل السطور في التاريخ نفسه):
| البيان | المكان | الداخل | الخارج | المستند |
|---|---|---|---|---|
| صندوق أول اليوم | الصندوق | 500 | عدّ اليوم السابق | |
| المبيعات النقدية | الصندوق | 3.000 | تقرير آخر اليوم | |
| المبيعات بالبطاقة | البطاقة | 5.000 | تقرير آخر اليوم من جهاز الدفع | |
| دفعة لبائع الحليب | الصندوق | 1.500 | فاتورة | |
| مناديل وأكواب | البنك | 400 | فاتورة | |
| مال أخذه لنفسه | الصندوق | 1.000 | ملاحظة: شخصي |
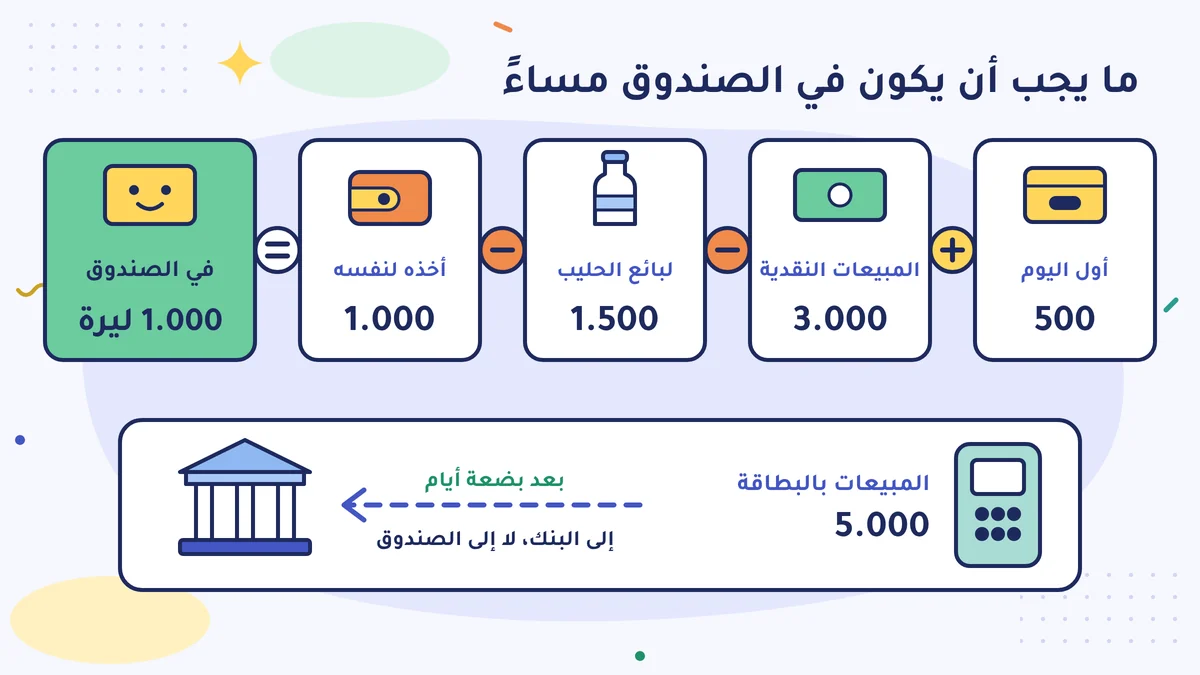
ما يجب أن يكون في الصندوق مساءً: 500 + 3.000 − 1.500 − 1.000 = 1.000 ليرة. يعدّ بوراك بيك الدرج؛ فإذا وجد فيه 1.000 ليرة يُقفَل اليوم.
انتبه إلى سطرين. البيع بالبطاقة كُتب 5.000 ليرة، لكن هذا المال ليس في الصندوق؛ سيصل إلى البنك بعد بضعة أيام، بعد اقتطاع العمولة. ومنشأة بوراك بيك منشأة فردية (şahıs işletmesi)؛ والـ 1.000 ليرة التي أخذها لنفسه ليست مصروفًا. هذا يُسمّى «المسحوبات الشخصية» (özel çekiş)؛ تكتبه منفصلًا حتى يتطابق الصندوق، ولا يظنّه محاسبك مصروفًا. وفي الشركة المحدودة القاعدة مختلفة؛ وكلا الأمرين في الدرس الثالث من هذه الوحدة.
آخر اليوم: عُدّ، واكتب، وقارِن
- عُدّ النقد الذي في الدرج.
- قارنه بالرقم «ما يجب أن يكون في الصندوق مساءً» في الجدول.
- إذا وُجد فرق فابحث عنه اليوم: دفعة لم تُكتب، أو باقٍ لم يُردّ إلى زبون، أو إيصال بقي في المحفظة.
إذا لم تجد سبب الفرق فلا تُخفِه. اكتب في الجدول سطرًا باسم «فرق العدّ». الفرق المُخفى يكبر في آخر الشهر؛ أما الفرق المكتوب فيبقى سؤالًا مفتوحًا، وفي الغالب يُعثر على سببه لاحقًا.
لا تحتاج أن تنظر إلى البنك والبطاقة كل يوم. مرة في الأسبوع، صباح الاثنين مثلًا، افتح قائمة حركات البنك وقارنها بجدولك. وانظر في ذلك اليوم أيضًا: هل وصلت المبيعات بالبطاقة إلى البنك أم لا؟
ليكن لكل سطر مستند
العمود الأخير في الجدول، عمود المستند، هو نصف العمل: الفاتورة، والإيصال، وإشعار البنك (dekont)، وتقرير آخر اليوم. المصروف الذي لا مستند له لا يمكن تسجيله؛ رأيت هذا في درس الفاتورة والإيصال والمستند: لماذا يجب أن يكون لكل شيء مستند. والسطر الذي يبقى عمود مستنده فارغًا أكمِله في الأسبوع نفسه: اطلب الفاتورة من البائع.
أين تضع المستندات، وكم مدة تحفظها: هذا في الدرس الثاني من هذه الوحدة.
الدفعات الكبيرة عن طريق البنك
عليك أن تجري التحصيلات والمدفوعات المتعلقة بعملك التي يزيد مبلغها على 30.000 ليرة تركية عن طريق مؤسسات وسيطة، مثل البنك أو مؤسسة الدفع أو البريد التركي (PTT)، وأن تُثبتها بمستنداتها. قد يكون الطرف الآخر منشأة أخرى، أو شريكًا في الشركة، أو زبونًا غير مكلَّف بالضريبة؛ والقاعدة تسري عليهم جميعًا. هذا الحدّ 30.000 ليرة تركية منذ 30 نوفمبر 2024، وما زال ساريًا في 2026 (البلاغ العام لقانون الإجراءات الضريبية رقم 459 (459 Sıra No'lu VUK Genel Tebliği)، وآخر تعديل له بالبلاغ رقم 575).
تقسيم المبلغ إلى أجزاء لا يغيّر القاعدة. المعاملات مع الشخص نفسه في اليوم نفسه تُجمع. وفي الدفع بالتقسيط يُنظر إلى المبلغ الكلي للمعاملة؛ فإذا زاد المجموع على 30.000 ليرة تركية، يمرّ كل قسط عبر البنك ولو كان صغيرًا. وإذا لم تلتزم، فقد تُفرض على كل طرف على حدة غرامة المخالفة الإجرائية الخاصة (özel usulsüzlük cezası) بنسبة 10% من مبلغ المعاملة، وللغرامة حدّ أدنى أيضًا (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 355 المكرّرة). إشعار البنك يُثبت الدفع، لكنه لا يحلّ محلّ الفاتورة؛ فالفاتورة تُصدرها أو تأخذها كالمعتاد. وقد يتغيّر هذا الحدّ مستقبلًا؛ فاسأل محاسبك قبل أي دفعة كبيرة.
أسهل طريق أن تدفع للمورّد عن طريق البنك، أيًّا كان المبلغ. فحركة البنك قيدٌ ودليلٌ من تلقاء نفسها.
وللمال الذي تدفعه لعاملك قاعدة منفصلة: منذ 1 يوليو 2025 يجب على صاحب العمل الذي لديه ثلاثة عمّال أو أكثر أن يودع الراتب في الحساب البنكي للعامل. إذا كنت في هذه الحالة فلا تدفع الراتب نقدًا من الصندوق؛ والأسلم أن ترسل السلف أيضًا عن طريق البنك، مثل السلفة التي أعطاها بوراك بيك لصبيّه.
مجموع الصندوق ليس ربحًا
في آخر الجدول قد تقول: «هذا الأسبوع دخل 20.000، وخرج 12.000، وبقي 8.000». هذا يُريك أين ذهب المال. لكن الـ 8.000 ليرة ليست ربحك. قد تكون فيها ضريبة القيمة المضافة (KDV) التي جمعتها من الزبائن، وقد لا يظهر فيها إيجار وصلت فاتورته ولم يُدفع بعد، وقد لا يظهر أبدًا بيع بالدَّين لم يصل ماله. شرحنا بالتفصيل لماذا يختلف النقد عن الربح في درس هناك ربح لكن لا مال: أين ينتظر النقد؟.
الجمعة الثانية عند بوراك بيك
خصّص بوراك بيك خمس دقائق كل مساء طوال أسبوع. وعند عدّ الجمعة ظهر في الصندوق 300 ليرة زيادة. نظر في الجدول: يوم الثلاثاء قبض دين أحد الزبائن نقدًا ونسي أن يكتبه. أضاف السطر، فتطابق الصندوق.
وظهرت أيضًا الـ 2.000 ليرة من الأسبوع الماضي: دُفعت لبائع الحليب نقدًا، وبقيت الفاتورة في المحفظة. وهذه الفاتورة الآن أيضًا في عمود المستند.
افعل هذا هذا الأسبوع
هذا الأسبوع خصّص خمس دقائق كل مساء عند الإغلاق. افتح الجدول ذا الأعمدة الستة (التاريخ، والبيان، والصندوق/البنك/البطاقة، والداخل، والخارج، والمستند)، واكتب حركات اليوم، وعُدّ الصندوق. ومساء الجمعة ضع علامة على السطور التي بقي عمود مستندها فارغًا؛ ويوم الاثنين اطلب تلك المستندات.
أخطاء شائعة
- عدم عدّ الصندوق كل مساء. إيجاد سبب فرق أسبوع كامل أصعب بكثير من إيجاد سبب فرق يوم واحد.
- عدم كتابة المال الذي تأخذه لنفسك، أو كتابته مصروفًا. في المنشأة الفردية هذا مسحوبات شخصية؛ يُكتب سطرًا منفصلًا، ولا يُعَدّ مصروفًا.
- كتابة البيع بالبطاقة يوم وصوله إلى البنك. البيع يحدث يوم يدفع الزبون؛ والمال يصل إلى البنك بعد بضعة أيام، بعد اقتطاع العمولة. تحقّق من الاثنين كلٍّ على حدة.
المصادر
- البلاغ العام لقانون الإجراءات الضريبية رقم 459، المعدَّل بالبلاغ رقم 575: حدّ 30.000 ليرة تركية في التحصيلات والمدفوعات (ملخص Cott، الجريدة الرسمية 30.11.2024)
- KPMG: البلاغ العام لقانون الإجراءات الضريبية رقم 575 (الجريدة الرسمية 30.11.2024، العدد 32738)، رفع حدّ التوثيق من 7.000 إلى 30.000 ليرة تركية
- البلاغ العام لقانون الإجراءات الضريبية رقم 459، النص الحالي: النطاق، والمعاملات في اليوم نفسه، والدفعات المجزّأة (Alomaliye)
- Ekonomi Gazetesi: إلزامية إجراء التحصيلات والمدفوعات عن طريق المؤسسات المالية، النطاق والغرامة
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 257 المكرّرة والمادة 355 المكرّرة (mevzuat.gov.tr)
- دفع الأجور وما يشبهها عن طريق البنوك: أصحاب العمل الذين لديهم 3 عمّال أو أكثر، منذ 1 يوليو 2025 (الجريدة الرسمية 04.06.2025؛ ملخص Cott)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41/1 (المال المسحوب من المنشأة لا يُسجَّل مصروفًا) (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية