مال المنشأة ومال جيبك: حساب منفصل، والمال المسحوب، ومصاريف البطاقة
عندما تُشترى حاجات المحل والبيت ببطاقة واحدة، يصبح كل سطر في الكشف سؤالًا. فتح حساب منفصل، وكتابة المال المسحوب والمال الموضوع في المنشأة الفردية، والمستحقّ من الشريك والدين للشريك في الشركة، وأربع حالات لمصاريف البطاقة، والفرز في آخر الشهر.
افتح للمنشأة حسابًا بنكيًا وبطاقة منفصلين؛ ولتمرّ منهما المبيعات والإيجار ومدفوعات المورّدين. في المنشأة الفردية، المال الذي تأخذه لنفسك من الصندوق مسحوبات شخصية، وليس مصروفًا؛ والمال الذي تضعه من جيبك ليس دخلًا أيضًا، فاكتب كلًّا منهما سطرًا منفصلًا. وفي الشركة، المال الذي يأخذه الشريك يصبح دينًا على الشريك للشركة، والمال الذي يدفعه الشريك من أجل الشركة يصبح دينًا على الشركة للشريك؛ واسأل محاسبك أولًا عن الحدود القانونية لدين الشريك وعن موضوع الفائدة.
البطاقة الوحيدة عند الحلّاق جمال أوسطا
جمال أوسطا يدير محل حلاقة في الحيّ. منشأته منشأة فردية (şahıs işletmesi). عنده بطاقة ائتمان واحدة: بها يشتري الشامبو، وبها يشتري حاجات البيت من السوق، وبها اشترى حذاء ابنه أيضًا. وفي آخر الشهر في الكشف 60 سطرًا. ومحاسبه القانوني (mali müşavir) يسأل عن كل واحد منها: «هذا للعمل أم للبيت؟» وجمال أوسطا يتذكّر نصفها.
في هذا الدرس نرى كيف تفصل مال المنشأة عن مالك الخاص كل يوم. كيف تأخذ مالًا لنفسك، والفرق في الشركة بين الراتب وحصة الأرباح والدين، تحدثنا عنه في درس أن تعطي نفسك راتبًا: سحب المال من الصندوق. وهنا ننظر إلى الترتيب اليومي.
أولًا تفريق: منشأة فردية أم شركة؟
تتغيّر القواعد بحسب نوع المنشأة:
- في المنشأة الفردية أنت والمنشأة شخص واحد من الناحية القانونية. عندما يختلط المال لا تنشأ علاقة دين كما في الشركة، لكن الحساب يصبح ضبابيًا، ويضطرّ محاسبك إلى فرز كل سطر على حدة. وإذا سُجّل مصروف شخصي مصروفًا للمنشأة خطأً، تظهر مشكلة ضريبية أيضًا.
- في الشركة ذات المسؤولية المحدودة (limited şirket) أو الشركة المساهمة (anonim şirket) الشركة شخص مستقل. مال الشركة ليس مال الشريك. وعندما يختلط المال يتحوّل ذلك إلى علاقة دين، وقد يصطدم بحدود قانونية.
الحساب المنفصل: افتحه مرة، واستعمله كل يوم
الخطوة الأولى واحدة في النوعين: حساب بنكي منفصل للمنشأة. في المنشأة الفردية يُفتح هذا الحساب باسمك، لكنه يُستعمل للعمل فقط. وكيف يُفتح تجده في درس فتح حساب للمنشأة وجهاز دفع بالبطاقة (POS).
بعد فتح الحساب اربط به ثلاثة أشياء:
- لتصل أموال المبيعات بالبطاقة (POS) إلى حساب المنشأة.
- لتخرج المدفوعات التلقائية، مثل الإيجار والكهرباء والهاتف، من حساب المنشأة.
- ليدفع المورّدون إلى حساب المنشأة، وادفع أنت لهم منه.
وهكذا يصبح كشف حساب البنك من تلقاء نفسه سجلًّا للمنشأة.
في المنشأة الفردية: المال الذي تسحبه والمال الذي تضعه
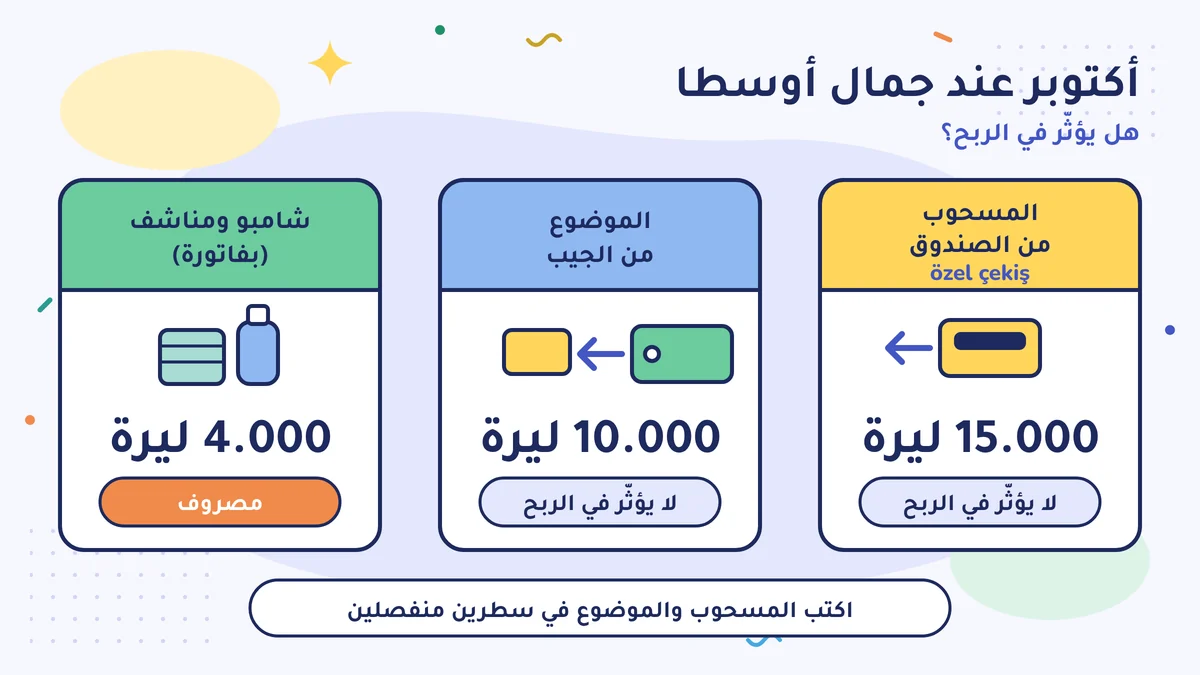
أخذ جمال أوسطا في أكتوبر من الصندوق 5.000 ليرة تركية ثلاث مرات، أي 15.000 ليرة في المجموع. هذه مسحوبات شخصية (özel çekiş): أن تأخذ مال المنشأة لحاجتك الخاصة. وهي ليست مصروفًا؛ والقانون يقول ذلك صراحة (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 41/1). ولا تُنقص الربح أيضًا. لكن إذا لم تُكتب يظهر الصندوق ناقصًا.
وفي الشهر نفسه وضع 10.000 ليرة من مدّخراته لإيجار المحل. وهذا أيضًا ليس دخلًا؛ بل هو إضافة مالك الخاص إلى المنشأة. وإذا لم يُكتب يظهر الصندوق زائدًا، ويسألك محاسبك: «من أين جاء هذا المال؟»
اكتب الاثنين في جدولك اليومي سطرين منفصلين: «مسحوبات شخصية» و«مال وُضع من الجيب». وفي آخر الشهر يكون جدول جمال أوسطا هكذا:
| البند | المبلغ | هل يؤثّر في الربح؟ |
|---|---|---|
| المسحوب من الصندوق | 15.000 | لا |
| الموضوع من الجيب | 10.000 | لا |
| شامبو ومناشف (بفاتورة) | 4.000 | نعم، مصروف |
في الشركة: المستحقّ من الشريك، والدين للشريك
سركان بيك شريك في شركة ذات مسؤولية محدودة تملك ورشة أثاث صغيرة. في الشركة اتجاهان:
إذا أخذ الشريك مالًا من الشركة. إذا لم يكن راتبًا أو حصة أرباح (kâr payı)، فهو دين على الشريك للشركة. ويظهر في الدفاتر تحت بند «مستحقّات من الشركاء» (ortaklardan alacak)، ويجب ردّه. انتبه: الشريك الذي لم يدفع دين رأس المال الذي حلّ موعده لا يستطيع أن يقترض من الشركة؛ ولا يستطيع ذلك أيضًا إذا كانت أرباح الشركة واحتياطياتها الحرّة لا تغطي خسائر السنوات السابقة (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة 358؛ وللشركة المحدودة المادة 644). وحتى في الحالة المسموح بها، يُنتظر من الشركة أن تحسب على هذا المال فائدة مناسبة للسوق. وفي التطبيق يحسب المحاسب في آخر الفترة فائدة على هذا الدين، وتُصدر الشركة للشريك فاتورة فائدة. وإذا لم تُحسب الفائدة، فقد يُعَدّ ذلك عند التدقيق الضريبي توزيعًا خفيًا للأرباح (واسمه في القانون: التوزيع المستتر للأرباح عن طريق تسعير التحويل (transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı)، قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 13)؛ وقد تترتّب على الشركة ضريبة إضافية وغرامة. اسأل محاسبك قبل أن تأخذ المال.
إذا وضع الشريك مالًا في الشركة، أو دفع مصروف الشركة من جيبه. هنا تصبح الشركة مدينة للشريك: «ديون للشركاء» (ortaklara borç). دفع سركان بيك ثمن خشب وغراء بـ 20.000 ليرة ببطاقته الخاصة. وصدرت الفاتورة باسم الشركة. فنشأ على الشركة دين لسركان بيك بـ 20.000 ليرة. وفي آخر الشهر حُوّلت 20.000 ليرة من حساب الشركة إلى حساب سركان بيك، وكُتب في البيان: «ردّ دين الشريك، فاتورة الخشب». فأُقفل القيد نظيفًا. وإذا كان الشريك يُقرض الشركة باستمرار وبمبالغ كبيرة، فقد تكون لذلك أيضًا نتائج ضريبية مستقلة (رأس المال المستتر (örtülü sermaye)، أي مال يُوضَع على أنه دين لكنه يُستعمل كأنه رأس مال؛ قانون ضريبة الشركات، المادة 12)؛ فاسأل محاسبك.
والتحصيلات والمدفوعات مع الشريك التي يزيد مبلغها على 30.000 ليرة تركية يجب أيضًا أن تتم في 2026 عن طريق البنك أو البريد التركي (PTT) (البلاغ العام لقانون الإجراءات الضريبية رقم 459، المعدَّل بالرقم 575). وأنظف طريق أن تتعامل بالمال مع الشريك عن طريق البنك، في كل مبلغ.
مصاريف البطاقة: أربع حالات
| الحالة | في المنشأة الفردية | في الشركة |
|---|---|---|
| مصروف عمل ببطاقة المنشأة | قد يكون مصروفًا إذا كان له مستند | قد يكون مصروفًا إذا كان له مستند |
| مصروف شخصي ببطاقة المنشأة | مسحوبات شخصية، وليس مصروفًا | دين على الشريك للشركة |
| مصروف عمل بالبطاقة الشخصية | قد يكون مصروفًا إذا صدرت الفاتورة باسم المنشأة | إذا صدرت الفاتورة باسم الشركة، تصبح الشركة مدينة للشريك |
| مصروف شخصي بالبطاقة الشخصية | لا يخصّ المنشأة | لا يخصّ الشركة |
تفصيلان. الأول: المصروف لا ينشأ يوم تدفع دين البطاقة، بل بفاتورة الشراء نفسه؛ ودفع كشف البطاقة ليس مصروفًا منفصلًا. الثاني: أيّ مصروف يُعَدّ متعلقًا بالعمل سؤال آخر؛ انظر مقال «أيّ المصاريف تُسجَّل مصروفًا؟» (باللغة التركية). القرار يتخذه محاسبك؛ وعملك أن تأخذ المستند باسم المنشأة، وأن تقول ما هو.
آخر الشهر: افرز ما اختلط
حتى أفضل نظام يختلط أحيانًا. في آخر الشهر افتح كشف حساب المنشأة وكشف بطاقة المنشأة. وضع بجانب كل سطر حرفًا: «İ» لما هو للعمل (من الكلمة التركية iş، أي العمل)، و«Ö» لما هو شخصي (من الكلمة التركية özel، أي خاص). أرسل سطور «Ö» إلى محاسبك في قائمة منفصلة. وأرفق بها أيضًا فواتير مصاريف العمل التي دفعتها ببطاقتك الشخصية.
هذه الدقائق العشر توفّر ساعة من وقت محاسبك، وتوفّر عليك ارتباكًا في آخر السنة.
البطاقتان عند جمال أوسطا
طلب جمال أوسطا من البنك بطاقة ثانية، وربطها بحساب المنشأة. كل مشتريات المحل بتلك البطاقة؛ ومشتريات البيت بالبطاقة القديمة. والمال الذي يأخذه من الصندوق يكتبه في الجدول «شخصي». وفي كشف نوفمبر كان هناك 25 سطرًا. لم يسأل المحاسب إلا عن سطر واحد: صيانة مكيّف المحل. وكانت فاتورتها في الملف أصلًا.
افعل هذا هذا الأسبوع
افتح كشف حساب البنك وكشف البطاقة للشهر الماضي، واكتب بجانب كل سطر «İ» لما هو للعمل، و«Ö» لما هو شخصي (الحرفان من الكلمتين التركيتين iş، أي العمل، وözel، أي خاص). أرسل سطور «Ö» إلى محاسبك في قائمة منفصلة. وإذا لم تكن عندك بطاقة منفصلة مربوطة بحساب المنشأة، فاطلبها من بنكك هذا الأسبوع.
أخطاء شائعة
- عدم كتابة المال الذي تأخذه من الصندوق. حتى لو لم يكن مصروفًا، إذا لم يُكتب يظهر الصندوق ناقصًا ويضيع السبب. وإذا لم يُكتب المال الذي تضعه من جيبك، يظهر الصندوق زائدًا.
- استعمال صندوق الشركة المحدودة كأنه صندوقك الخاص. المال الذي يأخذه الشريك دين عليه للشركة، ويُردّ؛ وقد يصطدم بالحدّ القانوني، وقد يلزم حساب فائدة عليه.
- أخذ فاتورة مصروف العمل المدفوع بالبطاقة الشخصية باسمك أنت. إذا لم تكن الفاتورة باسم المنشأة فلا تكون مصروفًا للمنشأة. عند الشراء أعطِ الاسم التجاري للمنشأة ورقمها الضريبي.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41/1 (المال المسحوب من المنشأة لا يُسجَّل مصروفًا) (mevzuat.gov.tr)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادتان 358 و644 (منع الشريك من الاقتراض من الشركة) (mevzuat.gov.tr)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 13 (التوزيع المستتر للأرباح عن طريق تسعير التحويل) (mevzuat.gov.tr)
- البلاغ العام لقانون الإجراءات الضريبية رقم 459، المعدَّل بالرقم 575: حدّ 30.000 ليرة تركية في التحصيلات والمدفوعات مع الشركاء (Ekonomi Gazetesi)
- Mehmet Maç (محاسب قانوني محلَّف، YMM): النتائج الضريبية لإقراض الشريك بلا فائدة: قانون ضريبة الشركات المادة 13، والفائدة المماثلة، وضريبة القيمة المضافة (MuhasebeTR)
- Erdem & Erdem: منع الاقتراض من الشركة بحسب القانون التجاري التركي
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية