المخزون: مال ينتظر على الرف
كل بضاعة على الرف هي مال خرج من الصندوق. انطلاقًا من محل بائعة الزهور سلمى هانم، نتعلم ما هو المخزون، ولماذا يضيّق الزائد منه على المنشأة، وكيف يُجرى جرد بسيط للمخزون.
المخزون (stok) هو البضاعة التي اشتريتها لتبيعها لكنك لم تبعها بعد. كل بضاعة لم تُبَع هي مال خرج من الصندوق ولم يعد. لذلك قد يتركك المخزون الزائد بلا نقد حتى لو ظهر ربح. والجرد البسيط مرة في الشهر يحميك من هذا الفخ.
طاولة بائعة الزهور سلمى هانم
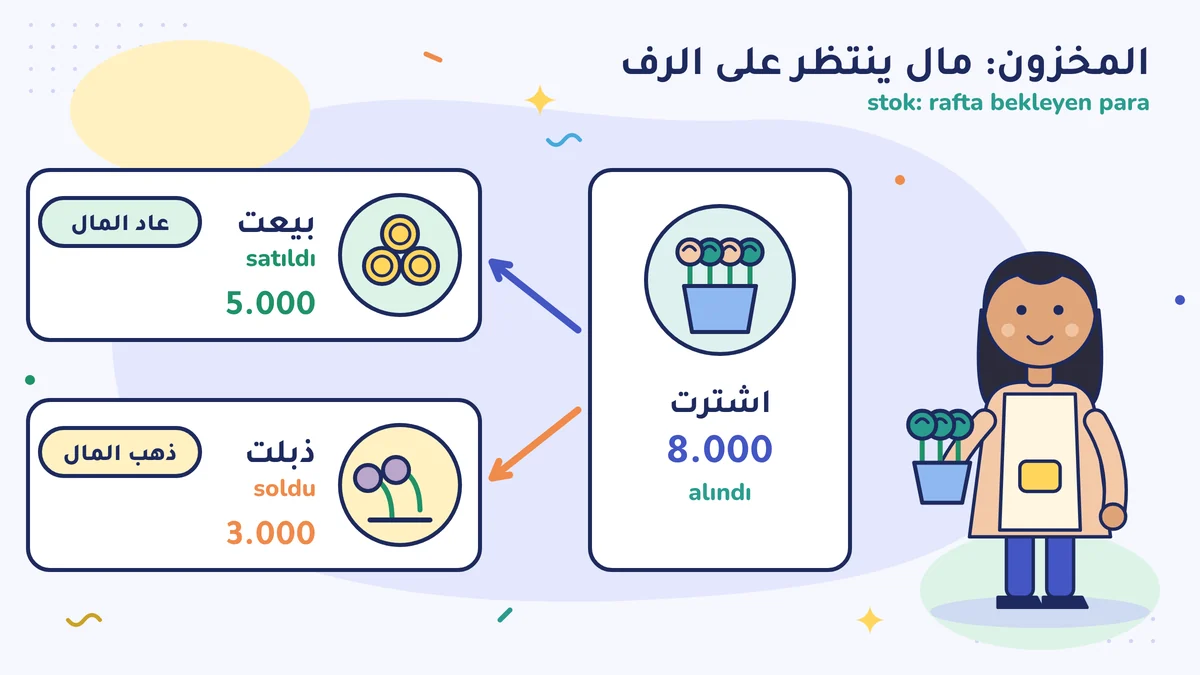
سلمى هانم بائعة زهور. وهي تستعد لعيد الحب اشترت ورودًا بـ 8.000 ليرة تركية. باعت منها ما قيمته 5.000 ليرة، وذبلت ورود بقيمة 3.000 ليرة فرُميت. وسؤال سلمى هانم: «دفعت المال عند الشراء، فأين مال البضاعة التي لم أستطع بيعها؟»
الجواب: ذهب. سجّل البضاعة التي رميتها فورًا: ماذا رميت، وكم، وفي أيّ يوم، ولماذا. وإن أمكن فصوّرها، وأبلغ محاسبك القانوني (mali müşavir) في الشهر نفسه. هو من يخبرك كيف تُسجَّل البضاعة التالفة، وهل يلزم محضر رسمي (tutanak) أم لا؛ وإذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV)، فقد تؤثّر هذه البضاعة في حساب الضريبة أيضًا. في هذا المثال الزهور لا تدوم؛ لكن المنطق نفسه ينطبق على البضائع التي تدوم أيضًا، غير أن المال يضيع ببطء أكبر، أو لا يضيع أبدًا لكنه ينتظر مدة طويلة.
ما هو المخزون؟
المخزون (stok) هو البضائع التي اشتريتها أو أنتجتها لتبيعها ولم تُبَع بعد. الرفوف في البقالة، والصبغة والشامبو في صالون تصفيف الشعر، والقماش عند الخيّاط، وقطع الغيار عند المصلّح، كلها مخزون.
قاعدة المخزون بسيطة:
- عند شراء البضاعة يخرج المال (أو يُسجَّل دين).
- عند بيع البضاعة يعود المال وتُضاف إليه حصتك.
- وإلى أن تُباع، ينتظر المال على الرف.
البضاعة غير المبيعة ليست مصروفًا بعد، وليست دخلًا أيضًا. في المنشأة التي تمسك دفاترها بنظام الميزانية (bilanço usulü)، يسجّل المحاسب القانوني هذه البضاعة «مخزونًا»؛ وعندما تُباع تتحوّل تكلفتها إلى مصروف. أما من يمسكون دفتر الأعمال (işletme defteri)، فتُسجَّل مشترياتهم أولًا في جانب المصروف، وفي آخر السنة تُعَدّ البضاعة الباقية في اليد وتُضاف إلى الحساب؛ والنتيجة واحدة. وفي نظام المحاسبة المبسَّط (basit usul) القواعد مختلفة. اسأل محاسبك القانوني أيّ دفتر هو دفترك.
«البضاعة غير المبيعة مال خرج من الصندوق»
لنرَ ذلك بمثال. ورشة حسن أوسطا اشترت في أول الشهر قطع غيار بـ 10.000 ليرة. وهذا الشهر ركّب قطعًا بقيمة 4.000 ليرة في سيارات الزبائن، وأصدر بها فواتير (fatura).
| البند | المبلغ |
|---|---|
| القطع المشتراة في أول الشهر | 10.000 |
| المستخدَم والمبيع | 4.000 |
| الباقي على الرف (المخزون) | 6.000 |
خرجت 6.000 ليرة من الصندوق، لكنها لم تدخل في مصروف هذا الشهر. عندما تنظر إلى الربح يبدو جيدًا؛ وعندما تنظر إلى الصندوق لا تجد مالًا. وهذا أحد أسباب الفرق بين الربح والنقد (انظر هناك ربح لكن لا مال).
لماذا المخزون الزائد فخ؟
- يتجمّد المال. لا تستطيع أن تدفع الإيجار بـ 6.000 ليرة تنتظر على الرف.
- البضاعة تتقادم. الزهور تذبل، والطعام يفسد، والموضة تمضي، والتقنية تتقادم.
- تشغل مكانًا. والمستودع يعني إيجارًا أيضًا.
- تُنسى. البضاعة التي تبقى في قاع الرف يُبحث عنها يومًا ما: «أين هذه؟»
والمخزون القليل مشكلة أيضًا: إذا قلت «غير موجود» يذهب الزبون إلى محل آخر. الهدف ليس مخزونًا صفرًا، بل مخزون بقدر حاجتك.
جرد بسيط للمخزون
إذا كنت تمسك دفاترك بنظام الميزانية أو تمسك دفتر الأعمال، فعليك في آخر السنة أن تعدّ البضاعة التي في يدك وتبلغ بها محاسبك القانوني؛ وفي النظام المبسَّط الوضع مختلف، فاسأل محاسبك القانوني. لكن يجب أن تنظر بنفسك أكثر من ذلك بكثير، دون أن تنتظر آخر السنة. افعل هكذا:
- عُدّ. اكتب عدد كل منتج على الرف.
- سعّر. اكتب لكل منتج بكم ليرة وصل إليك (سعر الشراء، لا سعر البيع).
- اضرب واجمع. العدد × سعر الشراء. المجموع هو مالك الذي ينتظر على الرف.
- قارن. قارنه بمجموع الشهر الماضي. إذا كان يكبر، فهذا يعني أن البضاعة التي لا تستطيع بيعها تتراكم.
المنشأة الصغيرة تستطيع أن تفعل ذلك مرة في الشهر، في نصف ساعة.
أيّ بضاعة تدور ببطء؟
أثناء الجرد اسأل هذا السؤال: «متى بعت هذه البضاعة آخر مرة؟» المنتج الذي لم تلمسه منذ ثلاثة أشهر مال ينتظر. إمّا أن تخفّض سعره، وإمّا ألّا تطلبه مرة أخرى. البيع بتخفيض واسترداد المال أفضل في أغلب الأحيان من إبقائه منتظرًا على الرف.
قبل أن تطلب طلبية جديدة
- كم يوجد على الرف؟
- كم أبيع في الشهر؟
- في كم من الوقت يُحضرها المورّد؟
- إذا اشتريت بالجملة، هل ما أكسبه من التخفيض أكبر من تكلفة تجميد المال؟
الشراء بالجملة يبدو رخيصًا، لكن ذلك المال الإضافي المجمَّد قد يضيّق عليك يوم الإيجار.
البضاعة التي تدوم أيضًا مال ينتظر
الزهور تذبل، لذلك يظهر الخطر فورًا. لكن القماش الذي ينتظر في خزانة الخيّاط، أو قطع الغيار على رف المصلّح، لا تذبل؛ لذلك يبقى الخطر صامتًا. القماش الذي اشتُري قبل سنتين بـ 3.000 ليرة لأنه «سيلزم يومًا ما»، إذا كان لا يزال على الرف، فهذا يعني أن تلك الـ 3.000 ليرة لم تعمل منذ سنتين. كان يمكن للمال نفسه في ذلك الوقت أن يغطّي الإيجار، أو ثمن آلة جديدة.
المخزون والفاتورة
احتفظ بفاتورة البضاعة التي تشتريها. مستند البضاعة الموجودة على الرف مهم لمحاسبك القانوني أيضًا؛ لأنه إذا تطلّب نوع دفترك ذلك، تبلغه في آخر السنة بقيمة البضاعة التي في يدك. شراء البضاعة بلا فاتورة يصعّب عليك تسجيل المصروف، ويصعّب أيضًا عدّ مخزونك بشكل صحيح. اسأل محاسبك القانوني عن الطريقة الكاملة لجرد آخر السنة وعن موعده؛ فهو يرشدك بحسب نوع منشأتك.
في جملة واحدة
المخزون ليس شيئًا سيئًا؛ لكن المخزون الذي لا تعرفه هو مال ينتظر بصمت في مكان ما. عُدّه مرة في الشهر، واجمعه، وقارنه بالشهر الماضي.
ما ستجده في الجرد
في الجرد الأول تتفاجأ أغلب المنشآت: «هل عندنا كل هذه البضاعة؟» بعضهم يجد صناديق لم تُلمَس منذ سنة، وبعضهم يكتشف طلبيات متكرّرة لم يكن يعرف بها أبدًا. هذه المفاجأة طبيعية. لا تكتفِ بالجرد مرة واحدة ثم تتركه؛ إذا واصلت في الشهر الثاني والثالث، يتّضح من تلقاء نفسه أيّ بضاعة تدور بسرعة وأيّها ببطء، وتنتقل قرارات الطلب عندك من الحدس إلى الأرقام.
افعل هذا هذا الأسبوع
خصّص يومًا هذا الأسبوع، وعُدّ مجموعة المنتجات التي تحبس أكبر قدر من مالك. اضرب العدد × سعر الشراء، ودوّن المجموع. إذا وجدت منتجًا لم يُبَع أبدًا منذ ثلاثة أشهر، فاكتب بجانبه ملاحظة: هل سأخفّض سعره، أم سأعيده، أم لن أشتريه مرة أخرى؟
أخطاء شائعة
- العدّ بسعر البيع. المال الذي ينتظر على الرف هو ما كلّفتك البضاعة؛ لا سعر بيعها.
- الشراء الزائد بحجّة «فرصة التخفيض». الشراء الرخيص ليس توفيرًا ما دمت لا تستطيع البيع.
- الجرد مرة واحدة في السنة. من ينظر مرة في السنة لا يرى المشكلة طوال سنة كاملة.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية