أول 30 كلمة 4: كلمات الدفتر والحساب
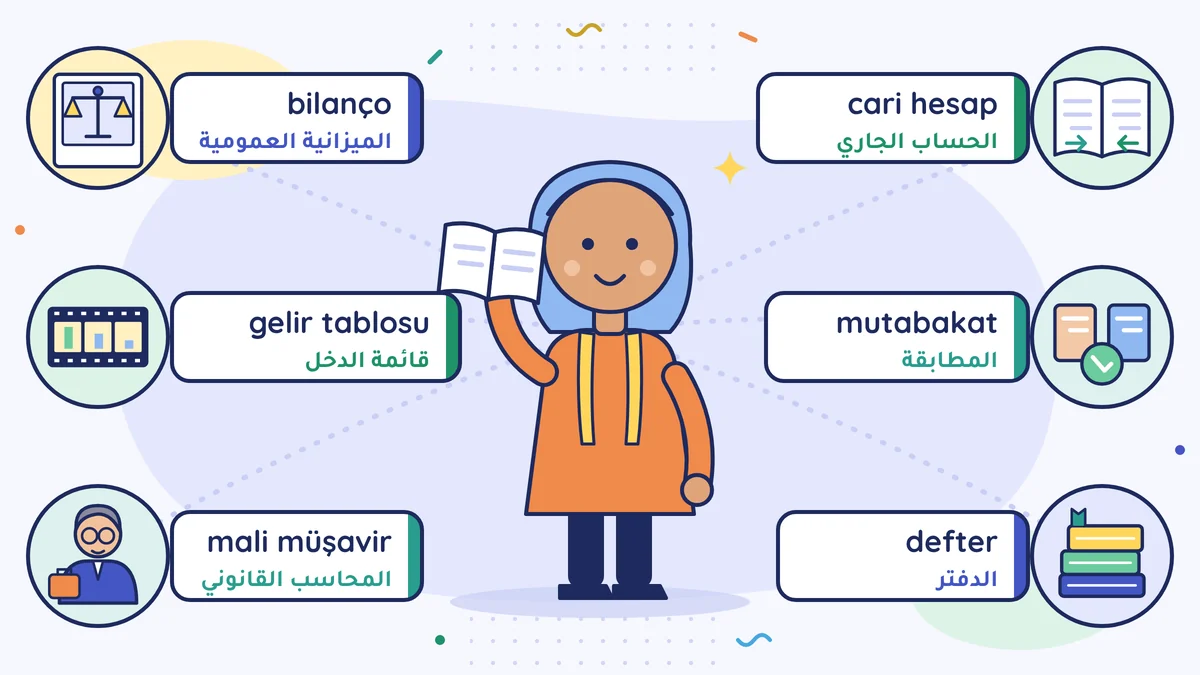
الحساب الجاري (cari hesap)، والمطابقة (mutabakat)، والدفتر (defter)، والميزانية العمومية (bilanço)، وقائمة الدخل (gelir tablosu)، والمحاسب القانوني (mali müşavir). ننطلق من دفتر الدَّين عند خيّاطة، ونتعرّف إلى نظام السجلات في المنشأة وإلى الشخص الذي يمسك هذه السجلات.
الحساب الجاري (cari hesap) هو دفتر الدَّين الذي يُظهر من المدين لمن وبكم؛ والمطابقة (mutabakat) هي تأكيد أن دفتري الطرفين يُظهران الرقم نفسه. الميزانية العمومية (bilanço) جدول يوم واحد، وقائمة الدخل (gelir tablosu) جدول فترة. والشخص الذي يمسك هذه في الدفتر ويرشدك في أمور الضريبة هو المحاسب القانوني (mali müşavir).
دفتر فاطمة هانم
فاطمة هانم خيّاطة. تدير مشغلها باسمها وتمسك دفتر الأعمال (işletme defteri)؛ ولأن عملها كبر، تفكّر في الانتقال السنة القادمة إلى شركة محدودة صغيرة. تشتري القماش من رضا بيك، وتسلّم الخياطة لزبائنها. المدفوعات لا تتم فورًا: أحيانًا تكون فاطمة هانم مدينة لرضا بيك، وأحيانًا يكون زبونها مدينًا لها. تكتب كل ذلك في دفتر. وذلك الدفتر هو أصل الكلمات الثلاث الأولى في هذا الدرس.
في آخر السنة جاء محاسبها القانوني (mali müşavir) وقال: «لنُطابق حساباتكم الجارية، سأغلق الدفتر وأستخرج ملخّص آخر السنة. وإذا انتقلتم إلى شركة، فسنستخرج من الآن فصاعدًا الميزانية العمومية وقائمة الدخل أيضًا.» وعندما سمعت فاطمة هانم هذا تمسّكت بدفترها. والآن لنترجم تلك الجملة.
الحساب الجاري (cari hesap): دفتر الدَّين
الحساب الجاري (cari hesap) هو سجل الدَّين والمستحَق بينك وبين شخص أو شركة. تخيّله صفحة منفصلة لكل زبون ولكل مورّد: ماذا بعت، وماذا أخذ، وماذا دفع، وكم ليرة بقيت. هو الشيء نفسه مثل دفتر الدَّين (veresiye defteri) عند البقّال؛ لكنه أكثر تنظيمًا.
له اتجاهان. إذا كان زبونك مدينًا لك فهذا مستحَقّك (alacak). وإذا كنت مدينًا للمورّد فهذا دَينك (borç). وقد يكون الشخص نفسه زبونك ومورّدك معًا.
مثال صغير: اشتريت من رضا بيك قماشًا بـ 8.000 ليرة ولم تدفع بعد: في الحساب الجاري لرضا بيك يظهر عليك دَين بـ 8.000 ليرة. وخِطت فستان نيلوفر هانم بـ 2.000 ليرة ولم تأخذ ثمنه: في حسابها الجاري يظهر لك مستحَق بـ 2.000 ليرة.
المطابقة (mutabakat): أن يكتب الدفتران الرقم نفسه
المطابقة (mutabakat) هي أن يقارن الطرفان حساباتهما الجارية ويقولا: «نعم، عندنا أيضًا هذا الرقم مكتوب». ولأن شخصين مختلفين يكتبان الدَّين نفسه في دفترين مختلفين، قد تظهر عند أحد الطرفين فاتورة منسيّة، أو مبلغ أُدخل خطأً، أو مال دُفع ولم يُسجَّل.
في الغالب يرسل أحد الطرفين إلى الآخر ملخّص الحساب أو يكتب له رسالة؛ والطرف الآخر يؤكّد الرقم، أو يذكر الفرق إن وُجد. وإذا تمّت بانتظام فإنها تنقذك من خلافات «أنا دفعت» و«لم تدفع».
مثال صغير: في دفتر فاطمة هانم دَين لرضا بيك بـ 8.000 ليرة. وفي دفتر رضا بيك مكتوب مستحَق بـ 7.500 ليرة. بحثت فاطمة هانم مع رضا بيك عن فرق الـ 500 ليرة؛ ووجدت أن إحدى الدفعات لم تدخل في سجل رضا بيك.
الدفتر (defter): كتاب سجلات المنشأة
الدفتر (defter) هو نظام السجلات الذي تُكتب فيه إيرادات المنشأة ومصاريفها وعملياتها بطريقة منظَّمة. الفواتير والمستندات التي في يدك تُسجَّل أولًا في الدفتر، ثم تُستخرج التقارير. من دون دفتر لا يستطيع أحد أن يعرف كم كسبت، ولا كيف ستُحسب ضريبتك.
الدفاتر التي تُمسك تختلف بحسب نوع المنشأة وحجمها؛ المنشآت الفردية الصغيرة تستعمل نظامًا أبسط (دفتر الأعمال، işletme defteri)، والشركات والمنشآت الكبيرة تستعمل نظامًا أكثر تفصيلًا (نظام الميزانية، bilanço esası). أما الحِرفي الخاضع للنظام المبسَّط (basit usul) فلا يمسك أيًّا من هذه الدفاتر؛ بل تُسجَّل مستندات الشراء والبيع في نظام Defter Beyan على الإنترنت، ويقوم بذلك في الغالب المحاسب القانوني. أغلب الدفاتر يمكن اليوم أن تُمسك إلكترونيًا. لا تقرّر وحدك: المحاسب القانوني هو من يحدّد الدفتر الذي ستمسكه، وأنت تعطيه المستندات كاملة.
مثال صغير: تعطي فاطمة هانم كل شهر الفواتير التي جمعتها لمحاسبها القانوني، فيسجّلها في دفتر الأعمال. وفي آخر السنة يكون قد اجتمع في الدفتر مبيعات بـ 480.000 ليرة وإنفاق بـ 400.000 ليرة.
الميزانية العمومية (bilanço): صورة المنشأة
الميزانية العمومية (bilanço) جدول يُظهر حال المنشأة في يوم معيّن. مثل صورة فوتوغرافية: ما الذي تملكه في ذلك اليوم (الصندوق، والبنك، ومستحقّاتك، وآلاتك، ومخزونك)، وما الذي أنت مدين به، والجزء الباقي الذي هو لك (رأس المال والربح المتراكم). الجانب الأيسر «ماذا أملك»، والجانب الأيمن «بمال مَن اشتُريت هذه الأشياء»، والجانبان متساويان دائمًا.
هذه المساواة تقول: كل ما تملكه المنشأة اشتُري إما بالدَّين وإما بمال صاحبها. تُستخرج الميزانية العمومية عادةً في تاريخ مثل آخر السنة. واعرف هذا التمييز: الميزانية العمومية وقائمة الدخل تُستخرجان في المنشآت التي تمسك دفاترها بنظام الميزانية (جميع الشركات ذات المسؤولية المحدودة والشركات المساهمة، والمنشآت الفردية الكبيرة). أما المنشأة الصغيرة التي تمسك دفتر الأعمال، فيُعَدّ لها بدلًا منهما ملخّص أبسط في آخر السنة.
مثال صغير: لنقل إن الشركة، بعد انتقال فاطمة هانم إليها، تملك في آخر سنتها الأولى ما مجموعه 100.000 ليرة في الصندوق والبنك والآلات والمستحقّات. منها 40.000 ليرة دَين لتاجر القماش وللبنك، و60.000 ليرة رأس مال وضعته فاطمة هانم بصفتها شريكة وربح متراكم. 40.000 + 60.000 = 100.000.
قائمة الدخل (gelir tablosu): فيلم المنشأة
قائمة الدخل (gelir tablosu) جدول يُظهر كم دخلًا حقّقت في فترة معيّنة، وكم أنفقت، وكم بقي في النهاية من ربح أو خسارة. إذا كانت الميزانية العمومية صورة، فقائمة الدخل فيلم: ماذا حدث من يناير إلى ديسمبر.
في أعلى الجدول تُكتب المبيعات، وفي وسطه المصاريف، وفي أسفله الربح أو الخسارة. إنها الصورة الرسمية لفرق «الدخل ناقص المصروف» في درس «Para nasıl döner: gelir, gider ve arada kalan» (باللغة التركية). البنوك عندما تعطي قرضًا، والشركاء عندما يتخذون قرارًا، وأنت عندما تنظر إلى عملك، أول ما تنظرون إليه هو هذا الجدول.
مثال صغير: أرقام فاطمة هانم هذه السنة: 480.000 ليرة مبيعات، و400.000 ليرة مصروف، و80.000 ليرة ربح قبل الضريبة. اليوم تظهر هذه الأرقام في الملخّص البسيط الذي يخرج من دفتر الأعمال؛ وعندما تنتقل إلى شركة ستُكتب أرقام من النوع نفسه في قائمة الدخل.
المحاسب القانوني (mali müşavir): رفيق طريق المنشأة
المحاسب القانوني (mali müşavir) (ولقبه المهني في الغالب serbest muhasebeci mali müşavir) هو الشخص الذي يمسك دفترك، ويُعِدّ إقراراتك الضريبية (beyanname)، ويرشدك في أمور الضريبة. ما يمثّله طبيب العائلة لصحة الإنسان، يمثّله هو للصحة المالية للمنشأة. أنت تحضر له المستندات، وهو يمسك السجلات، ويقدّم الإقرارات، ويقول لك ما يجب أن تفعله.
المحاسب القانوني لا يفعل كل شيء بدلًا منك. جمع المستندات، وإعطاء المعلومات الصحيحة، وتخصيص المال لدفع الضريبة، تبقى عليك. تناولنا بالتفصيل ما يفعله وما لا يفعله في درس منفصل.
مثال صغير: تترك فاطمة هانم في الأسبوع الأول من كل شهر ملفّ المستندات عند محاسبها القانوني. فيسجّلها في الدفتر، ويُعِدّ في آخر الشهر الإقرارات الضريبية.
لنجمع الست
تمسك فاطمة هانم حسابًا جاريًا (cari hesap) لكل زبون. ومرة في السنة تطابق الأرقام مع الطرف الآخر عبر المطابقة (mutabakat). وتُسجَّل المستندات في الدفتر (defter). وعندما تنتقل إلى شركة سيخرج من الدفتر تقريران: الميزانية العمومية (bilanço) التي هي صورة يوم واحد، وقائمة الدخل (gelir tablosu) التي هي فيلم سنة. والشخص الذي يدير هذه الأعمال ويرشدها هو المحاسب القانوني (mali müşavir).
افعل هذا هذا الأسبوع
اختر شخصين: أكثر من تبيعه بالدَّين، أو أكثر من أنت مدين له. لكلٍّ منهما جهّز ملاحظة تقول: «في تاريخ كذا يظهر عندي هذا المبلغ»، وأرسلها إلى الشخص المعني؛ وانظر هل يتطابق الرقم. وإذا لم يتطابق، فتكون قد أجريت أول مطابقة لك.
أخطاء شائعة
- حفظ الدَّين في الذاكرة. الدَّين والمستحَق الذي لا تكتبه على ورقة أو في برنامج يُنسى، ثم يظهر الخلاف.
- عدم إجراء المطابقة أبدًا. الفرق الذي يظهر بعد سنوات أصعب حلًّا بكثير من فرق كان يمكن حلّه في يومه.
- الخلط بين الميزانية العمومية وقائمة الدخل. الأولى حال يوم واحد، والثانية حركة فترة.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية