Для тех, кто ведёт книгу учёта предприятия: итоговый отчёт по книге учёта
Если вы ведёте книгу учёта предприятия как индивидуальный предприниматель, у вас на руках не баланс, а одностраничный итоговый отчёт по книге учёта (işletme hesabı özeti). На примере отчёта мастера-обивщика мы смотрим две его стороны, влияние товара на конец периода на прибыль, чего в отчёте нет, и проверку из пяти вопросов перед декларацией.
Итоговый отчёт по книге учёта (işletme hesabı özeti) — это годовой отчёт индивидуального предпринимателя, который ведёт книгу учёта предприятия. С одной стороны в нём стоят товар на начало периода, закупки за год и расходы, с другой — продажи, прочие доходы и товар, оставшийся на полке при инвентаризации в конце года; разница между ними — прибыль или убыток. Коммерческий доход в годовой декларации по подоходному налогу составляется из этого отчёта. Кассы, банка, дебиторской и кредиторской задолженности в этом отчёте нет.
Одна страница мастера Реджепа
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Реджеп-уста (мастер Реджеп) — обивщик мебели. У него индивидуальное предприятие на своё имя (şahıs işletmesi, далее — ИП), и он ведёт книгу учёта предприятия (işletme defteri). Его сосед получил от бухгалтера своего ООО толстый бухгалтерский баланс (bilanço) и отчёт о доходах и расходах (gelir tablosu). А у Реджепа-усты на руках одностраничный отчёт: «Итоговый отчёт по книге учёта». Он смотрит на соседа и спрашивает: «А мой что, неполный?»
Нет, не неполный. Это годовой итог более простой книги. В этом уроке мы читаем эту страницу строка за строкой.
Кто ведёт книгу учёта предприятия?
Закон о налоговой процедуре (Vergi Usul Kanunu) делит коммерсантов (tacir) на два класса. ИП, у которых закупки, продажи или выручка от работы не превышают пределов, указанных в законе, относятся ко второму классу и ведут книги по методу учёта предприятия (işletme hesabı esası) (Закон о налоговой процедуре, ст. 177–178). ИП, превысившие эти пределы, а также ООО, акционерные общества, полные и коммандитные товарищества ведут книги по балансовому методу (Закон о налоговой процедуре, ст. 177). Суммы пределов обновляются каждый год; актуальную цифру для вашего дела узнайте у лицензированного бухгалтера (mali müşavir). Коммерсант второго класса, если хочет, может выбрать и балансовый метод (Закон о налоговой процедуре, ст. 179).
Если вы на упрощённом порядке налогообложения (basit usul), всё это вас не касается: вы не ведёте книги, предусмотренные законом, документы на ваши закупки и продажи записываются в Систему «Дефтер-Беяннаме», доход от этого дела освобождён от подоходного налога, и годовую декларацию по этому доходу вы не подаёте («Упрощённый или общий порядок налогообложения?»).
Две колонки, как в тетради продуктового магазинчика
Представьте старую тетрадь продуктового магазинчика (bakkal): на одной странице деньги, которые ушли, на странице напротив — деньги, которые пришли. В конце месяца обе стороны складывают, разница — то, что осталось. Книга учёта предприятия работает так же: на одной стороне расходы, на другой — выручка. В конце года обе стороны складываются, разница — прибыль или убыток.
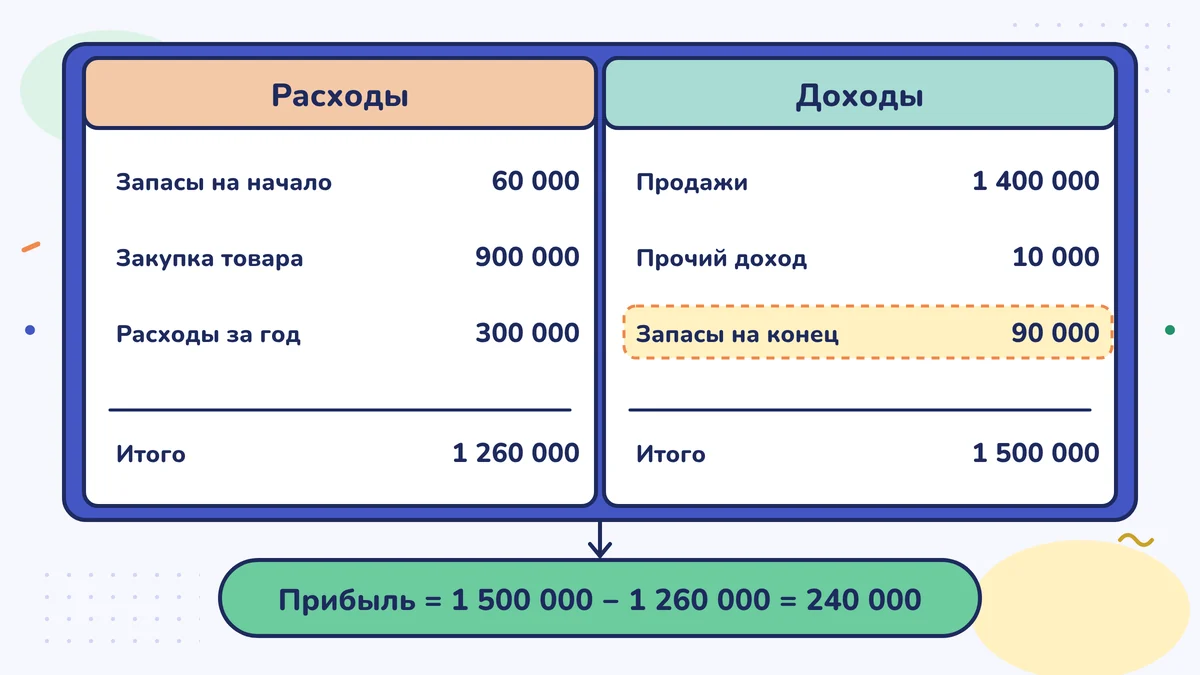
Отчёт Реджепа-усты (примерные цифры)
| Сторона расходов | TL |
|---|---|
| Товар на начало периода (ткань и поролон на полке на 1 января) | 60 000 |
| Товар, купленный в течение года | 900 000 |
| Расходы за год (аренда, электричество, сотрудник, амортизация) | 300 000 |
| Итого | 1 260 000 |
| Сторона выручки | TL |
|---|---|
| Продажи и выручка от работы | 1 400 000 |
| Прочие доходы | 10 000 |
| Товар на конец периода (инвентаризация 31 декабря) | 90 000 |
| Итого | 1 500 000 |
Прибыль = 1 500 000 − 1 260 000 = 240 000 лир.
Цифры продаж и закупок указаны без НДС; НДС (KDV) учитывается отдельно: если вы плательщик НДС, то в декларации по НДС, которую вы подаёте каждый месяц, НДС, уплаченный при закупках, вычитается из НДС, полученного от покупателей при продаже.
Почему товар на конец периода стоит на стороне выручки?
Реджеп-уста записал в расходы всю ткань, которую купил за год. Но на 90 000 лир из неё 31 декабря ещё лежит на полке: она не продана и не использована. Записать то, что осталось на полке, на противоположную сторону — значит сказать: «деньги за этот товар ещё не потрачены».
Итог получается тот же, что и у «себестоимости продаж» в отчёте о доходах и расходах: 60 000 + 900 000 − 90 000 = 870 000 лир — это товар, который действительно был использован за год.
Если инвентаризация ошибочна, прибыль сдвигается. Если бы Реджеп-уста записал товар на полке как 40 000, его прибыль выглядела бы как 190 000; если бы записал 140 000 — как 290 000. Есть и цепной эффект: товар на конец этого года — это товар на начало следующего. Товар, посчитанный в этом году в большем количестве, уменьшит прибыль следующего года на ту же сумму. То есть ошибка инвентаризации не исчезает, она переходит из года в год. Как проводить инвентаризацию, вы видели в уроке «Запасы: деньги, которые ждут на полке».
Что не попадает в расходы?
За год Реджеп-уста взял домой 15 000 лир. Эти деньги в расходы не записываются; деньги, которые владелец берёт из бизнеса, — не расход (Закон о подоходном налоге (Gelir Vergisi Kanunu), ст. 41). Налог считается не с изъятых денег, а с прибыли в 240 000 лир («Платить себе зарплату: как брать деньги из кассы»). Счета за квартиру, телефон семьи и личные расходы на машину точно так же остаются за рамками. Если ваша мастерская находится внутри вашего дома, спросите бухгалтера, какую часть общих счетов можно записать в расходы.
Дорогой станок, купленный в этом году, тоже не записывается в расходы этого года целиком. В 2026 году оборудование (demirbaş), стоимость каждой единицы которого не превышает 12 000 TL (без НДС), можно записать сразу в расходы; стоимость того, что дороже, распределяется по годам через амортизацию (Закон о налоговой процедуре, ст. 313; подробнее — в уроке «Годовая папка для бухгалтера: сверка расчётов, безнадёжные долги и оборудование»).
Чего нет в отчёте?
Итоговый отчёт по книге учёта говорит о прибыли, но не отвечает на вопрос «сколько мне должны и сколько должен я?» Строк «касса», «банк», «дебиторская задолженность» и «кредиторская задолженность» на этой странице нет. Той фотографии, которая есть у соседа на балансовом методе, у Реджепа-усты нет.
Закройте этот пробел сами. В конце года запишите на одном листе вот что:
| Список состояния дел (31 декабря) | TL |
|---|---|
| Касса | 8 000 |
| Банк | 95 000 |
| Долги клиентов вам | 70 000 |
| Товар на полке (по инвентаризации) | 90 000 |
| Долг поставщику | 55 000 |
| Долг по кредиту | 40 000 |
| Налоги и взносы Службы социального обеспечения (SGK), которые нужно заплатить в январе | 25 000 |
Это не официальный баланс; но он даёт владельцу бизнеса годовую фотографию. Всё, чем вы владеете, — 263 000, сумма ваших долгов — 120 000; между ними ваша доля — 143 000 лир.
Куда уходит отчёт?
В годовую декларацию по подоходному налогу тех, кто ведёт книгу учёта предприятия, входит итоговый отчёт по книге учёта; таблица коммерческого дохода в декларации составляется из данных этого отчёта (GİB, Система «Дефтер-Беяннаме», руководство по годовой декларации). То есть эта страница не просто справка: ваш налог считается с этой прибыли. Её стоит проверить до подачи декларации.
Проверка из пяти вопросов
- Совпадают ли продажи с суммой без НДС всех счетов-фактур, которые я выписал за год, и моих продаж через онлайн-кассу?
- Совпадает ли товар на начало периода с товаром на конец прошлого года?
- Совпадает ли товар на конец периода с моим списком инвентаризации?
- Нет ли среди расходов расходов на дом или семью?
- Есть ли в списке станки и оборудование, которые я купил в этом году?
В одном предложении
Итоговый отчёт по книге учёта похож на две колонки в тетради продуктового магазинчика: расходы с одной стороны, выручка и оставшийся на полке товар — с другой; разница — прибыль, и ваш налог считается с этой прибыли.
Сделайте на этой неделе
Попросите у лицензированного бухгалтера итоговый отчёт по книге учёта за прошлый год. Сравните товар на начало периода с товаром на конец предыдущего года; если они не совпадают, спросите бухгалтера.
Частые ошибки
- Записывать инвентаризацию на конец года «на глаз». Товар, оставшийся на полке, напрямую меняет прибыль; ошибка искажает и прибыль следующего года.
- Считать деньги, взятые домой, расходом. Деньги, которые владелец бизнеса берёт себе, — не расход; они не уменьшают ни прибыль, ни налог.
- Считать отчёт полной картиной бизнеса. В отчёте нет кассы, банка, дебиторской и кредиторской задолженности; их нужно записать в отдельный список в конце года.
Источники
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 177–182 (классы коммерсантов и книги), ст. 313 (оборудование, которое можно сразу записать в расходы) (mevzuat.gov.tr)
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193, ст. 41 (не вычитаемые расходы, деньги, изъятые из бизнеса) (mevzuat.gov.tr)
- GİB, Система «Дефтер-Беяннаме», руководство по годовой декларации по подоходному налогу (таблица коммерческого дохода составляется из итогового отчёта по книге учёта)
- Дефтер-Беяннаме: информационная справка для налогоплательщиков на упрощённом порядке
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности