Рискованно выглядящие счета: касса, затяжные убытки, возврат НДС и риск фиктивных документов
Некоторые строки баланса бросаются в глаза: раздутая по книгам касса, растущая задолженность участников, убытки, тянущиеся годами, возврат НДС и счёт-фактура сомнительного поставщика. Ни одна из них сама по себе не преступление, но объяснение должно быть готово. Разберём, чем каждая строка привлекает внимание и как её исправить.
Если по книгам в кассе много денег, а в ящике их нет, эти деньги могут посчитать долгом участника перед компанией и начислить на них проценты. Убытки, тянущиеся годами, и заявки на возврат НДС приводят к более пристальной проверке документов. Документ, не основанный на настоящей покупке, — фиктивный; защищают вас знание поставщика, оплата через банк и подтверждённая поставка.
Жёлтый карандаш оптовика Эрдал-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Продовольственная оптовая компания Эрдал-бея — общество с ограниченной ответственностью (limited şirket). В июне лицензированный бухгалтер (mali müşavir) принёс ему оборотную ведомость за полгода (mizan), то есть сводный список всех счетов. Пять строк он подчеркнул жёлтым карандашом. «Это не преступления, — сказал он, — но если кто-то спросит, ответ у нас должен быть готов».
Представьте анализ крови. В бланке рядом с некоторыми строками стоит звёздочка. Звёздочка не значит «вы больны»; она значит «давайте посмотрим и на это». Строки, привлекающие внимание налоговой администрации, такие же.
Касается ли это вас? Этот урок — для предприятий, которые ведут бухгалтерские книги балансовым методом (bilanço esası); все компании такие. Если вы ведёте книгу учёта предприятия (işletme defteri), то в ней нет строк «касса» и «задолженность участников», но разделы про убытки, возврат НДС (KDV) и фиктивные документы касаются и вас. В индивидуальном предприятии (şahıs işletmesi) вместо задолженности участников отдельно учитываются деньги, которые вы забрали из дела, и проценты там начисляются не так, как в компании; как закрыть раздутую кассу, спросите у бухгалтера.
1. Раздутая по книгам касса
В книгах Эрдал-бея касса показывала 900 000 турецких лир (TL). В ящике лежало 40 000 лир. Разница накопилась за годы из денег, взятых из кассы и не записанных, и мелких платежей, не попавших в учёт.
Чем это бросается в глаза? Для оптовика держать в кассе столько наличных необычно. Проверяющий может решить, что на самом деле эти деньги выданы участнику без процентов, и начислить проценты. В некоторых решениях Государственного совета (Danıştay) говорится, что одной высокой кассы недостаточно, нужны конкретные выводы; но объяснять всё равно придётся вам. Касса с отрицательным остатком — признак ещё серьёзнее: он наводит на мысль о поступлении денег, не попавшем в учёт.
Как исправить. Пересчитайте кассу и составьте датированный и подписанный акт пересчёта. Вместе с бухгалтером выясните причину разницы. Если окажется, что деньги взял участник, это его долг перед компанией, и на него начисляются проценты; как его закрыть, мы объясняем в уроке «Вывод участником денег из компании». Шаги годового пересчёта — в уроке «Пересчёт в декабре». Крупные поступления и платежи теперь проводите через банк; в 2026 году поступления и платежи по вашему делу на сумму свыше 30 000 лир и так обязательно проводить через банк или PTT, и неважно, кто контрагент: другое предприятие, участник или клиент.
2. Растущая задолженность участников
Вторая жёлтая строка: 250 000 лир. Когда сюда добавится та часть разницы в кассе, которая ушла участнику, строка вырастет ещё. В каких случаях закон запрещает такой долг, как считаются проценты и какой план погашения составить, мы рассказали в уроке по ссылке выше; здесь не повторяем. Одно замечание: эта строка — одна из первых, о которых стоит спрашивать бухгалтера в конце каждого года.
3. Убытки, тянущиеся годами
Компания Эрдал-бея три года показывала небольшой, но убыток. При этом дело росло, число работников увеличивалось.
Чем это бросается в глаза? Естественный вопрос: как долго убыточное предприятие держится на плаву? Участник вкладывает деньги? Есть кредит? Или часть продаж не попадает в учёт?
Как исправить. Запишите настоящую причину убытка. Это может быть инвестиция в новый склад, амортизация (amortisman), группа товаров с ценой ниже себестоимости. Если убыток настоящий, ваше досье готово; если нет, вы рано найдёте ошибку. Считайте себестоимость по товарным группам, как в уроке «Постоянные и переменные расходы и себестоимость единицы». Если участник вкладывал деньги, убедитесь, что это сделано через банк и отражено в учёте.
4. Заявка на возврат НДС
Когда Эрдал-бей начнёт экспортировать, он будет просить возврат НДС.
Чем это бросается в глаза? Возврат означает, что деньги выйдут из государственной казны к вам. Поэтому до выплаты список ваших документов по закупкам проверяют в системе. В зависимости от вида и суммы могут потребовать отчёт присяжного бухгалтера-аудитора (YMM), отчёт налоговой ревизии или обеспечение. Если находят недостатки, дают время их устранить; если не устранены, заявку могут направить на ревизию.
Как исправить. Прежде чем просить возврат, вместе с бухгалтером просмотрите закупки за период, по которому он запрашивается. Закупка со слабым документом может задержать весь возврат. Какие документы позволяют принять НДС к вычету, мы разбирали в уроке «НДС к вычету».
5. Риск фиктивных документов
Последняя жёлтая строка — поставщик: фирма, с которой начали работать в прошлом году, со счетом-фактурой в порядке, но с неясным адресом.
Документ, оформленный так, будто была покупка или работа, хотя на самом деле её не было, — фиктивный документ (sahte belge). Документ, показывающий настоящую покупку с другой суммой или другим содержанием, — документ с искажённым содержанием (içeriği yanıltıcı belge) (VUK, ст. 359). Последствия у обоих тяжёлые. Но у вас как у покупателя забота обычно такая: если позже окажется, что поставщик выдавал фиктивные документы, вам придёт письмо. Если вы не докажете, что та покупка была настоящей, НДС по ней могут исключить из вычета, а её сумму — из расходов.
Министерство казначейства и финансов 1 октября 2025 года через Совет налогового контроля (VDK) запустило аналитическую систему KURGAN. Система оценивает закупки с учётом риска поставщика; по закупке, признанной рискованной, покупателю приходит письмо с запросом сведений. Это письмо не означает, что ревизия началась. Срок ответа указан в письме (на практике 15 дней); если не ответить в срок, могут наложить особый штраф за нарушение порядка (штраф за непредставление сведений), а письмо без ответа может превратиться и в ревизию.
Как защититься. Прежде чем начать работать с новым поставщиком, сделайте короткую проверку:
| Проверка | Как |
|---|---|
| Фирма настоящая? | Налоговая табличка (vergi levhası), адрес, городской телефон; по возможности посмотрите на само предприятие |
| Товар соответствует вашему делу? | Если вам продаёт муку обувщик, спросите почему |
| Кому идёт оплата? | На собственный банковский счёт фирмы из счёта-фактуры; никаких наличных из рук в руки |
| Товар действительно пришёл? | Товарная накладная (irsaliye), акт приёмки, номер машины |
| Цена разумна? | Если сильно ниже рыночной, спросите почему |
Храните эти документы рядом со счётом-фактурой. Если придёт письмо, отвечайте вовремя, вместе с бухгалтером и с документами.
План Эрдал-бея
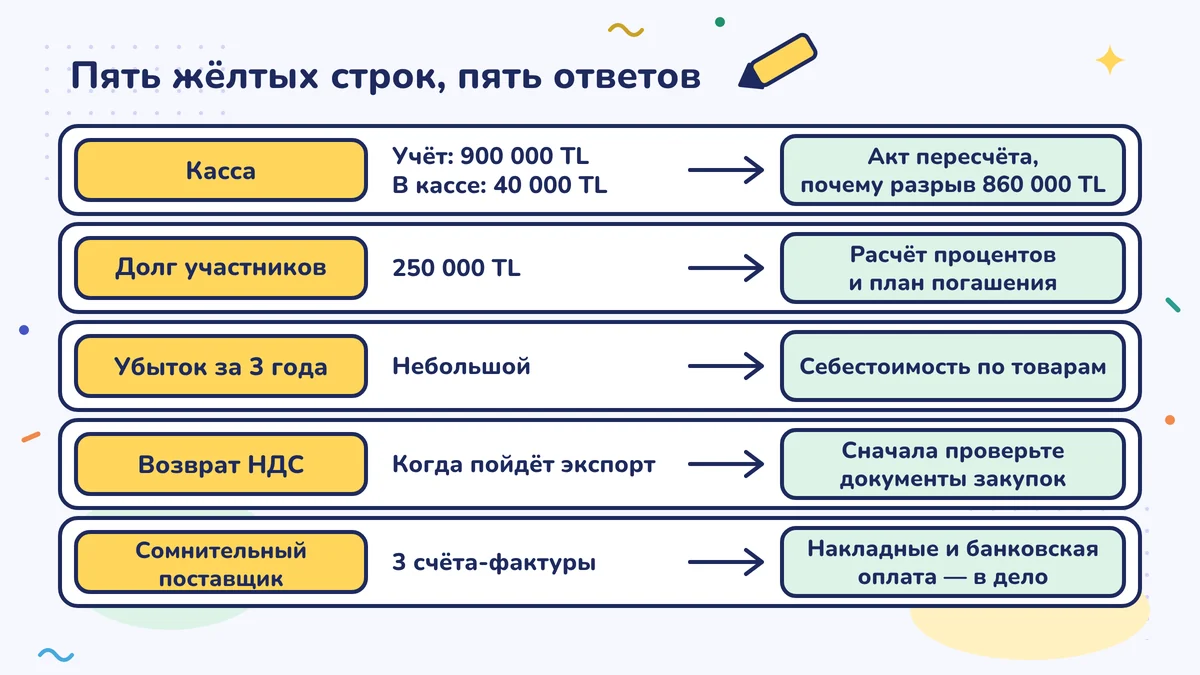
| Строка | Сумма | План |
|---|---|---|
| Касса | 900 000 TL по книгам, 40 000 TL в ящике | Акт пересчёта; причину разницы в 860 000 TL выяснить с бухгалтером строка за строкой |
| Задолженность участников | 250 000 TL | Добавить часть, пришедшую из кассы; расчёт процентов и план погашения |
| Убыток за три года | Небольшой | Себестоимость по товарным группам; цену убыточной группы обновить |
| Возврат НДС | Когда начнётся экспорт | До возврата просмотреть документы по закупкам |
| Сомнительный поставщик | 3 счёта-фактуры | Товарные накладные и банковские платежи — в досье; новых закупок нет |
Бухгалтер посмотрел на список: «Теперь, если кто-то спросит, на все пять строк есть ответ».
Сделайте на этой неделе
Попросите у бухгалтера последнюю оборотную ведомость и посмотрите на четыре строки: касса, задолженность участников, результат периода (прибыль или убыток) и поставщики, с которыми вы впервые начали работать за последние полгода. Сравните сумму в строке «касса» с деньгами, которые вы сегодня пересчитали в ящике; если есть разница, напишите бухгалтеру.
Частые ошибки
- Ни разу не сравнить кассу по книгам с деньгами в ящике. Разница копится годами; найденную рано разницу легко объяснить актом.
- Платить новому поставщику наличными или на чужой счёт. Самый сильный способ доказать, что покупка настоящая, — банковский платёж на собственный счёт фирмы из счёта-фактуры.
- Не придавать значения убытку, потому что «налога всё равно нет». Если нельзя письменно объяснить причину затяжного убытка, он может годами скрывать и неверную запись.
Источники
- Закон о налоговой процедуре № 213 (Vergi Usul Kanunu), ст. 359 (фиктивные документы и документы с искажённым содержанием) (mevzuat.gov.tr)
- Закон о налоге на прибыль организаций № 5520 (Kurumlar Vergisi Kanunu), ст. 13 (скрытое распределение прибыли через трансферное ценообразование) (mevzuat.gov.tr)
- Av. Dr. Fatih Aras: Раздутая касса и налоговый риск, решения Государственного совета
- Ekonomi Gazetesi, Ezgi Türkmen и Yeşim Dikici Orhan: KURGAN, умысел и приёмка поставщика
- Alomaliye: Стратегия борьбы с фиктивными документами и руководство по KURGAN для налогоплательщиков и специалистов (октябрь 2025)
- MuhasebeTR, Fuat Tekgül (SMMM): Порядок направления на ревизию при заявках на возврат НДС
- Общее разъяснение по VUK № 459 в редакции № 575: предел 30 000 TL для поступлений и платежей (Ekonomi Gazetesi)
- Andersen: обязанность проводить платежи через банк (по разъяснению № 572 охвачены и лица, не являющиеся налогоплательщиками; предел 30 000 TL по № 575)
- Ekonomi Gazetesi, Ramazan Kök (YMM): Пришло письмо KURGAN, что делать?
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности