التدقيق الضريبي والكشف الميداني: ما الفرق، وماذا يحدث عندما يأتيان؟
يأتي يومًا عامل الكشف الميداني، وبعد بضعة أسابيع يصل خطاب «بدأ التدقيق». الأمران ليسا شيئًا واحدًا. الكشف الميداني صورة ذلك اليوم، والتدقيق ينظر في صحة الحساب. أين يُجرى كل منهما، وكم يستغرق، وحقوقك في المحضر، ومهلة 30 يومًا بعد إشعار الضريبة والغرامة.
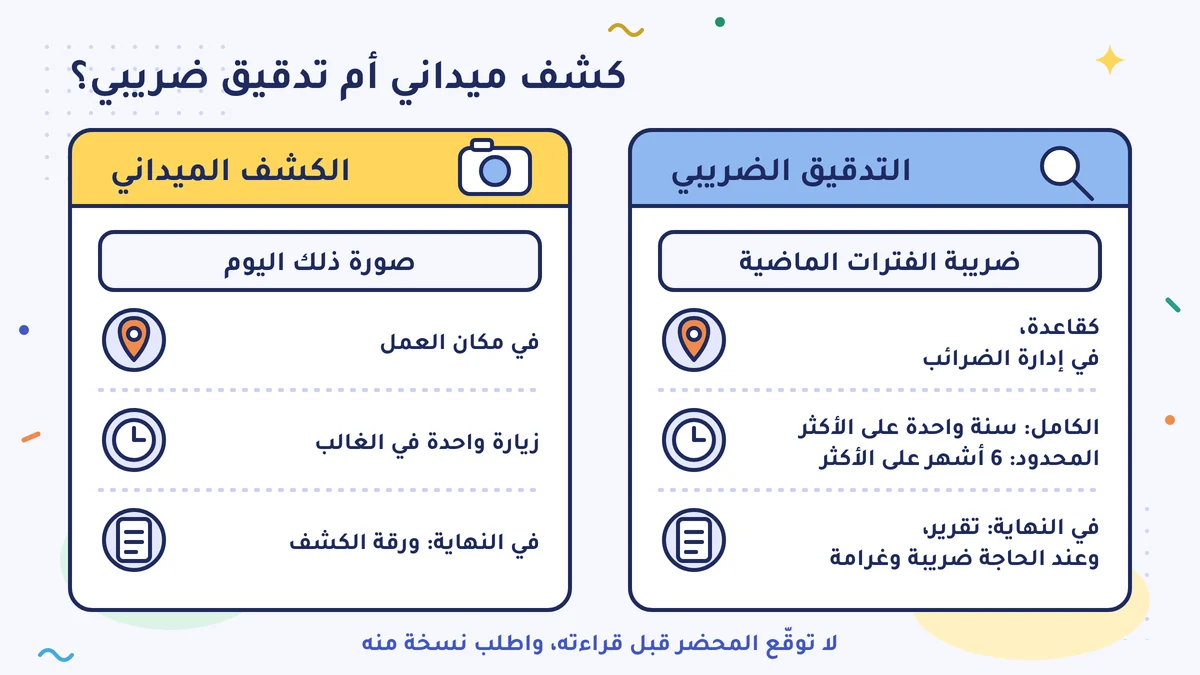
الكشف الميداني (yoklama) يثبت ما يجري في مكان العمل في ذلك اليوم: هل مكان العمل موجود فعلًا، وهل تُصدَر المستندات. ولا تُحسب فيه ضريبة من الدفتر. أما التدقيق الضريبي (vergi incelemesi) فيبحث بالدفاتر والمستندات في صحة الضريبة المدفوعة. ومنذ 1 يوليو 2022 يُجرى كقاعدة في إدارة الضرائب، ويستغرق في التدقيق الكامل سنة واحدة على الأكثر، وفي التدقيق المحدود 6 أشهر على الأكثر؛ ويمكن عند الحاجة منح مدة إضافية حتى 6 أشهر. ومن حقك أن تُكتب اعتراضاتك في المحضر وأن تطلب نسخة منه.
زائران لسعادت هانم صاحبة المطبعة
مطبعة سعادت هانم شركة ذات مسؤولية محدودة (limited şirket)، ويعمل فيها ثمانية أشخاص. في أول اثنين من سبتمبر جاء عامل الكشف الميداني (yoklama memuru). نظر إلى اللافتة، وإلى آلة تسجيل النقد، وإلى فواتير ذلك اليوم، وملأ ورقة، ووقّعتها سعادت هانم، وترك لها نسخة منها. استغرق الأمر نصف ساعة.
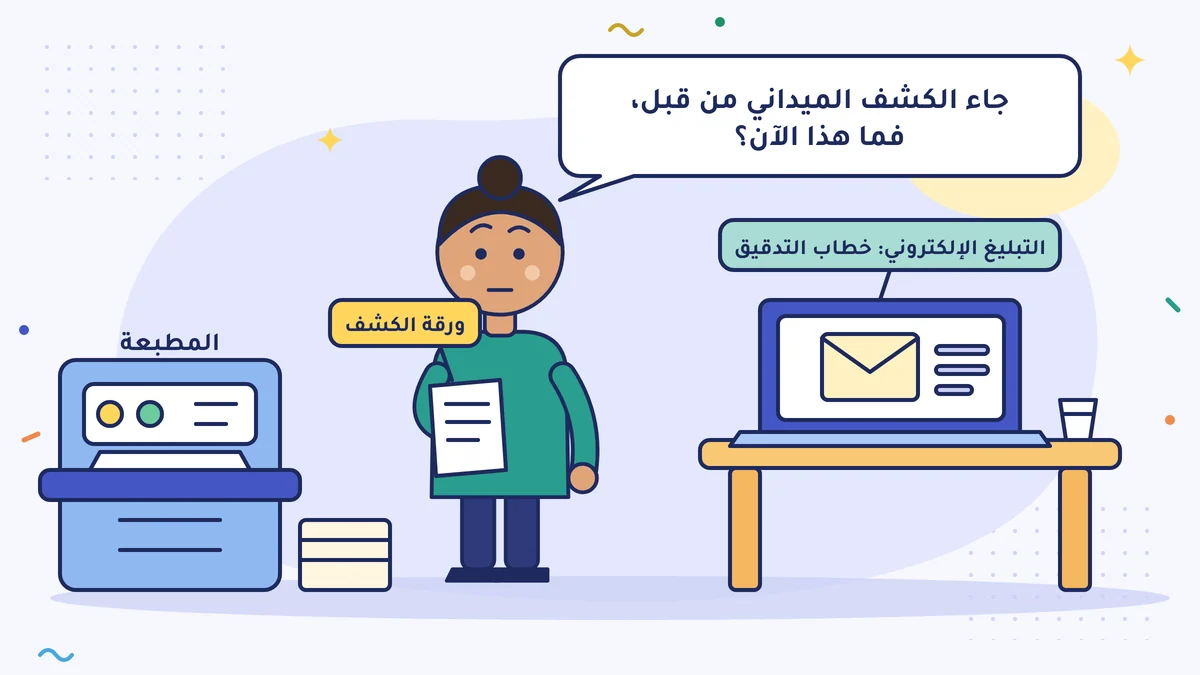
وبعد ثلاثة أسابيع وصل إلى صندوق التبليغ الإلكتروني (e-Tebligat) خطاب: «بدأ التدقيق الضريبي في خصومات ضريبة القيمة المضافة لديكم عن سنة 2025.» اتصلت سعادت هانم بمحاسبها القانوني (mali müşavir): «جاء الكشف الميداني من قبل، فما هذا الآن؟»
هما عملان مختلفان. في هذا الدرس نفرّق بينهما، وننظر في ما يحدث عندما يأتي التدقيق، وما حقوقك فيه.
حاجز على الطريق ومحطة فحص السيارات
يوقفك شرطي المرور على الطريق، فينظر إلى رخصة القيادة ورخصة السيارة، ويكتب ما رآه، ثم تمضي. هذا يشبه الكشف الميداني. أما في محطة فحص السيارات فتُرفع السيارة على الرافعة، وتُقاس الفرامل والعادم والهيكل واحدًا واحدًا. وهذا يشبه التدقيق.
الكشف الميداني: صورة ذلك اليوم
هدف الكشف الميداني أن يبحث في المكلَّف وفي الوقائع المادية والسجلات المتعلقة بالعمل في مكانها، وأن يثبتها (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 127). ينظر عامل الكشف الميداني في أمور مثل: هل مكان العمل في العنوان المبلَّغ عنه، وهل يجري العمل فعلًا، وهل تُصدَر المستندات وفق الأصول، وهل توجد بضاعة بلا فاتورة.
عامل الكشف الميداني لا يستطيع أن يُجري تدقيقًا ضريبيًا. ولا يستطيع أن يحسب من الدفتر ويُخرج ضريبة. يكتب ما يراه في ورقة الكشف الميداني (yoklama fişi). وتُحرَّر الورقة في نسختين، ويوقّعها أنت أو من يمثّلك، وتُترك لك نسخة منها (قانون الإجراءات الضريبية، المادتان 131–132). لا توقّع الورقة قبل أن تقرأها؛ وإذا كان المكتوب مختلفًا عمّا رأيته فقل ذلك، واطلب أن يُكتب في الورقة. ويجب على عامل الكشف الميداني أن يُريك وثيقة تفويضه التي عليها صورته (قانون الإجراءات الضريبية، المادة 129).
رأينا الكشف الميداني الذي يأتي عند بدء العمل في درس كيف يتم تسجيل بدء العمل؟. والكشوف التالية تجري بالمنطق نفسه.
التدقيق الضريبي: صحة الحساب
هدف التدقيق أن يبحث في صحة الضرائب الواجب دفعها، وأن يثبتها ويضمنها (قانون الإجراءات الضريبية، المادة 134). ويقوم به مفتّشو الضرائب ومن أعطاهم القانون الصلاحية مثل مديري إدارات الضرائب (قانون الإجراءات الضريبية، المادة 135).
| الكشف الميداني | التدقيق الضريبي | |
|---|---|---|
| إلامَ ينظر | الوضع في ذلك اليوم | ضريبة الفترات الماضية |
| أين | في مكان العمل | كقاعدة في إدارة الضرائب |
| كم يستغرق | زيارة واحدة في الغالب | الكامل: سنة واحدة على الأكثر، المحدود: 6 أشهر على الأكثر |
| في النهاية | ورقة الكشف الميداني | تقرير، وعند الحاجة ضريبة وغرامة |
كيف يبدأ؟ يبلّغك من يُجري التدقيق كتابةً بموضوع التدقيق وببدئه (قانون الإجراءات الضريبية، المادة 140). ويصل هذا الخطاب في الغالب إلى صندوق التبليغ الإلكتروني. وإذا كنت ملزَمًا بالتبليغ الإلكتروني ولم تدخل فيه بعد، فآخر يوم هو 30 نوفمبر 2026؛ والتفاصيل في مقال «إلزامية التبليغ الإلكتروني» (باللغة التركية). ويُعَدّ الخطاب الذي يصل إلى الصندوق مبلَّغًا إليك في نهاية اليوم الخامس (قانون الإجراءات الضريبية، المادة 107/A)، لذلك انظر في الصندوق كل أسبوع.
أين؟ منذ 1 يوليو 2022 يُجرى كقاعدة في إدارة الضرائب. وإذا طلبت ذلك وكان مكان عملك مناسبًا فيمكن أن يُجرى في مكان العمل أيضًا (قانون الإجراءات الضريبية، المادة 139). تُطلب الدفاتر والمستندات كتابةً، وتُعطى مهلة لتسليمها؛ وفي التطبيق تكون هذه المهلة في الغالب 15 يومًا. وإذا كان لديك عذر مقبول فتستطيع أن تطلب مدة إضافية. وعدم تسليم الدفاتر والمستندات أصلًا هو أغلى طريق: فقد لا تُقبل خصومات ضريبة القيمة المضافة لتلك الفترة، وقد تُحسب الضريبة بتقدير الإدارة. وإذا كان جزء منها ناقصًا فسلّم ما عندك في موعده، وأبلغ كتابةً بما نقص وبسببه.
كم يستغرق؟ في التدقيق الكامل سنة واحدة على الأكثر، وفي التدقيق المحدود (الذي ينظر في موضوع واحد فقط) 6 أشهر على الأكثر. ويمكن عند الحاجة منح مدة إضافية حتى 6 أشهر (قانون الإجراءات الضريبية، المادة 140).
خطوة جديدة. منذ 1 أغسطس 2026 تستطيع هيئة التدقيق الضريبي (Vergi Denetim Kurulu، VDK) أن تطلب معلومات في جداول محدّدة عبر «ملف التحضير للتدقيق» (İncelemeye Hazırlık Dosyası)، قبل أن يبدأ التدقيق أو عند بدئه. وهذا الخطاب إذا أُرسل قبل بدء التدقيق لا يعني بنفسه أن التدقيق بدأ، لكنه خطاب طلب معلومات. وإذا لم يُجَب عنه في موعده وكاملًا فقد تُفرض غرامة المخالفة الإجرائية الخاصة (özel usulsüzlük cezası)، أي غرامة عدم تقديم المعلومات المطلوبة (قانون الإجراءات الضريبية، المادة 355 المكرّرة). أعِدّ الجواب مع محاسبك.
حقوقك: المحضر، والمهلة، والمكان
يكتب من يُجري التدقيق في محضر (tutanak) الوقائع وأوضاع الحسابات التي يراها لازمة، ويوقّع المحضرَ أنت أو من يمثّلك (قانون الإجراءات الضريبية، المادة 141). ويجب أن تُعطى نسخة من المحضر لمن وقّعه (لائحة الأصول والقواعد الواجب اتباعها في التدقيقات الضريبية (Vergi İncelemelerinde Uyulacak Usul ve Esaslar Hakkında Yönetmelik)، المادة 16).
- لا توقّع المحضر قبل أن تقرأه. إذا كان فيه موضع لا توافق عليه، فمن حقك أن تُكتب اعتراضك وإيضاحك في المحضر.
- اطلب نسخة منه. عندما يصل إشعار الضريبة والغرامة لاحقًا تقارن بينه وبين ما كُتب.
- اطلب مدة إضافية. إذا كنت لن تستطيع جمع المستندات في المهلة المعطاة، فاطلبها قبل انتهاء المهلة، كتابةً، ومع السبب.
- اطلب المكان. تستطيع أن تطلب أن يُجرى التدقيق في مكان العمل؛ والقرار للإدارة.
- وثّق التسليم. اكتب قائمة بكل ما سلّمته، وخذ توقيعًا على أنه استُلم.
التقرير وما بعده
عندما ينتهي التدقيق يُكتب تقرير. وبناءً على التقرير ترسل إدارة الضرائب إشعار الضريبة والغرامة (ihbarname)، أي الخطاب الرسمي الذي يبلّغك بالضريبة والغرامة الواجب دفعهما. وقبل كتابة التقرير توجد أيضًا مرحلة يمكن فيها طلب التسوية (التسوية قبل الربط الضريبي، tarhiyat öncesi uzlaşma)؛ ومحاسبك يتابع وقتها وشروطها. وبعد أن يصلك الإشعار لديك خلال 30 يومًا عدة طرق: رفع دعوى، أو التسوية (uzlaşma) إذا توفّرت الشروط، أي محاولة الاتفاق مع إدارة الضرائب على المبلغ، أو الاستفادة من تخفيض الغرامة (cezada indirim) والدفع. وفي تخفيض الغرامة تنخفض إلى النصف غرامة ضياع الضريبة (vergi ziyaı cezası، وهي الغرامة على الضريبة المدفوعة ناقصة)، وغرامتا المخالفة الإجرائية (usulsüzlük) والمخالفة الإجرائية الخاصة (özel usulsüzlük) (وفي 2026 يكون التخفيض 75% في غرامتي المخالفة الإجرائية والمخالفة الإجرائية الخاصة التي لا تتجاوز 40.000 ليرة)؛ ولهذا يجب أن تتقدّم بالطلب خلال 30 يومًا، وأن تدفع الضريبة والغرامة الباقية في موعدهما، وألّا ترفع دعوى (قانون الإجراءات الضريبية، المادة 376). وأيّ هذه الطرق يناسبك يقوله لك محاسبك، وعند الحاجة محامٍ ضريبي. لا تترك الإشعار في الدرج؛ فـ 30 يومًا مدة قصيرة.
إذا لاحظت خطأ: صحّحه بنفسك
إذا وجدت خطأً في دفترك ولم يبدأ تدقيق في ذلك النوع من الضريبة، فهناك طريق التصحيح الطوعي (pişmanlık): تصحّح الإقرار بنفسك، وإذا دفعت الضريبة وزيادة التصحيح الطوعي (pişmanlık zammı) عن التأخير خلال 15 يومًا فلا تُفرض غرامة ضياع الضريبة (قانون الإجراءات الضريبية، المادة 371). وبعد أن يبدأ التدقيق يُغلق هذا الطريق في نوع الضريبة الذي يُدقَّق. وإذا وصل خطاب «ملف التحضير للتدقيق»، فإن هيئة التدقيق الضريبي تقول إن التصحيح الطوعي لا يمكن استعماله في ذلك الموضوع؛ وهذا الرأي محلّ نقاش، فتحدّث مع محاسبك. أي اتصل بمحاسبك في اليوم الذي تجد فيه الخطأ.
ملفّ سعادت هانم
أرسلت سعادت هانم الخطاب إلى محاسبها في اليوم نفسه. وكتبت في التقويم مهلة 15 يومًا المعطاة في الخطاب للتسليم. ورتّبت فواتير الشراء لسنة 2025، وإشعارات الدفع البنكية، وأذونات الإرسال (irsaliye) في ملفات شهرًا شهرًا. وسأل محاسبها على حدة عن فواتير اثنين من الموردين؛ وكانت مستندات دخول البضاعة والدفعات البنكية جاهزة. سلّمت المستندات مع قائمة، وأخذت نسخة موقَّعة من القائمة. وبعد أربعة أشهر انتهى التدقيق. وكان في المحضر سطر واحد: ضريبة قيمة مضافة بمبلغ 6.000 ليرة خُصمت مرتين بالخطأ. كتبت سعادت هانم أنه لا اعتراض لها، ودفعت مع تخفيض الغرامة.
افعل هذا هذا الأسبوع
ادخل إلى صندوق التبليغ الإلكتروني عبر إدارة الضرائب على الإنترنت (İnternet Vergi Dairesi)، وانظر هل وصل خطاب في الأشهر الثلاثة الأخيرة. وإذا كان محاسبك هو من ينظر في الصندوق، فاطلب منه قائمة الأشهر الثلاثة الأخيرة. ثم ضع في هاتفك تذكيرًا أسبوعيًا «انظر في التبليغ الإلكتروني»، وتحدّث مع محاسبك على هذه القاعدة: كل خطاب يصل من إدارة الضرائب يُرسَل إليه في اليوم نفسه.
أخطاء شائعة
- توقيع ورقة الكشف الميداني أو محضر التدقيق دون قراءته. اطلب أن يُكتب في المحضر اعتراضك على ما لا توافق عليه، واطلب نسخة منه.
- عدم النظر في صندوق التبليغ الإلكتروني. يُعَدّ الخطاب مبلَّغًا إليك في نهاية اليوم الخامس بعد وصوله إلى الصندوق؛ فتبدأ مهلة التسليم قبل أن تراه.
- ترك إشعار الضريبة والغرامة ينتظر. مهلة الطلب لرفع الدعوى والتسوية وتخفيض الغرامة 30 يومًا من يوم وصول الإشعار إليك؛ خذه إلى محاسبك في اليوم نفسه.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 127–141 (الكشف الميداني والتدقيق الضريبي)، والمادة 371 (التصحيح الطوعي)، والمادة 376 (تخفيض الغرامة) (mevzuat.gov.tr)
- EY تركيا، تعميم القانون رقم 7338: نقل مكان التدقيق إلى الإدارة، وخطاب البدء (المادتان 139–140 من قانون الإجراءات الضريبية)، وتعديل التصحيح الطوعي
- Hukukçular Evi: التدقيق الضريبي (المواد 134–141 من قانون الإجراءات الضريبية): المدة، والمحضر، ومكان التدقيق
- Hukukçular Evi: ما هو الكشف الميداني؟ (المواد 127–132 من قانون الإجراءات الضريبية)
- Erdem & Erdem: مرحلة جديدة في التدقيقات الضريبية، ملف التحضير للتدقيق (İncelemeye Hazırlık Dosyası) (31.07.2026)
- Ekonomi Gazetesi، Yaşar Çatalkaya: ملف التحضير للتدقيق لدى هيئة التدقيق الضريبي وحق التصحيح الطوعي (أغسطس 2026)
- إدارة الإيرادات (GİB)، تطبيق التخفيض في الغرامات الضريبية (03.08.2026، نسخة Alomaliye)
- Andersen: تعديل لائحة الأصول والقواعد الواجب اتباعها في التدقيقات الضريبية (Vergi İncelemelerinde Uyulacak Usul ve Esaslar Hakkında Yönetmelik) (2022): إبلاغ بدء التدقيق، والتدقيق في الإدارة، ونسخة المحضر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية