Veresiye ve ödemeler: kimden alacağın, kime borcun var?
Faturalar kesiliyor ama para gelmiyor. Matbaacı Hülya Hanım'ın alacak listesiyle her satışa vade koymayı, alacakları gecikmesine göre sıralamayı, kibar ama düzenli hatırlatmayı, borç takvimini ve ay sonu üç soruluk kontrolü görüyoruz.
İşveren Okulu · 6 dk · sonunda 4 soruluk sınav
Her satışa yazılı bir vade koy, alacakları tutara göre değil gecikmesine göre sırala ve haftada bir güncelle. Vadeden önce kısa bir mesaj, gecikince telefon, 30 günü geçince yeni işten önce eski borcu konuş; gelen her ödemeyi aynı gün cari hesaba işle. KDV mükellefiysen veresiye faturanın KDV'sini para gelmeden beyan eder, alışlarındaki KDV düşüldükten sonra kalanı ödersin; tahsil edilemeyen alacak kendiliğinden gider olmaz, müşavirine sor.
Matbaacı Hülya Hanım'ın "herkes öder zaten"i
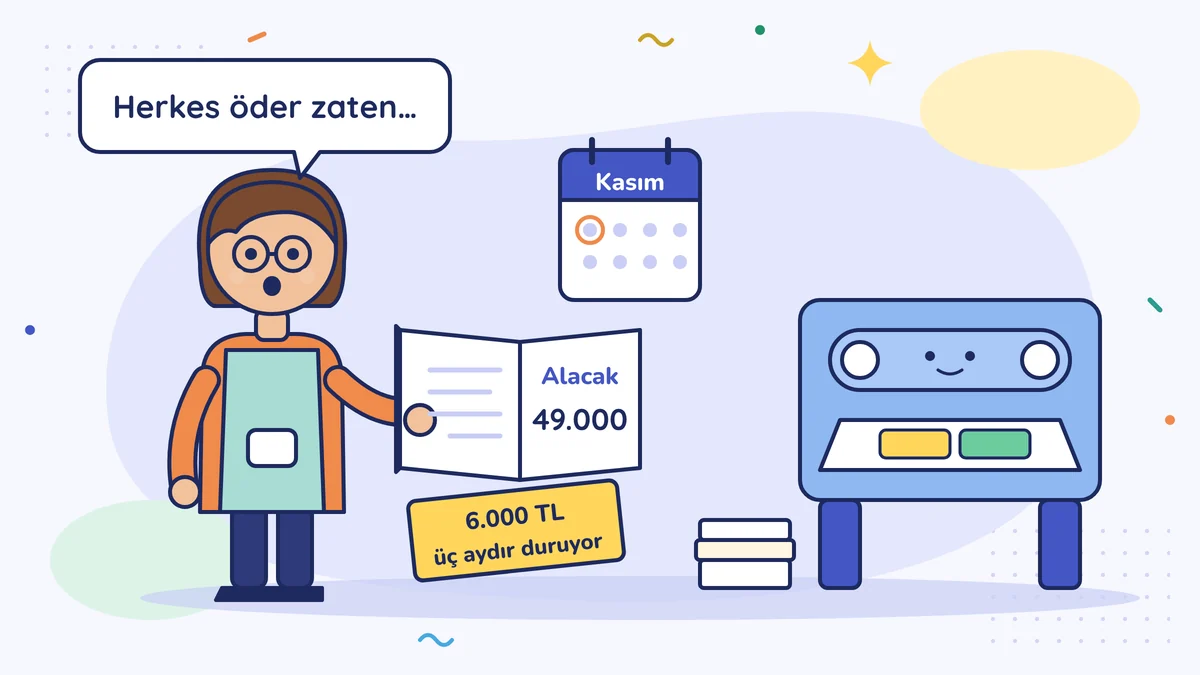
Hülya Hanım küçük bir matbaa işletiyor. On iki firmaya kartvizit, broşür, katalog basıyor. Hepsine "ay sonu ödersiniz" diyor. İşler iyi, faturalar kesiliyor. Ama Kasım başında kâğıtçıya ödeme yapacak parası yok.
Deftere baktı: dışarıda 49.000 lira alacağı var. Bunun 6.000 lirası üç aydır duruyor ve kimse sormamış. Kendisi de unutmuş.
Bu derste kimden alacağın, kime borcun olduğunu nasıl takip edeceğini kuruyoruz: vade, hatırlatma, tahsilat ve ay sonu kısa kontrol. Cari hesabın, yani veresiye defterinin, ne olduğunu Veresiye ve cari hesap dersinde gördün. Burada onu işleten düzene geçiyoruz.
Her satışın bir vadesi olsun
Vade, paranın ödeneceği gündür. "Ay sonu öde" bir vade değil, bir dilektir. Faturayı keserken ya da işi alırken vadeyi yaz: "Ödeme 30 gün içinde, son gün 15 Aralık 2026." Faturanın açıklamasına, teklif yazısına ya da sözleşmeye yazılan vade, iki taraf için de aynı tarihi gösterir.
Her müşterinin cari hesabında üç şey görünmeli: kesilen faturalar, gelen ödemeler ve aradaki bakiye. Bir ödeme geldiğinde hangi faturaya karşılık geldiğini de yaz. Kısmi ödemelerde bu, sonradan "hangisini ödemiştim?" tartışmasını önler.
Alacak listesini yaşına göre sırala
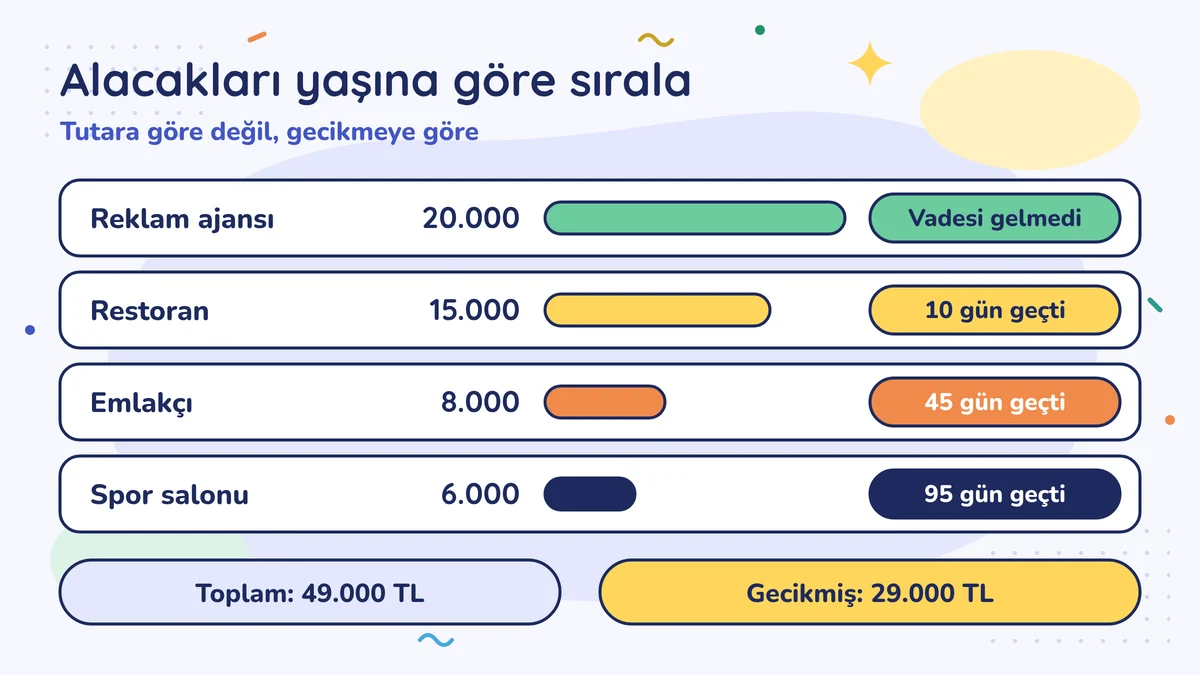
Alacakları tutara göre değil, ne kadar geciktiğine göre sırala. Muhasebede buna alacak yaşlandırma denir; mantığı bir buzdolabını açıp önce tarihi geçmek üzere olanlara bakmak gibidir.
Hülya Hanım'ın listesi:
| Müşteri | Tutar | Durum |
|---|---|---|
| Reklam ajansı | 20.000 | Vadesi gelmedi |
| Restoran | 15.000 | Vadesi 10 gün geçti |
| Emlakçı | 8.000 | Vadesi 45 gün geçti |
| Spor salonu | 6.000 | Vadesi 95 gün geçti |
| Toplam | 49.000 |
Toplam rakam iyi görünüyor. Ama gecikmiş kısım 29.000 lira ve bunun 6.000 lirası artık zor bir alacak. Geciken alacak büyüdükçe tahsil etmek zorlaşır. Bu listeyi haftada bir güncelle.
Hatırlatma: kibar, yazılı, zamanında
Para istemek kimseyi rahatsız etmez, düzenli istenirse. Bir takvim kur:
- Vadeden 3 gün önce: kısa bir mesaj. "Merhaba, 15 Aralık vadeli 15.000 TL'lik faturamızı hatırlatmak istedim. IBAN aşağıda."
- Vade günü ödeme gelmezse: ertesi gün bir mesaj daha.
- Vadeden 7 gün sonra: telefon. Ne zaman ödeyeceğini sor ve tarihi not et.
- 30 gün sonra: yeni iş almadan önce eski borcu konuş. Yeni işi peşin ya da kısmi ön ödemeyle yap.
Hatırlatmayı yazılı yapmak bir iz bırakır. İleride bir anlaşmazlık olursa elinde tarih ve tutar olur.
Ödeme geldiğinde aynı gün cari hesaba işle. Firmadan gelen ödemeyi bankadan almak en temizidir. Müşteriden alınan, tutarı 30.000 TL'yi aşan tahsilatın 2026'da banka ya da PTT üzerinden yapılması zaten zorunlu (459 Sıra No'lu VUK Genel Tebliği, 575 ile değişik).
Veresiyenin KDV'si beklemez
KDV mükellefiysen faturadaki KDV'yi müşteri ödemeyi beklemeden, faturanın ait olduğu ayın beyannamesine yazarsın. O ay alışlarda ödediğin KDV bundan düşülür (KDV Kanunu md. 29, indirim), kalanı ödersin; müşterinin parası gelmemiş olsa da. Hülya Hanım'ın Eylül'de kestiği ve hâlâ tahsil edemediği faturaların KDV'si Ekim'de ödendi. Yani geciken alacak yalnız kârını değil, kasandaki parayı da bekletir. Basit usuldeysen KDV beyannamesi vermezsin; bu kısım seni ilgilendirmez.
Kazancın vergisinde de durum benzer. İşletme defteri ya da bilanço esasında kestiğin fatura, para gelmese de o dönemin satışı sayılır; geçici vergiye ve yıllık beyannameye girer. Serbest meslekte (avukat, mimar gibi) kural farklıdır: gelir, para alındığında doğar.
Tahsil edilemeyen alacak
Bazen para gelmez. Bu alacak kendiliğinden gider olmaz. Vergi Usul Kanunu iki yol tanır:
- Şüpheli alacak (md. 323): Dava ya da icra aşamasındaki alacaklar ile protestoya ya da birden fazla yazılı isteğe rağmen ödenmeyen, dava açmaya değmeyecek kadar küçük alacaklar için, alacak henüz silinmeden karşılık ayrılıp gider yazılabilir. Alacağın işten doğmuş olması gerekir; teminatlı kısım için karşılık ayrılmaz. Bu yol uygulamada bilanço esasına göre defter tutanlar içindir.
- Değersiz alacak (md. 322): Mahkeme kararı ya da kesin bir belgeyle tahsil imkânı kalmadığı anlaşılan alacak zarar yazılarak kayıttan silinir.
Şartları ve ne zaman uygulanacağı mali müşavirinin işidir. Yazılı hatırlatmaların burada da işi var: küçük alacakta birden fazla yazılı istek bir şarttır. Hangi yazının (e-posta, KEP, noter ihtarı) yeterli sayılacağını müşavirine sor. Büyük bir alacak üç ayı geçtiyse müşavirine haber ver; avukata gitmeden önce de onunla konuş.
Kime borçlusun: ödeme takvimi
Alacağın gibi borcunun da listesi olsun: tedarikçi, tutar, vade. Vadeleri takvimine yaz. Hangi hafta ne kadar çıkacağını önceden görürsen alacak gecikse bile hazırlıklı olursun. Gelen ve giden paranın takvimini Nakit akışı takvimi dersinde kurmuştun; alacak ve borç listesi o takvimin girdisidir.
Ödeyemeyeceğini görüyorsan vade gününü bekleme. Tedarikçiyi önceden ara, yeni bir tarih ver. Haber verilen gecikme ilişkiyi korur; habersiz gecikme bir sonraki alımda peşin istenmesine yol açar.
Fark çıkarsa: hesabı karşılaştır
Çok iş yaptığın müşteri ve tedarikçilerle ara ara hesap karşılaştır: "Bizde size 15.000 TL alacak görünüyor, sizde de öyle mi?" Buna mutabakat denir. Fark çıkarsa nedeni genelde bir unutulan fatura, bir yanlış işlenen ödeme ya da bir iadedir. Nasıl yapıldığını Cari mutabakat nasıl yapılır? yazısında bulursun.
Ay sonu beş dakika
Ay sonu kontrolünün tamamı Ay sonu 30 dakikalık kontrol listesi dersinde. Alacak ve borç için orada üç soruya cevap ver:
- Vadesi geçen kim var, kime hangi gün hatırlatma gidecek?
- Gelecek ay kime, hangi gün, ne kadar ödeyeceğim?
- Bu ay gelen ödemelerin hepsi cari hesaba işlendi mi?
Hülya Hanım'ın Kasım'ı
Hülya Hanım listeyi yaşına göre sıraladı ve bir hafta içinde üç mesaj, iki telefon attı. Restoran ertesi gün ödedi. Emlakçı yarısını ödedi, kalanı için tarih verdi. Spor salonuyla yeni işi peşin yapmak üzere anlaştı ve eski borcun ödeme planını yazılı aldı. Kâğıtçıya ödeme vadesinde yapıldı.
Bu hafta bunu yap
Bütün alacaklarını bir listeye yaz: müşteri, tutar, vade, kaç gün geçtiği. Vadesi geçenlere bu hafta kısa ve kibar bir mesaj gönder, 30 günü geçenleri telefonla ara. Aynı listeye tedarikçi borçlarını da vadeleriyle ekle ve takvimine işle.
Bunu Yuhasibu'da yap
Yuhasibu'da her müşteri ve tedarikçi için cari hesap tutarsan, kesilen faturalar ve gelen ödemelerle bakiyeler kendiliğinden güncellenir. Ana ekranda tahsilat ve alacaklarını, raporlarda cari bakiyeleri görürsün. Hatırlatma mesajını yine sen gönderirsin.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Vadesiz veresiye vermek. "Ay sonu ödersin" bir tarih değildir. Yazılı vade olmadan neyin geciktiğini bilemezsin.
- Toplam alacağa bakıp rahatlamak. 49.000 liralık alacağın 29.000 lirası gecikmiş olabilir. Alacakları gecikme süresine göre sırala.
- Gelen ödemeyi cari hesaba geç işlemek. Ödemiş müşteriyi hatırlatma mesajıyla rahatsız edersin; kısmi ödemelerde hangi faturanın kapandığı karışır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →