Продажа в долг и платежи: кто должен вам и кому должны вы?
Счета-фактуры выписываются, а деньги не приходят. На примере списка дебиторской задолженности владелицы типографии Хюлья-ханым мы разберём, как назначать срок платежа каждой продаже, сортировать долги по просрочке, вежливо, но регулярно напоминать, вести календарь своих долгов и в конце месяца отвечать на три вопроса.
Назначайте каждой продаже письменный срок платежа, сортируйте задолженность покупателей не по сумме, а по просрочке и обновляйте список раз в неделю. До срока — короткое сообщение, при просрочке — звонок, а после 30 дней обсудите старый долг, прежде чем браться за новую работу; каждый поступивший платёж проводите по текущему счёту расчётов в тот же день. Если вы плательщик НДС (KDV), НДС по счёту-фактуре, проданному в долг, вы указываете в декларации, не дожидаясь денег, и платите остаток после вычета НДС по покупкам; невозвращённый долг сам по себе расходом не становится, спросите бухгалтера.
«Все же заплатят» владелицы типографии Хюлья-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
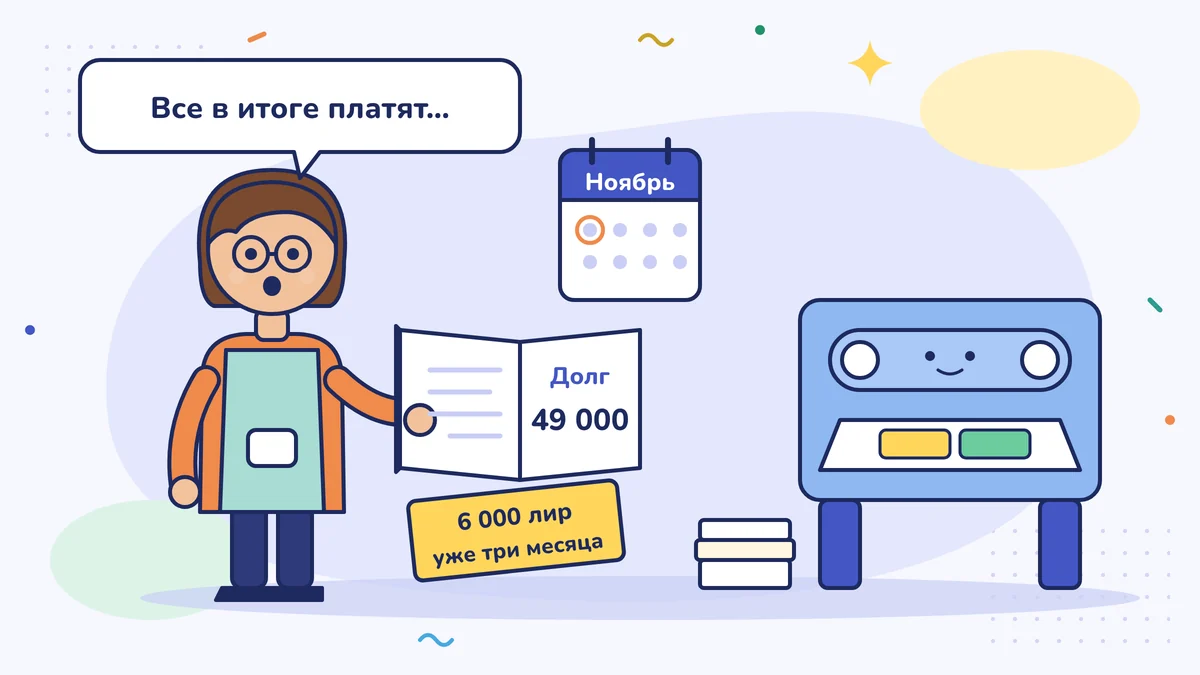
Хюлья-ханым держит небольшую типографию. Она печатает визитки, брошюры и каталоги для двенадцати фирм. Всем она говорит: «Заплатите в конце месяца». Дела идут хорошо, счета-фактуры выписываются. Но в начале ноября ей нечем заплатить поставщику бумаги.
Она заглянула в книгу: на стороне у неё задолженность покупателей на 49 000 лир. Из них 6 000 лир висят уже три месяца, и никто о них не спрашивал. Она и сама забыла.
В этом уроке мы настроим учёт того, кто должен вам и кому должны вы: срок платежа, напоминания, получение денег и короткая проверка в конце месяца. Что такое текущий счёт расчётов (cari hesap), то есть книга продаж в долг (veresiye), вы видели в уроке «Продажа в долг и текущий счёт расчётов: кто кому должен». Здесь мы переходим к порядку, который заставляет её работать.
У каждой продажи должен быть срок платежа
Срок платежа (vade) — день, когда деньги должны быть выплачены. «Заплатите в конце месяца» — это не срок платежа, а пожелание. Выписывая счёт-фактуру или беря заказ, пропишите срок: «Оплата в течение 30 дней, последний день — 15 декабря 2026 года». Срок, указанный в описании счёта-фактуры, в коммерческом предложении или в договоре, для обеих сторон означает одну и ту же дату.
В текущем счёте расчётов каждого покупателя должно быть видно три вещи: выписанные счета-фактуры, поступившие платежи и остаток между ними. Когда приходит платёж, запишите и то, за какую счёт-фактуру он. При частичных оплатах это позже избавит от спора «а какую я оплатил?».
Сортируйте список задолженности по возрасту
Сортируйте задолженность покупателей не по сумме, а по тому, насколько она просрочена. В бухгалтерии это называется анализом дебиторской задолженности по срокам; логика такая же, как когда вы открываете холодильник и сначала смотрите на то, у чего вот-вот выйдет срок годности.
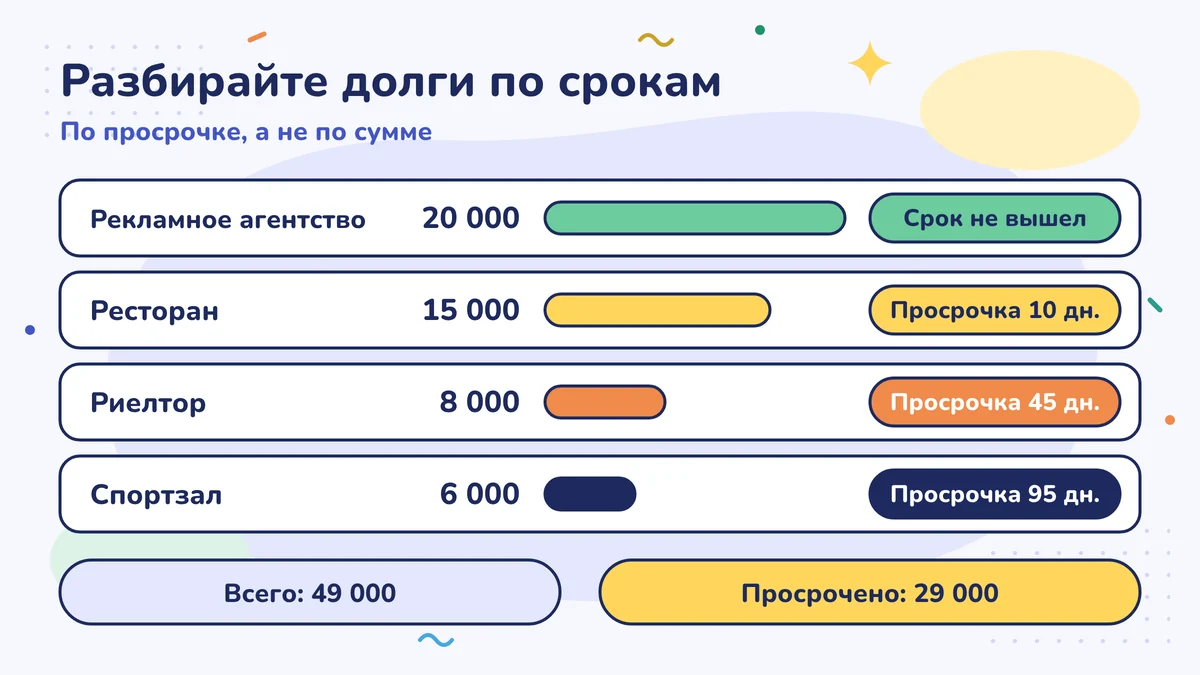
Список Хюлья-ханым:
| Покупатель | Сумма | Состояние |
|---|---|---|
| Рекламное агентство | 20 000 | Срок ещё не наступил |
| Ресторан | 15 000 | Просрочено на 10 дней |
| Агентство недвижимости | 8 000 | Просрочено на 45 дней |
| Спортзал | 6 000 | Просрочено на 95 дней |
| Итого | 49 000 |
Итоговая цифра выглядит хорошо. Но просроченная часть — 29 000 лир, и 6 000 лир из неё теперь трудный долг. Чем дольше задолженность просрочена, тем труднее её получить. Обновляйте этот список раз в неделю.
Напоминание: вежливо, письменно, вовремя
Просить деньги никому не мешает, если делать это регулярно. Заведите календарь:
- За 3 дня до срока: короткое сообщение. «Здравствуйте, хочу напомнить о нашей счёт-фактуре на 15 000 TL со сроком оплаты 15 декабря. IBAN ниже».
- Если в день срока оплаты нет: на следующий день ещё одно сообщение.
- Через 7 дней после срока: звонок. Спросите, когда заплатят, и запишите дату.
- Через 30 дней: прежде чем брать новую работу, обсудите старый долг. Новую работу делайте за предоплату или с частичным авансом.
Письменное напоминание оставляет след. Если позже возникнет спор, у вас будут в руках дата и сумма.
Когда платёж пришёл, проведите его по текущему счёту расчётов в тот же день. Чище всего получать платёж от фирмы через банк. Получение от покупателя суммы свыше 30 000 TL через банк или PTT в 2026 году и так обязательно (Общее разъяснение по Закону о налоговой процедуре (VUK) № 459 с изменениями, внесёнными № 575).
НДС с продажи в долг не ждёт
Если вы плательщик НДС (KDV), НДС по счёту-фактуре вы указываете в декларации за месяц, к которому относится счёт-фактура, не дожидаясь, пока покупатель заплатит. Из него вычитается НДС, который вы заплатили в этом месяце при покупках (Закон о НДС, ст. 29, вычет), а остальное вы платите, даже если деньги от покупателя не пришли. НДС по счетам-фактурам, которые Хюлья-ханым выписала в сентябре и до сих пор не получила по ним деньги, был уплачен в октябре. То есть просроченная задолженность задерживает не только вашу прибыль, но и деньги в вашей кассе. Если вы на упрощённом порядке налогообложения (basit usul), декларацию по НДС вы не подаёте; эта часть вас не касается.
С налогом на доход ситуация похожая. При учёте по книге учёта предприятия (işletme defteri) или балансовым методом выписанная вами счёт-фактура считается продажей этого периода, даже если деньги не пришли; она входит в авансовый налог (geçici vergi) и в годовую декларацию. У свободных профессий (адвокаты, архитекторы) правило другое: доход возникает, когда деньги получены.
Задолженность, которую не удаётся получить
Иногда деньги не приходят. Такая задолженность сама по себе расходом не становится. Закон о налоговой процедуре предусматривает два пути:
- Сомнительная задолженность (ст. 323): для задолженности, которая находится на стадии суда или принудительного взыскания, а также для настолько небольшой задолженности, что подавать в суд не стоит, и которая не выплачена, несмотря на протест или несколько письменных требований, можно создать резерв и списать его в расходы до того, как задолженность списана. Задолженность должна возникнуть из предпринимательской деятельности; для обеспеченной части резерв не создаётся. На практике этот путь предназначен для тех, кто ведёт книги балансовым методом.
- Безнадёжная задолженность (ст. 322): задолженность, получить которую, как видно из решения суда или бесспорного документа, больше нельзя, списывается с учёта как убыток.
Условия и момент применения — дело вашего лицензированного бухгалтера (mali müşavir). Письменные напоминания пригодятся и здесь: для небольшой задолженности несколько письменных требований — одно из условий. Спросите бухгалтера, какое письмо (электронная почта, зарегистрированная электронная почта (KEP), нотариальное уведомление-предупреждение) будет считаться достаточным. Если крупная задолженность просрочена больше трёх месяцев, сообщите бухгалтеру; и прежде чем идти к адвокату, поговорите с ним.
Кому должны вы: календарь платежей
Как и у задолженности покупателей, у ваших долгов тоже должен быть список: поставщик, сумма, срок платежа. Занесите сроки в календарь. Если вы заранее видите, сколько уйдёт на какой неделе, вы готовы, даже если чей-то долг задерживается. Календарь входящих и исходящих денег вы настраивали в уроке «Календарь денежного потока: календарь входящих и исходящих денег»; список задолженности покупателей и ваших долгов питает этот календарь.
Если вы видите, что не сможете заплатить, не дожидайтесь срока платежа. Заранее позвоните поставщику и назовите новую дату. Задержка, о которой вы предупредили, сохраняет отношения; неожиданная задержка приведёт к тому, что при следующей закупке с вас потребуют предоплату.
Если есть расхождение: сверьте расчёты
С покупателями и поставщиками, с которыми вы много работаете, время от времени сверяйте расчёты: «У нас вы значитесь должны 15 000 TL, у вас так же?» Это называется сверкой расчётов (mutabakat). Если обнаружится расхождение, причина обычно в забытой счёт-фактуре, неверно проведённом платеже или возврате. Как это делается, вы найдёте в статье «Как делать сверку расчётов по текущему счёту?» (на турецком).
Пять минут в конце месяца
Полная проверка в конце месяца — в уроке «30-минутный чек-лист конца месяца». По задолженности и долгам ответьте там на три вопроса:
- У кого просрочка и в какой день кому уйдёт напоминание?
- Кому, в какой день и сколько я заплачу в следующем месяце?
- Все ли платежи, поступившие в этом месяце, проведены по текущему счёту расчётов?
Ноябрь Хюлья-ханым
Хюлья-ханым отсортировала список по возрасту долгов и за неделю отправила три сообщения и сделала два звонка. Ресторан заплатил на следующий день. Агентство недвижимости заплатило половину и назвало дату для остального. Со спортзалом она договорилась делать новую работу за предоплату и письменно получила план погашения старого долга. Поставщику бумаги заплатили в срок.
Сделайте на этой неделе
Запишите всю свою задолженность покупателей в один список: покупатель, сумма, срок платежа, сколько дней прошло. Тем, у кого срок прошёл, на этой неделе отправьте короткое вежливое сообщение, а тем, у кого прошло больше 30 дней, позвоните. В тот же список добавьте долги перед поставщиками с их сроками и занесите их в календарь.
Частые ошибки
- Продавать в долг без срока платежа. «Заплатите в конце месяца» — это не дата. Без письменного срока вы не узнаете, что именно просрочено.
- Успокаиваться, глядя на общую сумму задолженности. Из 49 000 лир задолженности 29 000 лир могут быть просрочены. Сортируйте задолженность по времени просрочки.
- Поздно проводить поступивший платёж по текущему счёту расчётов. Вы побеспокоите уже заплатившего покупателя напоминанием; при частичных оплатах путается, какая счёт-фактура закрыта.
Источники
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 322 (безнадёжная задолженность) и ст. 323 (сомнительная торговая задолженность) (mevzuat.gov.tr)
- Доган Ченгел (YMM): сомнительная задолженность, условия и балансовый метод (Alomaliye)
- Закон о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu) № 3065, ст. 29 (вычет) (mevzuat.gov.tr)
- Закон о налоге на добавленную стоимость (Katma Değer Vergisi Kanunu) № 3065, ст. 10 (событие, порождающее налог) (mevzuat.gov.tr)
- Общее разъяснение по Закону о налоговой процедуре (VUK) № 459 с изменениями, внесёнными № 575: предел 30 000 TL для получения денег (обзор Cott)
- Торговый кодекс Турции (Türk Ticaret Kanunu) № 6102, ст. 21/2 (возражение против счёта-фактуры) (mevzuat.gov.tr)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности