İşletme parası ile cep parası: ayrı hesap, çekilen para, kart harcamaları
Tek kartla hem dükkânın hem evin alışverişi yapılınca ekstredeki her satır soru olur. Ayrı hesabı kurmak, şahısta çekilen ve konan parayı yazmak, şirkette ortaktan alacak ve ortağa borç, kart harcamalarının dört durumu ve ay sonu ayıklama.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
İşletmeye ayrı bir banka hesabı ve kart aç; satış, kira ve tedarikçi ödemeleri oradan geçsin. Şahıs işletmesinde kasadan kendine aldığın para özel çekiştir, gider değildir; cepten koyduğun para da gelir değildir, ikisini ayrı satır olarak yaz. Şirkette ortağın aldığı para ortağın şirkete borcu, ortağın şirket için ödediği para şirketin ortağa borcu olur; ortak borcunun kanuni sınırları ve faiz konusu için önce müşavirine sor.
Berber Cemal Usta'nın tek kartı
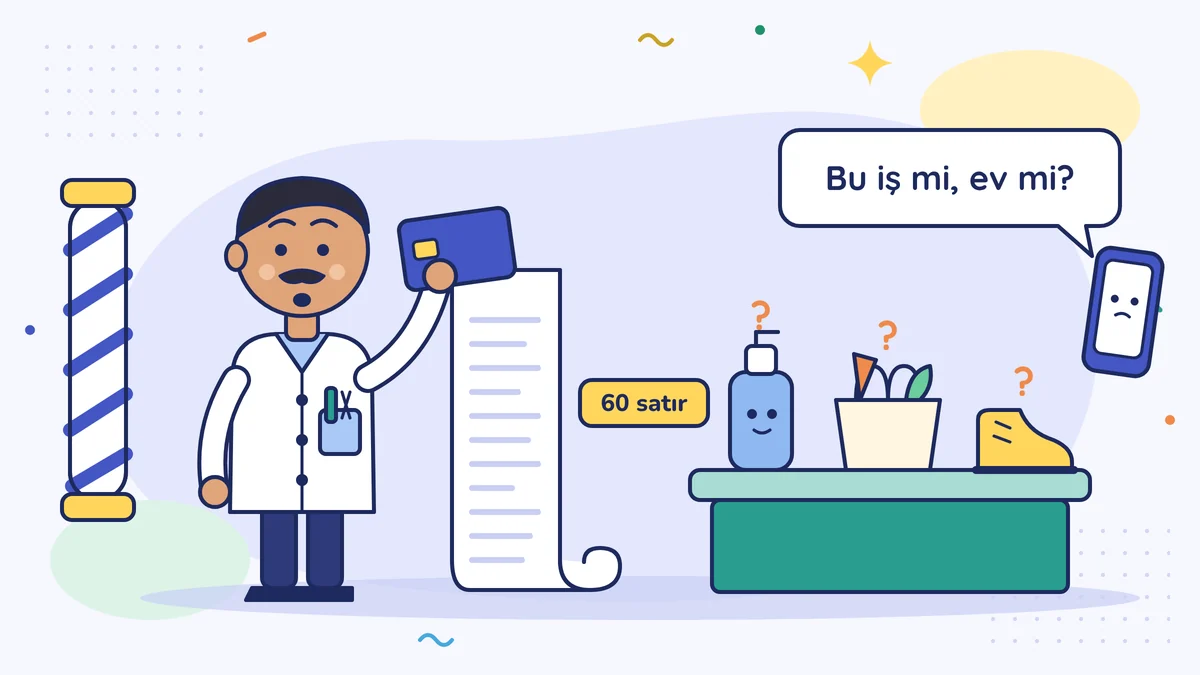
Cemal Usta mahallede berber dükkânı işletiyor. Şahıs işletmesi. Bir tek kredi kartı var: şampuan da onunla alınıyor, evin marketi de, çocuğun ayakkabısı da. Ay sonunda ekstrede 60 satır var. Mali müşaviri her birini soruyor: "Bu iş mi, ev mi?" Cemal Usta yarısını hatırlıyor.
Bu derste işletmenin parası ile kendi paranı her gün nasıl ayrı tutacağını görüyoruz. Kendine nasıl para çekeceğini ve şirkette maaş, kâr payı ve borç farkını Kendine maaş vermek dersinde konuştuk. Burada günlük düzene bakıyoruz.
Önce bir ayrım: şahıs mı, şirket mi?
Kurallar işletmenin türüne göre değişir:
- Şahıs işletmesinde sen ve işletme hukuken aynı kişisiniz. Para karışınca şirketteki gibi bir borç ilişkisi doğmaz ama hesap bulanıklaşır, müşavirin her satırı tek tek ayıklar. Kişisel bir harcama yanlışlıkla gider yazılırsa da vergi sorunu çıkar.
- Limited ya da anonim şirkette şirket ayrı bir kişidir. Şirketin parası ortağın parası değildir. Para karışınca bu bir borç ilişkisine döner ve kanuni sınırlara takılabilir.
Ayrı hesap: bir kez kur, her gün kullan
İlk adım her iki türde de aynı: işletmeye ayrı bir banka hesabı. Şahıs işletmesinde bu hesap senin adına açılır ama yalnız iş için kullanılır. Nasıl açılacağı İşletme hesabı ve POS açmak dersinde.
Hesabı açtıktan sonra üç şeyi oraya bağla:
- Kartlı satışların (POS) parası işletme hesabına geçsin.
- Kira, elektrik, telefon gibi otomatik ödemeler işletme hesabından çıksın.
- Tedarikçiler işletme hesabına ödesin, sen de onlara oradan öde.
Böylece banka ekstresi kendiliğinden işletmenin kaydı olur.
Şahısta: çektiğin ve koyduğun para
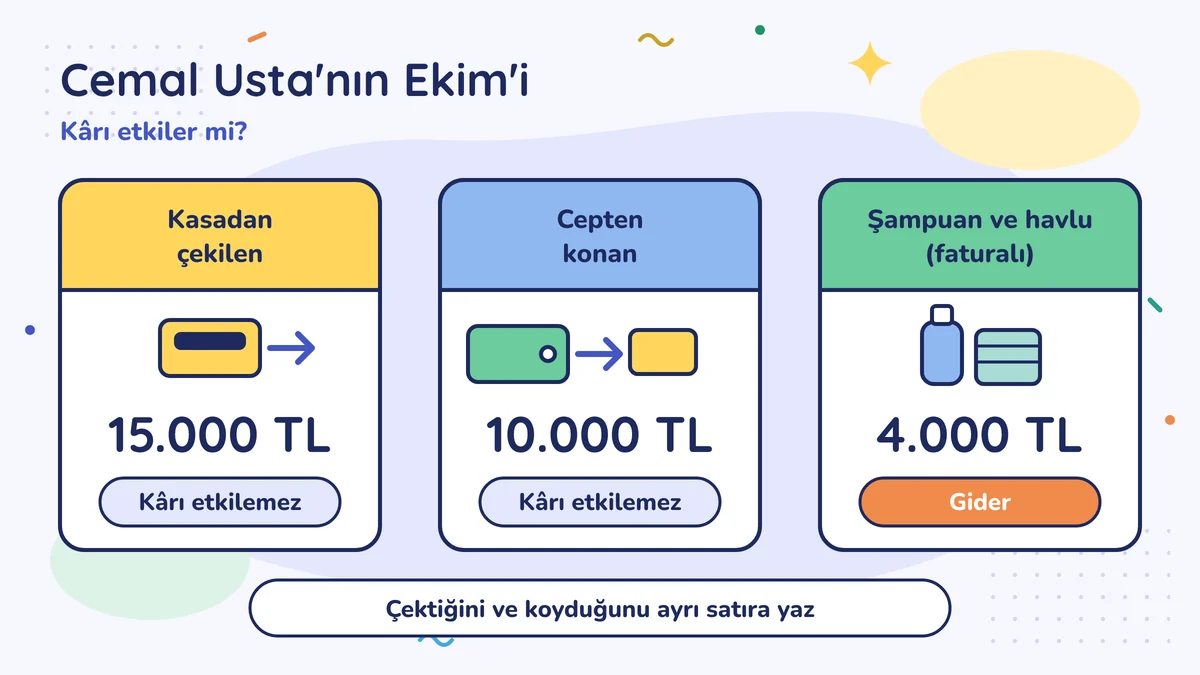
Cemal Usta Ekim'de kasadan üç kez 5.000 lira, toplam 15.000 lira aldı. Bu özel çekiş: işletmenin parasını kendi ihtiyacın için almak. Gider değildir; kanun bunu açıkça söyler (Gelir Vergisi Kanunu md. 41/1). Kârı da küçültmez. Ama yazılmazsa kasa eksik görünür.
Aynı ay dükkânın kirası için kendi birikiminden 10.000 lira koydu. Bu da gelir değildir; işletmeye kendi paranı eklemektir. Yazılmazsa kasa fazla görünür ve müşavirin "bu para nereden geldi?" diye sorar.
İkisini de günlük tablona ayrı satır olarak yaz: "Özel çekiş" ve "Cepten konan para". Ay sonunda Cemal Usta'nın tablosu şöyle:
| Kalem | Tutar | Kârı etkiler mi? |
|---|---|---|
| Kasadan çekilen | 15.000 | Hayır |
| Cepten konan | 10.000 | Hayır |
| Şampuan ve havlu (faturalı) | 4.000 | Evet, gider |
Şirkette: ortaktan alacak, ortağa borç
Serkan Bey küçük bir mobilya atölyesinin limited şirket ortağı. Şirkette iki yön var:
Ortak şirketten para alırsa. Maaş ya da kâr payı değilse bu, ortağın şirkete borcudur. Kayıtlarda "ortaklardan alacak" olarak durur ve geri ödenir. Dikkat: vadesi gelmiş sermaye borcunu ödememiş ortak şirketten borç alamaz; şirketin kârı ve serbest yedekleri geçmiş yıl zararlarını karşılamıyorsa da alamaz (Türk Ticaret Kanunu md. 358; limited için md. 644). İzin verilen durumda da şirketin bu paraya piyasaya uygun bir faiz hesaplaması beklenir. Uygulamada müşavir bu borç için dönem sonunda faiz hesaplar, şirket de ortağa faiz faturası keser. Faiz hesaplanmazsa vergi incelemesinde gizli kâr dağıtımı sayılabilir (kanundaki adı transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı, Kurumlar Vergisi Kanunu md. 13); şirkete ek vergi ve ceza çıkabilir. Para almadan önce müşavirine sor.
Ortak şirkete para koyarsa ya da şirketin harcamasını kendi cebinden öderse. Bu kez şirket ortağa borçlanır: "ortaklara borç". Serkan Bey 20.000 liralık kereste ve tutkalı kendi kartıyla ödedi. Fatura şirket adına kesildi. Şirketin Serkan Bey'e 20.000 lira borcu doğdu. Ay sonunda şirket hesabından Serkan Bey'in hesabına 20.000 lira gönderildi, açıklamaya "ortak borcu iadesi, kereste faturası" yazıldı. Kayıt temiz kapandı. Ortak şirkete sürekli ve büyük tutarlarda borç veriyorsa bunun da ayrı vergi sonuçları olabilir (örtülü sermaye, yani borç diye konan ama sermaye gibi kullanılan para; Kurumlar Vergisi Kanunu md. 12); müşavirine sor.
Ortakla yapılan, tutarı 30.000 TL'yi aşan tahsilat ve ödemeler de 2026'da banka ya da PTT üzerinden yapılmalı (459 Sıra No'lu VUK Genel Tebliği, 575 ile değişik). Ortakla para alışverişini her tutarda bankadan yapmak en temiz yoldur.
Kart harcamaları: dört durum
| Durum | Şahıs işletmesinde | Şirkette |
|---|---|---|
| İşletme kartıyla iş harcaması | Belgesi varsa gider olabilir | Belgesi varsa gider olabilir |
| İşletme kartıyla kişisel harcama | Özel çekiş, gider değil | Ortağın şirkete borcu |
| Kişisel kartla iş harcaması | Fatura işletme adına ise gider olabilir | Fatura şirket adına ise şirket ortağa borçlanır |
| Kişisel kartla kişisel harcama | İşletmeyi ilgilendirmez | Şirketi ilgilendirmez |
İki ayrıntı. Birincisi, gider kart borcunu ödediğin gün değil, harcamanın faturasıyla doğar; kart ekstresini ödemek ayrıca gider değildir. İkincisi, hangi harcamanın işle ilgili sayıldığı ayrı bir sorudur; Hangi harcamalar gider yazılır? yazısına bak. Kararı müşavirin verir, senin işin belgeyi işletmenin adına almak ve ne olduğunu söylemek.
Ay sonu: karışanı ayıkla
En iyi düzen bile bazen karışır. Ay sonunda işletme hesabının ve işletme kartının ekstresini aç. Her satırın yanına bir harf koy: iş için olanlara "İ", kişisel olanlara "Ö". "Ö" satırlarını ayrı bir listeyle müşavirine gönder. Kişisel kartla yaptığın iş harcamalarının faturalarını da ayrıca ekle.
Bu on dakika, müşavirinin bir saatini ve senin yıl sonundaki bir telaşını kurtarır.
Cemal Usta'nın iki kartı
Cemal Usta bankadan ikinci bir kart istedi ve işletme hesabına bağladı. Dükkânın her alışverişi o kartla; evinki eski kartla. Kasadan aldığı parayı tabloya "özel" diye yazıyor. Kasım ekstresinde 25 satır vardı. Müşaviri yalnız bir satırı sordu: dükkânın klimasının bakımı. Faturası zaten dosyadaydı.
Bu hafta bunu yap
Geçen ayın banka ve kart ekstresini aç, her satırın yanına iş için olanlara "İ", kişisel olanlara "Ö" yaz. "Ö" satırlarını müşavirine ayrı bir listeyle gönder. İşletme hesabına bağlı ayrı bir kartın yoksa bu hafta bankandan iste.
Bunu Yuhasibu'da yap
Yuhasibu'da işletme hesabının ve işletme kartının hareketlerini ayrı tutarsan, ay sonunda müşavirine giden devir paketinde kredi kartı hareketleri de yer alır. Kişisel harcamaları bu kayıtlara işleme; programa giren her satır işletmenin satırı olsun.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Kasadan aldığın parayı yazmamak. Gider olmasa da yazılmazsa kasa eksik çıkar ve nedeni kaybolur. Cepten konan para da yazılmazsa kasa fazla görünür.
- Limited şirkette şirket kasasını kendi kasası gibi kullanmak. Ortağın aldığı para şirkete borçtur, geri ödenir; kanuni sınıra takılabilir ve faiz hesaplanması gerekebilir.
- Kişisel kartla yapılan iş harcamasının faturasını kendi adına almak. Fatura işletmenin adına değilse işletmenin gideri olmaz. Alırken işletmenin unvanını ve vergi numarasını ver.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →