Денежный цикл: за сколько дней долги покупателей и запасы превращаются в деньги?
Прибыль хорошая, а денег всё время не хватает. Причина часто в том, сколько времени деньги идут по кругу. Тремя простыми делениями мы считаем дни дебиторской задолженности, дни запасов и дни кредиторской задолженности перед поставщиками и смотрим, сколько денег оставляет в кассе улучшение на несколько дней.
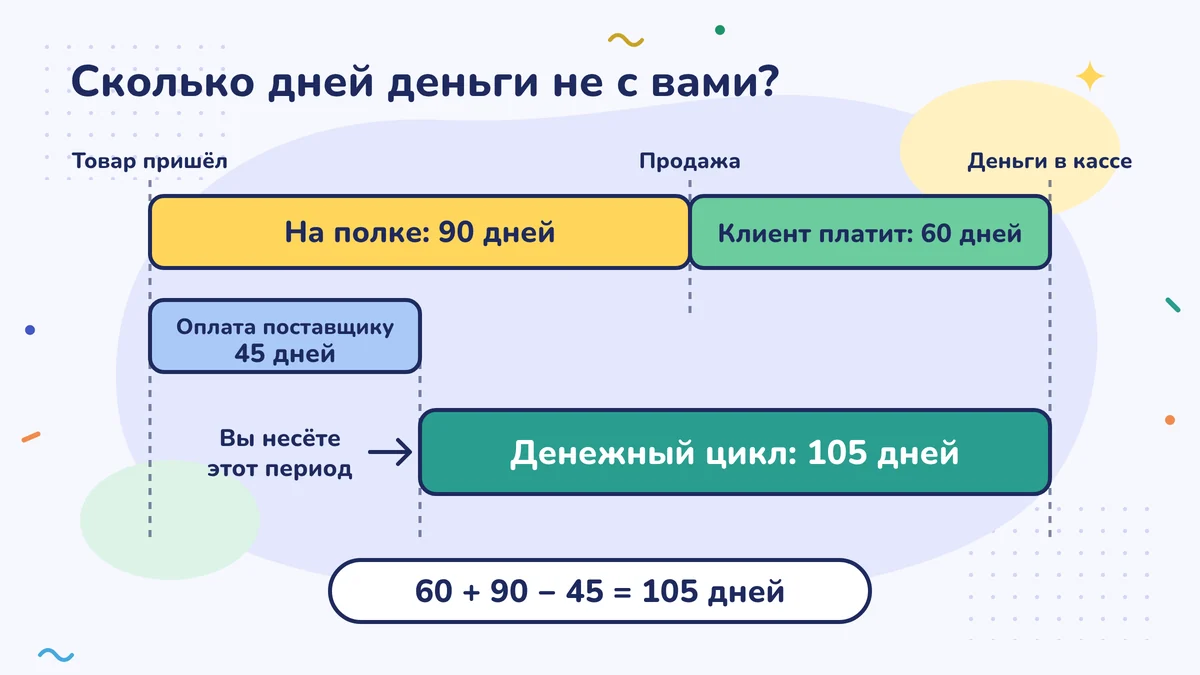
Дни дебиторской задолженности показывают, за сколько дней в среднем покупатель платит; дни запасов — сколько дней в среднем товар лежит на полке; дни кредиторской задолженности — за сколько дней в среднем вы платите поставщику. Если сложить дни дебиторской задолженности и дни запасов и вычесть дни кредиторской задолженности, получится денежный цикл: сколько дней вы тянете дело на своих деньгах или на кредите, пока деньги пройдут по кругу и вернутся в кассу. Чем короче цикл, тем больше денег остаётся в кассе при тех же продажах.
Прибыльный, но тесный год оптовика Эмре-бея
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Эмре-бей — оптовик хозяйственных товаров. Он продаёт товар в рассрочку магазинам стройматериалов (nalbur) и мастерам и сам тоже закупает у поставщиков с отсрочкой платежа. 2026 год он закончит хорошо: продажи 3 650 000 лир без НДС (KDV) и 280 000 лир прибыли до налога. Но весь год в конце каждого месяца одна и та же суета: подходит день платежа по чекам, а в кассе денег нет.
Ситуацию «прибыль есть, денег нет» вы разбирали в уроке «Прибыль есть, денег нет»: деньги ждут у покупателя, на полке или в доле государства. В этом уроке мы делаем ещё шаг и измеряем: сколько дней деньги там ждут?
Рейс денег
Представьте грузовик перевозчика. Грузовик выезжает со склада, отвозит груз и возвращается пустым. Чем дольше рейс, тем меньше работы сделает тот же грузовик за год.
Деньги тоже ходят в рейс. Эмре-бей платит поставщику, товар попадает на полку, лежит на полке, продаётся покупателю в рассрочку, покупатель платит, и деньги возвращаются в кассу. Длину этого рейса определяют три числа.
Три числа, три деления
| Число | О чём спрашивает | Расчёт |
|---|---|---|
| Дни дебиторской задолженности | За сколько дней в среднем платит покупатель? | Средняя дебиторская задолженность ÷ годовые продажи × 365 |
| Дни запасов | Сколько дней в среднем товар лежит на полке? | Средние запасы ÷ годовая себестоимость проданного товара × 365 |
| Дни кредиторской задолженности | За сколько дней в среднем вы платите поставщику? | Средняя задолженность поставщикам ÷ годовые закупки × 365 |
Самый простой способ получить «среднее»: сложить сумму на начало года и сумму на конец года и разделить на два. Если у вас сезонное дело (начало учебного года, праздники, строительный сезон), точнее получится среднее из сумм на конец каждого месяца. Некоторые источники берут не 365, а 360; разница в несколько дней, просто каждый год используйте одно и то же.
Обратите внимание: дебиторская задолженность учитывается в сумме счёта-фактуры (fatura) вместе с НДС. Чтобы пример был проще, здесь мы НДС не учитываем. В собственном расчёте, если вы разделите дебиторскую задолженность на продажи с НДС, вы будете сравнивать сравнимое. То же касается задолженности поставщикам: долг учитывается с НДС, поэтому делите на закупки с НДС. А запасы, если вы можете принять НДС на закупки к вычету, учитываются по сумме закупки без НДС; их тоже делите на себестоимость без НДС.
Расчёт Эмре-бея
Годовые цифры Эмре-бея (без НДС):
- Продажи 3 650 000 лир, то есть 10 000 лир в день.
- Себестоимость проданного товара 2 920 000 лир, то есть 8 000 лир в день. Поскольку запасы в течение года оставались примерно одинаковыми, годовые закупки равны этой же сумме.
- Средняя дебиторская задолженность 600 000, средние запасы 720 000, средняя задолженность поставщикам 360 000 лир.
| Число | Расчёт | Результат |
|---|---|---|
| Дни дебиторской задолженности | 600 000 ÷ 10 000 | 60 дней |
| Дни запасов | 720 000 ÷ 8 000 | 90 дней |
| Дни кредиторской задолженности | 360 000 ÷ 8 000 | 45 дней |
| Денежный цикл | 60 + 90 − 45 | 105 дней |
Читается это так: товар, который Эмре-бей кладёт на полку, лежит в среднем 90 дней, а после продажи деньги приходят через 60 дней. Поставщик даёт ему 45 дней. Эти 105 дней между ними Эмре-бей тянет на свои деньги или на деньги банка.
Можно посчитать и сумму, замороженную на это время: дебиторская задолженность + запасы − задолженность поставщикам = 600 000 + 720 000 − 360 000 = 960 000 лир. Больше чем втрое превышающая годовую прибыль Эмре-бея сумма крутится внутри дела.
Что меняют несколько дней?
Эмре-бей ставит две цели:
- Дебиторская задолженность с 60 дней до 45. Средняя дебиторская задолженность снижается до 450 000 лир; в кассе освобождается 150 000 лир.
- Запасы с 90 дней до 75. Средние запасы снижаются до 600 000 лир; освобождается 120 000 лир.
Всего 270 000 лир. Продажи те же, прибыль та же, а в кассе лежит дополнительно почти столько же денег, сколько составляет годовая прибыль. Лекарство от суеты в конце месяца — чаще не больше продаж, а более короткий рейс.
Как его сократить?
Сторона покупателей. Записывайте срок оплаты в каждую продажу, сортируйте долги по дням просрочки, напоминайте до наступления срока. Такой порядок мы наладили в уроке «Продажа в долг и платежи: кто должен вам и кому должны вы». Число дней — это табель успеваемости, который раз в год измеряет, работает ли этот порядок.
Сторона запасов. Найдите товар, к которому не прикасались три месяца, подумайте, не распродать ли его со скидкой, а новые заказы делайте исходя из скорости продаж (урок «Запасы: деньги, которые ждут на полке»). Одно общее число дней запасов смешивает быстро и медленно оборачивающийся товар. Если считать отдельно по группам товаров, вы найдёте проблемную полку.
Сторона долгов. Если платить поставщику с опозданием, число дней увеличится, но доверие пошатнётся, а возможны пеня и разница в цене. Правильный путь — заранее договориться о сроке. Бывает и наоборот: у поставщика, который даёт скидку за досрочную оплату (iskonto), заплатить раньше может оказаться выгоднее, чем короткий рейс. Посчитайте, потом решайте.
С чем сравнивать это число?
Само по себе «60 дней» — ни хорошо, ни плохо. У оптовика, у продавца стройматериалов и у кофейни эти числа очень разные; в кофейне дебиторской задолженности почти нет. Осмысленное сравнение — с вашим собственным прошлым годом и со сроком оплаты, который вы даёте своим покупателям. Если срок оплаты у вас 30 дней, а дни дебиторской задолженности — 60, значит, покупатели платят в среднем вдвое позже.
Эти три числа можно взять из годовой таблицы вашего бухгалтера, а также из ваших записей по текущим счетам расчётов (cari hesap) и по пересчёту запасов. Если вы ведёте книгу учёта предприятия или работаете при упрощённом порядке налогообложения, этих строк в таблице может не быть; список текущих счетов расчётов и ваш годовой пересчёт делают ту же работу. Чтобы следить за денежным потоком по месяцам, пользуйтесь таблицей из урока «Календарь денежных потоков: календарь входящих и исходящих денег»; а число дней даёт общую картину года.
Сделайте на этой неделе
Найдите три цифры: общую сумму долгов, которые покупатели должны вам сегодня, общие продажи за последние 12 месяцев (с НДС; по выписанным вами счетам-фактурам или у бухгалтера) и срок оплаты, который вы даёте трём самым крупным покупателям. Разделите долги на продажи и умножьте на 365. Сравните полученное число дней со сроком оплаты; если разница больше 15 дней, на этой неделе позвоните двум покупателям, которые платят позже всех.
Частые ошибки
- Делить дебиторскую задолженность на продажи без НДС. Дебиторская задолженность учитывается с НДС; если делить на продажи без НДС, число дней получится больше, чем есть на самом деле. Берите обе величины на одной основе.
- Довольствоваться одним числом дней запасов. Быстро оборачивающийся товар прячет медленный; считайте отдельно по группам товаров.
- Пытаться сократить число дней, поздно платя поставщикам. На бумаге станет лучше, но вы теряете доверие, срок оплаты и цену; договаривайтесь о сроке заранее.
Источники
- Эмре Йылдырым (налоговый инспектор), «Важность и толкование финансовой отчётности -2- (оборачиваемость запасов и дебиторской задолженности)» (Mali Tabloların Önemi ve Yorumlanması), Muhasebetr
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): план счетов (покупатели, товары, поставщики), копия на Alomaliye
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности