Geçen yılla karşılaştırmak: büyüme mi, enflasyon mu?
Ciro yüzde 23 arttı, ama atölye geçen yıldan 10 takım daha az mobilya sattı. Rakamı geçen yılla karşılaştırmanın doğru yolu: aynı dönemi seçmek, enflasyonu hesaba katmak, adet sayısına bakmak, giderleri satışa oranlamak ve tek seferlik kalemleri ayıklamak.
İşveren Okulu · 5 dk · sonunda 5 soruluk sınav
Yüksek enflasyonda TL cirosunun artması büyüdüğün anlamına gelmez. Geçen yılla karşılaştırırken aynı dönemleri yan yana koy, artışı enflasyonla kıyasla, mümkünse sattığın adedi ya da müşteri sayısını say ve her gideri satışa oranlayarak karşılaştır. Müşavirin tabloları her yılı kendi lirasıyla gösterir ve vergi kayıtlarında 2025, 2026 ve 2027'de enflasyon düzeltmesi de yapılmıyor; bu düzeltmeyi kafanda sen yaparsın.
Mehmet Usta'nın "rekor yılı"
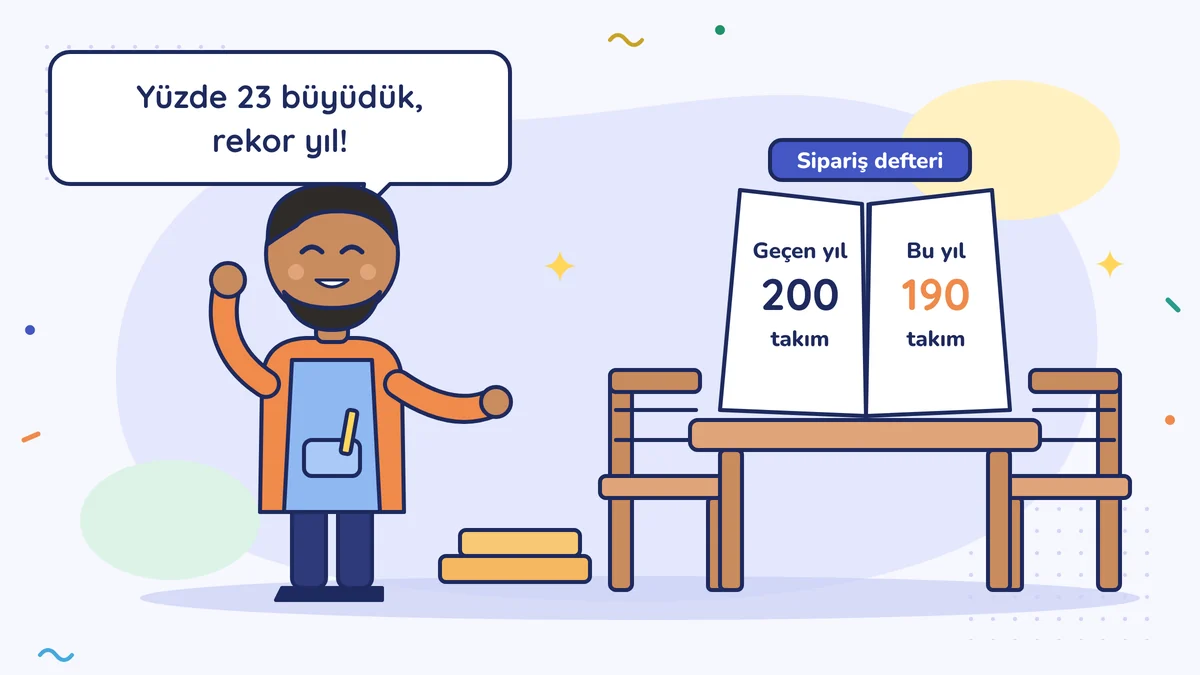
Mehmet Usta mobilya atölyesi işletiyor; yemek masası takımı yapıp satıyor. Kasım başında, geçici vergi beyanından önce müşavirinden Ocak–Eylül tablosunu aldı ve geçen yılın aynı dönemiyle karşılaştırdı. Satış 4.000.000 liradan 4.940.000 liraya çıkmış. "Yüzde 23 büyüdük, rekor yıl" dedi.
Sonra atölyedeki sipariş defterine baktı. Geçen yıl bu dönemde 200 takım satmıştı, bu yıl 190. Ciro artmış, ama iş azalmış. İkisi birden nasıl doğru olabilir?
Bir terzi geçen yılın ölçüsüyle bu yılın ceketini dikmez. Rakamlar da öyle: geçen yılın lirası bu yılın lirası değil. Bu derste karşılaştırmayı doğru yapmanın beş adımını görüyoruz.
1. Aynı dönemi yan yana koy
Ocak–Eylül'ü geçen yılın tamamıyla karşılaştırmak, yarım ekmeği bütün ekmekle tartmaktır. Dokuz ayı dokuz ayla, Aralık'ı Aralık'la karşılaştır. Mevsimlik işlerde bu daha da önemlidir: okul sezonu, bayram ya da düğün sezonu bir aya yığılır.
Yıl ortasında karşılaştırma yapmak için en hazır malzeme, müşavirinin geçici vergi için zaten hazırladığı dönem tablolarıdır. 2026'da geçici vergi dört dönemdir; Ocak–Eylül tablosu son günü 17 Kasım 2026 olan beyan için hazırlanır. Basit usuldeysen geçici vergi yoktur; karşılaştırmayı kendi kayıtlarınla yaparsın.
2. Enflasyonu hesaba kat
TÜİK'in açıkladığı yıllık enflasyon (TÜFE), Aralık 2025'te yüzde 30,89 idi. Eylül 2026 itibarıyla son 12 ayın enflasyonu yüzde 29,73 (TÜİK, 5 Ekim 2026). 2026'nın tamamının rakamı Ocak 2027 başında açıklanır.
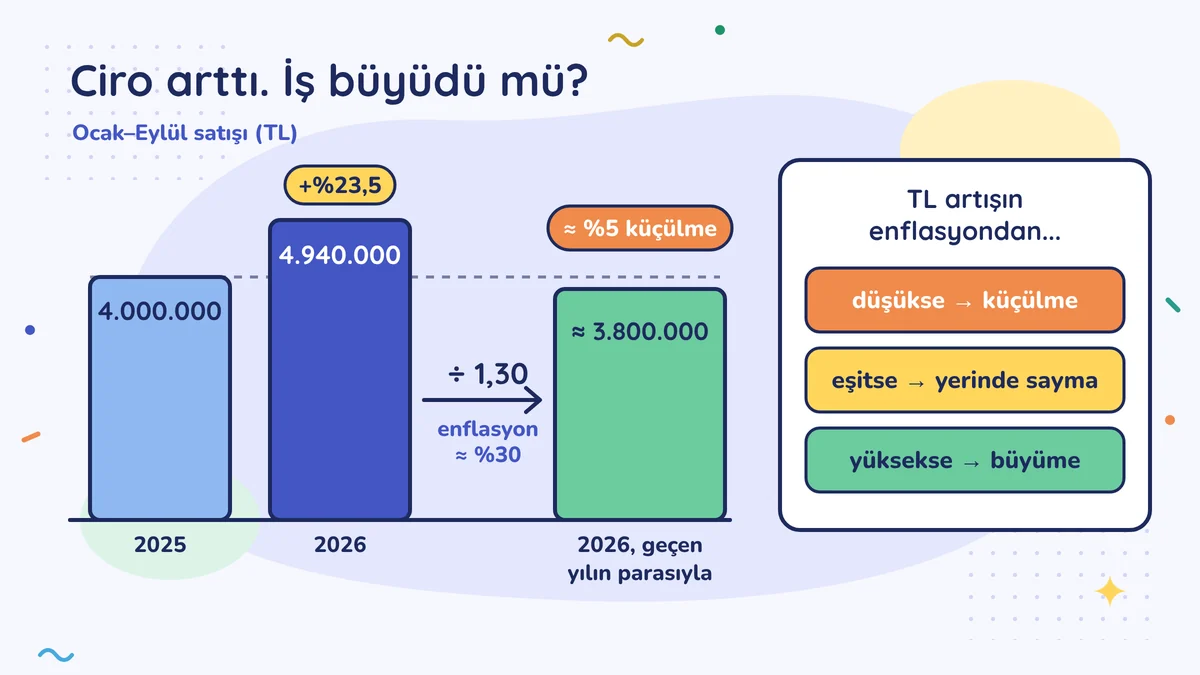
Mehmet Usta'nın cirosu yüzde 23,5 arttı. Fiyatlar genel olarak yaklaşık yüzde 30 arttıysa, bu yılın 4.940.000 lirası geçen yılın parasıyla yaklaşık 3.800.000 liraya denk gelir (4.940.000 ÷ 1,30). Yani gerçek anlamda atölyenin cirosu yüzde 5 civarında küçülmüş.
Kural kısaca şu: TL artışın enflasyondan düşükse gerçekte küçülüyorsun, eşitse yerinde sayıyorsun, yüksekse büyüyorsun.
3. Adedi ve müşteriyi say
TÜFE herkes için ortalamadır. Mehmet Usta'nın kereste ve işçilik maliyeti TÜFE'den hızlı ya da yavaş artmış olabilir. Bu yüzden en temiz ölçü, liradan bağımsız sayılardır:
- Kaç takım sattım? 200 → 190.
- Ortalama fiyatım ne oldu? 20.000 → 26.000 lira, yani yüzde 30 artış.
- Kaç müşteriye sattım, kaç yeni müşteri geldi?
Kafede fincan sayısı, kuaförde müşteri sayısı, nakliyecide sefer sayısı aynı işi görür. Adet düşüyor, fiyat enflasyon kadar artıyorsa, ciro artışı büyüme değil, fiyat artışıdır.
4. Giderleri satışa oranla
Giderlerin TL olarak artması doğaldır. Asıl soru, satıştan daha hızlı artıp artmadıklarıdır. Bunun için her satırı satışa böl ve yüzdeleri karşılaştır. Mehmet Usta'nın Ocak–Eylül tablosu:
| Satır | 2025 (TL) | Satışa oranı | 2026 (TL) | Satışa oranı | TL artış |
|---|---|---|---|---|---|
| Satış | 4.000.000 | %100 | 4.940.000 | %100 | %23,5 |
| Malzeme | 2.000.000 | %50 | 2.470.000 | %50 | %23,5 |
| Personel | 1.000.000 | %25 | 1.350.000 | %27,3 | %35 |
| Kira | 240.000 | %6 | 360.000 | %7,3 | %50 |
| Diğer giderler | 360.000 | %9 | 420.000 | %8,5 | %16,7 |
| Vergi öncesi kâr | 400.000 | %10 | 340.000 | %6,9 | −%15 |
Malzemenin satışa oranı aynı kalmış: Mehmet Usta fiyatını malzeme artışına göre iyi ayarlamış. Ama personel ve kira satıştan hızlı büyümüş. Sonuç: kâr TL olarak bile yüzde 15 düşmüş; enflasyonu hesaba katınca düşüş daha büyük. "Rekor yıl" aslında kâr marjının 10'dan 6,9'a indiği bir yıl. Marjın ne anlattığını Kâr marjı dersinde gördün.
5. Tek seferlik kalemleri ayıkla
Geçen yıl tek seferlik büyük bir otel siparişi aldıysan, bu yıl bir makine tamiri ya da taşınma masrafı çıktıysa, bunları ayrı yaz. Tekrar etmeyecek bir kalem, iki yılı karşılaştırırken sonucu çarpıtır. Müşavirine "geçen yıl ve bu yıl tekrar etmeyecek bir kalem var mı?" diye sor.
Tablodaki rakamlar neden enflasyonu göstermez?
Müşavirin hazırladığı tablolar her yılı o yılın lirasıyla gösterir; geçen yılın satışını bu yılın parasına çevirmez. Gelir tablosunu iki yıl yan yana koyduğunda gördüğün fark, fiyat artışını da içerir.
Bilanço tarafında bir de şu var: bilanço esasında defter tutanlar 2023 ve 2024 sonunda enflasyon düzeltmesi yaptı. Vergi Usul Kanunu'na 7571 sayılı Kanunla eklenen geçici 37. madde (Resmî Gazete, 25 Aralık 2025) ise 2025, 2026 ve 2027 hesap dönemlerinde, geçici vergi dönemleri dahil, vergi kayıtlarındaki mali tabloların enflasyon düzeltmesine tabi tutulmayacağını söylüyor. Yani 2025'ten sonra alınan bir makine bilançoda alındığı günün TL tutarıyla duruyor; daha önce alınanlar da 2024 sonundaki düzeltilmiş tutarında kalıyor ve o günden beri güncellenmiyor. Bu kuralın tek istisnası, yalnız işlenmiş altın ve gümüş alım satımı ve imaliyle uğraşanlardır; kuyumcuysan müşavirine sor. İşletme hesabı esasında zaten enflasyon düzeltmesi yoktur.
Bu düzenlemenin vergi tarafını müşavirin bilir. Senin için anlamı şu: rakamları yıllar arasında karşılaştırırken enflasyon düzeltmesini tablo yapmıyor, kafanda sen yapıyorsun.
Mehmet Usta ne yaptı?
Üç not aldı: personel ve kiranın satışa oranını geri çekmek, adet düşüşünün sebebini (fiyat mı, rakip mi, sezon mu) müşterilerine sormak ve 2027 fiyat listesini malzeme artışına göre değil, toplam maliyete göre hazırlamak. Yıl sonu toplantısına bu notlarla gidecek.
Bu hafta bunu yap
Geçen yılın ve bu yılın Ocak–Eylül satışını (KDV hariç) yan yana yaz; rakamları müşavirinden ya da kendi fatura kayıtlarından alabilirsin. Eylül 2026'da son 12 ayın enflasyonu yaklaşık yüzde 30 olduğu için bu yılın rakamını 1,30'a bölüp geçen yılınkiyle karşılaştır. Sonra liradan bağımsız bir sayı seç (sattığın adet, müşteri ya da iş sayısı) ve onu da iki yıl için say. İkisi aynı yönü gösteriyor mu, not et.
Sık yapılan hatalar
- TL artışını büyüme sanmak. Fiyatlar yüzde 30 arttıysa yüzde 23'lük ciro artışı gerçekte küçülmedir; adet ya da müşteri sayısıyla kontrol et.
- Farklı uzunlukta dönemleri karşılaştırmak. Dokuz ayı bir yılla değil, geçen yılın aynı dokuz ayıyla karşılaştır.
- Giderleri yalnız TL olarak izlemek. Her gider artar; satışa oranı artıyorsa marj eriyor demektir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →