KDV tevkifatı (kesinti) ne demek: kim keser, kim kime öder?
Bazı işlerde alıcı, faturadaki KDV'nin bir kısmını sana ödemez, senin yerine doğrudan devlete yatırır. Buna KDV tevkifatı denir. Bir temizlik firmasının banka şubesine kestiği faturayla kimin kime ne ödediğini, 2026 tutar sınırını ve küçük işletmenin bu kesintiyle ne zaman karşılaştığını görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
KDV tevkifatı, faturadaki KDV'nin bir kısmının ya da tamamının satıcıya değil, alıcı tarafından doğrudan devlete ödenmesidir. Kesintiyi alıcı yapar ve kendi beyannamesiyle (KDV-2) yatırır; satıcı KDV'nin yalnız kalan kısmını tahsil eder ve o kısımdan sorumludur. Küçük işletme bununla çoğunlukla kamuya, bankalara ya da büyük firmalara temizlik, bakım-onarım, yapım gibi işler yaptığında karşılaşır; temizlik gibi bazı işlerde KDV mükellefi her firma da kesinti yapar; kısmi tevkifat 2026'da KDV dahil 12.000 lirayı aşan işlemlerde uygulanır.
Temizlikçi Osman Bey'in eksik ödemesi
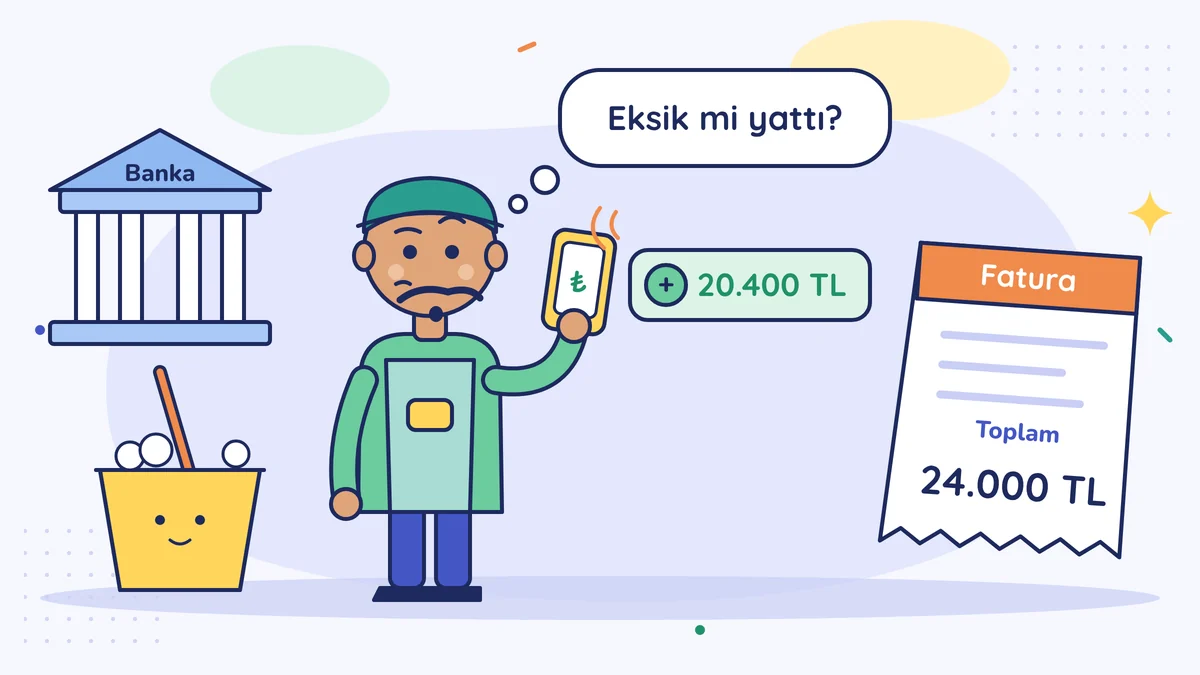
Osman Bey'in küçük bir temizlik firması var. İlk kez bir banka şubesiyle anlaştı. Ayın sonunda faturayı kesti: 20.000 lira temizlik bedeli, üstüne %20 KDV, toplam 24.000 lira. Banka hesabına 20.400 lira yattı.
Osman Bey önce bankanın yanlış ödediğini düşündü. Sonra müşaviri açıkladı: "Eksik değil. KDV'nin büyük kısmını banka senin yerine devlete ödüyor. Buna KDV tevkifatı denir."
Tevkifat, sade Türkçesiyle kesinti demek. Bu derste kimin kestiğine, kimin kime ne ödediğine ve senin bununla ne zaman karşılaşacağına bakıyoruz.
Apartman aidatı gibi
Kiracı olarak oturduğun bir evde aidatı bazen ev sahibine değil, doğrudan apartman yöneticisine ödersin. Para yine aynı yere gider ama arada el değiştirmez. Böylece "ev sahibi aidatı yatırdı mı?" derdi kalmaz.
KDV tevkifatında da devlet, bazı işlerde KDV'nin satıcının elinden geçmesini istemez. Alıcı, KDV'nin bir kısmını satıcıya vermek yerine kendisi yatırır. Amaç, KDV'nin devlete ulaşmasını garanti altına almaktır.
Osman Bey'in faturası, kalem kalem
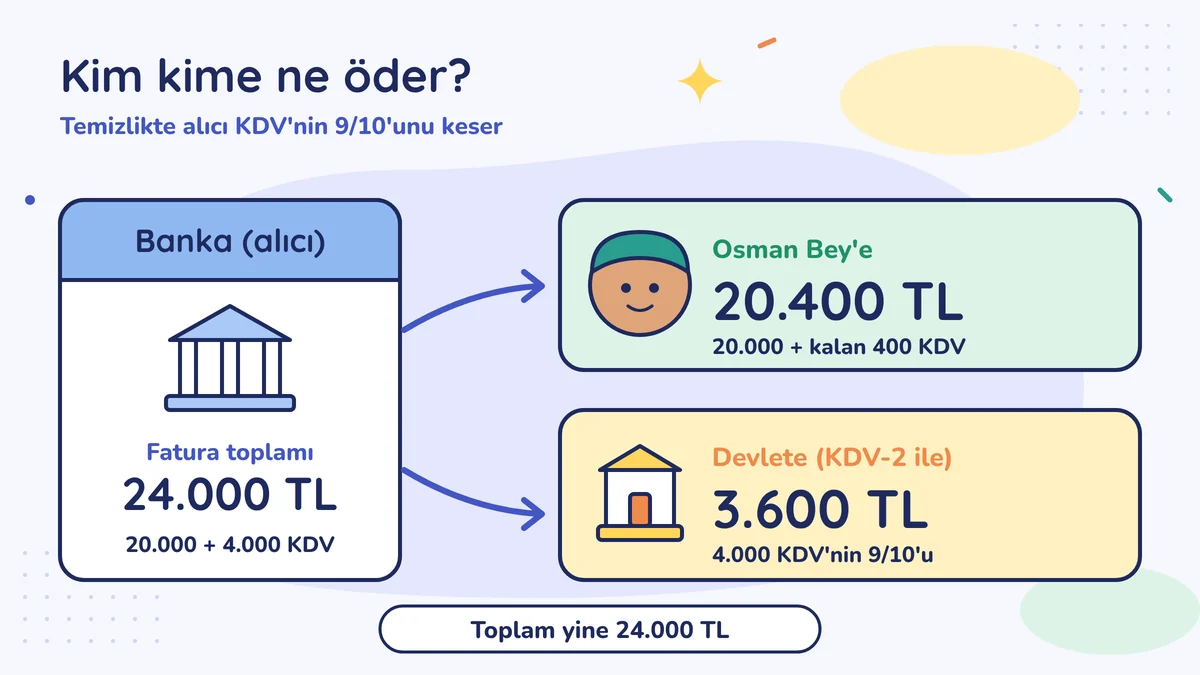
KDV Genel Uygulama Tebliği'ne göre (bölüm I/C-2.1.3.2.10) temizlik, çevre ve bahçe bakım hizmetlerinde alıcı KDV'nin onda dokuzunu (9/10) keser. Kesintiyi yapacak alıcılar iki gruptur: KDV mükellefi olan her firma ve tebliğde tek tek sayılan kurumlar, yani "belirlenmiş alıcılar" (kamu kurumları, bankalar, sigorta şirketleri, borsada işlem gören şirketler gibi). Banka ikinci gruptan.
| Kalem | Tutar |
|---|---|
| Temizlik bedeli (KDV hariç) | 20.000 |
| Hesaplanan KDV (%20) | 4.000 |
| Bankanın kestiği KDV (4.000'in 9/10'u) | 3.600 |
| Osman Bey'e kalan KDV (1/10) | 400 |
| Bankanın Osman Bey'e ödediği | 20.400 |
| Bankanın devlete yatırdığı | 3.600 |
Toplamda yine 24.000 lira ödendi: 20.400 lira Osman Bey'e, 3.600 lira devlete.
Kim, neyi, hangi beyannameyle yapar?
Alıcı (banka). Kestiği 3.600 lirayı sorumlu sıfatıyla, yani kendi vergisi olmadığı hâlde ödemekle yükümlü olan kişi olarak, 2 No'lu KDV beyannamesi (müşavirlerin dilinde KDV-2) ile beyan edip öder. Güncel uygulamada son gün izleyen ayın 25'idir: tebliğdeki süre beyan için 21'i, ödeme için 23'üdür; GİB 164 Sıra No'lu VUK Sirküleriyle ikisini de 25'ine uzattı. Son gün hafta sonuna ya da tatile denk gelirse ilk iş gününe kayar. Alıcı KDV mükellefi bir firmaysa, 2 No'lu beyannameyi süresinde verip ödemesi şartıyla yatırdığı bu tutarı kendi KDV hesabında indirilecek KDV olarak da kullanabilir.
Satıcı (Osman Bey). Faturayı tevkifatlı fatura olarak keser: faturada KDV'nin tamamı, kesilen kısmı ve kendisine kalan kısmı ayrı ayrı yazar. Kendi aylık KDV beyannamesinde KDV'nin tamamı ile bankanın kestiği kısım ayrı ayrı görünür; Osman Bey'in sorumlu olduğu kısım kendisine kalan 400 liradır. Kendi alışlarındaki indirilecek KDV'yi de bu tutardan düşer.
Faturayı nasıl keseceğini bilmiyorsan önce İlk faturanı kes dersine bak, tevkifatlı faturayı ise ilk kez keserken mutlaka müşavirine sor. Hatalı kesilen faturayı düzeltmek, baştan doğru kesmekten zordur.
Küçük işletme ne zaman karşılaşır?
Satıcı olarak. En sık durum budur. Kamu kurumlarına, bankalara ve tebliğde sayılan bazı büyük firmalara iş yaptığında karşına çıkar. Bazı işlerde, örneğin temizlik, bahçe bakımı, işgücü temini ve fason tekstilde (başka bir firmanın kumaşını dikmek gibi), alıcı sıradan bir KDV mükellefi firma olsa bile kesinti yapılır. Tebliğdeki işler arasında temizlik, bakım-onarım, yemek servisi, yapım işleri gibi hizmetler ve bazı mal satışları var. Yapım (inşaat) işlerinde kimin keseceği alıcıya ve işin büyüklüğüne göre değişir; bu işte de müşavirine sor. Her işin kesinti oranı ayrıdır. Yeni bir kurumsal müşteriyle çalışmaya başlarken "bu iş tevkifatlı mı?" diye müşavirine sor.
Alıcı olarak. KDV mükellefiysen ve bu işlerden birini (örneğin dükkânının temizliğini) KDV dahil 12.000 lirayı aşan bir bedelle satın alıyorsan kesintiyi sen yaparsın: satıcıya kalan kısmı öder, kestiğin KDV'yi KDV-2 ile yatırırsın. Kesmeyi unutursan o KDV'den sen sorumlu tutulursun. Ayrıca yurt dışındaki bir firmadan hizmet aldığında (örneğin yurt dışından bir yazılım aboneliği ya da internet reklamı) KDV'yi çoğu zaman sen beyan edip ödersin; ödediğin tutarı sonra indirebilirsin. Bu faturaları da müşavirine mutlaka gönder.
Basit usuldeysen. Satışta KDV toplamadığın ve KDV beyannamesi vermediğin için bu konu seni çoğunlukla ilgilendirmez. Yurt dışından hizmet alıyorsan durumunu yine de müşavirine sor.
Tutar sınırı: 2026 için 12.000 lira
Kısmi tevkifat, yani KDV'nin bir kısmının kesildiği işlemler, her küçük faturada uygulanmaz. 50 No'lu KDV tebliğiyle (1 Mart 2024'ten beri) sınır, Vergi Usul Kanunu md. 232'deki fatura düzenleme sınırına bağlandı. 2026 için bu sınır KDV dahil 12.000 lira. KDV dahil tutarı bunu aşmayan kısmi tevkifatlı işlemlerde kesinti yapılmaz. 2026 tutarını 588 Sıra No'lu VUK Genel Tebliği belirledi. Bir işi sınırın altında kalsın diye birkaç faturaya bölmek kesintiyi ortadan kaldırmaz; bölünen parçalar birlikte değerlendirilir.
Osman Bey'in faturası KDV dahil 24.000 lira olduğu için kesinti yapıldı. Aynı bankaya 10.000 lira artı 2.000 lira KDV, toplam 12.000 liralık bir iş yapsaydı sınırı aşmadığı için tevkifat olmazdı.
Tevkifatın bir yan etkisi: KDV birikir
Osman Bey'in satışlarının çoğu tevkifatlıysa her ay kendisine kalan KDV azalır. Ama temizlik malzemesi, makine gibi alışlarında KDV'nin tamamını öder. Bu durumda alış kefesi sürekli ağır basar ve devreden KDV birikir. Bu birikim için ayrı bir iade yolu var; şartlarını ve belgelerini müşavirin bilir. Devreden KDV'nin mantığını KDV'yi satır satır hesaplamak dersinde görmüştün.
Osman Bey'in yeni düzeni
Osman Bey artık kurumsal bir müşteriye teklif verirken iki rakam yazıyor: faturanın KDV dahil toplamı ve hesabına yatacak tutar. Nakit planını ikincisine göre yapıyor. Bankadan gelen 20.400 lira artık sürpriz değil.
Bu hafta bunu yap
Kurumsal müşterilerini (kamu kurumu, banka, büyük firma) bir listeye yaz. Son faturalarına bak: hesabına yatan tutar faturanın KDV dahil toplamından az mı? Azsa farkın tevkifat olup olmadığını ve faturanın doğru kesildiğini müşavirine sor. Yurt dışından aldığın abonelik ve reklam faturalarını da bu ayın paketine ekle.
Sık yapılan hatalar
- Eksik yatan parayı "müşteri az ödedi" sanmak. Kurumsal müşterinin KDV'nin bir kısmını kesip devlete yatırması normaldir; önce faturanın tevkifatlı kesilmesi gerekip gerekmediğini kontrol et.
- Tevkifatlı işi normal fatura ile kesmek. Alıcı kesintiyi yaparsa senin beyannamende KDV'nin tamamı görünür ama tahsilat eksik kalır. Kurumsal müşteriye ilk faturayı kesmeden müşavirine sor.
- Yurt dışından alınan hizmetin faturasını müşavire göndermemek. Bu hizmetlerde KDV'yi çoğu zaman alıcı beyan eder; fatura müşavire ulaşmazsa beyan da eksik kalır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →