Kâr payı dağıtımı: kim karar verir, ne kadar stopaj kesilir?
Ayten Hanım ile Cengiz Bey'in çiçekçi şirketi geçen yılı kârla kapattı; ikisi de payını almak istiyor. Kâr payının hangi kârdan, hangi kararla dağıtıldığı, 2026'da kesilen yüzde 15 stopaj, rakamlı örnek ve ortağın kendi beyannamesi.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Limited şirkette kâr payı yalnız net dönem kârından ve bu iş için ayrılmış yedeklerden, ortaklar genel kurulunun kararıyla dağıtılır (TTK md. 608 ve 616). Şirket, gerçek kişi ortağa dağıttığı kâr payından 2026'da yüzde 15 gelir vergisi stopajı keser ve muhtasarla öder (9286 sayılı Cumhurbaşkanı Kararı). Ortak açısından kâr payının yarısı gelir vergisinden istisnadır; kalan yarı sınırı aşarsa yıllık beyanname verilir.
Bir bahçenin hasadı
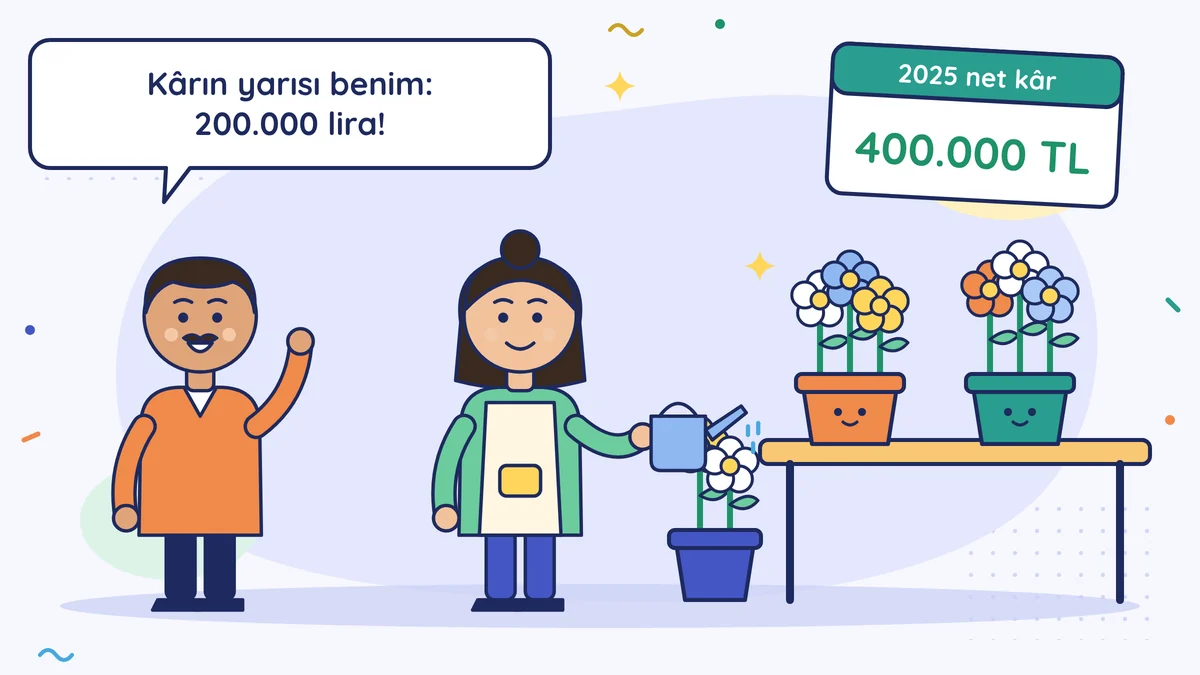
Ayten Hanım ile kardeşi Cengiz Bey'in limited şirketi çiçekçi. Paylar yarı yarıya. Şirket 2025'i, kurumlar vergisi düşüldükten sonra 400.000 lira net kârla kapattı. Nisan'da Cengiz Bey sordu: "Kârın yarısı benim, 200.000 lirayı ne zaman hesabıma yatırırız?"
Bir bahçeyi düşün. Hasat yapılır ama ürünün hepsi yenmez; bir kısmı tohumluk ayrılır, bir kısmı satılır, kalan paylaşılır. Şirketin kârı da böyledir: önce vergisi ödenir, kanunun istediği yedek ayrılır, ortaklar ne kadarını dağıtacaklarına karar verir, dağıtılan kısımdan da stopaj kesilir.
Önce bir hatırlatma: kâr payı şirketlere özgüdür. Şahıs işletmesinde kâr zaten sahibinindir, dağıtım kararı ya da kâr payı stopajı yoktur (Kendine maaş vermek).
Hangi kârdan, kimin kararıyla?
- Kaynak: Kâr payı yalnız net dönem kârından ve bu iş için ayrılmış yedek akçelerden dağıtılabilir (Türk Ticaret Kanunu md. 608). Şirket zarardaysa ya da geçmiş yılların zararı kapanmamışsa dağıtılacak kâr olmayabilir.
- Yedek akçe: Kanunun ve şirket sözleşmesinin öngördüğü yedek akçeler ayrılmadan dağıtım kararı alınamaz (TTK md. 608). Oranı ve sınırı müşavirin hesaplar.
- Karar: Kâr dağıtımı ortaklar genel kurulunun (kısaca genel kurul; eski adıyla ortaklar kurulu) devredilemez yetkisidir; şirket sözleşmesinde aksi yoksa toplantıda temsil edilen oyların salt çoğunluğu yeter (TTK md. 616 ve 620). Karar genelde yıl sonu hesapları onaylanırken, yani olağan genel kurulda alınır.
- Oran: Şirket sözleşmesinde başka kural yoksa kâr payı, ortakların sermaye paylarının itibari (yazılı) değerine göre bölünür (TTK md. 608).
Ortaklar kârın tamamını dağıtmak zorunda değildir. Bırakılan kâr şirkette "geçmiş yıllar kârı" olarak durur, işi büyütmek için kullanılır ya da sermayeye eklenebilir (Sermaye koymak ve sermaye artırımı).
2026'da stopaj: yüzde 15
Şirket, gerçek kişi ortağına kâr payı dağıttığında bu tutardan gelir vergisi keser; buna kâr payı stopajı denir. Oran, 22 Aralık 2024'ten beri dağıtılan kâr paylarında yüzde 15'tir (Gelir Vergisi Kanunu md. 94/6-b-i; 9286 sayılı Cumhurbaşkanı Kararı, RG 22.12.2024). Önceki oran yüzde 10'du. Ortak Türkiye'de kurulu bir şirketse (tam mükellef kurum) bu stopaj kesilmez; bu ders gerçek kişi ortak içindir. Oran Cumhurbaşkanı kararıyla değişebilir; dağıtımdan önce müşavirine güncel oranı teyit ettir.
Stopaj, kâr payı ortağa ödendiğinde ya da ortağın hesabına alacak olarak yazıldığında doğar. Uygulamada dağıtım kararı alınıp tutar ortağın hesabına yazıldığında stopaj o ayın muhtasarına girer; parayı aylar sonra ödemek stopajı ertelemez. Şirket kestiği tutarı muhtasar beyannameyle bildirir ve öder (Stopaj ve muhtasar).
Rakamlarla Ayten Hanım ile Cengiz Bey
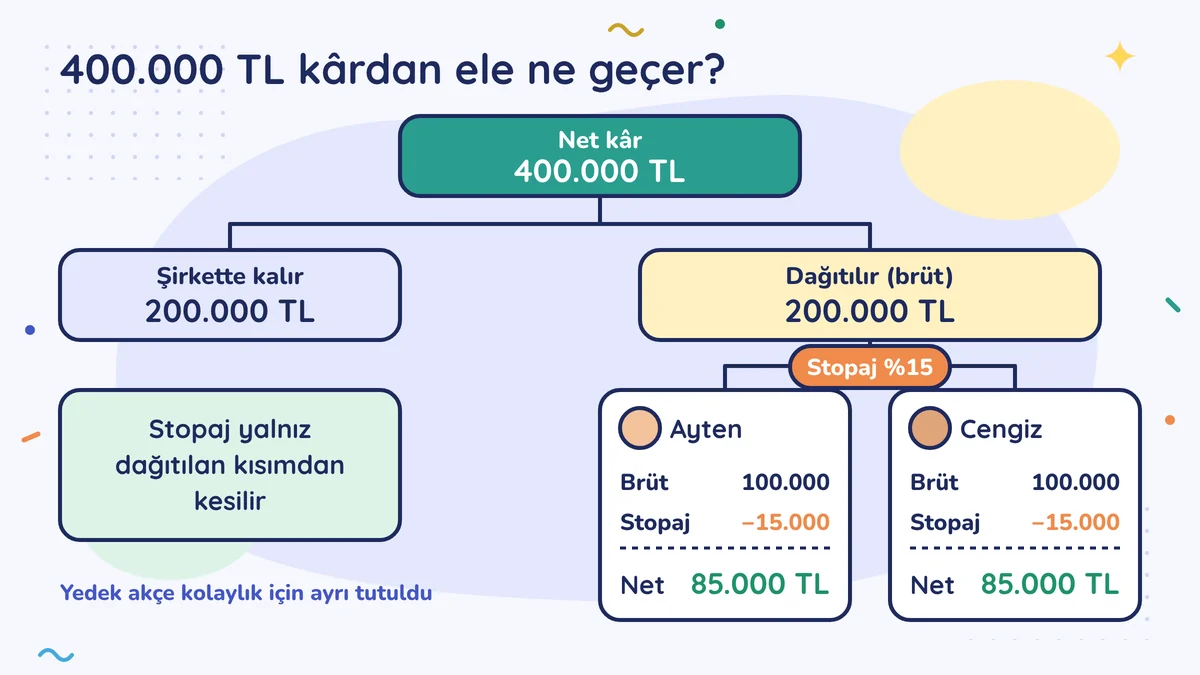
Genel kurul, kârın yarısını dağıtmaya, yarısını şirkette bırakmaya karar verdi. Kolay görmek için yedek akçeyi ayrı tuttuk; gerçekte önce o ayrılır.
| Kalem | Toplam | Ayten Hanım | Cengiz Bey |
|---|---|---|---|
| Dağıtılacak kâr payı (brüt) | 200.000 | 100.000 | 100.000 |
| Stopaj (%15) | 30.000 | 15.000 | 15.000 |
| Ortağın eline geçen (net) | 170.000 | 85.000 | 85.000 |
| Şirkette kalan kâr | 200.000 |
Cengiz Bey'in beklediği 200.000 lira değil, 85.000 lira. Çünkü kârın yarısı dağıtılmadı ve dağıtılandan da stopaj kesildi.
Ortağın kendi beyannamesi
Gerçek kişi ortak, Türkiye'deki bir şirketten aldığı kâr payının yarısını gelir vergisinden istisna tutar (Gelir Vergisi Kanunu md. 22/2). Kalan yarının, yani brüt kâr payının vergiye tabi kısmının, yıllık gelir vergisi tarifesinin ikinci diliminin üst sınırını aşıp aşmadığına bakılır (GVK md. 86/1-c). 2026 tarifesinde bu sınır 400.000 liradır; sınıra o yıl aldığın bütün kâr paylarının vergiye tabi yarılarının toplamıyla bakılır; stopajı kesilmiş başka bazı gelirler (örneğin işyeri kirası) de bu toplama girer.
Cengiz Bey'in brüt kâr payı 100.000 lira. Yarısı, 50.000 lira istisna. Kalan 50.000 lira 400.000 lirayı aşmadığı için Cengiz Bey bu kâr payı için yıllık beyanname vermez; şirketin kestiği stopajla vergi tamamlanmış olur. Sınır aşılırsa beyan edilir ve şirketin kestiği stopaj hesaplanan vergiden düşülür. Başka gelirlerin varsa hesabı müşavirine yaptır.
Nakde bak
Kâr payı kararı bir borç doğurur: şirket ortağa parayı ödemek, stopajı da muhtasarla yatırmak zorundadır. Kâr kâğıt üzerinde olabilir ama kasada olmayabilir; para alacakta ya da stokta bekliyor olabilir (Kâr var, para yok). Dağıtım kararından önce şirketin nakit planına bak (13 haftalık nakit planı).
Ortak yıl içinde şirketten para çektiyse ve bu para ortaklardan alacak satırında duruyorsa, dağıtılan kâr payı bu alacaktan düşülebilir (buna mahsup denir, yani karşılıklı borç ve alacağı birbirinden düşmek); stopaj yine kesilir. Bu konuyu Ortağın şirketten para çekmesi dersinde açıyoruz.
Ortaklar anlaşamazsa
Bir ortak kârın dağıtılmasını, öteki şirkette bırakılmasını isteyebilir. Kural olarak karar çoğunluğundur. Ama çoğunluk haklı bir sebep olmadan yıllarca hiç kâr dağıtmazsa öteki ortağın hukuki yollara başvurma imkânı vardır. Bu tartışmayı önlemenin en kolay yolu, kâr dağıtım ilkesini baştan ortaklar sözleşmesine yazmaktır: örneğin "her yıl kârın en az yarısı, şirketin nakdi elverdiği ölçüde dağıtılır" gibi.
Müşavirine sor
- "Bu yıl dağıtabileceğimiz kâr ne kadar, kanuni yedek ne kadar ayrılacak?"
- "Stopaj hangi ayın muhtasarına girecek?"
- "Benim başka gelirlerimle birlikte yıllık beyanname vermem gerekir mi?"
Bir cümlede
Kâr payı genel kurul kararıyla, yalnız vergi sonrası kârdan dağıtılır; 2026'da gerçek kişi ortağa ödenen kâr payından yüzde 15 stopaj kesilir, kâr payının yarısı ortağın beyanında istisnadır.
Bu hafta bunu yap
Son bilançonda 'dönem net kârı' ve 'geçmiş yıllar kârları' satırlarını bul. Bu yıl kâr dağıtmayı düşünüyorsan iki rakamı müşavirine götür ve şu soruyu sor: 'Ne kadar dağıtabiliriz, stopaj ne tutar, şirketin nakdi yeter mi?'
Sık yapılan hatalar
- Kârın tamamını dağıtılabilir sanmak. Önce vergi ödenir ve kanuni yedek ayrılır; geçmiş zarar varsa dağıtılacak kâr kalmayabilir.
- Stopajı unutmak. 2026'da gerçek kişi ortağa ödenen kâr payından yüzde 15 kesilir ve muhtasarla yatırılır; ortağın eline brüt tutar geçmez.
- Kararı nakde bakmadan vermek. Kâr kâğıtta olabilir ama kasada olmayabilir; dağıtım kararı şirkete bir ödeme borcu doğurur.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →