Sermaye koymak ve sermaye artırımı: şirkete para koymanın doğru yolu
Cemil Usta'nın şirketinin sermayesi 10.000 lira, şirkete kendi cebinden koyduğu para ise 'ortaklara borç' diye duruyor. Sermaye ile ortak borcu farkı, 2026 sonuna kadar asgari sermayeye uyum, artırımın kaynakları ve adımları.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Şirkete koyduğun para ya sermaye olur ya da şirketin sana borcu olur; ikisi farklıdır. Sermaye şirketin kalıcı parasıdır, kolayca geri alınmaz; borç ise geri ödenir. 1 Ocak 2024 öncesi kurulup sermayesi limitedde 50.000, anonimde 250.000 liranın altında kalan şirketler 31 Aralık 2026'ya kadar sermayelerini bu tutara çıkarmalıdır; aksi hâlde kanun bu şirketleri sona ermiş sayar (TTK geçici md. 15). Ticaret Bakanlığı bu süreyi uzatabilir ama 12 Ekim 2026 itibarıyla bir uzatma duyurusu yok.
Cemil Usta'nın iki satırı
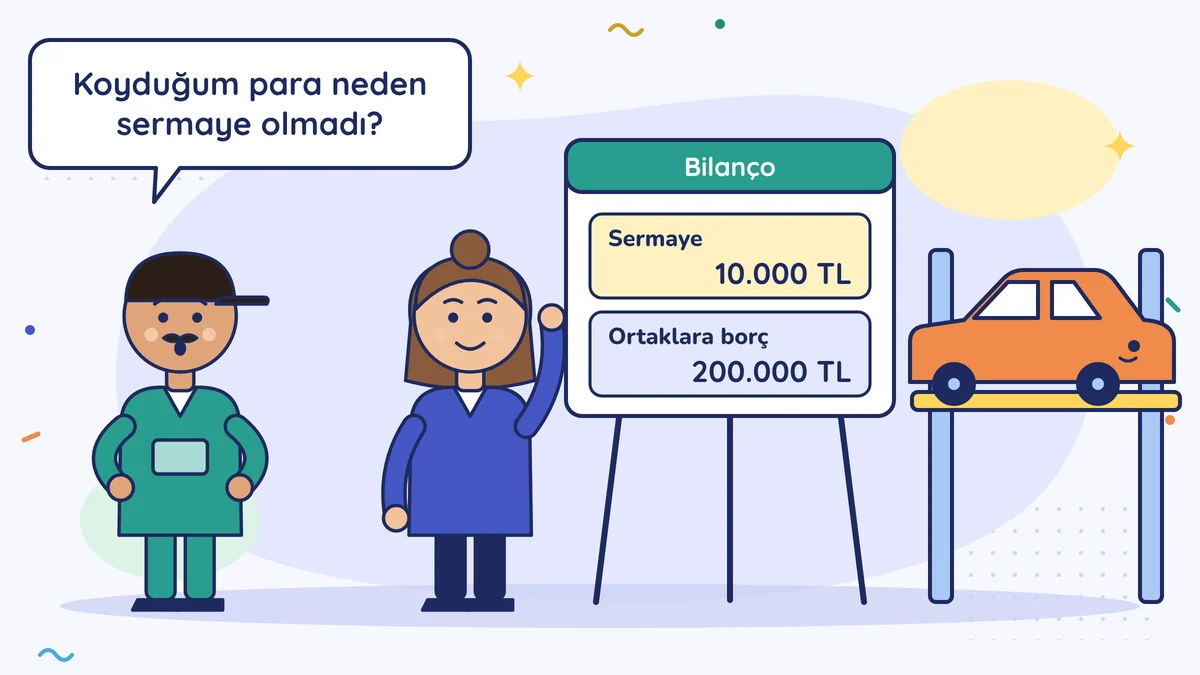
Cemil Usta'nın oto servisi 2019'da limited şirket olarak kuruldu. Tek ortak o. Sermaye o zamanki asgari tutar olan 10.000 lira. Geçen yıl yeni bir lift almak için şirkete kendi birikiminden 200.000 lira koydu.
Müşaviri bilançoyu gösterdi: "Sermaye 10.000 lira duruyor. Senin koyduğun 200.000 lira ise ortaklara borç satırında. Bir de şu var: şirketin sermayesini bu yıl sonuna kadar 50.000 liraya çıkarman gerekiyor."
Cemil Usta iki soru sordu: "Koyduğum para neden sermaye olmadı? Sermayeyi neden artırmam gerekiyor?"
Temel ile ödünç
Bir evi düşün. Temel bir kez atılır ve evin altında kalır; kimse temelden tuğla söküp geri almaz. Komşudan ödünç alınan iskele ise iş bitince geri verilir.
Sermaye şirketin temelidir. Ortaklar koyar, şirketin kalıcı parası olur. Bilançoda özkaynakta durur; özkaynak, şirketin kendi parası demektir (sermaye artı içeride bırakılan kâr). Ortaklar onu istedikleri zaman geri alamaz; sermayeyi azaltmak ayrı ve uzun bir süreçtir.
Ortağın şirkete borç olarak koyduğu para ise iskele gibidir. Şirket onu ortağa geri öder. Bilançoda "ortaklara borç" olarak durur.
| Sermaye | Ortaklara borç | |
|---|---|---|
| Nasıl konur? | Genel kurul kararı ve ticaret sicili tescili ile | Ortak parayı şirket hesabına yatırır |
| Geri alınır mı? | Kolayca alınmaz, sermaye azaltımı gerekir | Şirket geri öder |
| Bilançoda nerede? | Özkaynak | Borçlar |
| Dikkat edilecek | Ödeme süresi, tescil | Özkaynağın üç katını aşarsa ve ortağa faiz ödeniyorsa vergi sonucu doğabilir |
Hangisinin daha uygun olduğu işine bağlıdır. Ama bilmen gereken bir nokta var: ortaklardan (ya da onlarla ilişkili kişilerden) alınan borcun, şirketin dönem başındaki özkaynağının üç katını aşan kısmı vergide örtülü sermaye sayılır; yani borç diye konan ama sermaye gibi kullanılan para (Kurumlar Vergisi Kanunu md. 12). Bu kısım için ortağa ödenen ya da hesaplanan faiz ve kur farkı gider yazılamaz ve ortağa dağıtılmış kâr payı sayılır. Ortağa faiz ödenmiyorsa bu sonuç genelde doğmaz. Cemil Usta'nın 200.000 lirası özkaynağın üç katını aşıyor olabilir; ama ona faiz ödenmediği için bugün bir vergi sonucu yok. Bu tutarları müşavirinle dönem dönem gözden geçir. Ortakla para alışverişini her tutarda bankadan yapmanın neden önemli olduğunu İşletme parası ile cep parası dersinde anlattık.
2026 sonu: asgari sermayeye uyum
1 Ocak 2024'ten beri yeni kurulan şirketlerde asgari sermaye limitedde 50.000, anonimde 250.000 liradır (7887 sayılı Cumhurbaşkanı Kararı). Bu tarihten önce kurulmuş ve sermayesi bu tutarların altında kalan şirketler, sermayelerini 31 Aralık 2026'ya kadar asgari tutara çıkarmak zorundadır. Çıkarmayanlar kanunen sona ermiş (infisah etmiş) sayılır (TTK geçici md. 15, 7511 sayılı Kanunla eklendi). Şahıs işletmesi için böyle bir sermaye kuralı yoktur.
Kanun Ticaret Bakanlığı'na bu süreyi birer yıl, en çok iki kez uzatma yetkisi veriyor. Bu dersin yazıldığı 12 Ekim 2026'da bir uzatma duyurusu görmedik. Uzatma beklemek yerine işi şimdiden başlatmak daha güvenlidir; çünkü karar, tescil ve ilan zaman alır, yıl sonunda sicil müdürlükleri yoğunlaşır.
Kanun bu uyum artırımını kolaylaştırdı: uyum için yapılan genel kurulda toplantı nisabı aranmaz, karar toplantıda bulunan oyların çoğunluğuyla alınır ve imtiyazlı paylar (oyda ya da kârda ayrıcalık tanınmış paylar) bu kararı engelleyemez.
Sermaye nereden artırılır?
Cemil Usta'nın 40.000 liralık eksiği için üç kaynak var:
- Nakit: Ortak yeni para koyar. Para şirketin banka hesabına yatırılır.
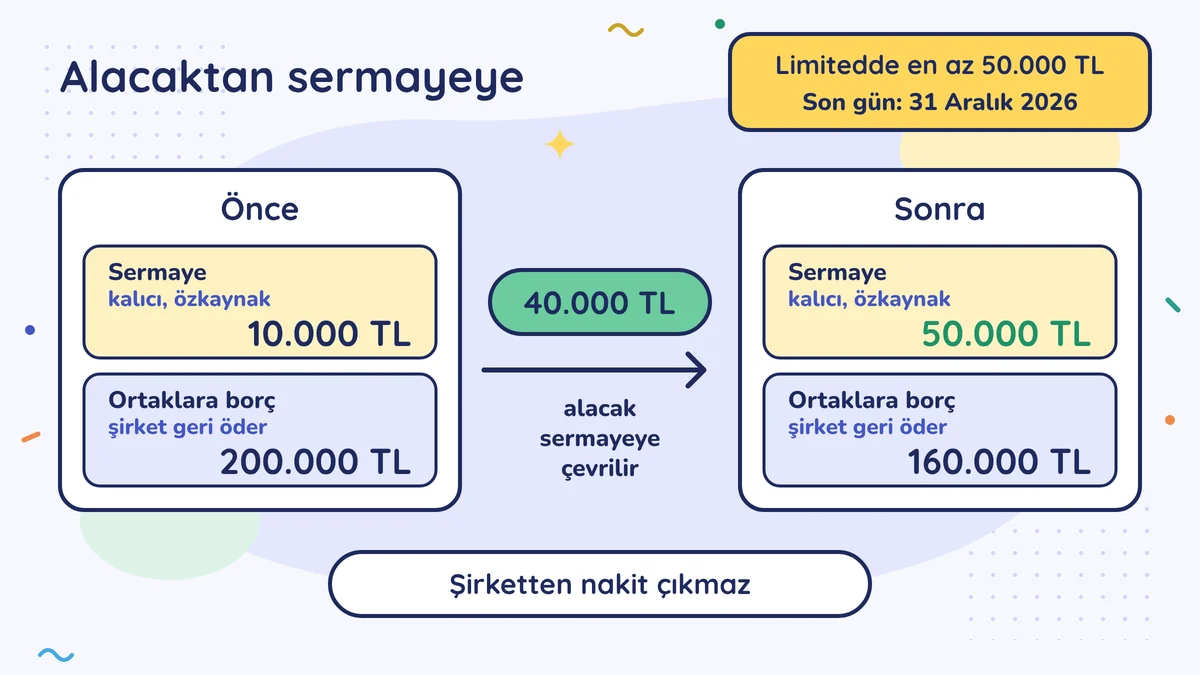
- Ortak alacağı: Cemil Usta'nın şirketten 200.000 lira alacağı var. Bu alacağın 40.000 lirası sermayeye çevrilebilir. Şirketten nakit çıkmaz, ortaklara borç azalır, sermaye artar. Alacağın gerçek olduğu, paranın şirkete girdiği banka dekontlarıyla görünmelidir; bu yüzden ortağın şirkete koyduğu paranın dekontlarını sakla.
- İç kaynak: Şirkette dağıtılmamış geçmiş yıl kârı ya da sermayeye eklenebilecek yedekler varsa bunlar sermayeye eklenir. Kârın sermayeye eklenmesi kâr dağıtımı sayılmaz, bu yüzden kâr payı stopajı kesilmez (Gelir Vergisi Kanunu md. 94/6-b). Ancak bu sermaye sonradan azaltılıp ortaklara ödenirse kâr payındaki gibi stopaj doğabilir; sermayeye eklendiği tarihten beş yıl dolmadan yapılan azaltımda önce bu tür kalemler azaltılmış sayılır (Kurumlar Vergisi Kanunu md. 32/B). Böyle bir plan varsa müşavirine sor.
Ticaret sicili, artırımın kaynağına göre bir mali müşavir raporu ve onaylı bilanço gibi belgeler isteyebilir. Listeyi başvurudan önce sicil müdürlüğünden ya da müşavirinden öğren.
Adımlar
- Müşavirle rakama bak: Hangi kaynak var, ne kadar artırılacak?
- Genel kurul kararı: Sermaye artırımı şirket sözleşmesinin değişmesidir; karar yazılır.
- Para ya da belge: Nakitse bankaya yatırılır; alacak ya da iç kaynaksa tutarlar belgelenir.
- Tescil ve ilan: Karar ticaret siciline tescil edilir ve Türkiye Ticaret Sicili Gazetesi'nde ilan edilir.
Sermaye koymak kâr değildir
Ortağın koyduğu sermaye şirketin geliri değildir; kârı büyütmez, gelir ya da kurumlar vergisi doğurmaz (noter, sicil ve ilan masrafları ayrıdır). Sadece özkaynak büyür. Bankalar ve büyük müşteriler bilançoya baktığında daha güçlü bir özkaynak görür. Özkaynakla zarar arasındaki ilişkiyi ve sermaye kaybı kuralını Bilanço dersinde anlattık.
Şirkete makine için para koymanın tek yolu ortak parası değildir; kredi ve leasingle karşılaştırmasını Kredi mi, leasing mi, kendi paran mı? dersinde yapıyoruz.
Cemil Usta ortak alacağının 40.000 lirasını sermayeye çevirmeye karar verdi. Tek ortak olduğu için genel kurul kararını kendisi imzaladı, müşaviri belgeleri hazırladı. Sermaye 50.000 liraya çıktı, ortaklara borç 160.000 liraya indi.
Bir cümlede
Şirkete koyduğun para ya kalıcı sermaye ya da geri alınacak borçtur; sermayen asgari tutarın altındaysa 31 Aralık 2026'dan önce artırımı tamamla.
Bu hafta bunu yap
Şirketinin ticaret sicilindeki sermaye tutarına bak (şirket sözleşmende ve son bilançoda da yazar; ödenip ödenmediği değil, yazılı tutar önemlidir). Limitedsen 50.000, anonimsen 250.000 liranın altındaysa bu hafta müşavirini ara ve artırım için bir tarih belirleyin. Şahıs işletmesiysen bu kural sana uygulanmaz.
Sık yapılan hatalar
- Şirkete koyduğun her parayı sermaye sanmak. Genel kurul kararı ve tescil yoksa o para sermaye değil, şirketin sana borcudur.
- Asgari sermaye uyumunu yıl sonuna bırakmak. Karar, belge, tescil ve ilan zaman alır; 31 Aralık 2026'dan önce bitmelidir.
- Sermayeyi kâr ya da gelir sanmak. Konan sermaye kârı büyütmez; yalnız özkaynağı büyütür.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →