Распределение доли прибыли: кто решает и сколько налога удерживают
Цветочная компания Айтен-ханым и Дженгиз-бея закончила прошлый год с прибылью, и оба хотят получить свою долю. Из какой прибыли и по какому решению распределяется доля прибыли, удержание налога 15 % в 2026 году, пример с цифрами и личная налоговая декларация участника.
В ООО доля прибыли распределяется только из чистой прибыли за период и из резервов, отложенных для этой цели, по решению общего собрания участников (Торговый кодекс Турции, ст. 608 и 616). С доли прибыли, распределённой участнику — физическому лицу, компания в 2026 году удерживает подоходный налог 15 % и перечисляет его с декларацией по удержанному налогу (Постановление Президента № 9286). Для самого участника половина доли прибыли освобождена от подоходного налога; если оставшаяся половина превысит предел, подаётся годовая налоговая декларация.
Урожай в саду
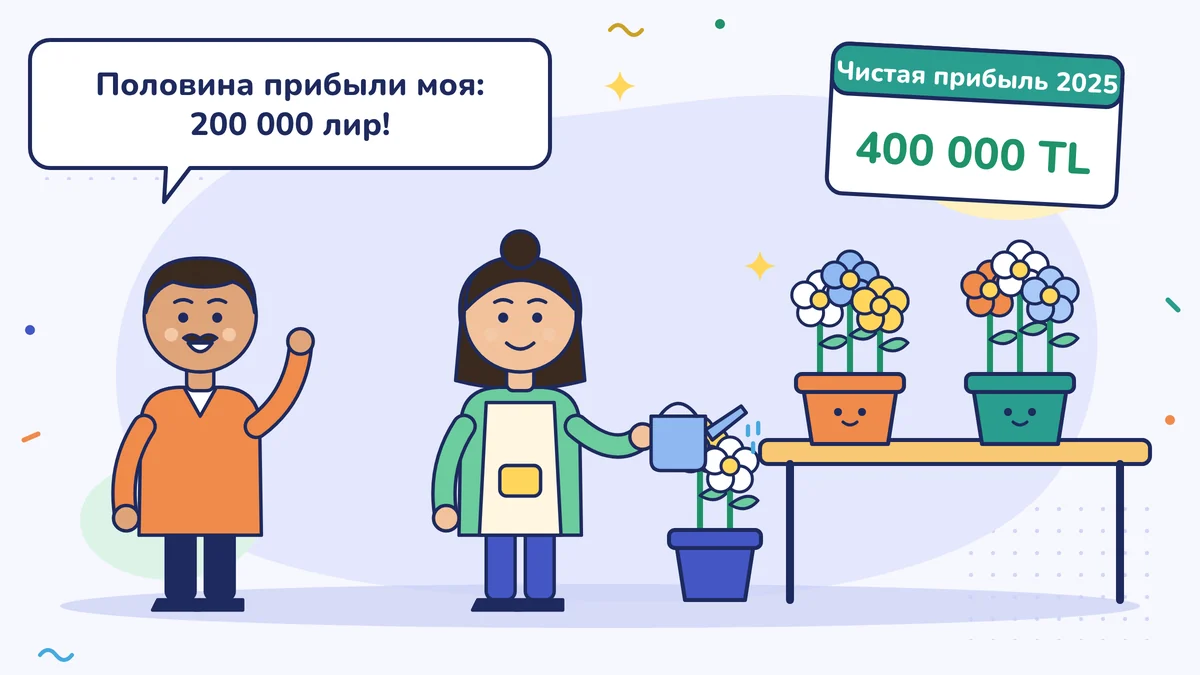
Компания Айтен-ханым и её брата Дженгиз-бея, общество с ограниченной ответственностью, — цветочный магазин. Доли пополам. 2025 год компания закрыла с чистой прибылью 400 000 лир после уплаты налога на прибыль организаций (kurumlar vergisi). В апреле Дженгиз-бей спросил: «Половина прибыли моя, когда мы переведём мне на счёт мои 200 000 лир?»
Представьте сад. Урожай собирают, но съедают не весь: часть откладывают на семена, часть продают, остальное делят. С прибылью компании то же самое: сначала платят налог, откладывают резерв, который требует закон, участники решают, сколько распределить, а с распределённой части удерживают налог.
Сначала напоминание: доля прибыли бывает только у компаний. В индивидуальном предприятии (şahıs işletmesi) прибыль и так принадлежит владельцу, решения о распределении и удержания налога с доли прибыли там нет (урок «Платим себе зарплату»).
Из какой прибыли и по чьему решению?
- Источник: долю прибыли можно распределять только из чистой прибыли за период и из резервных средств, отложенных для этой цели (Торговый кодекс Турции, Türk Ticaret Kanunu, ст. 608). Если у компании убыток или убытки прошлых лет не покрыты, распределять может быть нечего.
- Резервы: пока не отложены резервы, которые предусмотрены законом и уставом, решение о распределении принять нельзя (Торговый кодекс, ст. 608). Размер и предел посчитает лицензированный бухгалтер.
- Решение: распределение прибыли — неотчуждаемое полномочие общего собрания участников (коротко — общее собрание (genel kurul); раньше оно называлось «совет участников», ortaklar kurulu); если в уставе не сказано иное, достаточно абсолютного большинства голосов, представленных на собрании (Торговый кодекс, ст. 616 и 620). Решение обычно принимают при утверждении годовой отчётности, то есть на очередном общем собрании.
- Пропорция: если в уставе нет другого правила, доля прибыли делится по номинальной (записанной) стоимости долей участников в капитале (Торговый кодекс, ст. 608).
Участники не обязаны распределять всю прибыль. Оставленная прибыль числится в компании как «прибыль прошлых лет», её используют для роста дела или присоединяют к капиталу (урок «Внесение капитала и его увеличение»).
Удержание налога в 2026 году: 15 %
Когда компания распределяет долю прибыли участнику — физическому лицу, она удерживает из этой суммы подоходный налог (gelir vergisi); это называется удержанием налога с доли прибыли. С 22 декабря 2024 года ставка для распределённых долей прибыли — 15 % (Закон о подоходном налоге, Gelir Vergisi Kanunu, ст. 94/6-b-i; Постановление Президента № 9286, «Официальная газета» (Resmî Gazete) от 22.12.2024). Прежняя ставка была 10 %. Если участник — компания, созданная в Турции (организация с полной налоговой обязанностью), это удержание не производится; этот урок — про участника-физическое лицо. Ставка может меняться постановлением Президента; перед распределением уточните у лицензированного бухгалтера актуальную ставку.
Удержание возникает, когда доля прибыли выплачена участнику или записана в кредит его счёта. На практике, как только принято решение о распределении и сумма записана на счёт участника, удержание попадает в декларацию по удержанному налогу (muhtasar beyanname) за этот месяц; выплата денег спустя месяцы удержание не откладывает. Компания сообщает удержанную сумму в декларации по удержанному налогу и уплачивает её (урок «Удержание налога и декларация по удержанному налогу»).
В цифрах: Айтен-ханым и Дженгиз-бей
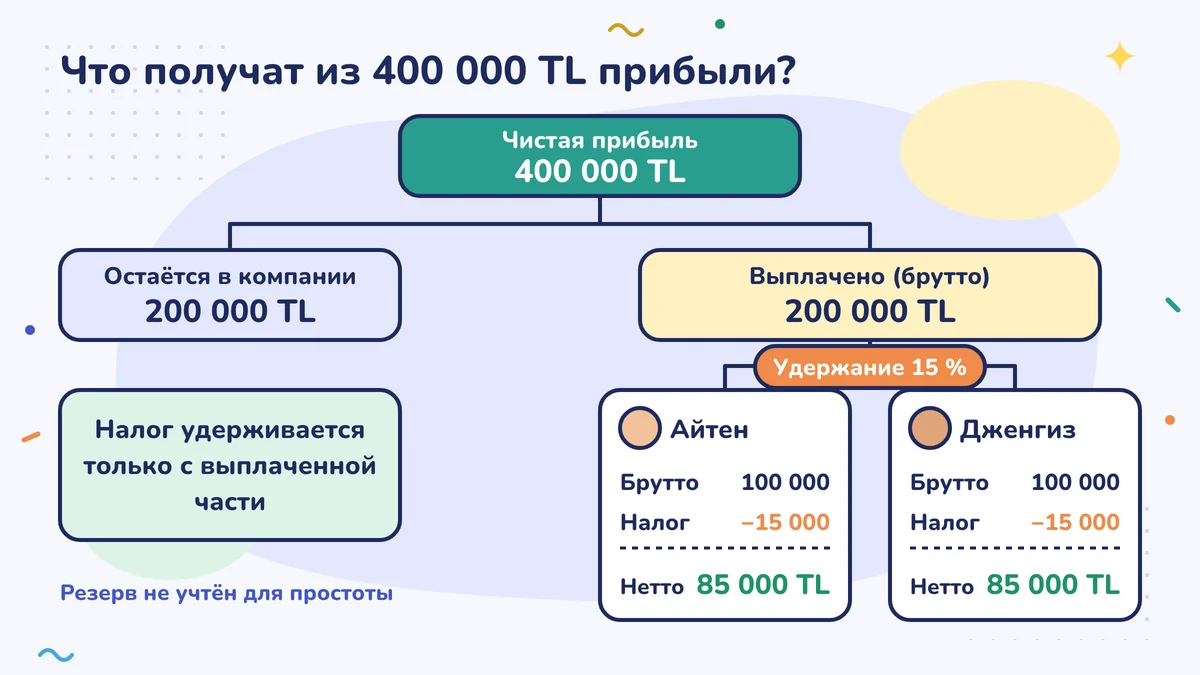
Общее собрание решило половину прибыли распределить, а половину оставить в компании. Для наглядности мы отложили резерв отдельно; на деле он откладывается в первую очередь.
| Статья | Всего | Айтен-ханым | Дженгиз-бей |
|---|---|---|---|
| Доля прибыли к распределению (брутто) | 200 000 | 100 000 | 100 000 |
| Удержание налога (15 %) | 30 000 | 15 000 | 15 000 |
| Получает участник (нетто) | 170 000 | 85 000 | 85 000 |
| Прибыль, оставшаяся в компании | 200 000 |
Дженгиз-бей получит не те 200 000 лир, на которые рассчитывал, а 85 000 лир. Потому что половина прибыли не была распределена, а с распределённой части ещё и удержан налог.
Личная декларация участника
Участник — физическое лицо считает половину доли прибыли, полученной от компании в Турции, освобождённой от подоходного налога (Закон о подоходном налоге, ст. 22/2). Остальную половину, то есть облагаемую налогом часть брутто-доли прибыли, сравнивают с предельной суммой второй ступени годовой шкалы подоходного налога (Закон о подоходном налоге, ст. 86/1-c). По шкале 2026 года этот предел — 400 000 лир; сравнивают сумму облагаемых половин всех долей прибыли, полученных за год; в эту сумму входят и некоторые другие доходы, с которых удержан налог (например, аренда помещения).
Брутто-доля прибыли Дженгиз-бея — 100 000 лир. Половина, 50 000 лир, освобождена. Оставшиеся 50 000 лир не превышают 400 000 лир, поэтому по этой доле прибыли Дженгиз-бей годовую декларацию не подаёт; налог закрыт удержанием, которое сделала компания. Если предел превышен, доход декларируют, а налог, удержанный компанией, вычитают из исчисленного налога. Если у вас есть другие доходы, пусть расчёт сделает лицензированный бухгалтер.
Смотрите на деньги
Решение о доле прибыли порождает долг: компания обязана выплатить деньги участнику, а удержанный налог перечислить с декларацией по удержанному налогу. Прибыль может быть на бумаге, а в кассе её нет; деньги могут ждать в дебиторской задолженности или в запасах (урок «Прибыль есть, денег нет»). Перед решением о распределении посмотрите денежный план компании (урок «План денег на 13 недель»).
Если участник в течение года брал деньги из компании и эти деньги числятся в строке задолженности участников, то распределённую долю прибыли можно зачесть против этой задолженности (это называется зачётом (mahsup), то есть взаимные долг и требование вычитают друг из друга); удержание налога всё равно производится. Эту тему мы разбираем в уроке «Деньги, которые участник берёт из компании».
Если участники не договорились
Один участник может хотеть распределить прибыль, другой — оставить её в компании. По правилу решает большинство. Но если большинство годами без уважительной причины не распределяет прибыль вовсе, у другого участника есть возможность обратиться за защитой в суд. Проще всего избежать такого спора, если с самого начала записать принцип распределения прибыли в соглашении между участниками: например, «каждый год распределяется не менее половины прибыли, насколько позволяют деньги компании».
Спросите у лицензированного бухгалтера
- «Сколько прибыли мы можем распределить в этом году и сколько нужно отложить в законный резерв?»
- «В декларацию по удержанному налогу за какой месяц попадёт удержание?»
- «Нужно ли мне с учётом моих других доходов подавать годовую декларацию?»
Одним предложением
Доля прибыли распределяется по решению общего собрания и только из прибыли после налога; с доли прибыли, выплаченной участнику — физическому лицу, в 2026 году удерживается 15 %, а половина доли прибыли в декларации участника освобождена от налога.
Сделайте на этой неделе
Найдите в последнем балансе строки «чистая прибыль за период» и «прибыль прошлых лет». Если вы думаете распределить прибыль в этом году, отнесите обе цифры лицензированному бухгалтеру и задайте вопрос: «Сколько мы можем распределить, сколько составит удержание налога и хватит ли денег у компании?»
Частые ошибки
- Думать, что можно распределить всю прибыль. Сначала платят налог и откладывают законный резерв; если есть убыток прошлых лет, распределять может быть нечего.
- Забыть про удержание налога. В 2026 году с доли прибыли, выплачиваемой участнику — физическому лицу, удерживается 15 %, и этот налог перечисляется с декларацией по удержанному налогу; участник получает на руки не брутто-сумму.
- Принимать решение, не глядя на деньги. Прибыль может быть на бумаге, а в кассе её нет; решение о распределении создаёт у компании долг по выплате.
Источники
- KPMG Vergi: Постановлением Президента № 9286 ставка удержания налога с доли прибыли повышена до 15 % («Официальная газета», Resmî Gazete, 22.12.2024 / 32760)
- GİB (Управление доходов): объявление о Постановлении Президента № 9286 (копия на Lexpera)
- Dr. A. Bumin Doğrusöz, налогообложение долей прибыли: половина освобождена, расчёт предела для декларации (Ekonomi Gazetesi)
- PwC Vergi Bülteni 2026/02: шкала подоходного налога 2026 года (предел второй ступени — 400 000 TL)
- Fatih Aras: ст. 86/1-c Закона о подоходном налоге, предел для декларации по доходам от движимого и недвижимого имущества с удержанным налогом
- Ahmet Solmaz, распределение прибыли в ООО: Торговый кодекс, ст. 608, 616, 620 (MuhasebeTR)
- Закон о подоходном налоге № 193 (193 sayılı Gelir Vergisi Kanunu), ст. 22/2, 86/1-c и 94/6-b-i (mevzuat.gov.tr)
- Торговый кодекс Турции № 6102 (6102 sayılı Türk Ticaret Kanunu), ст. 608 (mevzuat.gov.tr)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности