توزيع حصص الأرباح: من يقرّر، وكم يُقتطع استقطاعًا ضريبيًا؟
أغلقت شركة الزهور التي تملكها آيتن هانم وجنكيز بيك السنة الماضية بربح؛ وكلاهما يريد أن يأخذ حصته. من أيّ ربح، وبأيّ قرار توزَّع حصة الأرباح، والاستقطاع الضريبي بنسبة 15% الذي يُقتطع في 2026، ومثال بالأرقام، والإقرار الخاص بالشريك.
في الشركة ذات المسؤولية المحدودة لا توزَّع حصة الأرباح (kâr payı) إلا من صافي ربح الفترة ومن الاحتياطيات المخصَّصة لهذا الغرض، وبقرار من الجمعية العامة للشركاء (القانون التجاري التركي، المادتان 608 و616). وتقتطع الشركة في 2026 من حصة الأرباح التي توزّعها على الشريك الشخص الطبيعي استقطاعًا لضريبة الدخل بنسبة 15%، وتدفعه بالإقرار المختصر (muhtasar) (قرار رئيس الجمهورية رقم 9286). ومن جهة الشريك، نصف حصة الأرباح معفى من ضريبة الدخل؛ وإذا تجاوز النصف الباقي الحد يُقدَّم إقرار سنوي.
حصاد حديقة
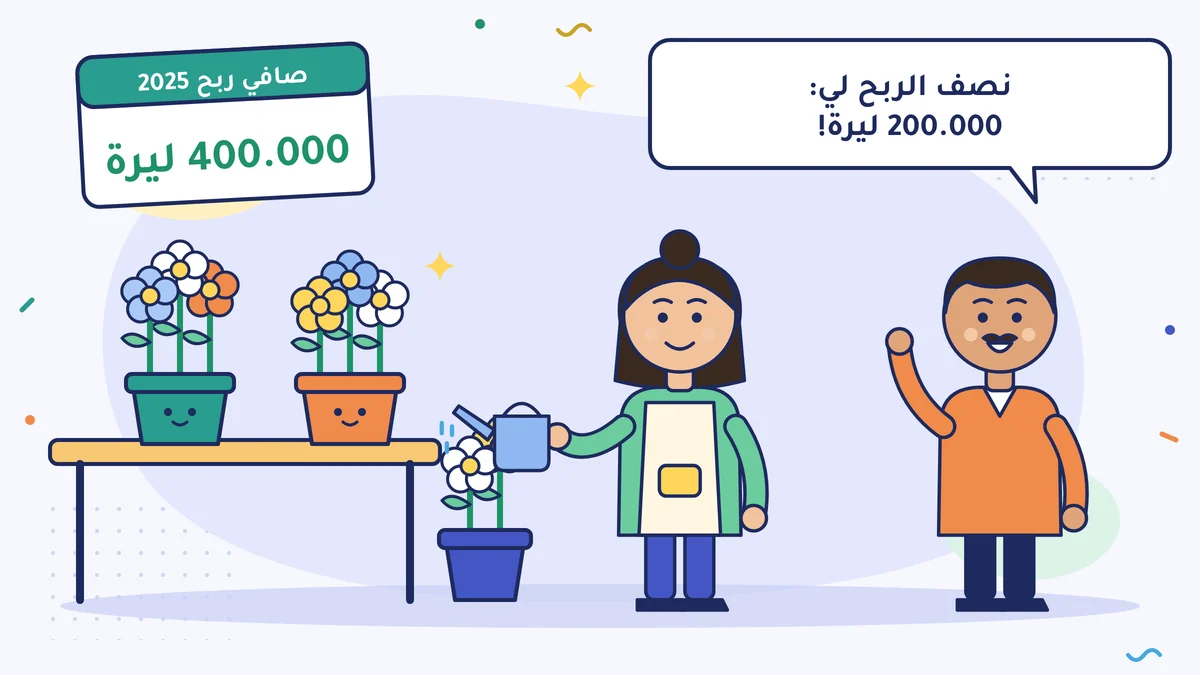
الشركة ذات المسؤولية المحدودة (limited şirket) التي تملكها آيتن هانم وأخوها جنكيز بيك محل زهور. والحصص مناصفة. أغلقت الشركة سنة 2025 بصافي ربح 400.000 ليرة تركية بعد خصم ضريبة الشركات. وفي أبريل سأل جنكيز بيك: «نصف الربح لي، فمتى نودع الـ 200.000 ليرة في حسابي؟»
فكّر في حديقة. يأتي الحصاد، لكن لا يؤكل المحصول كله؛ يُترك جزء منه بذارًا، ويُباع جزء، ويُقسم الباقي. وربح الشركة كذلك: أولًا تُدفع ضريبته، ويُجنَّب الاحتياطي الذي يطلبه القانون، ثم يقرّر الشركاء كم يوزّعون منه، ويُقتطع من الجزء الموزَّع الاستقطاع الضريبي (stopaj).
أولًا تذكير: حصة الأرباح (kâr payı) خاصة بالشركات. في المنشأة الفردية (şahıs işletmesi) الربح أصلًا لصاحبها، فلا يوجد قرار توزيع ولا استقطاع على حصة الأرباح (أن تعطي نفسك راتبًا).
من أيّ ربح، وبقرار من؟
- المصدر: لا يمكن توزيع حصة الأرباح إلا من صافي ربح الفترة ومن الاحتياطيات (yedek akçe) المخصَّصة لهذا الغرض (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة 608). وإذا كانت الشركة في خسارة، أو لم تُغطَّ خسائر السنوات السابقة، فقد لا يوجد ربح يوزَّع.
- الاحتياطي: لا يمكن اتخاذ قرار التوزيع قبل تجنيب الاحتياطيات التي ينصّ عليها القانون وعقد الشركة (القانون التجاري التركي، المادة 608). ونسبتها وحدّها يحسبهما محاسبك.
- القرار: توزيع الأرباح صلاحية للجمعية العامة للشركاء (ortaklar genel kurulu) لا يمكن نقلها إلى غيرها (وباختصار الجمعية العامة (genel kurul)؛ واسمها القديم مجلس الشركاء (ortaklar kurulu))؛ وإذا لم ينصّ عقد الشركة على خلاف ذلك تكفي الأغلبية المطلقة للأصوات الممثَّلة في الاجتماع (القانون التجاري التركي، المادتان 616 و620). ويُتّخذ القرار عادةً عند الموافقة على حسابات آخر السنة، أي في الجمعية العامة العادية.
- النسبة: إذا لم يكن في عقد الشركة قاعدة أخرى، تُقسم حصة الأرباح بحسب القيمة الاسمية (المكتوبة) لحصص الشركاء في رأس المال (القانون التجاري التركي، المادة 608).
والشركاء غير ملزمين بتوزيع الربح كله. والربح المتروك يبقى في الشركة بصفته «أرباح السنوات السابقة»، ويُستعمل لتكبير العمل، أو يمكن إضافته إلى رأس المال (وضع رأس المال وزيادة رأس المال).
الاستقطاع في 2026: 15%
عندما توزّع الشركة حصة أرباح على شريكها الشخص الطبيعي، تقتطع من هذا المبلغ ضريبة دخل؛ ويُسمّى هذا الاستقطاعَ الضريبي على حصة الأرباح (kâr payı stopajı). والنسبة في حصص الأرباح الموزَّعة منذ 22 ديسمبر 2024 هي 15% (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 94/6-b-i؛ قرار رئيس الجمهورية (Cumhurbaşkanı Kararı) رقم 9286، الجريدة الرسمية 22.12.2024). وكانت النسبة السابقة 10%. وإذا كان الشريك شركة مؤسَّسة في تركيا (شركة مكلَّفة تكليفًا كاملًا، tam mükellef kurum) فلا يُقتطع هذا الاستقطاع؛ وهذا الدرس للشريك الشخص الطبيعي. والنسبة قد تتغيّر بقرار من رئيس الجمهورية؛ فاطلب من محاسبك أن يتأكّد من النسبة الحالية قبل التوزيع.
ينشأ الاستقطاع عندما تُدفع حصة الأرباح للشريك أو تُقيَّد في حسابه مستحقًّا له. وفي التطبيق، عندما يُتّخذ قرار التوزيع ويُقيَّد المبلغ في حساب الشريك، يدخل الاستقطاع في الإقرار المختصر لذلك الشهر؛ ودفع المال بعد أشهر لا يؤجّل الاستقطاع. وتبلّغ الشركة المبلغ الذي اقتطعته بالإقرار المختصر (muhtasar) وتدفعه (الاستقطاع الضريبي والإقرار المختصر).
آيتن هانم وجنكيز بيك بالأرقام
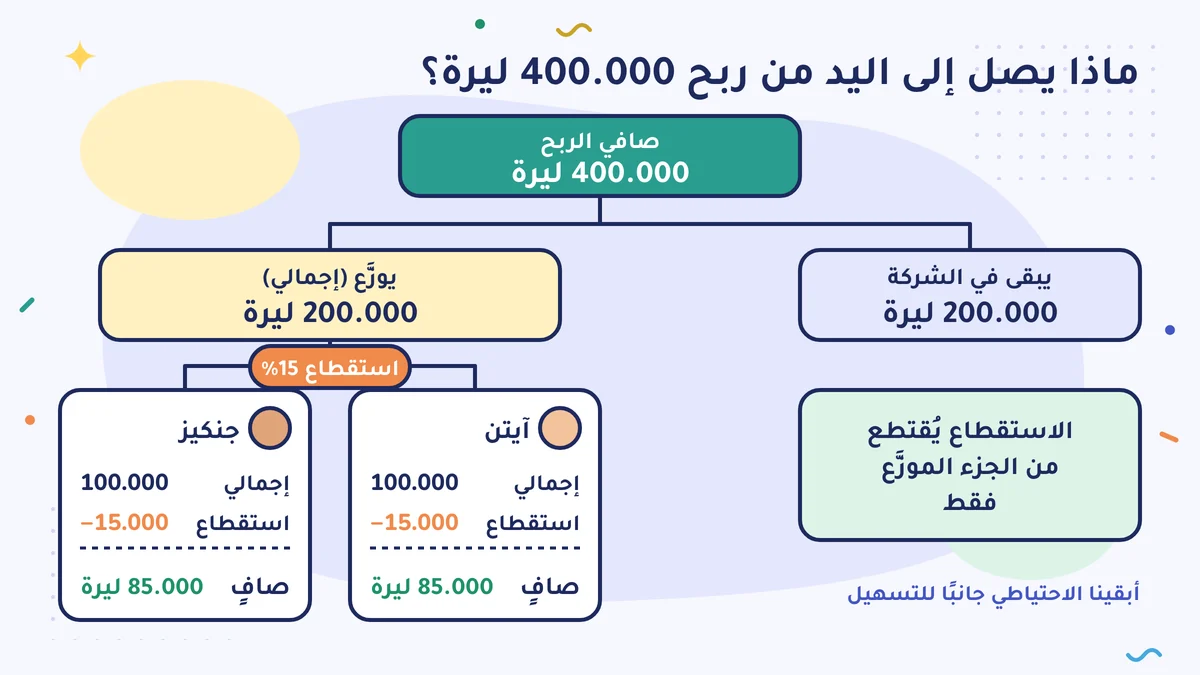
قرّرت الجمعية العامة أن توزّع نصف الربح، وأن تترك نصفه في الشركة. وليسهل الفهم أبقينا الاحتياطي جانبًا؛ أما في الواقع فهو يُجنَّب أولًا.
| البند | المجموع | آيتن هانم | جنكيز بيك |
|---|---|---|---|
| حصة الأرباح الموزَّعة (الإجمالية) | 200.000 | 100.000 | 100.000 |
| الاستقطاع (15%) | 30.000 | 15.000 | 15.000 |
| ما يصل إلى يد الشريك (الصافي) | 170.000 | 85.000 | 85.000 |
| الربح الباقي في الشركة | 200.000 |
ما يصل إلى جنكيز بيك ليس 200.000 ليرة كما كان ينتظر، بل 85.000 ليرة. لأن نصف الربح لم يوزَّع، واقتُطع الاستقطاع من الجزء الموزَّع.
الإقرار الخاص بالشريك
الشريك الشخص الطبيعي يُعفي نصف حصة الأرباح التي يأخذها من شركة في تركيا من ضريبة الدخل (قانون ضريبة الدخل، المادة 22/2). ثم يُنظر إلى النصف الباقي، أي الجزء الخاضع للضريبة من حصة الأرباح الإجمالية: هل يتجاوز الحد الأعلى للشريحة الثانية في جدول ضريبة الدخل السنوية (قانون ضريبة الدخل، المادة 86/1-c)؟ وفي جدول 2026 هذا الحد 400.000 ليرة؛ ويُنظر إلى الحد بمجموع الأنصاف الخاضعة للضريبة من كل حصص الأرباح التي أخذتها في تلك السنة؛ وتدخل في هذا المجموع أيضًا بعض المداخيل الأخرى التي اقتُطع استقطاعها (مثل إيجار محل العمل).
حصة أرباح جنكيز بيك الإجمالية 100.000 ليرة. نصفها، 50.000 ليرة، معفى. والـ 50.000 ليرة الباقية لا تتجاوز 400.000 ليرة، لذلك لا يقدّم جنكيز بيك إقرارًا سنويًا عن حصة الأرباح هذه؛ وتكتمل الضريبة بالاستقطاع الذي اقتطعته الشركة. وإذا تجاوز الحد يُقدَّم الإقرار، ويُخصم الاستقطاع الذي اقتطعته الشركة من الضريبة المحسوبة. وإذا كانت لديك مداخيل أخرى فاطلب من محاسبك أن يجري الحساب.
انظر إلى النقد
قرار حصة الأرباح يُنشئ دَينًا: الشركة ملزمة بأن تدفع المال للشريك، وأن تدفع الاستقطاع بالإقرار المختصر. قد يكون الربح موجودًا على الورق لكنه غير موجود في الصندوق؛ فقد يكون المال منتظرًا في المستحقات أو في المخزون (هناك ربح لكن لا مال). وقبل قرار التوزيع انظر إلى خطة النقد في الشركة (خطة النقد لـ 13 أسبوعًا).
وإذا سحب الشريك خلال السنة مالًا من الشركة، وكان هذا المال ظاهرًا في سطر المستحقات من الشركاء، فيمكن خصم حصة الأرباح الموزَّعة من هذا المستحق (ويُسمّى ذلك المقاصّة (mahsup)، أي خصم الدَّين والمستحق المتقابلين أحدهما من الآخر)؛ ويُقتطع الاستقطاع مع ذلك. ونفصّل هذا الموضوع في درس سحب الشريك المال من الشركة.
إذا لم يتّفق الشركاء
قد يريد شريك توزيع الربح، ويريد الآخر تركه في الشركة. والقاعدة أن القرار للأغلبية. لكن إذا لم توزّع الأغلبية أيّ ربح سنواتٍ طويلة دون سبب مشروع، فللشريك الآخر إمكانية اللجوء إلى الطرق القانونية. وأسهل طريقة لمنع هذا الخلاف أن يُكتب مبدأ توزيع الأرباح منذ البداية في اتفاقية الشركاء (ortaklar sözleşmesi): مثلًا «يوزَّع كل سنة نصف الربح على الأقل، بالقدر الذي يسمح به نقد الشركة».
اسأل محاسبك
- «كم الربح الذي نستطيع توزيعه هذه السنة، وكم سيُجنَّب من الاحتياطي القانوني؟»
- «في الإقرار المختصر لأيّ شهر سيدخل الاستقطاع؟»
- «هل يلزمني تقديم إقرار سنوي مع مداخيلي الأخرى؟»
في جملة واحدة
توزَّع حصة الأرباح بقرار من الجمعية العامة، ومن الربح بعد الضريبة فقط؛ وفي 2026 يُقتطع استقطاع 15% من حصة الأرباح المدفوعة للشريك الشخص الطبيعي، ونصف حصة الأرباح معفى في إقرار الشريك.
افعل هذا هذا الأسبوع
ابحث في آخر ميزانية عمومية عن سطرَي «صافي ربح الفترة» و«أرباح السنوات السابقة». وإذا كنت تفكّر في توزيع أرباح هذه السنة فخذ الرقمين إلى محاسبك واسأله: «كم نستطيع أن نوزّع، وكم يبلغ الاستقطاع، وهل يكفي نقد الشركة؟»
أخطاء شائعة
- أن تظن الربح كله قابلًا للتوزيع. أولًا تُدفع الضريبة ويُجنَّب الاحتياطي القانوني؛ وإذا وُجدت خسارة سابقة فقد لا يبقى ربح يوزَّع.
- نسيان الاستقطاع. في 2026 يُقتطع 15% من حصة الأرباح المدفوعة للشريك الشخص الطبيعي، ويُدفع بالإقرار المختصر؛ فلا يصل المبلغ الإجمالي إلى يد الشريك.
- اتخاذ القرار دون النظر إلى النقد. قد يكون الربح على الورق لكنه غير موجود في الصندوق؛ وقرار التوزيع يُنشئ على الشركة دَين دفع.
المصادر
- KPMG Vergi: رفع نسبة الاستقطاع على حصة الأرباح إلى 15% بقرار رئيس الجمهورية (Cumhurbaşkanı Kararı) رقم 9286 (الجريدة الرسمية 22.12.2024 / 32760)
- إدارة الإيرادات (GİB): إعلان بشأن قرار رئيس الجمهورية رقم 9286 (نسخة Lexpera)
- Dr. A. Bumin Doğrusöz، فرض الضريبة على حصص الأرباح: نصفها معفى، وحساب حد الإقرار (Ekonomi Gazetesi)
- نشرة PwC الضريبية 2026/02: جدول ضريبة الدخل لعام 2026 (الحد الأعلى للشريحة الثانية 400.000 ليرة)
- Fatih Aras: المادة 86/1-c من قانون ضريبة الدخل، حد الإقرار في عوائد رأس المال المنقول وغير المنقول التي اقتُطع استقطاعها
- Ahmet Solmaz، توزيع الأرباح في الشركة ذات المسؤولية المحدودة: المواد 608 و616 و620 من القانون التجاري التركي (MuhasebeTR)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المواد 22/2 و86/1-c و94/6-b-i (mevzuat.gov.tr)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 608 (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية