Годовая встреча с бухгалтером: вопросы, которые стоит взять с собой
Вместо десятиминутного телефонного звонка в конце января — часовая встреча в первой половине декабря. Что взять с собой, 12 вопросов бухгалтеру о прибыли, деньгах, налогах и плане на 2027 год и одностраничная записка после встречи.
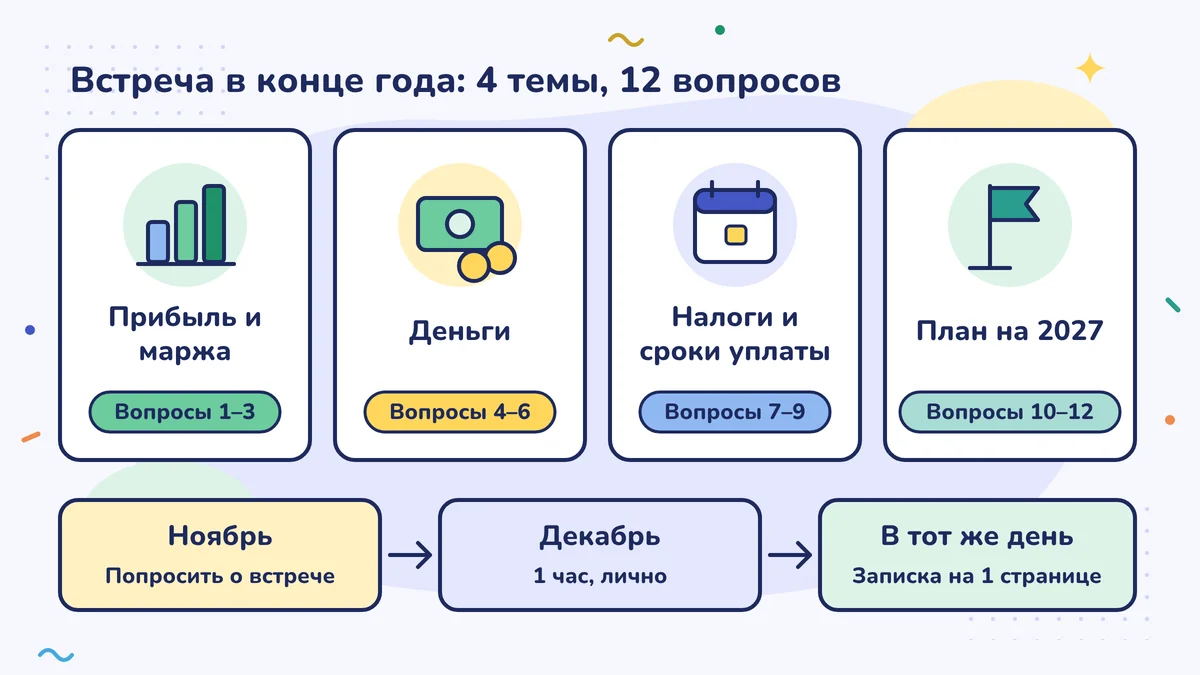
Проведите годовую встречу с бухгалтером до конца года, в первой половине декабря: пересчёт запасов, сверка расчётов и некоторые решения имеют смысл только до 31 декабря. Возьмите с собой таблицу за январь–сентябрь, тот же период прошлого года, список дебиторской задолженности и свои заметки. Сгруппируйте вопросы по четырём темам: прибыль и маржа, деньги, налоги и календарь платежей, план на следующий год.
Десять минут Лейлы-ханым, хозяйки канцелярского магазина
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
У Лейлы-ханым канцелярский магазин с двумя филиалами. В прошлом году её годовой разговор с лицензированным бухгалтером (mali müşavir) состоялся в последнюю неделю января, по телефону, и занял десять минут. Бухгалтер сказал: «Прибыль такая-то, налог такой-то, заплатите в марте», Лейла-ханым ответила: «Хорошо». В марте налог оказался выше, чем она ждала. Почему он высокий и что можно было сделать иначе в течение года, они так и не обсудили.
В этом году она сделает по-другому: во вторую неделю декабря, один час, лично и со списком в руках.
Почему до конца года?
Перед техосмотром машины вы проверяете шины и фары; недостаток, замеченный в день техосмотра, в тот же день не исправить. Конец года такой же. Такие дела, как день пересчёта запасов, сверка расчётов (mutabakat) с покупателями и поставщиками, состояние долгов, взыскание которых затруднено, планируются до 31 декабря. Если поговорить в январе, вы узнаете только итог. Если в декабре — успеете сделать и то, что повлияет на итог. Сами дела конца года мы отдельно разбираем в модуле этого уровня о конце года (урок «Контрольный список на конец года: с декабря по июль»); в этом уроке мы сосредоточены на самой встрече.
У вашего бухгалтера декабрь загружен. Попросите о встрече в ноябре и назначьте дату вместе.
Что взять с собой?
- Таблицу за январь–сентябрь 2026 года. Бухгалтер и так готовит её для декларации по авансовому налогу (geçici vergi) в ноябре; попросите копию. Если вы работаете при упрощённом порядке налогообложения (basit usul), авансового налога нет, поэтому такой таблицы тоже нет; возьмите собственные записи о закупках и продажах.
- Тот же период прошлого года. Сделайте сравнение так, как в уроке «Сравнение с прошлым годом: рост или инфляция?».
- Список дебиторской задолженности. По покупателям, отсортированный по дням просрочки.
- Свои числа. Валовая маржа, дни дебиторской задолженности и дни запасов (урок «Денежный цикл: за сколько дней долги покупателей и запасы превращаются в деньги?»), количество проданного или число покупателей.
- Этот список вопросов. Если отправить вопросы заранее по электронной почте, бухгалтер придёт подготовленным.
Прибыль и маржа
- Что произошло с моей валовой маржой по сравнению с тем же периодом прошлого года, и почему? Если она упала, то из-за цены, закупочной стоимости или потерь и порчи?
- Какой расход сильнее всего вырос в доле от продаж? У Лейлы-ханым ответом оказалась аренда второго филиала.
- Какова наша оценка прибыли до налога за весь год? Попросите примерную цифру, учитывающую и октябрь–декабрь.
Деньги
- Где ждёт разница между прибылью и деньгами в банке? В дебиторской задолженности, в запасах или в налоге, который предстоит заплатить?
- Есть ли долги, взыскание которых затруднено, и что с ними делают в конце года? При каких условиях и с каким документом — скажет бухгалтер.
- В какой день и как мы будем делать пересчёт запасов? Кто будет считать и когда результат пойдёт бухгалтеру?
Налоги и календарь платежей
- Сколько примерно составит мой годовой налог за 2026 год и какую его часть покрывают уплаченные мной авансовые налоги? По правилам за 2026 год последние сроки такие: авансовый налог за октябрь–декабрь — 17 февраля 2027 года; у ИП годовая декларация по подоходному налогу и первый взнос — 31 марта 2027 года, второй взнос — 2 августа 2027 года (31 июля приходится на субботу); у компании декларация и уплата налога на прибыль организаций (kurumlar vergisi) — 30 апреля 2027 года. Эти даты станут окончательными, когда Управление доходов (GİB) опубликует календарь на 2027 год. Если вы работаете при упрощённом порядке налогообложения, авансового налога нет; ваш заработок от этого дела освобождён от подоходного налога, и годовую декларацию по этому заработку вы не подаёте.
- Сколько мне откладывать каждый месяц в ближайшие месяцы? Сумму определите вместе с бухгалтером; привычку откладывать деньги мы вырабатывали в уроке «Откладываем деньги на налоги».
- Есть ли в 2027 году изменения в виде моих книг, в порядке налогообложения или в выписке счетов-фактур? Например, работающие при упрощённом порядке налогообложения и ведущие книгу учёта предприятия могут в 2026 году выписывать бумажные счета-фактуры (fatura) на сумму до 3 000 лир с налогами; по действующему правилу (Общее разъяснение № 509 к Закону о налоговой процедуре (VUK), изменение от 31.12.2025) с 1 января 2027 года они будут выписывать электронный архив счетов (e-Arşiv) независимо от суммы. Спросите в декабре, не вышла ли новая отсрочка.
План на 2027 год
- Что будет с моими затратами на персонал в 2027 году? Минимальная заработная плата на 2027 год обычно становится известна в декабре; посчитайте затраты вместе с бухгалтером, исходя из числа сотрудников и вашего плана по зарплатам.
- Если вы производитель: меняется ли скидка на страховые взносы работодателя (SGK)? Скидка из казначейства (Hazine indirimi), которая в 2026 году для производства составляет 5 процентных пунктов, заканчивается 31 декабря 2026 года. Президент может продлить этот срок до 31 декабря 2027 года; если её не продлят, в 2027 году производство, как и другие виды деятельности, получит скидку в 2 пункта. Спросите о последней ситуации в декабре. Если вы производственная компания, спросите ещё кое-что: по Закону № 7582 с отчётного периода 2027 года налог на прибыль организаций по ставке 12,5 % будет применяться только к доходу от производства у компаний, имеющих свидетельство промышленного реестра (sanayi sicil belgesi) и фактически ведущих производство; соответствуете ли вы условиям, скажет бухгалтер.
- Какие документы и к какой дате вам нужны от меня в январе? Получите список в письменном виде.
Что вышло на встрече у Лейлы-ханым?
Когда Лейла-ханым задала первые два вопроса, картина прояснилась. Продажи за январь–сентябрь выросли на 28 % по сравнению с тем же периодом прошлого года; это близко к инфляции, то есть она топталась на месте. Валовая маржа снизилась с 32 % до 31 %, это было допустимо. Но аренда второго филиала выросла с 6 % от продаж до 9 %. Почти всё падение маржи прибыли до налога шло отсюда.
Вопрос о деньгах вывел на другое: часть тетрадей и рюкзаков, купленных в августе к школьному сезону, всё ещё лежала на складе. Дни запасов в прошлом году были 70, а в этом году стали 95. Бухгалтер посоветовал уже сейчас записать в календарь день пересчёта, а товар со склада при пересчёте внести в отдельный список; тогда в январе с одного взгляда будет видно, какой товар оборачивается медленно.
По вопросу о налогах прошлогодний сюрприз не повторился: бухгалтер назвал примерный диапазон годового налога, и Лейла-ханым в тот же день определила ежемесячную сумму, которую будет откладывать.
После встречи
В тот же день напишите записку на одну страницу: обсуждённые цифры, принятые решения, кто что делает и к какой дате. Отправьте записку и бухгалтеру и спросите: «Я правильно понял?» В записке Лейлы-ханым было три решения: заново обсудить договор аренды второго филиала в марте, распродать в январе со скидкой остатки школьного сезона, каждого 20-го числа переводить фиксированную сумму в налоговую копилку (vergi kumbarası).
Цель встречи — не устроить бухгалтеру экзамен, а вместе посмотреть на одни и те же цифры. Работодатель, который задаёт вопросы, облегчает работу и своему бухгалтеру.
Сделайте на этой неделе
На этой неделе напишите бухгалтеру короткое сообщение и попросите часовую годовую встречу в течение первых двух недель декабря. Добавьте в сообщение пять из 12 вопросов этого урока, которые больше всего касаются вас, и попросите копию таблицы за январь–сентябрь 2026 года.
Частые ошибки
- Откладывать встречу до января. Пересчёт запасов, сверка расчётов и некоторые решения имеют смысл до 31 декабря; в январе вы узнаете только итог.
- Идти без цифр в руках. Вопрос, заданный без знания собственной маржи, дней дебиторской задолженности и дней запасов, остаётся общим, и ответ тоже будет общим.
- Не записывать то, о чём говорили. Без одностраничной записки решения забываются до марта; отправьте записку и бухгалтеру.
Источники
- Alomaliye: декларация по подоходному налогу за 2025 год — с 1 по 31 марта 2026 года, уплата 31 марта и 31 июля 2026 года
- TRT Haber: последний день подачи декларации и уплаты налога на прибыль организаций — 30 апреля
- Закон о подоходном налоге (Gelir Vergisi Kanunu) № 193 (ст. 92: уплата годового налога в два взноса; доп. ст. 120: авансовый налог)
- Налоговый бюллетень PwC: налоговые нормы Закона № 7566 (четвёртый период авансового налога вновь введён)
- Ekonomi Gazetesi: изменение Общего разъяснения № 509 к Закону о налоговой процедуре (509 Sıra No'lu VUK Genel Tebliği, «Официальная газета» (Resmî Gazete) от 31.12.2025), бумажные счета-фактуры до 3 000 TL при упрощённом порядке налогообложения и книге учёта предприятия — до 1.1.2027
- Cott: Закон № 7582 («Официальная газета» от 04.06.2026), налог на прибыль организаций 12,5 % на доход от производства при наличии свидетельства промышленного реестра с 2027 года
- Alomaliye: Циркуляр SGK 2026/1 (SGK Genelgesi; скидка из казначейства: производство — 5 пунктов до 31.12.2026, Президент может продлить до 31.12.2027; другие виды деятельности — 2 пункта)
- KPMG Vergi: отсутствие инфляционной корректировки в 2025–2027 годах (Закон о налоговой процедуре (Vergi Usul Kanunu), временная ст. 37)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности