المقارنة بالسنة الماضية: نموّ أم تضخّم؟
زاد حجم المبيعات 23%، لكن الورشة باعت 10 أطقم أثاث أقل من السنة الماضية. الطريقة الصحيحة لمقارنة الرقم بالسنة الماضية: أن تختار الفترة نفسها، وتحسب حساب التضخّم، وتنظر إلى عدد القطع، وتنسب المصاريف إلى المبيعات، وتستبعد البنود التي تحدث مرة واحدة.
في التضخّم المرتفع، ارتفاع حجم المبيعات (ciro) بالليرة لا يعني أنك نموت. عند المقارنة بالسنة الماضية ضع الفترات نفسها جنبًا إلى جنب، وقارن الزيادة بالتضخّم، وعُدّ إن أمكن عدد القطع التي بعتها أو عدد الزبائن، وقارن كل مصروف بنسبته إلى المبيعات. جداول محاسبك تُظهر كل سنة بليرتها هي، ولا يُجرى أيضًا في السجلات الضريبية تعديل التضخم (enflasyon düzeltmesi) في 2025 و2026 و2027؛ فهذا التعديل تقوم به أنت في ذهنك.
«سنة الرقم القياسي» عند محمد أوسطا
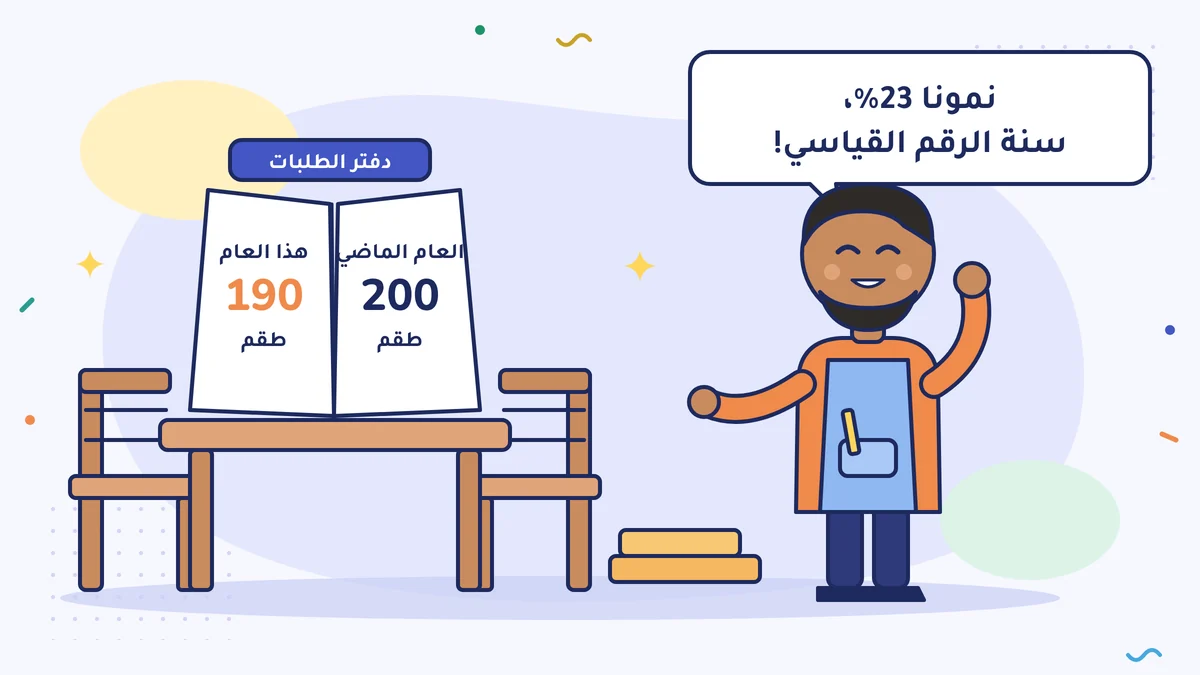
يدير محمد أوسطا ورشة أثاث؛ يصنع أطقم طاولات طعام ويبيعها. في أول نوفمبر، قبل إقرار الضريبة المؤقتة (geçici vergi)، أخذ من محاسبه جدول يناير–سبتمبر وقارنه بالفترة نفسها من السنة الماضية. ارتفعت المبيعات من 4.000.000 ليرة إلى 4.940.000 ليرة. فقال: «نمونا 23%، إنها سنة الرقم القياسي».
ثم نظر إلى دفتر الطلبات في الورشة. في السنة الماضية باع في هذه الفترة 200 طقم، وهذه السنة 190. زاد حجم المبيعات، لكن العمل قلّ. كيف يكون الأمران صحيحين معًا؟
الخيّاط لا يخيط سترة هذه السنة بمقاسات السنة الماضية. وكذلك الأرقام: ليرة السنة الماضية ليست ليرة هذه السنة. في هذا الدرس نرى الخطوات الخمس للمقارنة الصحيحة.
1. ضع الفترة نفسها جنبًا إلى جنب
مقارنة يناير–سبتمبر بالسنة الماضية كاملة مثل وزن نصف رغيف مقابل رغيف كامل. قارن تسعة أشهر بتسعة أشهر، وديسمبر بديسمبر. وهذا أهم في الأعمال الموسمية: موسم المدارس أو الأعياد أو الأعراس يتجمّع في شهر واحد.
أجهز مادة للمقارنة في منتصف السنة هي جداول الفترات التي يُعِدّها محاسبك أصلًا للضريبة المؤقتة. في 2026 الضريبة المؤقتة أربع فترات؛ وجدول يناير–سبتمبر يُعَدّ للإقرار الذي آخر يوم له 17 نوفمبر 2026. وإذا كنت في النظام المبسَّط (basit usul) فلا توجد ضريبة مؤقتة؛ فتقوم بالمقارنة من سجلاتك أنت.
2. احسب حساب التضخّم
التضخّم السنوي (TÜFE) الذي يعلنه معهد الإحصاء التركي (TÜİK) كان 30,89% في ديسمبر 2025. وفي سبتمبر 2026 كان تضخّم آخر 12 شهرًا 29,73% (TÜİK، 5 أكتوبر 2026). ورقم سنة 2026 كاملة يُعلَن في أوائل يناير 2027.
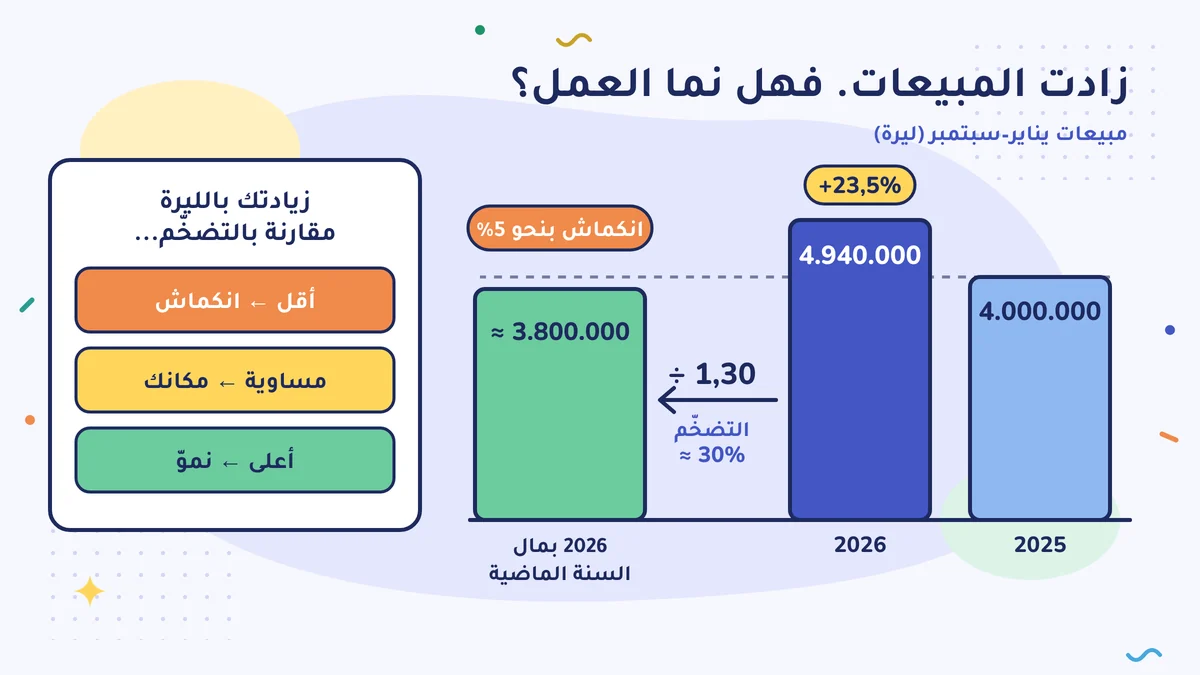
ارتفع حجم مبيعات محمد أوسطا 23,5%. وإذا ارتفعت الأسعار عمومًا نحو 30%، فإن الـ 4.940.000 ليرة لهذه السنة تعادل بمال السنة الماضية نحو 3.800.000 ليرة (4.940.000 ÷ 1,30). أي أن حجم مبيعات الورشة انكمش فعليًا بنحو 5%.
القاعدة باختصار: إذا كانت زيادتك بالليرة أقل من التضخّم فأنت تنكمش فعليًا، وإذا ساوته فأنت تراوح مكانك، وإذا زادت عليه فأنت تنمو.
3. عُدّ القطع والزبائن
مؤشر أسعار المستهلك (TÜFE) متوسط للجميع. وقد تكون كلفة الخشب والعمالة عند محمد أوسطا ارتفعت أسرع من هذا المؤشر أو أبطأ. لذلك فأنظف مقياس هو الأرقام المستقلة عن الليرة:
- كم طقمًا بعت؟ 200 → 190.
- ماذا صار متوسط سعري؟ 20.000 → 26.000 ليرة، أي زيادة 30%.
- لكم زبونًا بعت، وكم زبونًا جديدًا جاء؟
عدد الفناجين في المقهى، وعدد الزبائن عند الحلاق، وعدد الرحلات عند الناقل تؤدي الغرض نفسه. إذا كان عدد القطع ينخفض والسعر يرتفع بقدر التضخّم، فزيادة حجم المبيعات ليست نموًا، بل زيادة أسعار.
4. انسب المصاريف إلى المبيعات
من الطبيعي أن ترتفع المصاريف بالليرة. السؤال الحقيقي: هل ارتفعت أسرع من المبيعات؟ لذلك اقسم كل سطر على المبيعات وقارن النسب. جدول يناير–سبتمبر عند محمد أوسطا:
| السطر | 2025 (ليرة) | النسبة إلى المبيعات | 2026 (ليرة) | النسبة إلى المبيعات | الزيادة بالليرة |
|---|---|---|---|---|---|
| المبيعات | 4.000.000 | 100% | 4.940.000 | 100% | 23,5% |
| المواد | 2.000.000 | 50% | 2.470.000 | 50% | 23,5% |
| العاملون | 1.000.000 | 25% | 1.350.000 | 27,3% | 35% |
| الإيجار | 240.000 | 6% | 360.000 | 7,3% | 50% |
| مصاريف أخرى | 360.000 | 9% | 420.000 | 8,5% | 16,7% |
| الربح قبل الضريبة | 400.000 | 10% | 340.000 | 6,9% | −15% |
بقيت نسبة المواد إلى المبيعات كما هي: ضبط محمد أوسطا سعره جيدًا بحسب ارتفاع المواد. لكن العاملين والإيجار زادوا أسرع من المبيعات. والنتيجة: انخفض الربح 15% حتى بالليرة؛ وعندما تحسب التضخّم يكون الانخفاض أكبر. «سنة الرقم القياسي» هي في الحقيقة سنة نزل فيها هامش الربح من 10 إلى 6,9. ورأيت ماذا يقول الهامش في درس هامش الربح.
5. استبعد البنود التي تحدث مرة واحدة
إذا كنت أخذت في السنة الماضية طلبية كبيرة من فندق لمرة واحدة، أو ظهرت عليك هذه السنة مصاريف إصلاح آلة أو انتقال، فاكتب هذه البنود منفصلة. البند الذي لن يتكرّر يشوّه النتيجة عند مقارنة السنتين. اسأل محاسبك: «هل في السنة الماضية أو هذه السنة بند لن يتكرّر؟»
لماذا لا تُظهر أرقام الجدول التضخّم؟
الجداول التي يُعِدّها محاسبك تُظهر كل سنة بليرة تلك السنة؛ ولا تحوّل مبيعات السنة الماضية إلى مال هذه السنة. والفرق الذي تراه عندما تضع قائمتي الدخل (gelir tablosu) لسنتين جنبًا إلى جنب يشمل زيادة الأسعار أيضًا.
وفي جهة الميزانية العمومية (bilanço) هناك أمر آخر: من يمسكون دفاترهم بنظام الميزانية (bilanço esası) أجروا تعديل التضخم في آخر 2023 و2024. أما المادة المؤقتة 37 التي أُضيفت إلى قانون الإجراءات الضريبية (Vergi Usul Kanunu) بالقانون رقم 7571 (الجريدة الرسمية (Resmî Gazete)، 25 ديسمبر 2025) فتقول إن القوائم المالية في السجلات الضريبية لن تخضع لتعديل التضخم في الفترات المحاسبية 2025 و2026 و2027، ومنها فترات الضريبة المؤقتة. أي أن الآلة التي اشتُريت بعد 2025 تبقى في الميزانية بمبلغها بالليرة يوم شرائها؛ وما اشتُري قبل ذلك يبقى بمبلغه المصحَّح في آخر 2024 ولم يُحدَّث منذ ذلك اليوم. والاستثناء الوحيد من هذه القاعدة هم من يعملون في شراء وبيع وتصنيع الذهب والفضة المشغولين؛ فإذا كنت صائغًا فاسأل محاسبك. وفي نظام دفتر الأعمال (işletme hesabı esası) لا يوجد تعديل للتضخم أصلًا.
الجانب الضريبي لهذا التنظيم يعرفه محاسبك. ومعناه بالنسبة إليك: عند مقارنة الأرقام بين السنوات، الجدول لا يقوم بتعديل التضخم، بل تقوم به أنت في ذهنك.
ماذا فعل محمد أوسطا؟
كتب ثلاث ملاحظات: أن يخفّض من جديد نسبة العاملين والإيجار إلى المبيعات، وأن يسأل زبائنه عن سبب انخفاض عدد القطع (السعر، أم منافس، أم الموسم)، وأن يُعِدّ قائمة أسعار 2027 لا بحسب ارتفاع المواد، بل بحسب الكلفة الكلية. وسيذهب إلى اجتماع آخر السنة بهذه الملاحظات.
افعل هذا هذا الأسبوع
اكتب مبيعات يناير–سبتمبر للسنة الماضية ولهذه السنة (دون ضريبة القيمة المضافة) جنبًا إلى جنب؛ يمكنك أن تأخذ الأرقام من محاسبك أو من سجلات فواتيرك. ولأن تضخّم آخر 12 شهرًا في سبتمبر 2026 نحو 30%، اقسم رقم هذه السنة على 1,30 وقارنه برقم السنة الماضية. ثم اختر رقمًا مستقلًا عن الليرة (عدد القطع التي بعتها، أو عدد الزبائن أو الأعمال) وعُدّه أيضًا للسنتين. وسجّل: هل يشير الاثنان إلى الاتجاه نفسه؟
أخطاء شائعة
- أن تظن زيادة الليرة نموًا. إذا ارتفعت الأسعار 30% فزيادة حجم المبيعات 23% هي في الحقيقة انكماش؛ تحقّق بعدد القطع أو الزبائن.
- مقارنة فترات مختلفة الطول. لا تقارن تسعة أشهر بسنة كاملة، بل بالأشهر التسعة نفسها من السنة الماضية.
- متابعة المصاريف بالليرة فقط. كل مصروف يرتفع؛ وإذا ارتفعت نسبته إلى المبيعات فمعناه أن الهامش يذوب.
المصادر
- معهد الإحصاء التركي (TÜİK)، نشرات مؤشر أسعار المستهلك (Tüketici Fiyat Endeksi)
- Alomaliye: مؤشر أسعار المستهلك (TÜFE) لديسمبر 2025، سنويًا 30,89% (بيانات TÜİK)
- Capital: أرقام تضخّم سبتمبر 2026 من TÜİK، سنويًا 29,73%
- KPMG Vergi: التنظيم الخاص بعدم تطبيق تعديل التضخم في 2025 و2026 و2027 (القانون رقم 7571، قانون الإجراءات الضريبية (VUK) المادة المؤقتة 37، الجريدة الرسمية 25.12.2025/33118)
- النشرة الضريبية من PwC (Vergi Bülteni): الأحكام الضريبية في القانون رقم 7566 (فترة الضريبة المؤقتة الرابعة من جديد للفترات التي تبدأ في 1.1.2025)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية