الطريقة العادية أم الرصيد المتناقص؟ طريقتان، والمجموع واحد
جدولان لآلة القطع بالليزر التي اشتراها خليل أوسطا بـ 500.000 ليرة: حصة متساوية كل سنة، أو حصة أكبر في السنوات الأولى. نسبة الرصيد المتناقص، ومن يستطيع اختياره، ولماذا الانتقال في اتجاه واحد فقط، وأثره في الضريبة وفي التفاوض على القرض، وكيف يُحسب الربح أو الخسارة عند بيع الآلة.
في الطريقة العادية تُقسَّم الكلفة بالتساوي على العمر الإنتاجي. وفي الرصيد المتناقص تكون النسبة ضعف النسبة العادية، ولا تتجاوز 50%، وتُطبَّق كل سنة على القيمة الباقية؛ وفي السنة الأخيرة يُكتب الباقي كله مصروفًا (قانون الإجراءات الضريبية، المادة 315 المكرّرة). ولا يستطيع اختيار الرصيد المتناقص إلا من يمسك دفاتره بنظام الميزانية؛ والمصروف الكلي واحد، والذي يتغيّر هو توزيعه على السنوات.
جدولا خليل أوسطا
ورشة القطع المعدني التي يملكها خليل أوسطا في منطقة صناعية. شركته ذات مسؤولية محدودة (limited)، ودفاترها تُمسك بنظام الميزانية (bilanço esası). وفي يناير 2026 اشترى آلة قطع بالليزر بـ 500.000 ليرة (دون ضريبة القيمة المضافة). فأرسل له محاسبه القانوني جدولين: «نستطيع أن نحسب الإهلاك بطريقتين. المجموع واحد، والتوزيع على السنوات مختلف. أيّهما؟»
نظر خليل أوسطا إلى الجدولين، ثم التفت إلى محاسبه: «إذا كان المجموع واحدًا فما الفرق؟»
الفرق في التوقيت. اسأل في معرض السيارات وسيقولون لك: السيارة الجديدة تفقد من قيمتها أكثر في سنواتها الأولى، وأقل في السنوات التالية. وطريقتا الإهلاك تعكسان هذا الفرق.
رأينا في الدرس السابق ما هو الإهلاك (amortisman)، ومن أين يأتي العمر الإنتاجي والنسبة (ما هو الإهلاك؟). وفي هذا الدرس نفترض في المثال أن القائمة تذكر 5 سنوات لهذه الآلة.
الطريقة العادية: الحصة نفسها كل سنة
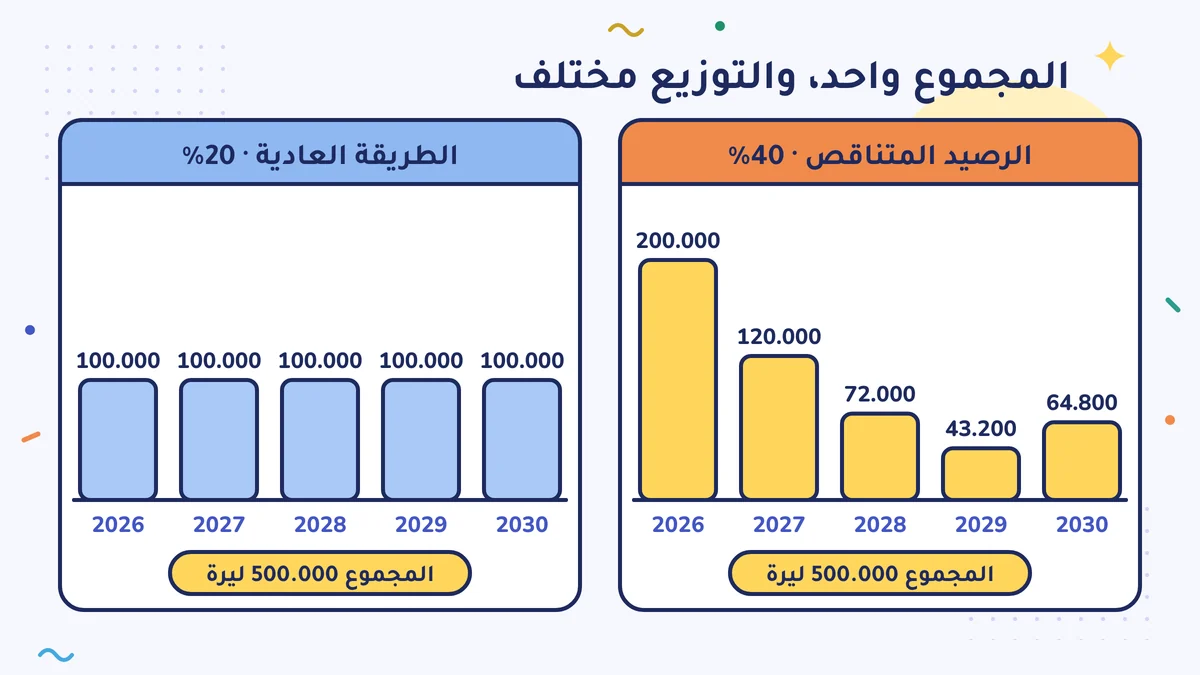
تُقسَّم الكلفة بالتساوي على العمر الإنتاجي. لـ 5 سنوات النسبة 20%، أي 100.000 ليرة كل سنة.
الرصيد المتناقص: كثير أولًا، ثم قليل
النسبة ضعف النسبة العادية، لكنها لا تتجاوز 50%. وهذه النسبة لا تُطبَّق كل سنة على الكلفة، بل على القيمة الباقية بعد خصم ما حُسب حتى ذلك اليوم. وفي السنة الأخيرة من المدة يُكتب الباقي كله مصروفًا (قانون الإجراءات الضريبية، المادة 315 المكرّرة (mükerrer 315)).
في الآلة ذات السنوات الخمس تصبح النسبة 20% × 2 = 40%.
| السنة | الطريقة العادية | الرصيد المتناقص | القيمة الباقية آخر السنة في المتناقص |
|---|---|---|---|
| 2026 | 100.000 | 200.000 (500.000 × 40%) | 300.000 |
| 2027 | 100.000 | 120.000 (300.000 × 40%) | 180.000 |
| 2028 | 100.000 | 72.000 (180.000 × 40%) | 108.000 |
| 2029 | 100.000 | 43.200 (108.000 × 40%) | 64.800 |
| 2030 | 100.000 | 64.800 (الباقي كله) | 0 |
| المجموع | 500.000 | 500.000 |
مجموع العمودين واحد: 500.000 ليرة. في الرصيد المتناقص يكون مصروف السنتين الأوليين أكبر، ومصروف السنوات الأخيرة أصغر.
انتبه لحدّ 50%: الأصل الثابت (demirbaş) الذي عمره الإنتاجي 3 سنوات نسبته العادية نحو 33%؛ وضعفها 66%، لكن في الرصيد المتناقص تُطبَّق 50%.
من يستطيع اختيار الرصيد المتناقص؟
فقط من يمسكون دفاترهم بنظام الميزانية (قانون الإجراءات الضريبية، المادة 315 المكرّرة). وإذا كنت تمسك دفتر الأعمال (işletme defteri) فتستعمل الطريقة العادية.
والانتقال في اتجاه واحد (قانون الإجراءات الضريبية، المادة 320 المكرّرة (mükerrer 320)):
- الأصل الثابت الذي بدأ بالرصيد المتناقص يستطيع أن ينتقل إلى الطريقة العادية في سنة لاحقة. فتُقسَّم القيمة الباقية بالتساوي على السنوات الباقية؛ ويُذكر التغيير في الإقرار.
- الأصل الثابت الذي بدأ بالطريقة العادية لا يستطيع أن ينتقل لاحقًا إلى الرصيد المتناقص.
أي إن القرار يُتّخذ في السنة التي تُشترى فيها الآلة.
لماذا تريد مصروفًا أكبر في السنوات الأولى؟
عندما يكون المصروف كبيرًا في السنوات الأولى يظهر الربح صغيرًا، والضريبة صغيرة كذلك. وفي السنوات التالية يحدث العكس. فالضريبة الكلية متقاربة تقريبًا؛ والذي يتغيّر هو وقت دفعها. والضريبة التي لا تُدفع اليوم تعني مالًا يبقى في المنشأة بضع سنوات.
لكنها لا تنفع في كل حال:
- إذا كنت في خسارة أصلًا فالمصروف الكبير في السنوات الأولى لا يُخفّض الضريبة اليوم؛ بل تكبر الخسارة. ويمكن أن تُخصم الخسارة من ربح السنوات الخمس التالية، لكن الجزء الذي لا يُستعمل في هذه المدة يسقط. فتكلّم مع محاسبك عن الطريقة التي تناسبك من هذه الزاوية.
- إذا كنت تريد قرضًا من البنك فالميزانية العمومية تُظهر ربحًا أقل في السنوات الأولى. فكن مستعدًا لشرح ذلك في التفاوض على القرض.
- إذا كنت ستبيع الآلة مبكرًا فيتغيّر أيضًا الربح أو الخسارة في يوم البيع (انظر أدناه).
الطريقة المختارة تدخل في حساب الإقرار؛ فليضع محاسبك القرار مذكرةً مكتوبة في ملفك.
ماذا يحدث عند بيع الآلة؟
عندما تُباع الآلة يُقارَن ثمن البيع بالقيمة الباقية في الدفاتر. والقيمة الباقية في الدفاتر تُحسب بخصم الإهلاك المحسوب حتى ذلك اليوم من الكلفة.
لنفترض أن خليل أوسطا اختار الطريقة العادية، وحُسبت حصة ثلاث سنوات (300.000 ليرة). ثم باع الآلة في بداية 2029 بـ 250.000 ليرة.
| البند | ليرة |
|---|---|
| الكلفة | 500.000 |
| الإهلاك المحسوب حتى اليوم | −300.000 |
| القيمة الباقية في الدفاتر | 200.000 |
| ثمن البيع (دون ضريبة القيمة المضافة) | 250.000 |
| ربح البيع | 50.000 |
هذه الـ 50.000 ليرة تُضاف إلى ربح تلك السنة. ولو اختير الرصيد المتناقص لكانت القيمة الباقية في الدفاتر بعد ثلاث سنوات 108.000 ليرة؛ ولخرج الربح في البيع نفسه 142.000 ليرة. ففي البيع المبكر يعود المصروف الذي قُدِّم في السنوات الأولى ربحًا في سنة البيع.
وعند البيع تُصدر فاتورة بيع؛ وإذا كنت مكلَّفًا بضريبة القيمة المضافة تُضاف الضريبة إلى الفاتورة.
قرار خليل أوسطا
كان خليل أوسطا يخطّط لاستعمال الآلة سبع سنوات على الأقل، وكانت الورشة رابحة منذ سنتين. فاستقرّ مع محاسبه على الرصيد المتناقص. وقال المحاسب: «في أول سنتين سيظهر الربح أقل، ونحن نشرح ذلك للبنك.» ووضع خليل أوسطا الجدولين كليهما في ملفه.
افعل هذا هذا الأسبوع
اكتب على ورقة الجدولين لأغلى آلة اشتريتها هذه السنة أو تفكّر في شرائها: الطريقة العادية والرصيد المتناقص. واكتب بجانبهما كم سنة تخطّط لاستعمال الآلة، وهل تتوقّع ربحًا أم خسارة في السنتين القادمتين؛ ثم تكلّم مع محاسبك ومعك هذه الملاحظة.
أخطاء شائعة
- أن تظن أن الرصيد المتناقص يُخفّض الضريبة. المصروف الكلي واحد؛ والضريبة تنتقل فقط إلى الأمام أو إلى الخلف.
- أن تؤجّل القرار. الأصل الثابت الذي بدأ بالطريقة العادية لا يستطيع أن ينتقل لاحقًا إلى الرصيد المتناقص؛ فالقرار يُتّخذ في سنة الشراء.
- أن تنسى القيمة الدفترية عند البيع. ربح البيع هو الفرق بين ثمن البيع والقيمة الباقية في الدفاتر؛ وفي البيع المبكر يعود المصروف المقدَّم ربحًا في سنة البيع.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 315 والمادة 315 المكرّرة (الرصيد المتناقص)، والمادة 320 المكرّرة (تغيير الطريقة) (mevzuat.gov.tr)
- Muhasebetr، وداد أردم (Vedat Erdem): طريقة الرصيد المتناقص (النسبة ضعفان، وحدّ 50%، والسنة الأخيرة، والانتقال بين الطريقتين)
- Muhasebetr، أمينة قوجاكريم (Emine Koçakerim): الانتقال من المتناقص إلى العادي ممكن، ومن العادي إلى المتناقص غير ممكن
- البلاغ العام رقم 333 لقانون الإجراءات الضريبية (333 Sıra No'lu VUK Genel Tebliği) (نسخة Alomaliye)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية