Что такое амортизация? Срок полезного использования, норма и лимит в 12 000 лир
Владелец химчистки Синан-бей купил машину за 375 000 лир, но расход этого года составил только 75 000 лир. Что такое амортизация, какая сумма делится на годы, лимит 2026 года в 12 000 лир, как срок полезного использования и норма читаются из списка Министерства казначейства и финансов и что бывает с основными средствами, купленными в середине года.
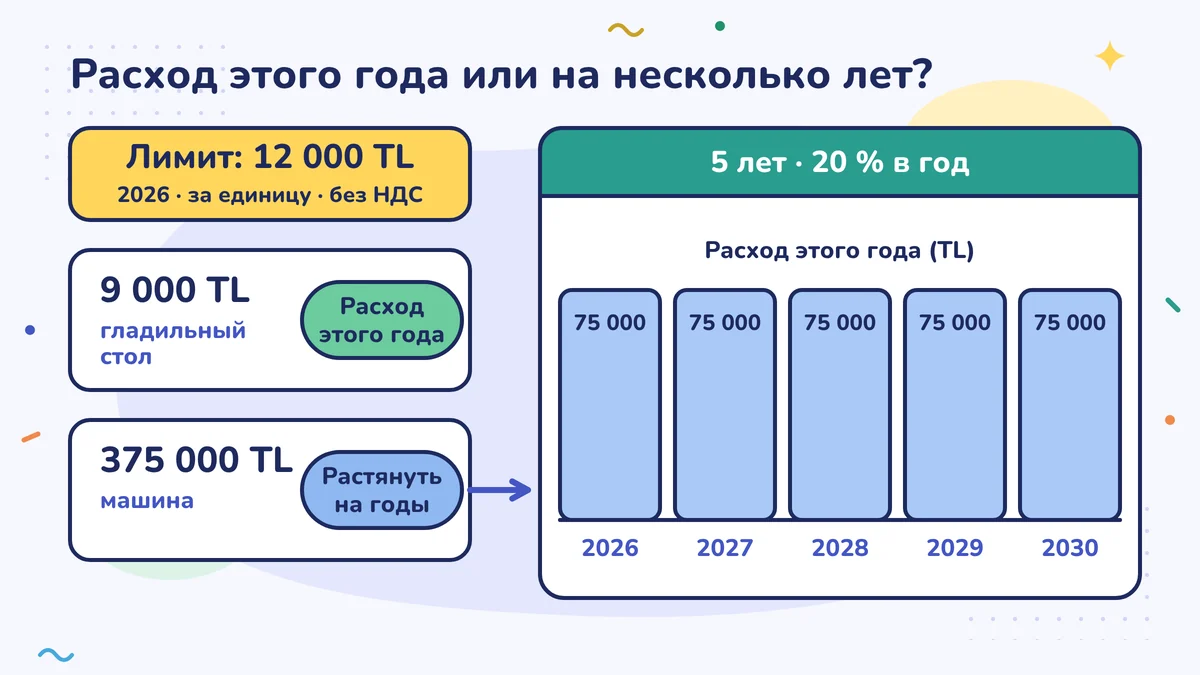
Амортизация (amortisman) — это когда стоимость вещей, которые служат в деле больше года (машины, транспорт, мебель), делится на годы их использования и записывается в расходы по частям (VUK, ст. 313). Сколько лет делить, по общему правилу определяет список сроков полезного использования от Министерства казначейства и финансов; норма — это 100, делённое на число лет, например 20 % для 5 лет. В 2026 году основные средства, каждое из которых стоит не больше 12 000 лир (без НДС), можно сразу записать в расходы.
Новая машина Синан-бея, владельца химчистки
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
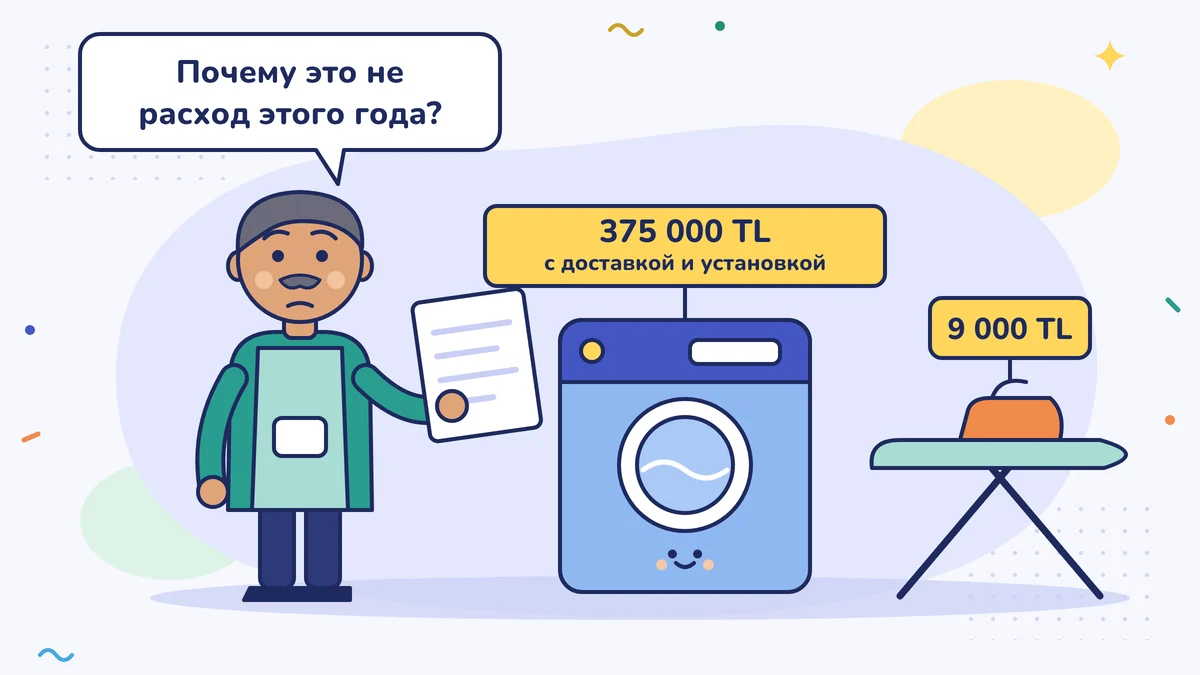
Химчистка Синан-бея уже десять лет стоит на одном и том же углу. В октябре 2026 года старая стиральная машина больше не поддавалась ремонту. Новую он купил за 360 000 турецких лир (TL) без НДС и ещё 15 000 лир заплатил за доставку и установку. На той же неделе он купил новый гладильный стол за 9 000 лир.
Ближе к концу года его лицензированный бухгалтер (mali müşavir) прислал предварительный расчёт. Синан-бей посмотрел на таблицу: машина в расходы целиком не попала. «Деньги ушли, причём в этом году. Почему это не расход этого года?»
Представьте чайханщика. Он покупает большой самовар, в котором будет заваривать чай десять лет. Если записать весь самовар в расходы в день покупки, то в этот день получится огромный убыток, а следующие десять лет самовар будет выглядеть так, будто достался даром. Правильно — разделить стоимость самовара на годы, в которые он будет служить. В бухгалтерии это называется амортизацией (amortisman).
Что такое амортизация?
Стоимость вещи, которая служит в деле больше года и со временем изнашивается, стареет или теряет в цене, делится на годы её использования и записывается в расходы по частям (Закон о налоговой процедуре, Vergi Usul Kanunu, VUK, ст. 313). К этой группе относятся здание, машина, транспорт, мебель, компьютер, прилавок в магазине. Коротко их называют основными средствами (demirbaş) или внеоборотными активами.
Две вещи в эту группу не входят:
- Земельный участок. Он не изнашивается, амортизация на него не начисляется. Если вы купили здание вместе с участком, амортизация начисляется на долю здания, а на долю участка — нет.
- Товар, который вы купили, чтобы продать. Это запасы: когда их продают, их себестоимость становится расходом. О стоимости запасов — в третьем уроке этого модуля.
Сумма, которую делят: стоимость приобретения
На годы делится не только цена из счёта-фактуры. К ней добавляются платежи, которые нужны, чтобы купить вещь и подготовить её к работе: доставка, установка, таможня и тому подобное (VUK, ст. 262, 269 и 270). Стоимость приобретения (maliyet bedeli) машины Синан-бея — 360 000 + 15 000 = 375 000 лир.
Если вы плательщик НДС (KDV), то НДС из счёта-фактуры вы вычитаете из НДС, который получили с покупателей при продаже, поэтому НДС в стоимость не входит. Если НДС вычесть нельзя, в стоимость записывается сумма вместе с НДС.
Лимит в 12 000 лир
В 2026 году основные средства, каждое из которых стоит не больше 12 000 лир, можно сразу записать в расходы (VUK, ст. 313; Общее разъяснение по VUK № 588, 588 Sıra No'lu VUK Genel Tebliği). Если вы плательщик НДС, лимит проверяется по цене без НДС. Если части работают вместе как одно целое (например, системный блок, монитор и клавиатура настольного компьютера), смотрят на общую сумму; разбить одну и ту же покупку на два счёта-фактуры — значит ничего не изменить. Это правило вы уже видели в уроке «Годовой пакет документов для бухгалтера».
Гладильный стол Синан-бея за 9 000 лир ниже лимита, его можно записать в расходы этого года. А машина за 375 000 лир делится на годы.
Срок полезного использования и норма: на сколько лет делить?
Число лет вы не выбираете по своему желанию. Для каждого вида основных средств Министерство казначейства и финансов объявляет срок полезного использования (faydalı ömür), то есть сколько лет вещь обычно служит, и норму, исходя из него (VUK, ст. 315). Список опубликован в Общем разъяснении по VUK № 333 (333 Sıra No'lu VUK Genel Tebliği) и последующих изменениях к нему; ваш бухгалтер смотрит именно в этот список. С 2021 года тот, кто хочет, может выбрать и более длинный срок: он не должен быть короче срока из списка и не должен превышать его вдвое или 50 лет (эту возможность принёс Закон № 7338); срок короче указанного в списке выбрать нельзя.
Норма — это 100, делённое на число лет:
| Срок полезного использования по списку | Годовая норма |
|---|---|
| 4 года | 25 % |
| 5 лет | 20 % |
| 10 лет | 10 % |
Например, если в списке для этой машины указано 5 лет, таблица Синан-бея выглядит так:
| Год | Расход этого года | Начислено к этому году | Остаточная стоимость в книгах |
|---|---|---|---|
| 2026 | 75 000 | 75 000 | 300 000 |
| 2027 | 75 000 | 150 000 | 225 000 |
| 2028 | 75 000 | 225 000 | 150 000 |
| 2029 | 75 000 | 300 000 | 75 000 |
| 2030 | 75 000 | 375 000 | 0 |
Если вещи в списке явно нет, ваш бухгалтер выбирает ближайший по смыслу пункт; если сомнения серьёзные, можно запросить письменное разъяснение (özelge) в Управлении доходов (Gelir İdaresi, GİB).
За машину, купленную в октябре, начисляют полный год?
По общему правилу амортизация начинается с года, когда вещь поступила в дело, и начисляется год за годом; даже если вы купили машину в октябре, доля этого года начисляется целиком. По Закону № 7338 для основных средств, поставленных на учёт после 26 октября 2021 года, тот, кто хочет, может начислять долю и по дням, начиная со дня, когда вещь готова к использованию (VUK, ст. 320); кто выбрал этот путь, вернуться назад уже не может. Спросите у своего бухгалтера, можно ли применять этот вариант при вашем виде книг и какой вариант подходит вам. А для легкового автомобиля (кроме тех, чьё дело — сдавать легковые автомобили в аренду или эксплуатировать их) в год покупки амортизация начисляется только за оставшиеся месяцы; часть, которую начислить нельзя, переносится на последний год. У легкового автомобиля есть и верхний предел: для машины, купленной в 2026 году, в расходы можно записать амортизацию не более чем с 1 380 000 лир без специального потребительского налога (ÖTV) и НДС; если ÖTV и НДС добавлены в стоимость машины, этот предел — 2 600 000 лир. Амортизацию с суммы сверх предела в расходы записать нельзя (Закон о подоходном налоге, Gelir Vergisi Kanunu, ст. 40; Общее разъяснение по подоходному налогу № 332, 332 Sıra No'lu GV Genel Tebliği). Прежде чем покупать машину на имя дела, обсудите этот предел с бухгалтером.
Ещё одно, о чём нужно знать: доля года входит в расчёт именно этого года. Если вы забыли начислить её в каком-то году, срок не становится длиннее, а эту долю нельзя добавить к следующему году (VUK, ст. 320). Поэтому счёт-фактуру на каждое новое основное средство отправляйте бухгалтеру в том же месяце.
Где это видно в отчётности?
Доля каждого года попадает в отчёт о доходах и расходах как расход и уменьшает прибыль. Общая сумма, начисленная к этому времени, стоит в бухгалтерском балансе (bilanço) в строке накопленная амортизация (birikmiş amortisman) со знаком минус под основным средством (урок «Бухгалтерский баланс: активы равны обязательствам плюс капитал»). Если вы ведёте книгу учёта предприятия (işletme defteri), амортизация тоже начисляется; форма записи другая. При упрощённом порядке налогообложения (basit usul) заработок освобождён от налога, поэтому там всё иначе; спросите у бухгалтера.
Что касается кассы, деньги ушли в день покупки. В уроке «За сколько месяцев окупается вложение?» вы видели, что амортизация ничего не забирает из кассы, но уменьшает прибыль.
Список Синан-бея
Синан-бей десять минут поговорил с бухгалтером и добавил в свой список основных средств два столбца: срок полезного использования и годовая доля. Теперь в начале каждого года он знает, какая часть прибыли этого года пойдёт на машины. «Машину покупаешь один раз, а думать надо так, будто платишь за неё пять лет», — сказал он.
Сделайте на этой неделе
Добавьте в свой список основных средств два столбца: срок полезного использования и годовая доля. Найдите счёт-фактуру на каждое основное средство, купленное в этом году; спросите у бухгалтера: «На сколько лет они делятся и сколько записывается в расходы в этом году?» — и впишите ответы в столбцы.
Частые ошибки
- Думать, что вся стоимость дорогого основного средства — расход года покупки. В 2026 году вещь дороже 12 000 лир делится на годы; прибыль этого года, а значит и налог, выйдет выше, чем вы ожидали. Разбить счёт-фактуру на части этого не меняет.
- Записывать доставку и установку отдельным расходом. Платежи, которые нужны, чтобы машина была готова к работе, добавляются к её стоимости и делятся на годы вместе с ней.
- Поздно отправлять счёт-фактуру бухгалтеру. Доля года входит в расчёт этого года; неначисленную долю нельзя добавить к следующему году, а срок не становится длиннее.
Источники
- Закон о налоговой процедуре № 213 (213 sayılı Vergi Usul Kanunu), ст. 262 (стоимость приобретения), ст. 313 (амортизация и прямое отнесение на расходы), ст. 315 (нормы), ст. 320 (срок амортизации) (mevzuat.gov.tr)
- TÜRMOB: Общее разъяснение по VUK № 588 (588 Sıra No'lu VUK Genel Tebliği), суммы на 2026 год (12 000 лир для ст. 313)
- Общее разъяснение по VUK № 333 (333 Sıra No'lu VUK Genel Tebliği): сроки полезного использования амортизируемого имущества (копия на Alomaliye)
- Alomaliye: действующий список амортизации, сроки полезного использования и нормы
- Muhasebetr, Mehmet Maç: неначисленная амортизация и невозможность продлить срок (VUK, ст. 320)
- Muhasebetr, Emine Koçakerim: возможность начислять амортизацию по дням по Закону № 7338
- Muhasebetr, Sedat Öngel: амортизация легкового автомобиля за неполный год и по дням (VUK, ст. 320)
- Yöntem YMM: суммы 2026 года для ограничения расходов на легковой автомобиль (предел амортизации 1 380 000 лир без ÖTV и НДС, 2 600 000 лир, если они добавлены в стоимость; Общее разъяснение по подоходному налогу № 332, 332 Sıra No'lu GV Genel Tebliği, «Официальная газета» (Resmî Gazete) от 31.12.2025)
- PwC Türkiye: пределы 2026 года для расходов и амортизации легкового автомобиля (1 380 000 лир / 2 600 000 лир)
- Muhasebetr, Sefa Topçu: возможность выбрать срок длиннее срока полезного использования по Закону № 7338
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности