كلفة الوحدة للمُصنِّع: المواد الأولية، والعمالة، ومصاريف الإنتاج العامة
يقول بيرام أوسطا صاحب ورشة الأحذية إن الزوج الواحد يكلّفه 750 ليرة؛ ومحاسبه يكتب المخزون بـ 700 ليرة. البنود الثلاثة لكلفة الإنتاج، ولماذا لا تدخل مصاريف الإدارة والبيع في المخزون، والفصل بين المبيع والباقي في المستودع، والمنتج نصف المصنَّع، وتوزيع مصاريف الإنتاج العامة، والهدر.
كلفة الوحدة للبضاعة المصنَّعة تُحسب بقسمة المواد الأولية واللوازم، والعمالة المباشرة، ومصاريف الإنتاج العامة على عدد الوحدات المنتَجة (قانون الإجراءات الضريبية، المادة 275). ومصاريف الإدارة والبيع هي كقاعدة مصروف الفترة؛ ولا تدخل في قيمة المخزون. والبضاعة التي أُنتجت ولم تُبع تبقى في المخزون بهذه الكلفة، وتصبح مصروفًا في الفترة التي تُباع فيها.
أحذية بيرام أوسطا
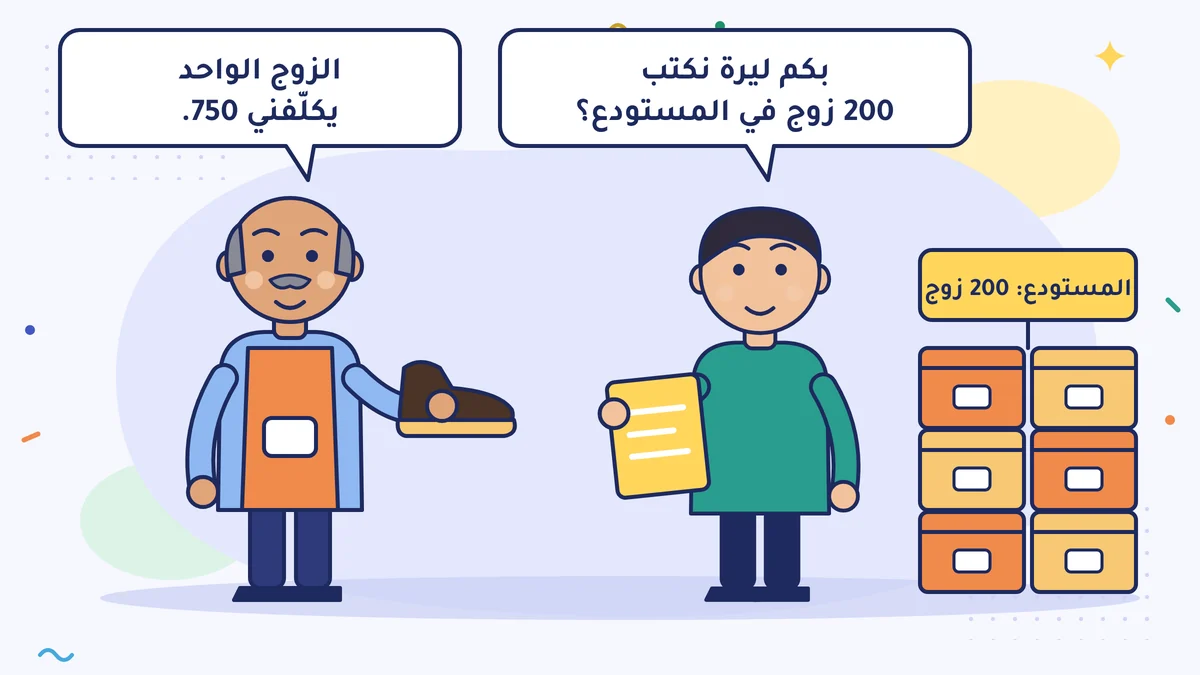
ورشة الأحذية التي يملكها بيرام أوسطا في حيّ ميرتر (Merter). ينتج في الشهر 1.000 زوج من الأحذية الرجالية، ويبيعها بالجملة للمتاجر. وفي يوم سأله محاسبه القانوني (mali müşavir): «بكم ليرة نكتب الأزواج المئتين المنتظرة في المستودع؟» فقال بيرام أوسطا: «الزوج الواحد يكلّفني 750.» فهزّ المحاسب رأسه: «في هذا الرقم أتعابي في المحاسبة أيضًا. لا نستطيع أن نكتبها في المخزون.»
فكّر في طبّاخ. في كلفة الطعام الذي يُطبخ في القدر توجد اللحمة، والخضار، وغاز الموقد، وجهد الطبّاخ. أما راتب محاسب المطعم فليس كلفة الطعام، بل كلفة المطعم. وفي التصنيع يُعمل الفصل نفسه.
بنود الكلفة الثلاثة للمنتج
كلفة البضاعة المصنَّعة تتكوّن من هذه البنود (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 275):
- المواد الأولية واللوازم (ilk madde ve malzeme): كل ما يدخل في المنتج. عند بيرام أوسطا: الجلد، والنعل، والبطانة، والخيط، والغراء. وإذا كان المنتج يُباع في علبة، فالعلبة أيضًا.
- العمالة المباشرة (direkt işçilik): أجر من يصنعون المنتج مباشرةً، وحصة صاحب العمل في الضمان الاجتماعي (SGK). القاصّ، وخيّاط الوجه، والمركِّب.
- مصاريف الإنتاج العامة (genel üretim gideri): مصاريف تُصرف للإنتاج لكن لا يمكن ربطها مباشرةً بزوج واحد. إيجار الورشة، وكهرباء الآلات، وإهلاك الآلات، وأجر رئيس العمّال، وتنظيف الورشة.
مصاريف الإدارة والبيع (المحاسبة، والمكتب، والتسويق) لا تدخل في كلفة المنتج؛ بل تُكتب مصروفًا للفترة (dönem gideri). ويسمح القانون بأن تُضاف إلى الكلفة حصة من مصاريف الإدارة العامة تخصّ التصنيع، لكن ذلك اختياري. فاتّخذ القرار مع محاسبك مرة واحدة، واتّبع الطريق نفسه كل سنة.
شهر من شهور بيرام أوسطا
أكتوبر 2026، دون ضريبة القيمة المضافة (KDV)، بأرقام مقرَّبة:
| البند | في الشهر (ليرة) | للزوج الواحد (1.000 زوج) |
|---|---|---|
| الجلد، والنعل، والبطانة، والخيط، والعلبة | 400.000 | 400 |
| أجور أربعة حِرفيين وحصة صاحب العمل في الضمان الاجتماعي | 200.000 | 200 |
| إيجار الورشة | 60.000 | |
| الكهرباء | 15.000 | |
| إهلاك الآلات | 10.000 | |
| رئيس العمّال والتنظيف | 15.000 | |
| مجموع مصاريف الإنتاج العامة | 100.000 | 100 |
| كلفة الإنتاج | 700.000 | 700 |
| مصاريف المحاسبة والمكتب والبيع (مصروف الفترة) | 50.000 | لا تدخل في المخزون |
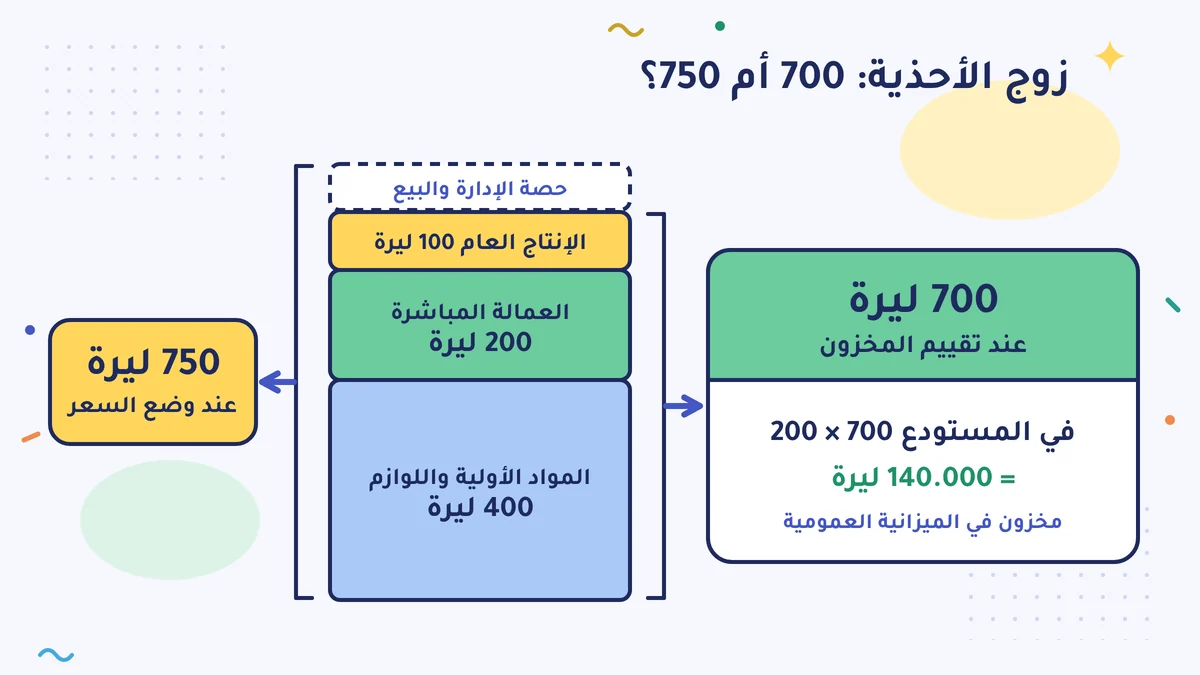
كلفة إنتاج الزوج الواحد 700 ليرة. والـ 750 ليرة التي قالها بيرام أوسطا كانت هذا الرقم مضافًا إليه حصة مصاريف الإدارة والبيع.
وإهلاك الآلات يدخل أيضًا في هذا الجدول. ورأيت كيف يُحسب الإهلاك (amortisman) في درس ما هو الإهلاك؟.
المبيع والباقي في المستودع
في أكتوبر أُنتج 1.000 زوج، وبيع 800 زوج، وبقي 200 زوج في المستودع.
| الحساب | ليرة | |
|---|---|---|
| كلفة البضاعة المبيعة (مصروف في قائمة الدخل) | 800 × 700 | 560.000 |
| المنتج التام في المستودع (مخزون في الميزانية العمومية) | 200 × 700 | 140.000 |
| مصروف الفترة | 50.000 |
كلفة إنتاج الأزواج المئتين في المستودع لم تصبح مصروفًا بعد؛ وستصبح مصروفًا في الشهر الذي تُباع فيه. والخطأ في ذلك ينقل الربح بين الأشهر والسنوات. فإذا كتبت كل مصاريف الإنتاج مصروفًا لذلك الشهر، يظهر ربح هذا الشهر صغيرًا، ويظهر ربح الشهر الذي تُباع فيه الأحذية التي في المستودع كبيرًا.
والعمل الذي لم يكتمل مخزون أيضًا. الجلد المقصوص الذي لم يُخَط يُقيَّم في 31 ديسمبر منتجًا نصف مصنَّع (yarı mamul) بالكلفة التي صُرفت عليه حتى تلك اللحظة. واكتبه في قائمة منفصلة في جرد آخر السنة.
الفرق عن كلفة الوحدة في التسعير
في درس المصروف الثابت والمصروف المتغيّر وكلفة الوحدة أدخلنا في كلفة الوحدة كل المصاريف الثابتة. وكان السؤال هناك: «بأيّ سعر أبيع حتى تخرج كل مصاريفي؟» لذلك دخلت في الحساب أتعاب المحاسبة ومصاريف البيع أيضًا.
أما هنا فالسؤال مختلف: «بكم ليرة أكتب البضاعة التي في المستودع؟» وفي هذا لا تدخل إلا كلفة الإنتاج. فبيرام أوسطا يستعمل 750 ليرة عندما يضع السعر، و700 ليرة عندما يقيّم المخزون. وكلاهما صحيح؛ جوابان لسؤالين مختلفين.
التوزيع: مصاريف الإنتاج العامة على أيّ منتج؟
إذا كنت تصنع منتجًا واحدًا فيكفي أن تقسم مصاريف الإنتاج العامة على عدد الوحدات. ولو كان بيرام أوسطا يصنع الأحذية الرجالية والجزمات معًا، لكان عليه أن يوزّع الإيجار والكهرباء على المنتجين بمقياس ما. وأكثر المقاييس استعمالًا: الساعات التي يصرفها الحِرفيون على كل منتج، أو ساعات عمل الآلات، أو مبلغ المواد الأولية. وأيّ مقياس اخترته فاستعمل المقياس نفسه كل شهر.
المصنِّعون الذين يمسكون دفاترهم بنظام الميزانية (bilanço esası) يتابعون هذه البنود في حسابات الكلفة التي تبدأ بالرقم 7 في دليل الحسابات الموحَّد (tekdüzen hesap planı). وفي الخيار المسمّى 7/A يكون 710 للمواد الأولية واللوازم، و720 للعمالة المباشرة، و730 لمصاريف الإنتاج العامة. والمنشآت التي يتجاوز مجموع أصولها (مجموع الأصول في الميزانية العمومية) أو صافي مبيعاتها الحدَّ الذي تعلنه وزارة المالية ملزمة باستعمال 7/A؛ ومن هم تحت الحدّ يستطيعون أيضًا اختيار 7/B الذي يتابع المصاريف بحسب نوعها (رأيت ذلك في درس دليل الحسابات الموحَّد). وإذا كنت تمسك دفتر الأعمال (işletme defteri) فلا توجد حسابات الرقم 7، لكن المنتج التام والعمل غير المكتمل في المستودع يُقيَّمان أيضًا بكلفة الإنتاج هذه. والقيد يمسكه محاسبك؛ والمنتظر منك: كم وحدة أُنتجت في الشهر، وكم وحدة بيعت، وقائمة العمل غير المكتمل في آخر الشهر.
الهدر
القطع التي تزيد عند قصّ الجلد، والنعل المكسور، والغراء الفاسد، هي خسارة طبيعية في الإنتاج. والهدر (fire) في الحدود المعقولة يدخل في كلفة المواد الأولية. وما هو الحدّ يختلف بحسب القطاع والمنتج؛ فإذا حدثت خسارة غير عادية فوثّقها بمحضر (tutanak) واسأل محاسبك.
العادة الجديدة عند بيرام أوسطا
يملأ بيرام أوسطا في آخر يوم من كل شهر صفحة واحدة: كم زوجًا أُنتج، وكم زوجًا بيع، وكم زوجًا في المستودع وكم عملًا غير مكتمل. وبهذه الصفحة يكتب محاسبه المخزون بـ 700 ليرة، ويكتب كلفة المبيع في الشهر الصحيح. أما حساب السعر فيستمر بيرام أوسطا في عمله في دفتره الخاص بـ 750 ليرة.
افعل هذا هذا الأسبوع
قسّم مصاريف الشهر الماضي إلى ثلاث مجموعات: المواد التي تدخل في المنتج، وأجر من يصنعون المنتج مباشرةً، ومصاريف الورشة الأخرى. اجمع الثلاث، واقسمها على عدد الوحدات المنتَجة. ثم اكتب الرقم الذي وجدته بجانب كلفة الوحدة التي تستعملها عندما تضع السعر، وتكلّم مع محاسبك عن الفرق.
أخطاء شائعة
- أن تحسب المخزون ببنود خاطئة. إذا عددت المواد وحدها يظهر المخزون منخفضًا، وإذا أضفت مصاريف المحاسبة والبيع يظهر مرتفعًا؛ فالذي يدخل في المخزون هو بنود الإنتاج الثلاثة، ومصاريف الإدارة والبيع هي كقاعدة مصروف الفترة.
- أن تعدّ الإنتاج كله مصروفًا للشهر الذي أُنتج فيه. كلفة المنتج التام المنتظر في المستودع تصبح مصروفًا في الشهر الذي يُباع فيه؛ وإلا انتقل الربح بين الأشهر والسنوات.
- أن تنسى العمل غير المكتمل في الجرد. العمل المقصوص الذي لم ينتهِ مخزون أيضًا بصفته منتجًا نصف مصنَّع؛ ويُكتب بالكلفة حتى تلك اللحظة.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 275 (كلفة البضائع المصنَّعة) (mevzuat.gov.tr)
- Alomaliye: الكلفة (عناصر المادة 275 من قانون الإجراءات الضريبية؛ الحسابات 710 و720 و730؛ حصة مصاريف الإدارة العامة اختيارية)
- Vergi Raporu: حسابات الكلفة 7/A و7/B وعمليات نهاية الفترة
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): دليل الحسابات الموحَّد (نسخة Alomaliye)
- TÜRMOB: الملزمون بتطبيق الخيار 7/A (من لا يتجاوزون الحدّ يستطيعون اختيار 7/A أو 7/B)
- Alomaliye: الحدود المتعلّقة بمسك حسابات الكلفة بحسب الخيارين 7/A و7/B (سنة المثال 2022)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية