تقييم المخزون: الكلفة، ومتوسط الكلفة، وفرق الجرد، وانخفاض القيمة
اشترت غونول هانم صاحبة محل مواد البناء الدهانَ نفسه بثلاثة أسعار مختلفة في السنة؛ فبكم تُكتب العلب المئة الباقية على الرف؟ قاعدة الكلفة، والفرق بين متوسط الكلفة وطريقة الوارد أولًا يُصرف أولًا، وماذا تفعل إذا لم يتطابق القيد مع الرف في الجرد، وبأيّ شرط يمكن تخفيض قيمة البضاعة التي نزل سعرها أو تلفت.
البضاعة التي تُشترى للبيع تُقيَّم في آخر السنة بكلفتها، أي بسعر الشراء ومصاريف إحضار البضاعة (قانون الإجراءات الضريبية، المادة 274). وإذا اشتُريت البضاعة نفسها بأسعار مختلفة، يُستعمل في التطبيق متوسط الكلفة أو طريقة الوارد أولًا يُصرف أولًا؛ ويُستمرّ على الطريقة المختارة كل سنة. ولا يُكتب انخفاض القيمة إلا بالشروط التي في القانون ومع المستند؛ وفرق الجرد يُبحث عن سببه ويُبلَّغ به المحاسب.
دهان غونول هانم بثلاثة أسعار
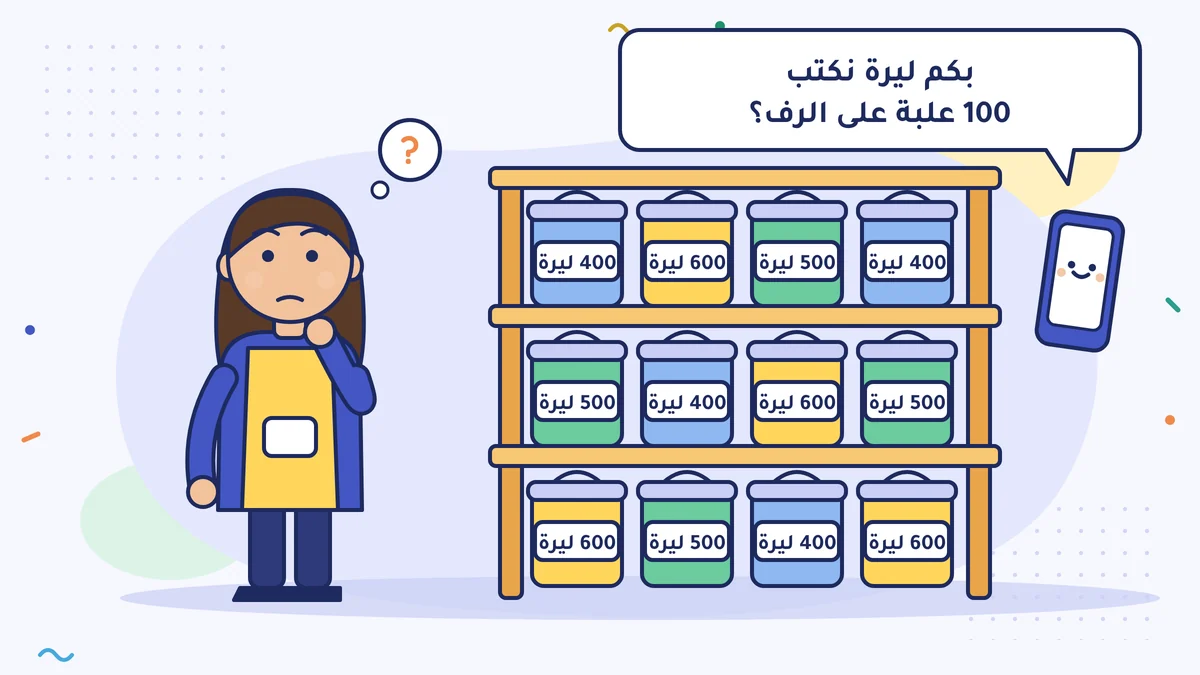
أكثر ما يُباع في محل مواد البناء (nalbur) الذي تملكه غونول هانم هو دهان الجدران الداخلية. وفي 2026 اشترت الدهان نفسه ثلاث مرات، وفي كل مرة ارتفع السعر:
| الشراء | العدد | سعر الوحدة (دون ضريبة القيمة المضافة) | المبلغ |
|---|---|---|---|
| يناير | 100 علبة | 400 | 40.000 |
| مايو | 100 علبة | 500 | 50.000 |
| سبتمبر | 100 علبة | 600 | 60.000 |
| المجموع | 300 علبة | 150.000 |
باعت خلال السنة 200 علبة؛ وفي 31 ديسمبر بقيت على الرف 100 علبة. فسألها محاسبها القانوني (mali müşavir): «بكم ليرة نكتب العلب المئة التي على الرف؟»
فكّر في اللحم المفروم عند الجزّار. ما وصل في الصباح وما وصل عند الظهر يختلطان على الطاولة نفسها؛ ولا أحد يعرف أيّ كيلو جاء من أيّ دفعة. وعلب الدهان كذلك تختلط على الرف. لذلك تُختار طريقة للحساب.
القاعدة: الكلفة
البضاعة التي اشتريتها لتبيعها تُقيَّم في آخر السنة بكلفتها (maliyet bedeli) (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 274). والكلفة تُحسب بإضافة مصاريف مثل النقل اللازم لإحضار البضاعة إلى المحل إلى سعر الشراء المكتوب في الفاتورة (قانون الإجراءات الضريبية، المادة 262). وليست سعر البيع المكتوب على الملصق. وهذه القاعدة سارية في نظام الميزانية (bilanço esası) وفي دفتر الأعمال (işletme defteri) أيضًا؛ وإذا كنت في النظام المبسَّط (basit usul) فالقواعد مختلفة، فاسأل محاسبك. وشرحنا كيف يُجرى الجرد في درس الجرد في ديسمبر؛ وهنا ننظر بكم ليرة تُكتب البضاعة التي عُدّت.
وإذا اشتُريت البضاعة نفسها بأسعار مختلفة، تُستعمل في التطبيق طريقتان.
متوسط الكلفة
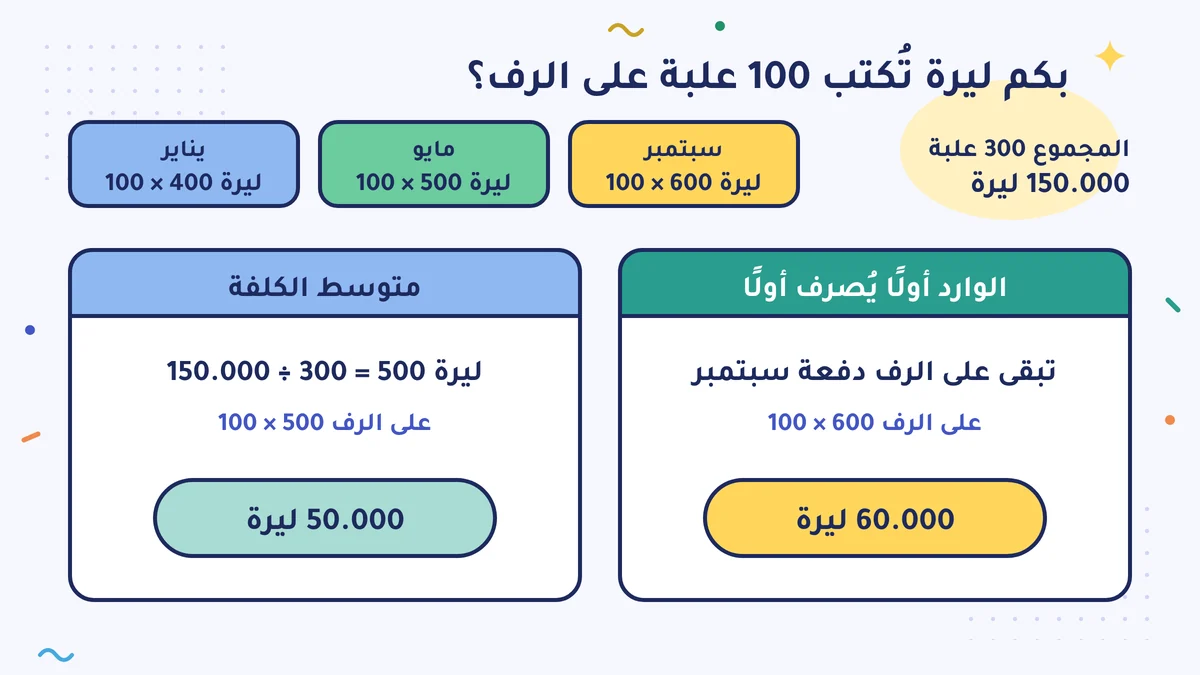
يُقسم مجموع مبلغ الشراء في السنة على مجموع العدد: 150.000 ÷ 300 = 500 ليرة. فالعلب المئة التي على الرف قيمتها 50.000 ليرة. وكلفة العلب المئتين المبيعة 100.000 ليرة.
(وهناك أيضًا طريقة «المتوسط المتحرك» (hareketli ortalama) التي يُعاد فيها حساب المتوسط بعد كل شراء؛ ونتيجتها تخرج مختلفة قليلًا. وإذا كانت المتابعة ببرنامج فهي المستعملة غالبًا.)
الوارد أولًا يُصرف أولًا
يُفترض أن البضاعة التي اشتُريت أولًا بيعت أولًا. فتُعدّ دفعتا يناير ومايو مبيعتين، والباقي على الرف هو العلب المئة التي اشتُريت في سبتمبر: 100 × 600 = 60.000 ليرة. وكلفة البضاعة المبيعة 90.000 ليرة.
| متوسط الكلفة | الوارد أولًا يُصرف أولًا | |
|---|---|---|
| الباقي على الرف | 50.000 | 60.000 |
| كلفة البضاعة المبيعة | 100.000 | 90.000 |
| الربح الإجمالي (إذا كانت المبيعات 260.000) | 160.000 | 170.000 |
عندما ترتفع الأسعار تُظهر طريقة الوارد أولًا يُصرف أولًا ربح هذه السنة أعلى قليلًا. وفي السنة القادمة ينقلب الفرق؛ لأن مخزون آخر السنة هو مخزون بداية السنة التالية.
ومن جهة الضريبة لا تُقبل طريقة «الوارد أخيرًا يُصرف أولًا». وأيّ طريقة اخترتها فاستعمل الطريقة نفسها من سنة إلى سنة؛ فتغيير الطريقة ينقل الربح بين السنوات، ويُسأل عن سببه. واختر مع محاسبك.
فرق الجرد: إذا لم يتطابق القيد مع الرف
إذا كنت تمسك قيود المخزون: في القيد تظهر 100 علبة، وعلى الرف 92 علبة. أو العكس. وإذا لم تكن لديك قيود مخزون فيمكنك أن تجري هذه المقارنة في أكثر منتجاتك مبيعًا من فواتير الشراء والبيع. وعندما يظهر فرق ابحث عن سببه أولًا. وغالبًا يكون واحدًا من هذه:
- فاتورة شراء أو بيع لم تدخل القيد.
- مرتجع من زبون أو مرتجع إلى المورّد لم يُسجَّل.
- بضاعة انكسرت أو انسكبت أو تلفت ولم يُكتب عنها شيء.
النقص الذي لا يُفسَّر قد يثير في التدقيق الضريبي سؤال البيع بلا فاتورة؛ والزيادة التي لا تُفسَّر قد تثير سؤال الشراء بلا فاتورة. لذلك لا تُخفِ الفرق؛ اكتب سببه وأعطه لمحاسبك.
والخسائر الصغيرة التي هي من طبيعة العمل، أي الهدر (fire) (الانسكاب، والانكسار، والتبخّر)، إذا كانت في حدود معقولة فهي من كلفة العمل. والحدّ يختلف بحسب القطاع؛ فوثّقه بمحضر (tutanak). أما البضاعة المسروقة أو الضائعة أو المُتلفة فنتيجتها الضريبية ونتيجتها في ضريبة القيمة المضافة تختلف عن الهدر. مثلًا البضاعة التي سُرقت أو ضاعت أو احترقت في حريق عادي تُصحَّح ضريبةُ القيمة المضافة التي خصمتها عند شرائها (قانون ضريبة القيمة المضافة (KDV Kanunu)، المادة 30/c). ولا يُجرى هذا التصحيح في الزلزال والفيضان، ولا في الحريق في الأماكن التي أعلنت فيها وزارة الخزانة والمالية حالة القوة القاهرة (mücbir sebep، أي ظرف استثنائي خارج عن الإرادة) بسبب الحريق. واسأل محاسبك عن كل حالة على حدة.
انخفاض القيمة: إذا نزل سعر البضاعة
قد تنخفض قيمة البضاعة وهي على الرف. وفي القانون حالتان منفصلتان:
- نزول السعر: إذا نزل سعر البيع في يوم التقييم عن الكلفة بـ 10% أو أكثر، يمكن أن تُقيَّم البضاعة بدل الكلفة بسعر السوق (emsal bedeli)، أي بقيمتها في السوق في ذلك اليوم (قانون الإجراءات الضريبية، المادة 274).
- التلف والضرر: إذا انخفضت قيمة البضاعة انخفاضًا مهمًا بسبب حريق أو زلزال أو غرق بالماء، أو بسبب فساد أو تعفّن أو انكسار، يُطبَّق أيضًا سعر السوق (قانون الإجراءات الضريبية، المادة 278). وفي هذه الحالة تحدّد القيمةَ غالبًا، بناءً على طلب، لجنةُ التقدير (takdir komisyonu)، أي اللجنة التي تقدّر القيمة في إدارة الضرائب.
ظهرت في مستودع غونول هانم 20 علبة دهان أصابتها الرطوبة. لا تستطيع أن تقول: «سأكتبها بنصف السعر»؛ فانخفاض القيمة يحتاج إلى مستند. وأيّ طريق يُتّبع يقرّره محاسبها. وعمل غونول هانم أن تعزل العلب، وتصوّرها، وتبلّغ محاسبها بمذكرة مؤرَّخة.
آخر سنة غونول هانم
استقرّت غونول هانم مع محاسبها على متوسط الكلفة. وأضافت إلى قائمة الجرد عمودًا: «تاريخ آخر شراء». فظهرت في ذلك العمود من تلقاء نفسها البضائع التي لم تُبع منذ سنة. ورأيت لماذا يهمّ المال المنتظر على الرف في درس المخزون: مال ينتظر على الرف؛ ورأيت في كم يومًا يعود المخزون مالًا في درس دورة النقد.
افعل هذا هذا الأسبوع
ضع فواتير الشراء لهذه السنة لأكثر ثلاثة منتجات تبيعها جنبًا إلى جنب، واحسب متوسط سعر الشراء. وإذا كانت على الرف بضاعة تالفة أو مكسورة أو لم تُبع منذ مدة طويلة، فضعها في صندوق منفصل، والتقط لها صورة، وأرسلها إلى محاسبك مع مذكرة مؤرَّخة.
أخطاء شائعة
- أن تعطي رقمًا تقديريًا دون جرد، أو تكتب المخزون بسعر البيع. مخزون آخر السنة يقوم على جرد حقيقي وعلى سعر الشراء ومصاريف الإحضار؛ والرقم التقديري لا يمكن الدفاع عنه في التدقيق الضريبي (vergi incelemesi)، والمخزون المكتوب بسعر البيع يُخضع للضريبة ربح بضاعة لم تُبع بعد.
- أن تكتب البضاعة التي نزلت قيمتها بسعر رخيص على هواك. انخفاض القيمة مرتبط بشروط القانون وبالمستند؛ والقرار يُتّخذ مع المحاسب.
- أن تُغلق فرق الجرد بصمت. النقص أو الزيادة التي لا تُفسَّر قد تثير سؤال البيع أو الشراء بلا فاتورة. ابحث عن السبب، واكتبه، وأعطه لمحاسبك.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 262 (الكلفة)، والمادة 274 (البضائع)، والمادة 278 (البضائع التي انخفضت قيمتها) (mevzuat.gov.tr)
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 30/c (البضائع الهالكة) (mevzuat.gov.tr)
- Alomaliye: سعر السوق (emsal bedeli) في تقييم البضائع (نزول السعر 10% في المادة 274؛ الكوارث والتلف في المادة 278)
- Alomaliye: تقييم البضائع التي انخفضت قيمتها بحسب التشريع الضريبي (لجنة التقدير)
- Muhasebetr، جيهان تكين (Cihan Tekin): طرق تقييم المخزون وقانون الإجراءات الضريبية (متوسط الكلفة، والوارد أولًا يُصرف أولًا؛ والوارد أخيرًا يُصرف أولًا لا يُطبَّق)
- Alomaliye: وضع ضريبة القيمة المضافة في البضائع الهالكة والضائعة والمسروقة والخاضعة للهدر والتي انخفضت قيمتها
- MuhasebeTR، وداد أردم (Vedat Erdem) (2026): النص الحالي للمادة 30/c من قانون ضريبة القيمة المضافة (البضائع الهالكة، ما عدا الزلزال والفيضان والحريق في الأماكن التي أُعلنت فيها القوة القاهرة)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية