Себестоимость единицы для производителя: сырьё, оплата труда и общепроизводственные расходы
Владелец обувной мастерской Байрам-уста говорит, что пара обходится ему в 750 TL, а его бухгалтер записывает запасы по 700 TL. Три статьи производственной себестоимости, почему управленческие и коммерческие расходы в запасы не входят, как разделить проданное и оставшееся на складе, незавершённое производство, распределение общепроизводственных расходов и естественные потери.
Себестоимость единицы изготовленного товара находится так: сырьё и материалы, прямые затраты на оплату труда и общепроизводственные расходы делятся на количество изготовленного (VUK, ст. 275). Управленческие и коммерческие расходы, как правило, — расходы периода и в стоимость запасов не входят. Изготовленный, но непроданный товар лежит в запасах по этой себестоимости и становится расходом в том периоде, когда его продали.
Обувь Байрам-усты
Обувная мастерская Байрам-усты (мастера Байрама) находится в Мертере. Он выпускает в месяц 1 000 пар мужской обуви и продаёт оптом магазинам. Однажды его лицензированный бухгалтер (mali müşavir) спросил: «По какой цене запишем 200 пар, которые лежат на складе?» Байрам-уста сказал: «Пара обходится мне в 750». Бухгалтер покачал головой: «В этой цифре есть и моя зарплата за бухгалтерию. Её в запасы записывать нельзя».
Представьте повара. В себестоимость блюда, которое варится в кастрюле, входят мясо, овощи, газ под плитой и труд повара. А зарплата бухгалтера ресторана — это себестоимость не блюда, а ресторана. В производстве проводится то же разделение.
Три статьи себестоимости изделия
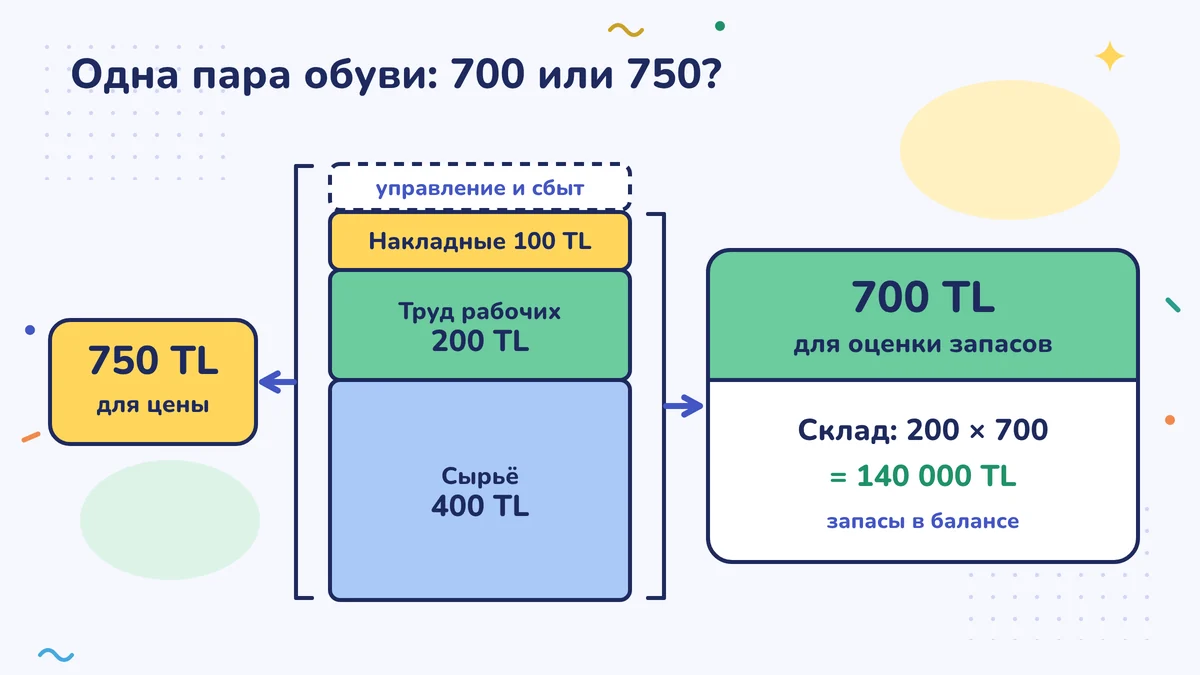
Себестоимость изготовленного товара складывается из таких статей (Закон о налоговой процедуре, Vergi Usul Kanunu, VUK, ст. 275):
- Сырьё и материалы (ilk madde ve malzeme): всё, что входит в изделие. У Байрам-усты это кожа, подошва, подкладка, нитки, клей. Если изделие продаётся в коробке, то и коробка.
- Прямые затраты на оплату труда (direkt işçilik): зарплата тех, кто делает изделие напрямую, и доля работодателя в страховых взносах (SGK). Закройщик, швея-заготовщик, сборщик.
- Общепроизводственные расходы (genel üretim gideri): расходы, которые делаются ради производства, но не относятся напрямую к одной паре. Аренда мастерской, электричество для станков, амортизация (amortisman) станков, зарплата бригадира, уборка мастерской.
Управленческие и коммерческие расходы (бухгалтерия, офис, маркетинг) в себестоимость изделия не входят; они записываются как расходы периода. Закон разрешает добавлять к себестоимости долю общих управленческих расходов, приходящуюся на производство, но это по желанию. Решите это с бухгалтером один раз и придерживайтесь одного пути из года в год.
Один месяц Байрам-усты
Октябрь 2026 года, без НДС, круглые цифры:
| Статья | В месяц (TL) | На пару (1 000 пар) |
|---|---|---|
| Кожа, подошва, подкладка, нитки, коробка | 400 000 | 400 |
| Зарплата четырёх мастеров и доля работодателя в страховых взносах | 200 000 | 200 |
| Аренда мастерской | 60 000 | |
| Электричество | 15 000 | |
| Амортизация станков | 10 000 | |
| Бригадир и уборка | 15 000 | |
| Итого общепроизводственные расходы | 100 000 | 100 |
| Производственная себестоимость | 700 000 | 700 |
| Бухгалтерия, офис, коммерческие расходы (расходы периода) | 50 000 | в запасы не входят |
Производственная себестоимость одной пары — 700 TL. Те 750 TL, о которых говорил Байрам-уста, — это она же плюс доля управленческих и коммерческих расходов.
Амортизация станков тоже входит в эту таблицу. Как находится амортизация, вы видели в уроке «Что такое амортизация?».
Проданное и оставшееся на складе
В октябре было изготовлено 1 000 пар, продано 800 пар, на складе осталось 200 пар.
| Расчёт | TL | |
|---|---|---|
| Себестоимость проданного товара (расход в отчёте о доходах и расходах) | 800 × 700 | 560 000 |
| Готовая продукция на складе (запасы в бухгалтерском балансе) | 200 × 700 | 140 000 |
| Расходы периода | 50 000 |
Производственная себестоимость 200 пар на складе пока не стала расходом; она станет расходом в том месяце, когда их продадут. Ошибка здесь сдвигает прибыль между месяцами и годами. Если записать все производственные расходы как расходы этого месяца, прибыль этого месяца будет выглядеть маленькой, а прибыль того месяца, когда продадут обувь со склада, — большой.
Незавершённая работа — тоже запасы. Кожа, которая раскроена, но не сшита, на 31 декабря оценивается как незавершённое производство (yarı mamul) по затратам, понесённым к этому моменту. При инвентаризации в конце года выпишите такие вещи отдельным списком.
Чем это отличается от себестоимости единицы при установлении цены
В уроке «Постоянные расходы, переменные расходы и себестоимость единицы» мы включили в себестоимость единицы все постоянные расходы. Вопрос там был такой: «По какой цене продавать, чтобы покрылись все мои расходы?» Поэтому в расчёт вошли и зарплата бухгалтера, и коммерческие расходы.
Здесь вопрос другой: «По какой цене записать товар на складе?» Сюда входит только себестоимость производства. Устанавливая цену, Байрам-уста пользуется 750 TL, оценивая запасы — 700 TL. Обе цифры верны; они отвечают на разные вопросы.
Распределение: на какое изделие относить общепроизводственные расходы?
Если вы делаете один вид изделия, общепроизводственные расходы достаточно разделить на количество. Если бы Байрам-уста делал и мужские туфли, и ботинки, аренду и электричество ему пришлось бы распределять между двумя изделиями по какому-то одному показателю. Чаще всего берут часы, которые мастера потратили на каждое изделие, часы работы станков или сумму сырья. Какой бы показатель вы ни выбрали, пользуйтесь им каждый месяц.
Производители, которые ведут книги по балансовому методу, учитывают эти статьи на счетах затрат единого плана счетов (tekdüzen hesap planı), номера которых начинаются с 7. В варианте 7/A это 710 — сырьё и материалы, 720 — прямые затраты на оплату труда, 730 — общепроизводственные расходы. Предприятия, у которых итог активов (сумма активов в бухгалтерском балансе) или чистые продажи превышают предел, объявленный Министерством казначейства и финансов, обязаны применять 7/A; те, кто не дотягивает до предела, могут выбрать и 7/B, где расходы учитываются по видам (вы видели это в уроке «Единый план счетов»). Если вы ведёте книгу учёта предприятия (işletme defteri), счетов с номерами на 7 нет, но готовая продукция на складе и незавершённая работа всё равно оцениваются по этой производственной себестоимости. Записи делает ваш бухгалтер; от вас он ждёт, сколько единиц изготовлено за месяц, сколько продано и список незавершённой работы на конец месяца.
Естественные потери (fire)
Обрезки при раскрое кожи, сломанная подошва, испортившийся клей — естественные потери производства. Потери в разумных пределах входят в себестоимость сырья. Какая мера разумна, зависит от отрасли и изделия; если случится необычная потеря, оформите её актом (tutanak) и спросите у бухгалтера.
Новая привычка Байрам-усты
В последний день каждого месяца Байрам-уста заполняет одну страницу: сколько пар изготовлено, сколько продано, сколько пар на складе и сколько незавершённых работ. По этой странице бухгалтер записывает запасы по 700 TL, а себестоимость проданного относит к нужному месяцу. А расчёт цены Байрам-уста по-прежнему ведёт в своей тетради по 750 TL.
Сделайте на этой неделе
Разделите расходы прошлого месяца на три группы: материалы, которые входят в изделие, зарплата тех, кто делает изделие напрямую, и остальные расходы мастерской. Сложите три суммы и разделите на количество изготовленного. Запишите получившуюся цифру рядом с себестоимостью единицы, которой вы пользуетесь при установлении цены, и обсудите разницу с бухгалтером.
Частые ошибки
- Считать запасы по неправильным статьям. Если считать только материалы, запасы получатся заниженными, а если добавить расходы на бухгалтерию и продажи — завышенными; в запасы входят три статьи производства, а управленческие и коммерческие расходы, как правило, — расходы периода.
- Считать всё произведённое расходом месяца, когда оно изготовлено. Себестоимость готовой продукции на складе становится расходом в месяц продажи; иначе прибыль сдвигается между месяцами и годами.
- Забывать незавершённую работу при инвентаризации. Раскроенная, но не законченная работа — тоже запасы в виде незавершённого производства; она записывается по затратам на этот момент.
Источники
- Закон о налоговой процедуре № 213 (213 sayılı Vergi Usul Kanunu), ст. 275 (стоимость приобретения изготовленных товаров) (mevzuat.gov.tr)
- Alomaliye: стоимость приобретения (составные части по VUK, ст. 275; счета 710, 720, 730; доля общих управленческих расходов — по желанию)
- Vergi Raporu: счета затрат 7/A и 7/B и операции на конец периода
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): единый план счетов (копия на Alomaliye)
- TÜRMOB: кто обязан применять вариант 7/A (не превысившие предел могут выбрать 7/A или 7/B)
- Alomaliye: пределы для ведения счетов затрат по вариантам 7/A и 7/B (пример 2022 года)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности